金利が上がると株価はなぜ下がる?割引率・利益・資金移動
要点まとめ
金利が上がると株価には、将来の利益を目減りさせる割引率の上昇、利払い負担による利益の減少、国債への資金移動という3つの圧力がかかります。利益が遠い将来に偏るグロース株が最も敏感ですが、景気が強かった2004〜2006年の利上げ局面ではナスダックが上昇しました。2026年11月13日時点で米10年債利回りは5.15%、実質金利は2.91%です。
- 割引率が4%から5%に上がると、30年後の100ドルの現在価値は25%減る(Gist 7試算)
- FRBの論文(バーナンキ・カトナー)によると、予想外の0.25%ポイント利下げは株価の約1%上昇と結びついていた
- グロース株とREITは大きく、バリュー株は小さく揺れ、銀行株はまちまち
- 2004〜2006年の利上げ局面でナスダックは+5.7%、実質金利が2.6%ポイント上がった2022年は-33.1%(FRED)
- 2026年11月9〜13日の10年債利回り上昇0.27%ポイントのうち0.25%ポイントは実質金利の上昇だった
割引率が4%から5%に上がると、30年後に受け取る100ドルの今の価値は25%減ります(Gist 7試算)。金利が上がると株価が揺れる理由は、この計算にほぼ集約されます。将来の利益を今の価値に直すときの割引率が上がり、同じ利益が安く見積もられること、企業や消費者の利払い負担が増えて利益そのものが減りうること、そして国債の確定利回りが上がって資金が株から債券へ移ることです。ただし、すべての株が同じように下がるわけではありません。利益が遠い将来に偏るグロース株が最も大きく揺れ、景気が良くて金利が上がった時期には株価も一緒に上がったことがあります。
金利が上がると株価はなぜ下がるのか:3つの経路
割引率:同じ利益でも安く計算される
株価は企業が将来稼ぐお金を今の価値に直したものなので、割引率が上がると、利益見通しが変わらなくても理論上の株価は下がります。割引率とは将来のお金を現在価値に換算するときの率で、国債利回りに株式のリスク分を上乗せした利回りと考えると分かりやすいでしょう。
割引率が4%から5%へ1%ポイント上がるだけで、遠い将来のお金ほど大きく目減りします(Gist 7試算、単純な複利計算)。
| 100ドルを受け取る時期 | 割引率4%の現在価値 | 割引率5% | 減少率 |
|---|---|---|---|
| 1年後 | 96.15ドル | 95.24ドル | -1.0% |
| 10年後 | 67.56ドル | 61.39ドル | -9.1% |
| 20年後 | 45.64ドル | 37.69ドル | -17.4% |
| 30年後 | 30.83ドル | 23.14ドル | -25.0% |
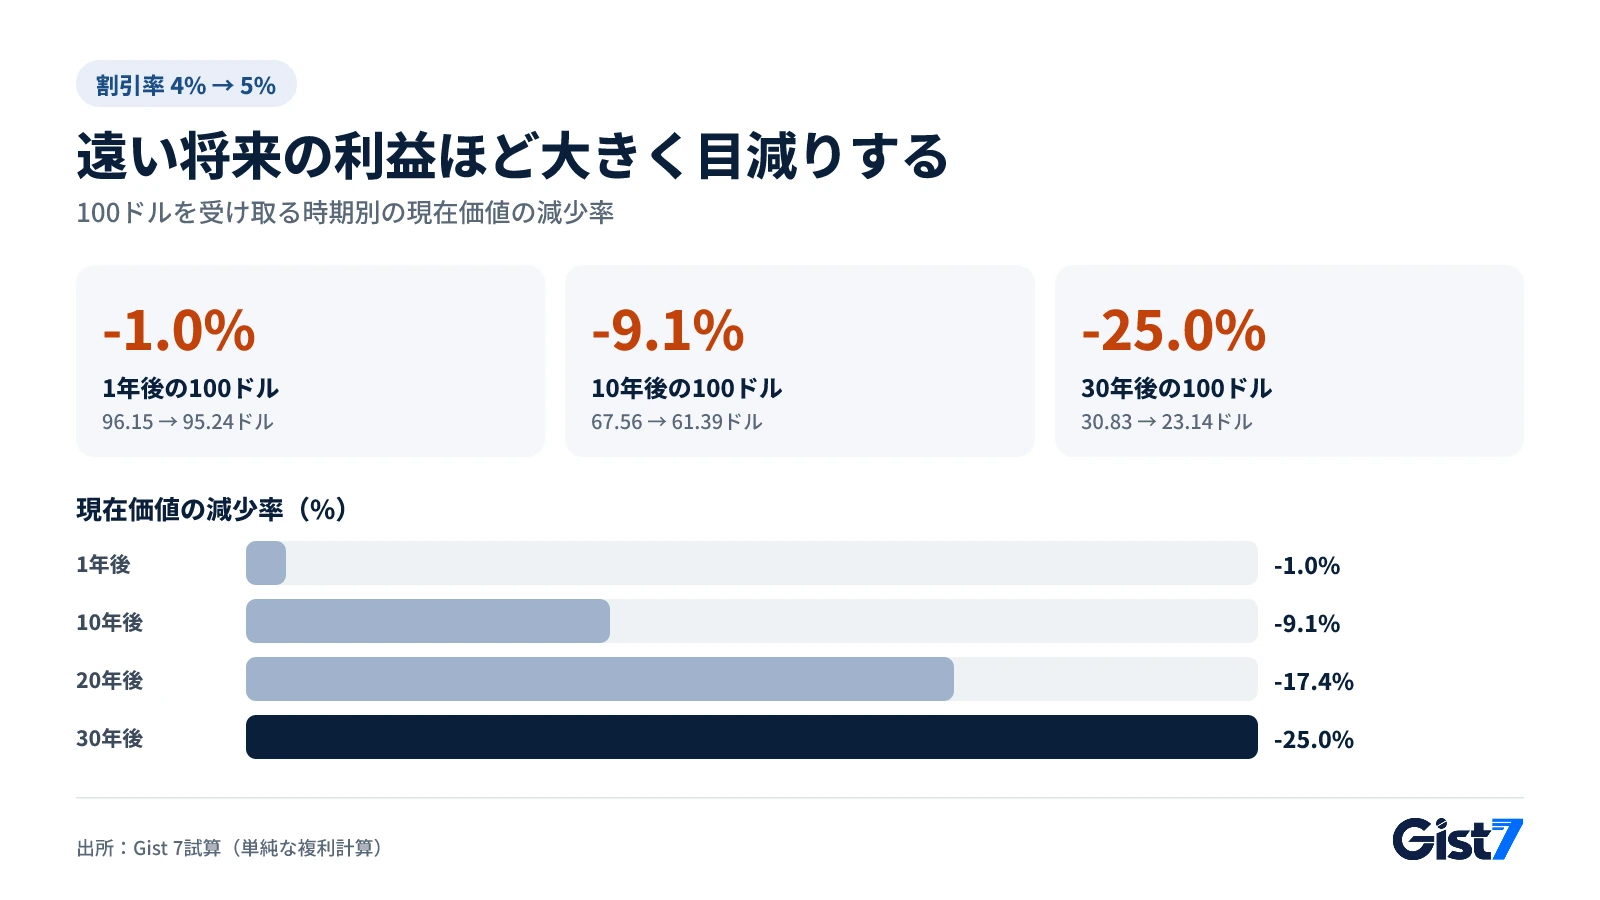
10年後、20年後の利益への期待が大きいテック・バイオ企業は表の下の行に、すでに安定して稼いでいる企業は上の行に近い存在です。株価収益率(PER)が高い株ほど金利に敏感なのはこのためです。
ベン・バーナンキ氏とケネス・カトナー氏のFRB(米連邦準備制度理事会)論文(2004年)によると、1989〜2002年に市場が予想していなかった0.25%ポイントの利下げは、米国の株価指数の約1%上昇と結びついていました。その反応の大部分は金利そのものではなく、投資家が株式に求める上乗せ利回り、つまりリスクプレミアムの変化で説明されました。裏返せば、予想外の利上げは投資家をより慎重にさせ、割引率をもう一段押し上げます。
利益:利払い費と消費の鈍化
金利が上がると、時間とともに利益そのものも減る可能性があります。借入の多い企業は変動金利の融資や償還期限を迎えた社債を高い金利で借り換える必要があり、利払い費が増えます。FRBは、利下げで消費者向けローン金利が下がると支出が増えると説明しています。利上げはその逆に働き、自動車ローンや住宅ローンの金利が上がれば企業の売上が減りえます。割引率の影響は発表当日の株価に表れますが、利益の減少は数四半期かけて決算で確認されます。
資金移動:国債が5%を払うなら
国債利回りが上がるとリスクなしで得られる収益が増え、株を持つ理由が相対的に弱まります。FRBも金融政策の解説で、金利の変化は株式の相対的な魅力を変えることで株価に影響すると説明しています。米財務省によると、11月13日の10年債利回りは5.15%、物価を差し引いた10年実質金利(物価連動国債の利回り)は2.91%でした。実質金利は名目金利から期待インフレ率を引いたもので、インフレに勝ったあとに残る本当の報酬です。
益回り(PERの逆数)で比べると分かりやすくなります。PER25倍の株の益回りは4%で、10年債の5%を下回ります。この株を選ぶには、今後利益が速く伸びるという確信が必要です。金利が上がるほど、そのハードルは高くなります。ただし、これは単純な比較です。企業利益は物価とともに増えうるため、物価を除いた実質金利(11月13日時点2.91%)と比べるべきだという見方もあります。実質金利が上がると利息を生まない金が弱くなるのも同じ理屈です(金価格と実質金利の記事)。
すべての株が同じように下がるのか?グロース株・バリュー株・銀行株の違い
いいえ。利益が遠い将来に偏る業種や借入の多い業種は大きく揺れ、今の利益が大きい業種や金利上昇で稼ぎが増える業種は揺れが小さくなります。ヤフー・ファイナンスによると、10年債利回りが5.15%に上がった11月13日、ナスダックが0.91%下げる一方でダウ工業株30種平均は0.10%上昇しました。テック株の比重の差が、同じ日に2つの指数の方向を分けました。
| 種類 | 金利上昇時の傾向 | 理由 |
|---|---|---|
| グロース株(テック・バイオ) | 相対的に大きく下落 | 利益が遠い将来に偏り、割引率の影響が大きい |
| バリュー株(利益が安定した企業) | 相対的に下落が小さい | 今の利益の比重が大きく、PERが低い |
| 高配当株・REIT・公益株 | 下落圧力 | 配当が国債利回りと競合、REITと公益は借入が多い |
| 銀行株 | まちまち | 貸出金利の上昇で利ざやが広がりうる一方、貸し倒れリスクも高まる |
金利が上がっても株価が上がるのはどんなときか?2004〜2006年と2022年
金利上昇局面で株価が持ちこたえるかどうかは、金利がなぜ、どれだけ速く上がるかで決まります。FREDのデータでFRBの2つの利上げ局面を並べると、違いがはっきりします。
| 項目(月末・年末) | 2004年6月 → 2006年6月 | 2021年12月 → 2022年12月 |
|---|---|---|
| FF金利の誘導目標 | 1.25% → 5.25% | 上限0.25% → 4.50% |
| 米10年債利回り | 4.62% → 5.15%(+0.53%ポイント) | 1.52% → 3.88%(+2.36%ポイント) |
| 10年実質金利 | 2.10% → 2.54%(+0.44%ポイント) | -1.04% → 1.58%(+2.62%ポイント) |
| ナスダック総合指数 | 2,055.65 → 2,172.09(+5.7%) | 15,644.97 → 10,466.48(-33.1%) |
出所:FRED(FRB H.15、ナスダック)、騰落率はGist 7試算。
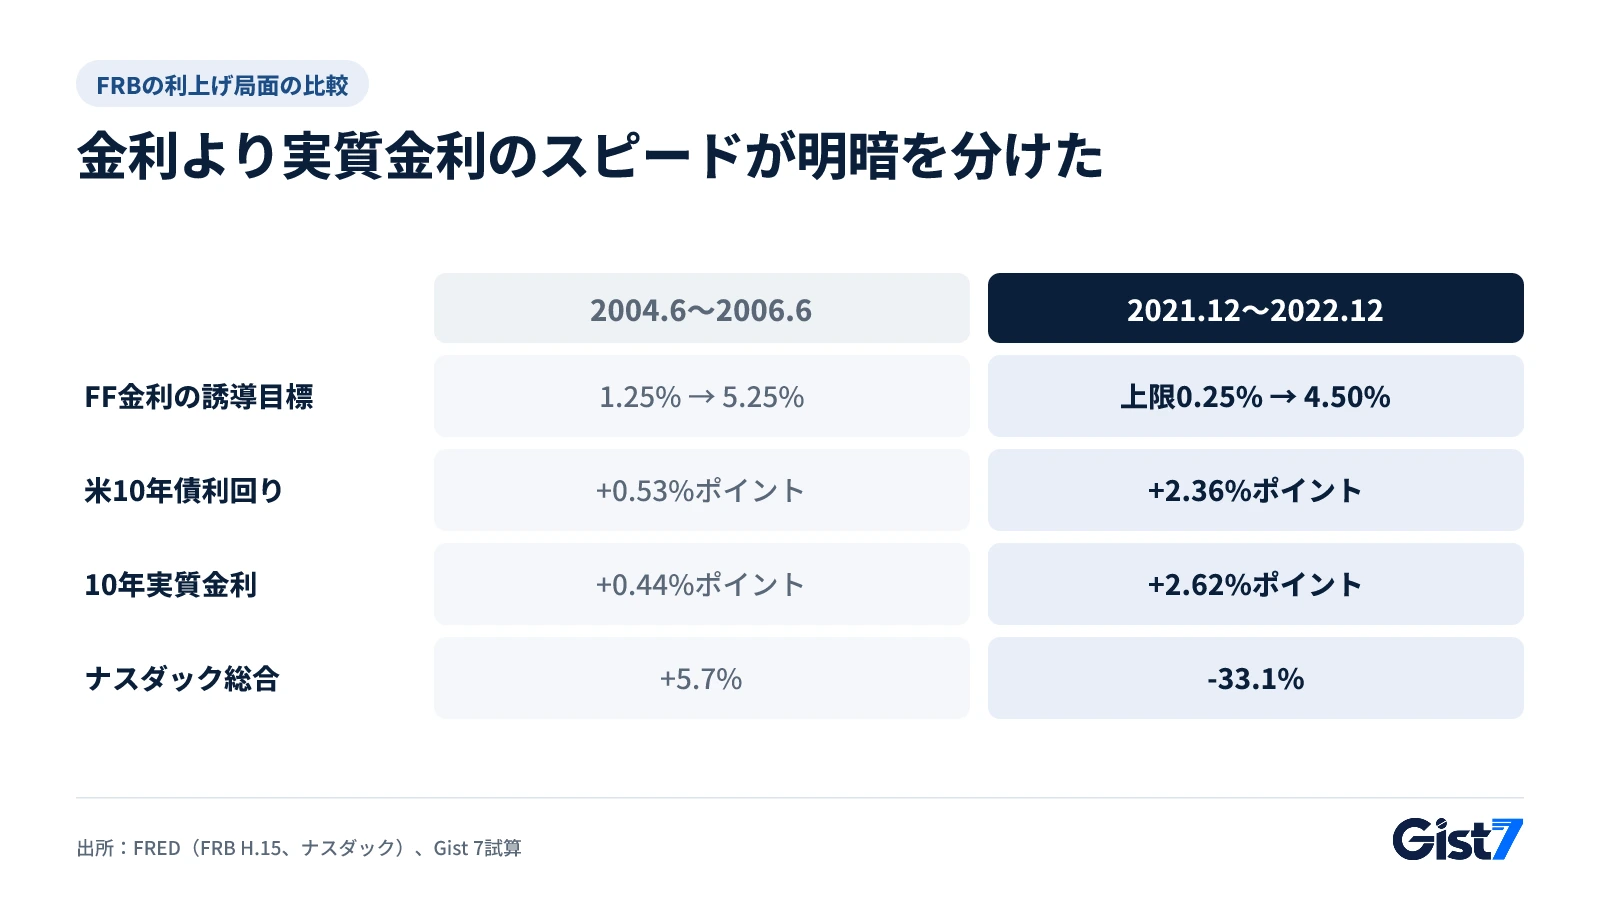
2004〜2006年は政策金利が4%ポイント上がったものの、10年債利回りと実質金利は0.5%ポイント前後しか上がらず、割引率がほとんど変わらないまま景気拡大で利益が伸びました。2022年はインフレを抑えるための急ピッチの利上げで実質金利が1年で2.6%ポイント以上跳ね上がり、ナスダックは約3分の1下落しました。
2026年11月の金利上昇はどちらに近いのか?
Gist 7は、2026年11月9〜13日の金利上昇は2004年型より2022年型に近いシグナルだとみています。判断基準は3つです。金利が成長のために上がっているのか物価のためか、長期金利と実質金利がどれだけ速く上がっているか、利益見通しがそのペースに追いつけるかです。
米財務省によると、10年債利回りは11月9日の4.88%から、10月の消費者物価指数(CPI)が出た10日に4.98%、生産者物価指数(PPI)が出た13日に5.15%へ上昇しました。この上昇幅0.27%ポイントのうち0.25%ポイントは実質金利の上昇(2.66%→2.91%)でした。インフレ期待よりもFRBの引き締め観測が金利を押し上げたということです。ナスダック総合指数(FRED、ナスダック終値)はCPIとPPIが出た2日間(10日・13日)にそれぞれ0.74%、0.91%下落しました。
株価は金利だけで決まるわけではありません。同じ週全体では、ナスダックは11月6日の24,579.42から13日の25,136.27へ約2.3%上昇しました。金利は株価を押し下げる力の一つで、業績や景気への期待が反対側から支えています。その週の流れは10月CPIと10年債5%接近、13日のナスダック下落の理由で整理しました。この組み合わせが続くかどうかは、下の指標が左右します。
市場影響マップ
この表は特定の日の反応ではなく、成長ではなく引き締め観測で金利が上がるときに資産が通常どう動くかの傾向です。
| 資産・指標 | 方向 | 強さ | つながり(なぜ) |
|---|---|---|---|
| 米2年債利回り | ↑ | 強 | 政策金利の見通しが最初に反映される出発点 |
| 米10年債利回り | ↑ | 強 | 株式の割引率の基準、実質金利とともに上昇 |
| ナスダック | ↓ | 強 | 遠い将来の利益の比重が大きく、割引率の上昇に最も敏感 |
| S&P500 | ↓ | 中 | テック株の比重に応じて下落、金融・エネルギーが一部相殺 |
| KOSPI | ↓ | 中 | 米金利上昇が外国人資金の流出とグロース株の割引率上昇につながる |
| ドル指数 | ↑ | 中 | 高いドル金利を求めて資金が米国へ |
| ドル/ウォン | ↑ | 中 | ドル高と外国人の株売りがウォン安要因 |
| 金 | ↓ | 中 | 実質金利が上がると利息を生まない金の保有コストが増す |
| ビットコイン | ↓ | 中 | 流動性の縮小とリスク回避に敏感な資産 |
| REIT・公益株 | ↓ | 中 | 借入コストの増加、配当が国債利回りと競合 |
直接の影響が小さいもの: 原油(WTI)(需給と産油国の政策の影響が大きい)
- ローン:米国の市場金利が上がると、日本や韓国の市場金利にも上昇圧力がかかりやすく、変動金利ローンの利払いが増えることがあります。韓国銀行の金利判断の背景は韓銀の利上げ見通しで取り上げました。
- 外貨・海外旅行:ドル高になると、海外通販や旅行の費用が円建てでかさむ傾向があります。
市場の反応はほかの要因によって変わることがあり、この表は投資判断の根拠ではありません。
次に注目する指標
| 日付(日本時間) | 指標・日程 | 前回値 | この記事との関係 | こうなれば |
|---|---|---|---|---|
| 11/19(木)4:00 | FOMC議事要旨(10月27〜28日会合) | 3.75〜4.00%で据え置き、10対2(FRB) | 追加利上げ支持がどこまで広いか | 支持が広ければ2年債・10年債利回り↑、グロース株の重しになる傾向 |
| 11/25(水)22:30 | 米10月個人消費支出(PCE)物価、7〜9月期GDP改定値 | 9月PCE物価 前年比3.6%(米経済分析局) | 金利上昇が物価要因か成長要因かを見極める | 物価が高く成長が弱ければ2022年型の組み合わせに近づく |
| 12/4(金)22:30 | 米11月雇用統計 | 10月非農業部門雇用者数+16万5千人、失業率4.1%(米労働統計局) | 利益を支える景気の体力 | 雇用が強ければ金利↑だが利益期待も下支え |
| 12/10(木)4:00 | FOMC金利決定(12月8〜9日) | 3.75〜4.00%(FRB) | 割引率の出発点となる政策金利 | 利上げ幅が大きければ実質金利↑、ナスダック・金の重し |
| 12/10(木)22:30 | 米11月CPI | 10月 前月比+0.4%、コア+0.3%(米労働統計局) | 引き締めが長引くかの判断材料 | コア0.3%以上が続けば10年債利回り↑の傾向 |
よくある質問
金利が上がると株価は必ず下がりますか?
必ずではありません。景気拡大のために金利がゆっくり上がる場合、利益の伸びが割引率の上昇を上回ることがあります。FREDのデータでは、FRBが政策金利を4%ポイント引き上げた2004年6月〜2006年6月にナスダックは5.7%上昇しました。
利上げのときに大きく下がるのはどんな株ですか?
利益が遠い将来に偏るグロース株や、借入の多いREIT・公益株が相対的に大きく揺れる傾向があります。割引率が上がると、遠い将来のお金ほど現在価値が大きく減るためです。銀行株は利ざやの拡大と貸し倒れリスクがぶつかり、方向がまちまちです。
金利が下がると株価は上がりますか?
ほかの条件が同じなら、割引率が下がって株価に有利に働く傾向があります。バーナンキ氏とカトナー氏のFRB論文は、1989〜2002年の予想外の0.25%ポイント利下げが株価の約1%上昇と結びついていたと分析しました。ただし景気後退のための利下げでは、利益の減少のほうが大きく効くことがあります。
実質金利はなぜ株価にとって重要なのですか?
実質金利は名目金利から期待インフレ率を引いたもので、インフレに勝ったあとに残る安全資産の本当の利回りです。実質金利が上がると、株式に求める利回りのハードルも上がります。2022年に米10年実質金利は-1.04%から1.58%に上がり、ナスダックは33.1%下落しました(FRED)。
米国の金利が上がると韓国株(KOSPI)も下がりますか?
影響を受ける傾向があります。米金利が上がるとドルが強くなり、外国人資金が米国へ移りやすくなるため、通貨安や外国人の株売りにつながることがあります。ただし半導体輸出など企業業績が好調なら、この圧力を打ち消すこともあります。
参考資料
- Monetary Policy: What Are Its Goals? How Does It Work? — Federal Reserve
- What Explains the Stock Market's Reaction to Federal Reserve Policy? (Bernanke·Kuttner, FEDS 2004) — Federal Reserve
- Daily Treasury Par Yield Curve Rates (2026年11月) — U.S. Department of the Treasury
- Daily Treasury Par Real Yield Curve Rates (2026年11月) — U.S. Department of the Treasury
- NASDAQ Composite Index (NASDAQCOM) — FRED, St. Louis Fed
- 10-Year Treasury Inflation-Indexed Security (DFII10) — FRED, St. Louis Fed
- 10-Year Treasury Constant Maturity (DGS10) — FRED, St. Louis Fed
- Stock market today: Dow rises, S&P 500 and Nasdaq slip to cap volatile week (2026-11-13) — Yahoo Finance