米10月CPI上振れ、10年債5%目前 FRB12月利上げは確定か
要点まとめ
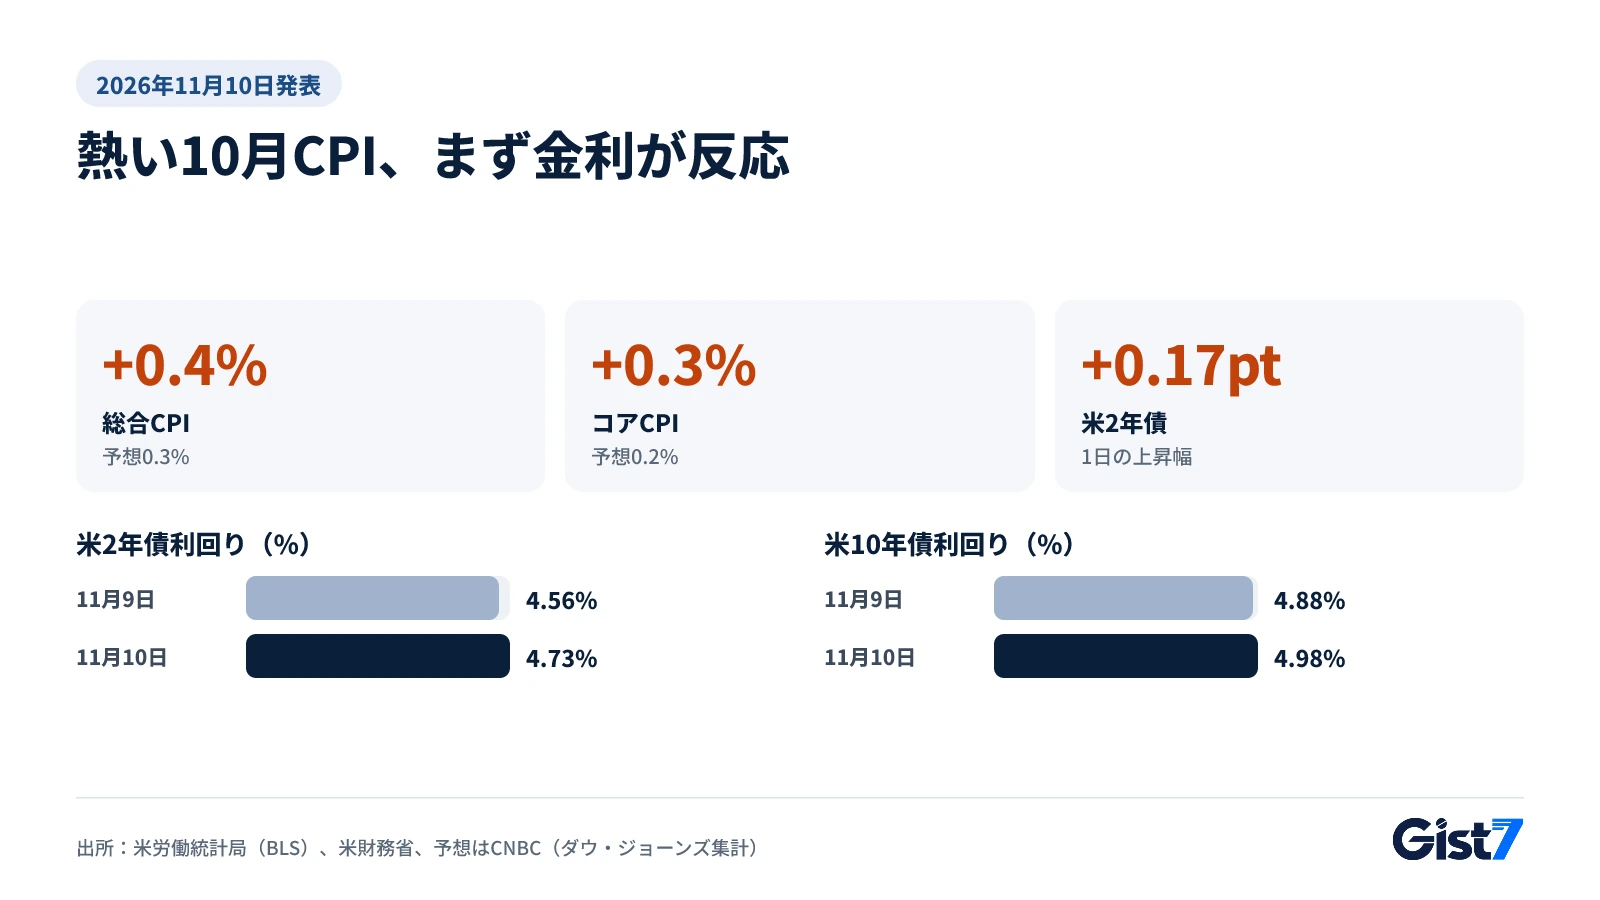
2026年11月10日発表の米10月CPIは前月比0.4%、コアは0.3%上昇し、予想(0.3%、0.2%)を上回りました。米2年債利回りは1日で0.17%ポイント上がって4.73%、10年債は4.98%と5%に迫っています。CMEフェドウオッチでは12月の0.25%ポイント利上げが完全に織り込まれ、0.5%ポイント利上げの確率も13.6%に上昇しましたが、決定は12月8~9日のFOMCで、その前にPPI・PCE・雇用統計が控えています。
- 米10月CPIは前月比+0.4%(予想0.3%)、コア+0.3%(予想0.2%)。政府閉鎖の影響で前年比は非公表(BLS)
- 米2年債4.56% → 4.73%(+0.17%ポイント)、10年債4.88% → 4.98%(+0.10%ポイント)、11月10日・米財務省
- ウォラー理事はコア0.3%以上なら12月の0.5%ポイント利上げを検討、ローガン総裁は少なくともあと2回の利上げが必要と発言
- S&P500 -0.38%、ナスダック -0.74%、ダウ -0.30%(ヤフーファイナンス終値)。金利に敏感なハイテク株の下げが大きい
- 12月FOMC前にPPI(11/13)・PCE(11/25)・雇用統計(12/4)。11月CPIは会合後の12月10日発表
米労働統計局(BLS)が2026年11月10日に発表した米10月CPI(消費者物価指数)は前月比0.4%上昇し、市場予想の0.3%を上回りました。食品とエネルギーを除くコアCPIも0.3%と、予想の0.2%を超えています。この上振れを受けて米2年債利回りは1日で0.17%ポイント、10年債利回りは0.10%ポイント上昇し、10年債は4.98%(11月10日、米財務省公表値)と5%に迫りました。FRB(米連邦準備制度理事会)の12月利上げはほぼ織り込まれましたが、利上げ幅とその後の道筋はまだ決まっていません。
米10月CPI、予想をどれだけ上回ったのか
総合・コアともに予想を0.1%ポイントずつ上回り、コアCPIは8月から3か月連続で0.3%の伸びとなりました。一度きりのサプライズではなく、同じペースが繰り返されている点が市場の警戒を強めました。
| 項目(前月比、季節調整済み) | 2026年10月 | 2026年9月 | 市場予想 |
|---|---|---|---|
| 総合CPI | +0.4% | +0.6% | +0.3% |
| コアCPI(食品・エネルギー除く) | +0.3% | +0.3% | +0.2% |
| エネルギー | +0.7% | +5.2% | - |
| 食品 | +0.5% | 0.0% | - |
| 住居費 | +0.3% | +0.4% | - |
出所:BLSの10月CPI発表資料。市場予想はCNBCが伝えたダウ・ジョーンズ集計。
BLSによると、住居費が総合指数の上昇分の30%超を占めました。CNBCによると電気料金(+0.9%)と輸送サービス(+0.8%)も上がっています。物価を押し上げた力は二つありました。ガソリンは季節調整前の実際の価格が0.7%下がったものの、季節調整後の指数では1.0%上昇し、エネルギー全体を+0.7%に押し上げました。コア側では住居費・電気料金・輸送サービスが上昇をけん引しました。
今回は前年比の伸び率が公表されませんでした。2025年の米政府閉鎖で2025年10月の調査が行われず、比較の基準となる月がないためです(BLS)。代わりに、FRBが重視するPCE(個人消費支出)物価指数は9月までの1年間で3.6%、コアは3.1%上昇したと、ダラス連銀のローリー・ローガン総裁が同日の講演で述べています。発表前の日程と予想は米CPI発表週の経済指標カレンダーにまとめています。
なぜ2年債利回りが10年債より大きく上がったのか
2年債は今後数回のFRBの決定に最も敏感な金利のため、12月利上げ観測が強まると最も大きく動きました。米財務省の公表値で、2年債は11月9日の4.56%から10日に4.73%へ0.17%ポイント、10年債は4.88%から4.98%へ0.10%ポイント上昇しました。30年債も0.09%ポイント上がり5.35%です。
短期金利が長期金利より大きく上がると、長短金利差は縮小します。10年債と2年債の差は1日で0.32%ポイントから0.25%ポイントに縮みました。市場が「今すぐ利上げが必要なほど物価が熱い」という見方に傾いたということです。10年債は11月3日にも4.95%まで上がっていましたが(米財務省)、今回は物価指標一つで1日に0.1%ポイント押し上げられました。市場がFRBの金利の道筋を計算し直している兆しと見ることができます。
12月利上げは今回のCPIで確定したのか
市場は12月利上げを既定路線とみていますが、正式な決定は12月8~9日のFOMC(連邦公開市場委員会)で下されます。CNBCが伝えたCMEフェドウオッチによると、発表後にトレーダーは12月の0.25%ポイント利上げを完全に織り込み、0.5%ポイント利上げの確率もほぼゼロから13.6%に上がりました。
FRB内部の発言も利上げに傾いています。
- クリストファー・ウォラーFRB理事は10日のロンドンでの講演で、12月の0.25%ポイント利上げ支持に傾いていると述べました。ただし10月のコアCPIが「0.3%前後かそれ以上」なら0.5%ポイントの利上げを検討すべきだとし、0.25%ポイントにとどめれば「信認が危うくなる」と語っています。同日発表のコアCPIはこの条件に当てはまりました。
- ローリー・ローガン・ダラス連銀総裁は同日、0.25%ポイントの利上げが「少なくともあと2回」必要だと述べました。FRBは9月に政策金利を3.75~4.00%へ0.25%ポイント引き上げ、10月は据え置きましたが、ローガン氏はこれを方向転換ではなくペース調整だと説明しています。
- 10月の据え置きも10対2の採決でした。反対したリサ・クック理事とベス・ハマック・クリーブランド連銀総裁は、その時点で0.25%ポイントの利上げを求めていました(FRB声明)。
それでも「確定」と言い切るには関門が残ります。12月会合までに10月の生産者物価(11月13日)、10月のPCE(11月25日)、11月の雇用統計(12月4日)が出ます。一方、11月のCPIは会合の翌日、12月10日まで発表されません。Gist 7の見方では、今回のCPIで議論の焦点は12月に利上げするかどうかから、利上げ幅(0.25%ポイントか0.5%ポイントか)と来年初めの追加利上げの回数へ移りました。
10年債利回り5%が株式の重荷になる理由
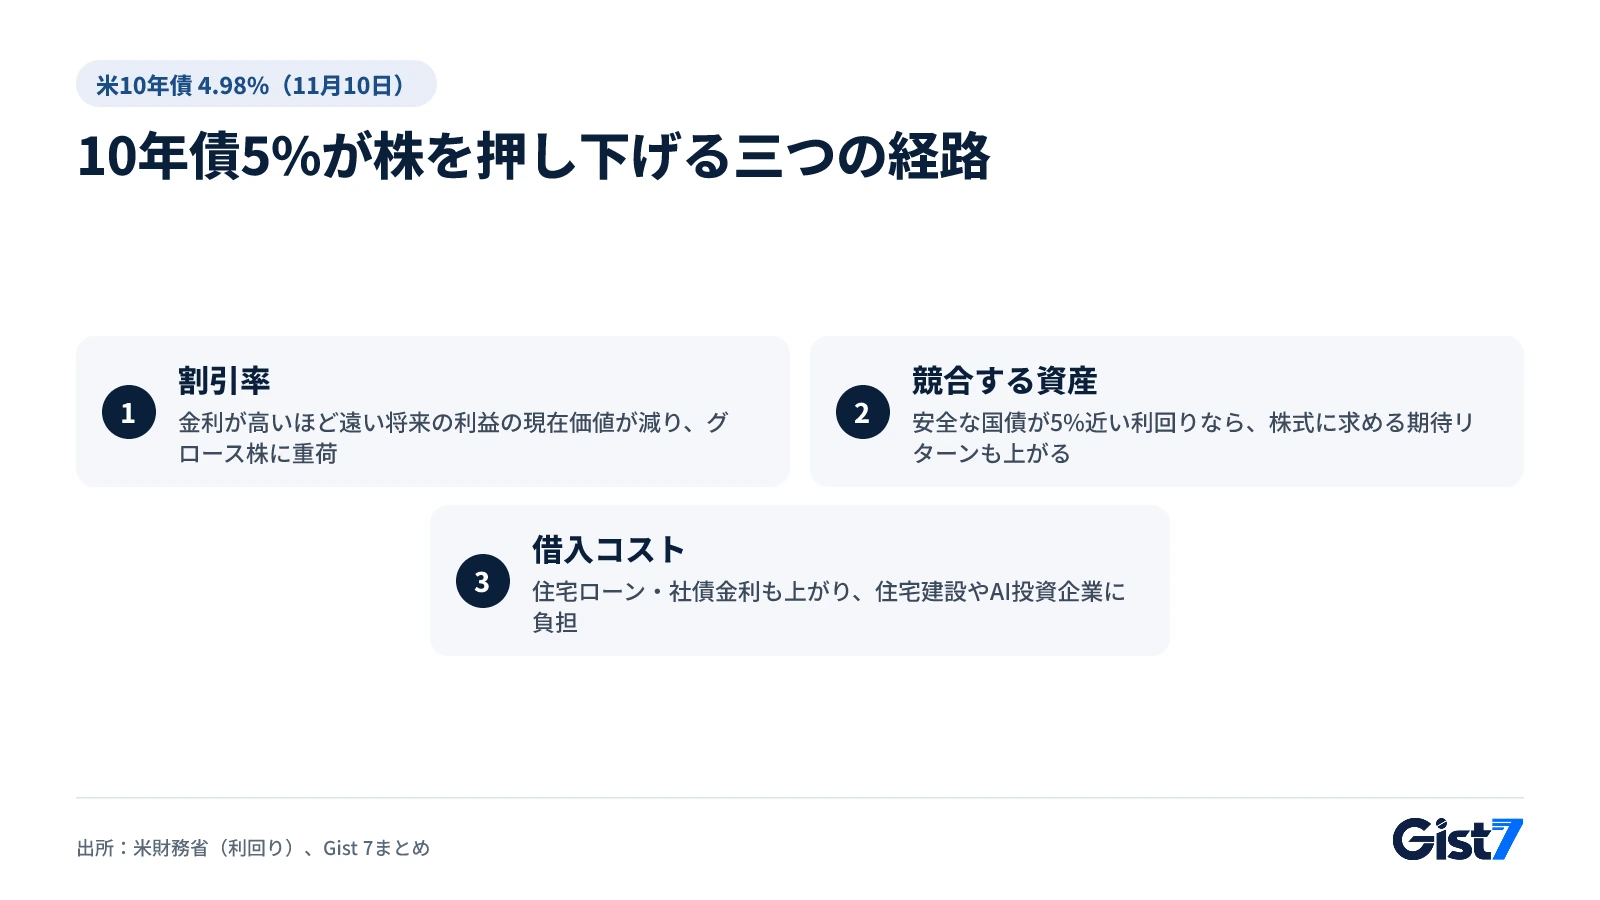
10年債利回りは株式の価値を計算するときの割引率の基準となるため、5%近くまで上がると遠い将来の利益の現在価値が目減りします。ヤフーファイナンスの終値で、10日のS&P500は0.38%安の7,520.93、ナスダック総合指数は0.74%安の25,065.88、ダウ工業株30種平均は0.30%安の52,231.89で取引を終えました。遠い将来の利益に頼るハイテク株の比重が大きいナスダックの下げが目立ちました。ソウル市場は10日日中にKOSPI反発4.39%、外国人投資家が8営業日ぶりに買い越しで取引を終えた後にCPIが出たため、米金利上昇の影響は11日の取引で表れる可能性があります。
重荷は割引率、競合する資産、借入コストという三つの経路で強まります(下の図)。今の局面で特に注目したいのは借入コストです。10年債は30年固定住宅ローン金利や社債利回りの基準となるため、住宅需要に頼る住宅建設株や、借金をしてデータセンターを建てるAI企業が先に影響を受けやすくなります。AI企業の借入負担はコアウィーブの決算とAIの借金の記事で取り上げました。
エヌビディア(ナスダック: NVDA)はこの日、取引時間中に一時6%近く下落しました。ヤフーファイナンスは、ハイテク株売りに加えてジェンスン・フアンCEOをめぐる取締役会の独立調査が引き続き重荷になったと伝えています。金利ショックと個別の悪材料が重なったケースで、下げ幅すべてをCPIのせいとみるのは難しいでしょう。
市場影響マップ
| 資産・指標 | 方向 | 強さ | つながり(なぜ) |
|---|---|---|---|
| 米2年債利回り | ↑ | 強 | 12月利上げと0.5%ポイント利上げ観測を即座に反映(4.56% → 4.73%、米財務省) |
| 米10年債利回り | ↑ | 強 | インフレ定着への警戒で長期金利も上昇(4.88% → 4.98%、米財務省) |
| ドル指数 | ↑圧力(実際の動きは未確認) | 中 | 米金利が他国より上がるとの見方がドル需要を高めやすい |
| ウォン・ドル相場(韓国の主要為替レート) | ↑圧力(ウォン安方向) | 中 | 10日のソウル日中終値1,337.5ウォン(9.6ウォン安、ソウル経済)はCPI発表前の数字で、その後のドル高が反映される可能性 |
| 金 | ↓ | 中 | 利息を生まない金は実質金利の上昇に弱い。金先物は約1.8%安の1オンス4,041.40ドル(ヤフーファイナンス相場、米東部10日午後) |
| S&P500 | ↓ | 弱 | 割引率の上昇で株価水準に重荷(-0.38%) |
| ナスダック | ↓ | 中 | 遠い将来の利益に頼るハイテク株は金利により敏感(-0.74%) |
| ビットコイン | ↓ | 中 | 金利上昇でリスク資産選好が弱まりやすい。約1.4%安の7万3,900ドル前後(ヤフーファイナンス相場、米東部10日午後) |
| KOSPI(韓国の代表的な株価指数) | ↓圧力 | 弱 | 10日の4%台の反発はCPI発表前。米金利上昇はリスク選好を下げる方向に働く可能性 |
| 住宅建設・REIT | ↓ | 中 | 10年債に連動する住宅ローン金利の上昇 |
| 米長短金利差(10年-2年) | 縮小 | 中 | 短期金利の上昇が大きく0.32%ポイント → 0.25%ポイント |
直接の影響が小さいもの: 原油(WTI)。WTI12月物は約0.55%安(ヤフーファイナンス相場)で、CPIより原油自体の需給材料が大きかったとみられます
- 住宅ローン:米金利が上がると日本や韓国など各国の市場金利もつられやすく、固定金利ローンに上昇圧力がかかる可能性があります。
- 為替・海外通販:ドル高が進めば円やウォンでのドル建て支払いの負担が増える可能性があります。
- 米国株の投資家:グロース株の比率が高いほど、金利変動による評価額の振れが大きくなります。
市場の反応はほかの要因によって変わる可能性があり、この表は投資判断の根拠ではありません。
次に注目する指標
| 日時(日本時間) | 指標・日程 | 前回値 | この記事との関係 | こうなれば |
|---|---|---|---|---|
| 11/13(金)22:30 | 米10月生産者物価指数(PPI) | 9月 前月比+1.3%、前年比+6.3%(BLS) | 企業段階の物価が消費者物価に波及するか | 予想を上回れば0.5%ポイント利上げ観測↑、国債利回り↑の傾向 |
| 11/25(水)22:30 | 米10月PCE物価+7~9月期GDP改定値(BEA) | 9月PCE 前年比3.6%、コア3.1%(ダラス連銀講演) | FRBが目標とする物価指標 | コアが0.3%を超えれば利上げ幅の議論が強まる可能性 |
| 12/4(金)22:30 | 米11月雇用統計 | 10月 非農業部門雇用者数+16万5,000人、失業率4.1%(BLS) | 景気が利上げに耐えられるか | 雇用が強ければ利上げ路線維持、急減速ならペース調整の根拠に |
| 12/10(木)4:00 | FOMCの金利決定・経済見通し(12月8~9日会合) | 政策金利3.75~4.00%(FRB) | この記事の中心的な問いへの答え | 0.5%ポイント利上げなら2年債・ドル↑、グロース株の重荷が増す傾向 |
| 12/10(木)22:30 | 米11月CPI | 10月 前月比+0.4%、コア+0.3%(BLS) | FOMC後に出る最初の物価指標 | 再び0.3%以上なら来年初めの追加利上げ観測↑ |
よくある質問
米10月CPIはどれくらい上がりましたか?
BLSによると、2026年10月のCPIは季節調整済みで前月比0.4%、コアCPIは0.3%上昇しました。ダウ・ジョーンズ集計の予想はそれぞれ0.3%と0.2%でした。2025年の政府閉鎖で2025年10月の調査がなかったため、前年比は公表されていません。
CPI発表後に米国債利回りが上がったのはなぜですか?
物価が予想を上回り、FRBが12月に利上げし、その幅も大きくなりうるとの見方が強まったためです。米財務省の公表値で11月10日の2年債は0.17%ポイント上がって4.73%、10年債は0.10%ポイント上がって4.98%でした。
FRBの12月利上げは確定ですか?
正式な決定は12月8~9日のFOMCなので確定ではありません。ただCNBCが伝えたCMEフェドウオッチでは0.25%ポイントの利上げが完全に織り込まれ、ウォラー理事とローガン総裁も利上げを支持しました。残る焦点は利上げ幅とその後の回数です。
10年債利回り5%が株式の重荷になるのはなぜですか?
10年債利回りは株式の価値を測る割引率の基準で、上がると将来の利益の現在価値が目減りします。11月10日に10年債が4.98%(米財務省)まで上がると、ハイテク株の比重が大きいナスダックは0.74%下げ、S&P500の0.38%安より下げ幅が大きくなりました(ヤフーファイナンス終値)。
ウォラー理事が示した0.5%ポイント利上げの条件は何ですか?
ウォラー理事は11月10日の講演で、10月のコアCPIが0.3%前後かそれ以上なら、12月会合で0.5%ポイントの利上げを検討すべきだと述べました。同日のコアCPIは0.3%で条件を満たし、CMEフェドウオッチの0.5%ポイント利上げ確率も13.6%に上がりました(CNBC)。
米国の利上げは日本の住宅ローン金利に影響しますか?
直接決まるわけではありませんが、米国債利回りが上がると日本を含む各国の市場金利もつられやすく、固定金利型ローンに上昇圧力がかかる可能性があります。実際の影響は日本銀行の政策や国内の債券市場の動きによって変わります。
参考資料
- Consumer Price Index – October 2026(米労働統計局)
- Daily Treasury Par Yield Curve Rates 2026年11月(米財務省)
- ウォラー理事講演 The Economic Outlook and Some Thoughts on Labor Market Dynamism(FRB)
- ローガン総裁講演 Economic and monetary policy outlook(ダラス連銀)
- CPI inflation report: October 2026(CNBC)
- Stock market today: Dow, S&P 500, Nasdaq slip as hot CPI fuels rate hike odds(ヤフーファイナンス)
- ウォン・ドル相場、2日続落し1,337.5ウォンで終了(ソウル経済、韓国語)
- FOMC声明 2026年10月28日(FRB)
- Release Calendar 2026(米労働統計局)
- Release Schedule(米経済分析局)
- FOMC会合日程(FRB)