ナスダック下落の理由、13日の半導体売りにPPI6.5%と金利5.15%
要点まとめ
ナスダック下落の理由は、2026年11月13日に半導体株売りと米10月生産者物価指数(PPI)の前年比6.5%上昇、10年債利回り5.15%が重なったことです。PPIは前月比0.3%と予想を下回りましたが、エネルギー以外の財や輸送の価格が上がり、物価圧力の広がりを示しました。それでも週間ではS&P500が2.51%、ナスダックが2.27%上昇し、次の試金石は来週のAI半導体決算と25日のPCE物価です。
- 11月13日はナスダック25,136.27(-0.91%)、S&P500 7,561.67(-0.40%)、ダウ52,347.55(+0.10%)とまちまち(ヤフー・ファイナンス)
- 10月PPIは前月比0.3%(予想0.4%)だが前年比6.5%で2022年11月以来の大きさ、コアは前年比4.9%(BLS)
- 10年債利回りは5.15%(米財務省)で週間0.29ポイント上昇、前日に上げたAMDは約9%、ブロードコムは約6%下落(取引時間中)
- 週間ではS&P500 +2.51%、ナスダック +2.27%、ダウ +2.07%だが、上昇分の大半は月曜日1日で生まれた
- エヌビディア決算(日本時間18日朝)と25日のPCE物価が、5%台の金利に利益が耐えられるかを占う
2026年11月13日(米東部時間)の米国株はまちまちで終わりました。ヤフー・ファイナンスの終値によると、ナスダック総合指数は0.91%安の25,136.27、S&P500は0.40%安の7,561.67で、ダウ工業株30種平均だけが0.10%高の52,347.55と持ちこたえました。この日のナスダック下落の理由は、半導体株売りと金利上昇が重なったことにあります。朝に発表された米10月生産者物価指数(PPI)が前年比6.5%上昇し、米10年債利回りを5.15%(米財務省)まで押し上げ、前日に上昇した半導体株が一斉に売られました。それでも週間では3指数とも2%以上上昇しています。
ナスダック下落の理由、半導体売りに金利上昇が重なった
金曜日の下落の中心は半導体株で、PPIと金利上昇はその売りを増幅した背景でした。大型ハイテク株の比重が大きいナスダックが0.91%下げた一方、半導体の比重が小さいダウは小幅高でした。指数間のこの差が、売りがどこに集中したかを示しています。
ヤフー・ファイナンスによると、AMD(ナスダック: AMD)は取引時間中に約9%、ブロードコム(ナスダック: AVGO)は約6%下げ、インテル(ナスダック: INTC)とマイクロン・テクノロジー(ナスダック: MU)もそれぞれ約5%下落しました。今回の半導体株安は、前日の上昇分を戻した性格が強いといえます。AMDとブロードコムは、ジェンスン・フアン氏の辞任でエヌビディアが急落した12日にはむしろ大きく上昇していました。代わりの銘柄を探した資金がこれらに移り、1日で抜けたとみられます。
エヌビディア(ナスダック: NVDA)は一時4%超下げた後、下げ幅を2%台に縮めましたが、時価総額は4兆ドルを下回りました。同じ日、HSBC(ロンドン証券取引所: HSBA)はエヌビディアの投資判断を「ホールド」に引き下げ、目標株価を170ドルとしました。担当アナリストは経営の後継計画が不透明で、輸出規制が強まるリスクもあると指摘しています(ヤフー・ファイナンス)。
金利がこの巻き戻しを大きくしました。半導体・AI企業の株価には遠い将来の利益への期待が多く織り込まれているため、割引率の役割を持つ10年債利回りが上がると現在価値がより大きく削られます。米財務省の公表値では、10年債利回りは12日の5.10%から13日に5.15%へ上昇し、ヤフー・ファイナンスによると取引時間中には5.17%と10月以来の高水準を付けました。一方、2年債は4.86%から4.88%へ0.02ポイントの上昇にとどまり、長期金利の上げが目立ちました。
変動性指数(VIX)は一時20を超え、19.06(+1.92%)で終えました。ビットコインは約3カ月ぶりに7万ドルを割り込みました(ヤフー・ファイナンス)。5週連続のビットコイン下落とETFからの資金流出が、金利負担の中でもう一段続いた形です。
生産者物価(PPI)発表、CPIの後に何を加えたか
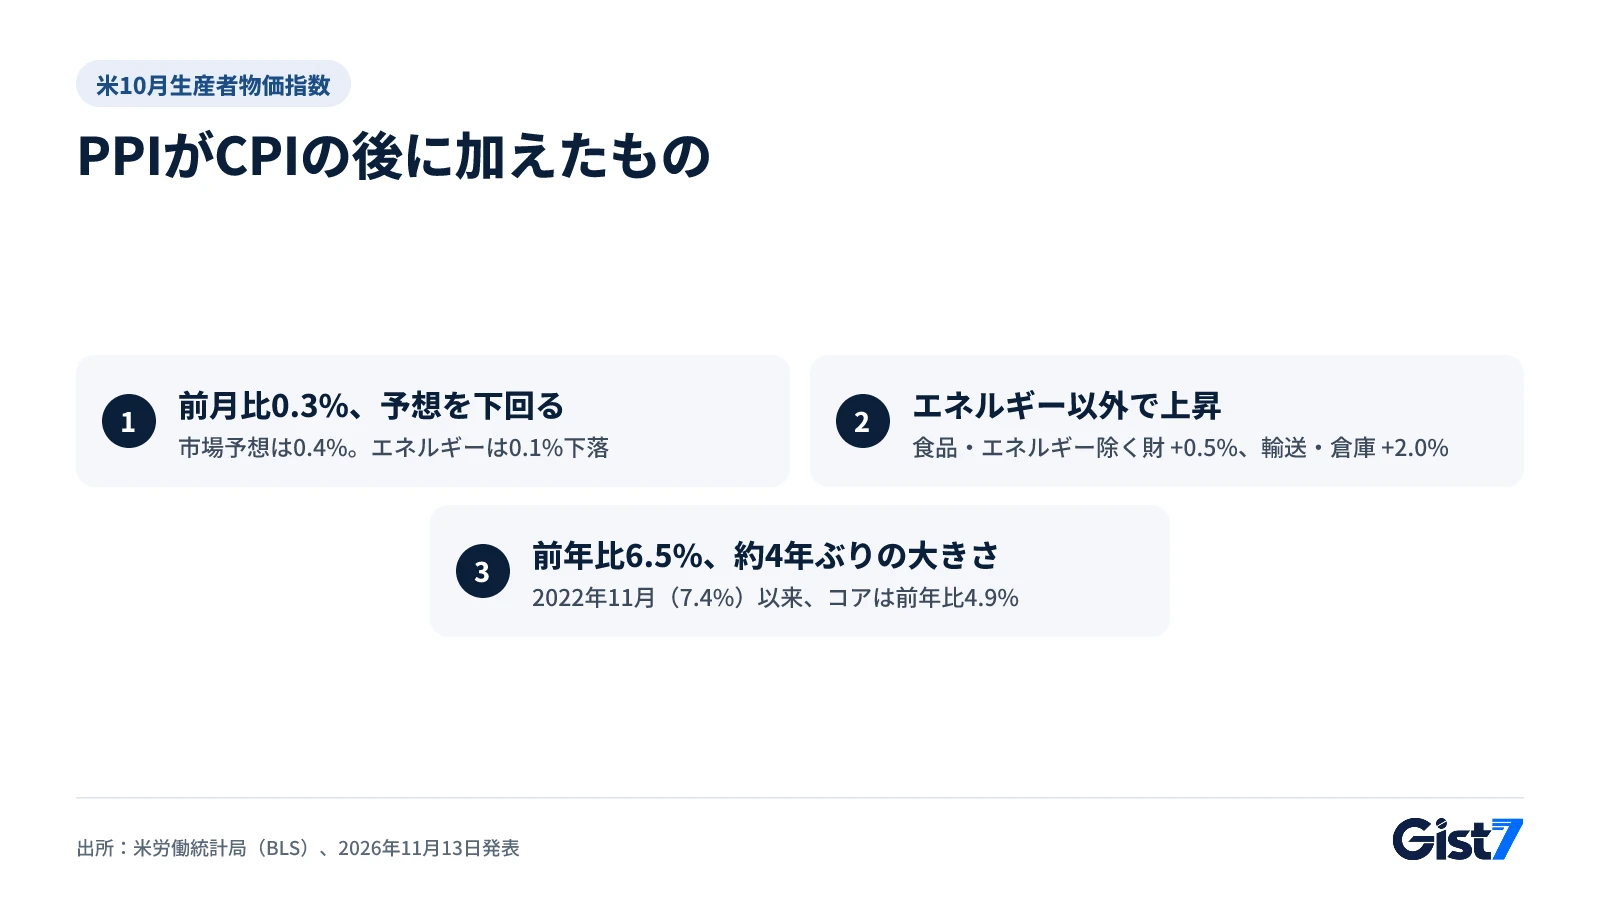
米国の生産者物価指数(PPI)は、企業が生産した財やサービスを販売する際に受け取る価格の変化を測る物価指標で、消費者物価より一歩先に動くことが多い指標です。米労働統計局(BLS)の13日の発表によると、10月の最終需要物価は前月比0.3%上昇し、ヤフー・ファイナンスが伝えた市場予想(0.4%)を下回りました。しかし前年比では6.5%上昇し、2022年11月(7.4%)以来の大きな伸びとなりました。
内訳を見ると印象が変わります。エネルギー価格は0.1%下がった一方、食品・エネルギーを除く財は0.5%、食品は1.3%、輸送・倉庫サービスは2.0%上昇しました。食品・エネルギー・流通マージンを除くコアPPIは前月比0.5%、前年比4.9%でした。燃料ではなく、それ以外の品目が物価を押し上げたことになります。
| 10月PPIの項目(BLS) | 前月比 | 前年比 |
|---|---|---|
| 最終需要全体 | +0.3% | +6.5% |
| 食品・エネルギー・流通マージン除く | +0.5% | +4.9% |
| 財全体 | +0.5% | +10.2% |
| 食品・エネルギー除く財 | +0.5% | - |
| エネルギー | -0.1% | - |
| 輸送・倉庫サービス | +2.0% | - |
出所:米労働統計局 10月PPI発表資料(2026年11月13日発表)
3日前に出た10月CPI 0.4%と10年債5%接近が「12月利上げ」を固めたとすれば、今回のPPIは物価圧力がエネルギーの外に広がっている根拠を加えました。ミシェル・ボウマンFRB理事も今週初め、物価圧力が最近広がる兆しを見せていると述べています(ヤフー・ファイナンス)。CNBCが伝えたCMEフェドウォッチによると、市場は12月9日の利上げを100%織り込み、0.25ポイント利上げの確率は約87%、0.5ポイントは約13%でした。CPI直後と大きな差はありません。Gist 7は、PPIが変えたのは12月の利上げ幅ではなく、利上げがどれだけ長く続くかという計算だとみています。
米国株の週間まとめ、1週間で見るとどこに立っているか
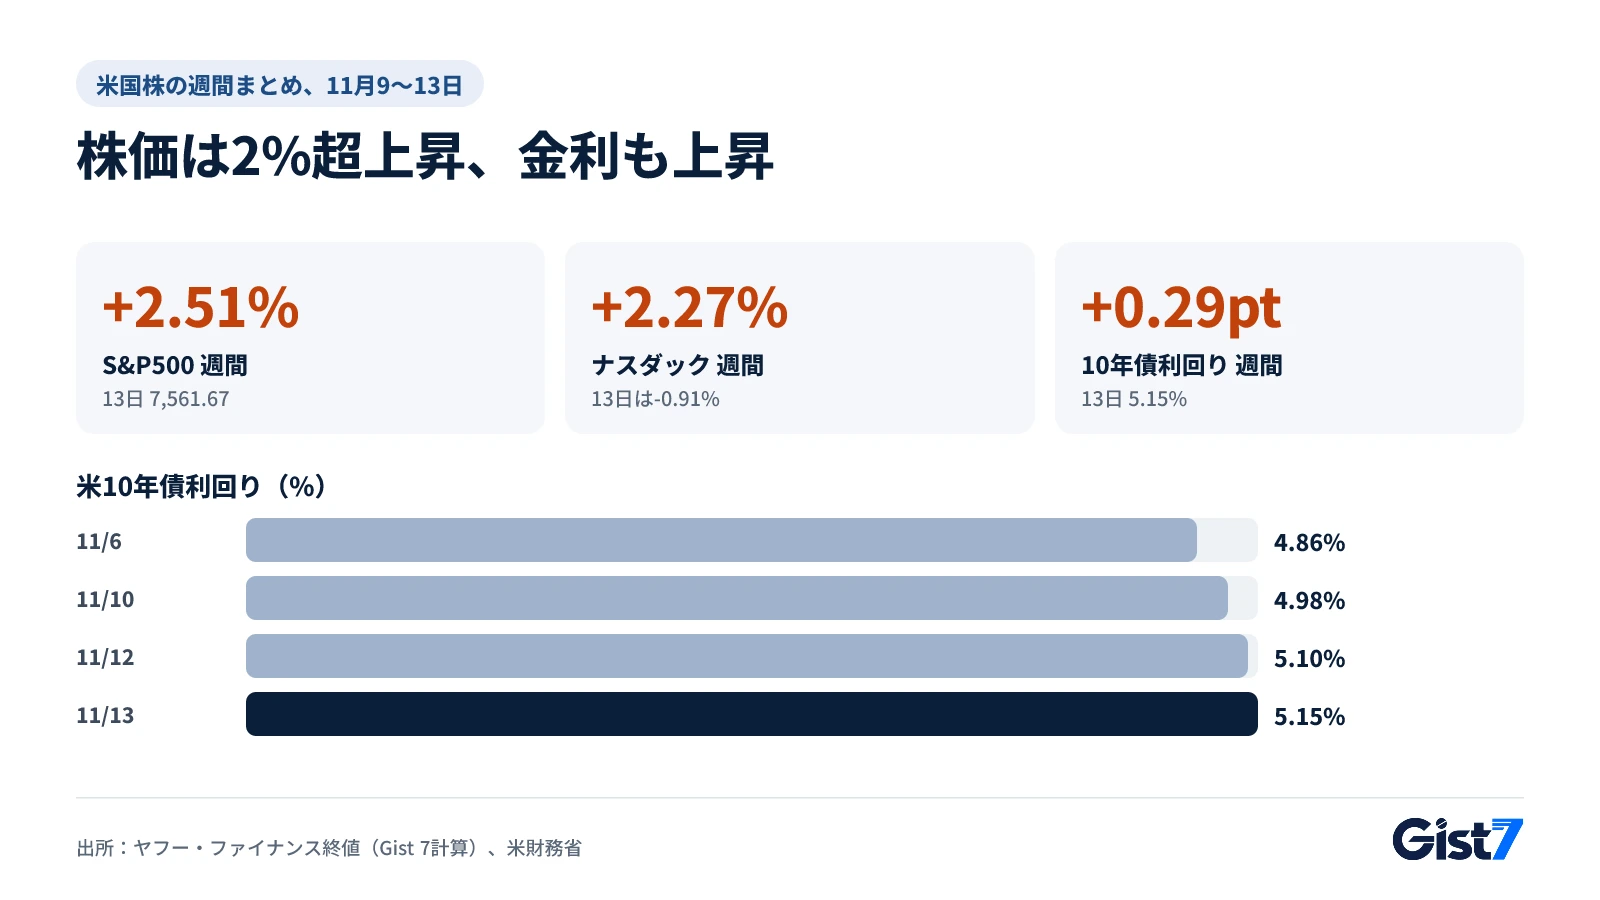
1週間全体で見れば、米国株は反発した週でした。ただし上昇分の大半は月曜日1日で生まれ、残りの4日間は金利とエヌビディアの悪材料で上下を繰り返しました。水曜日にはコアウィーブ(ナスダック: CRWV)の決算がAI半導体への期待を一時的に呼び戻しました。前週金曜日(11月6日)の終値と比べると、S&P500は2.51%、ナスダックは2.27%、ダウは2.07%上昇しました(ヤフー・ファイナンス終値、Gist 7計算)。
| 日付(米東部) | S&P500 | ナスダック総合 | 10年債利回り | その日の材料 |
|---|---|---|---|---|
| 11/6(金) | 7,376.86 | 24,579.43 | 4.86% | 前週の終値 |
| 11/9(月) | 7,549.94(+2.35%) | 25,253.14(+2.74%) | 4.88% | 原油急落、半導体の押し目買い |
| 11/10(火) | 7,520.93(-0.38%) | 25,065.88(-0.74%) | 4.98% | 10月CPI前月比0.4% |
| 11/11(水) | 7,619.38(+1.31%) | 25,466.19(+1.60%) | 債券市場休場 | コアウィーブ決算 |
| 11/12(木) | 7,592.40(-0.35%) | 25,366.09(-0.39%) | 5.10% | ジェンスン・フアン氏辞任 |
| 11/13(金) | 7,561.67(-0.40%) | 25,136.27(-0.91%) | 5.15% | 10月PPI前年比6.5%、半導体売り |
出所:指数はヤフー・ファイナンス終値、10年債利回りは米財務省公表値
S&P500の週間上昇幅184.81ポイントのうち、173.08ポイントが月曜日の分でした。水曜日の高値と比べると、ナスダックは2日間で1.30%を失っています。同じ週に10年債利回りは4.86%から5.15%へ0.29ポイント、2年債は4.51%から4.88%へ0.37ポイント上昇しました(米財務省)。
Gist 7の見方では、今週の核心は指数の上昇率より金利の水準です。10年債利回りが5%を超えた状態で株価が上がるには、企業利益がそれだけ速く伸びているという確認が必要です。その最初の試金石が、来週火曜日(米東部時間)のエヌビディア決算です。
市場影響マップ
表は11月13日(米東部時間)1日の動きを基準にしています。
| 資産・指標 | 方向 | 強さ | つながり(なぜ) |
|---|---|---|---|
| 米10年債利回り | ↑ | 強 | PPIが物価の高止まり懸念を強めた、5.10% → 5.15%(米財務省) |
| ナスダック | ↓ | 中 | 半導体売りと割引率上昇が重なった、-0.91% |
| 半導体セクター | ↓ | 強 | 前日に上げたAMD(約-9%)・ブロードコム(約-6%)が反落、エヌビディア格下げ(取引時間中、ヤフー・ファイナンス) |
| ビットコイン | ↓ | 中 | 利上げ観測の中でリスク回避、約3カ月ぶりに7万ドル割れ |
| KOSPI(韓国総合株価指数) | ↓ | 中 | 米半導体安が16日(月)の取引開始時にサムスン電子(KOSPI: 005930)・SKハイニックス(KOSPI: 000660)に反映される可能性。13日終値5,290.53はKOSPIの日中反転の記事を参照 |
直接の影響が小さいもの: 米2年債利回り(+0.02ポイント、4.88%)、S&P500(-0.40%)、ドル指数、ウォン・ドル相場、金(1オンス3,880ドル前後で横ばい)、原油(WTI 1バレル88.82ドル前後で横ばい)、VIX(19.06)。相場は13日のヤフー・ファイナンス・米財務省基準。ドル指数とウォン・ドルは13日の米国市場での数値を確認できませんでした
- 借入金利:米10年債は住宅ローンや社債金利の基準のため、5%台が続けば米国の借入コストは高止まりし、日本を含む各国の市場金利にも上向きの圧力になり得ます。
- 米国株投資:米半導体株の値動きが大きくなり、為替と株価の変動が重なって円建てのリターンを揺らす可能性があります。
市場の反応は他の要因によって変わる可能性があり、この表は投資判断の根拠ではありません。
次に注目する指標
| 日時(日本時間) | 指標・予定 | 前回値 | この記事との関係 | こう出たら |
|---|---|---|---|---|
| 11/18(水)朝 | エヌビディア第3四半期(2027年度)決算、米国17日の取引終了後に発表・電話会議は午前7時 | 第2四半期売上高962億ドル、第3四半期の会社見通し1,080億ドル±2%(エヌビディア) | 5%台の金利で利益が持ちこたえる根拠になるか | 見通しを上回れば半導体反発の材料、下回れば金曜日の売りが続く傾向 |
| 11/25(水)22:30 | 米10月PCE物価・7〜9月期GDP改定値(米経済分析局) | 9月PCE前年比3.6%、コア3.1%(BEA) | PPIの財・輸送価格がFRBの基準物価に波及したか | 高ければ金利・ドル↑、グロース株に重しの傾向 |
| 12/4(金)22:30 | 米11月雇用統計(米労働統計局) | 10月非農業部門雇用者数+16.5万人、失業率4.1%(BLS) | 利上げ後の道筋を左右する雇用の強さ | 雇用が強ければ追加利上げ観測↑ |
| 12/10(木)4:00 | FOMC政策金利決定・経済見通し(12月8〜9日会合) | 政策金利3.75〜4.00%(FRB 10月決定) | 今週の金利上昇の行き着く先 | 0.5ポイント利上げなら2年債・ドル↑、ハイテク株の重しが強まる傾向 |
よくある質問
11月13日にナスダックが下がったのはなぜですか?
直接の原因は半導体株売りです。前日に上げたAMDが取引時間中に約9%、ブロードコムが約6%下げ、HSBCがエヌビディアの投資判断を引き下げました。さらに10月PPIが前年比6.5%となり、10年債利回りが5.15%まで上がったことがハイテク株の重しを強めました。
10月PPIは予想より高かったのですか、低かったのですか?
前月比0.3%で市場予想(0.4%)を下回りました。ただ前年比6.5%は2022年11月以来の大きさで、エネルギーが下がったにもかかわらず食品・エネルギーを除く財(+0.5%)と輸送・倉庫サービス(+2.0%)が上がり、物価圧力が広がったとの見方が強まりました。
PPIとCPIは何が違いますか?
CPIは消費者が支払う価格、PPIは企業が販売時に受け取る価格を測ります。PPIが先に上がると時間差で消費者価格に転嫁される可能性があるため、物価の先行きを占うのに使われます。一部のPPI項目はFRBが重視するPCE物価の計算にも使われます。
今週の米国株は結局上がったのですか?
上がりました。11月6日終値比でS&P500は2.51%、ナスダックは2.27%、ダウは2.07%上昇しました(ヤフー・ファイナンス終値、Gist 7計算)。ただしS&P500の週間上昇分の大半は月曜日1日で生まれ、火曜日以降は金利上昇で上下を繰り返しました。
FRBは12月にどれだけ利上げしますか?
CNBCが伝えたCMEフェドウォッチによると、市場は12月9日の利上げを100%織り込み、0.25ポイントの確率を約87%、0.5ポイントを約13%とみています。決定は日本時間12月10日午前4時で、それまでに出る10月PCEと11月雇用統計が利上げ幅を左右します。
エヌビディアの決算はいつですか?
エヌビディアは米東部時間11月17日(火)の取引終了後に第3四半期(2027年度)決算を発表し、電話会議は日本時間18日午前7時(米東部17日午後5時)に開きます。会社が8月に示した第3四半期の売上高見通しは1,080億ドル±2%です。
参考資料
- Producer Price Index News Release, October 2026 — U.S. Bureau of Labor Statistics
- Daily Treasury Par Yield Curve Rates (November 2026) — U.S. Department of the Treasury
- Stock market today: Dow rises, S&P 500 and Nasdaq slip to cap volatile week, Nvidia stock plunge deepens — Yahoo Finance
- Stock market news for Nov. 13, 2026 — CNBC
- NVIDIA Sets Conference Call for Third-Quarter Financial Results — NVIDIA