Por qué caen las bolsas cuando suben los tipos de interés
Resumen clave
Las bolsas caen cuando suben los tipos de interés por una mayor tasa de descuento, más costes financieros y el paso del dinero a bonos. El crecimiento sufre más, pero el Nasdaq subió en 2004-2006. A 13 de noviembre de 2026, el bono a 10 años rendía un 5,15 % y el real, un 2,91 %.
- Si la tasa de descuento pasa del 4 % al 5 %, el valor actual de 100 dólares cobrados dentro de 30 años cae un 25 % (cálculo de Gist 7)
- Según un estudio de la Fed (Bernanke y Kuttner), un recorte sorpresa de 0,25 puntos se asociaba a una subida bursátil de alrededor del 1 %
- Las acciones de crecimiento y los REIT oscilan más, las de valor menos y los bancos, de forma desigual
- El Nasdaq ganó un 5,7 % en el ciclo de alzas de 2004-2006 y perdió un 33,1 % en 2022, cuando el rendimiento real subió 2,6 puntos (FRED)
- De la subida de 0,27 puntos del bono a 10 años entre el 9 y el 13 de noviembre de 2026, 0,25 puntos fueron rendimiento real
Si la tasa de descuento sube del 4 % al 5 %, 100 dólares que se cobrarán dentro de 30 años valen hoy un 25 % menos (cálculo de Gist 7). Ese cálculo explica buena parte de por qué caen las bolsas cuando suben los tipos de interés. Con tipos más altos sube la tasa de descuento con la que se traducen los beneficios futuros a valor actual, aumenta la carga de intereses de empresas y consumidores, y la rentabilidad asegurada de la deuda pública se vuelve más atractiva, de modo que el dinero sale de la bolsa hacia los bonos. Sin embargo, no todas las acciones caen lo mismo. Las de crecimiento, cuyos beneficios están lejos en el tiempo, son las que más oscilan, y ha habido épocas en que los tipos subieron porque la economía iba bien y las bolsas subieron con ellos.
Por qué caen las bolsas cuando suben los tipos de interés: tres vías
La tasa de descuento: los mismos beneficios valen menos
El precio de una acción es el valor actual del dinero que la empresa espera ganar en el futuro. Por eso, cuando sube la tasa de descuento, el valor teórico de la acción baja aunque las previsiones de beneficios no cambien. La tasa de descuento es el porcentaje con el que se convierte dinero futuro en valor presente; puede entenderse como el rendimiento de la deuda pública más una prima por el riesgo de tener acciones.
Basta con que suba un punto porcentual, del 4 % al 5 %, para que los flujos lejanos pierdan mucho valor (cálculo de Gist 7, interés compuesto simple).
| Cuándo se cobran 100 dólares | Valor actual al 4 % | Al 5 % | Variación |
|---|---|---|---|
| Dentro de 1 año | 96,15 dólares | 95,24 dólares | -1,0 % |
| Dentro de 10 años | 67,56 dólares | 61,39 dólares | -9,1 % |
| Dentro de 20 años | 45,64 dólares | 37,69 dólares | -17,4 % |
| Dentro de 30 años | 30,83 dólares | 23,14 dólares | -25,0 % |
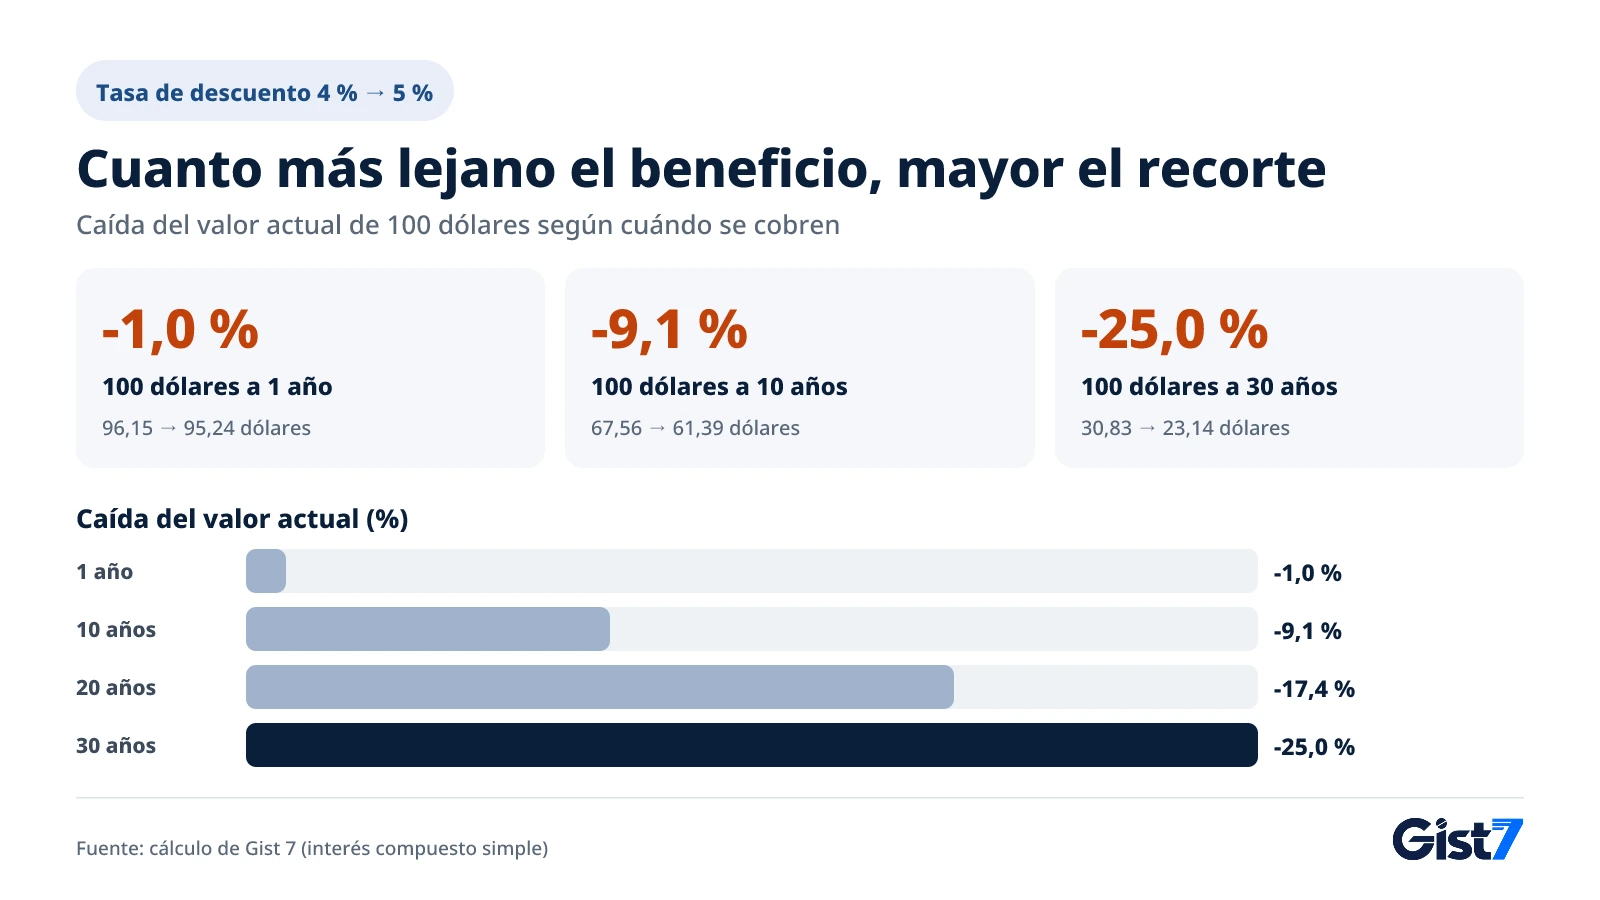
Las tecnológicas y biotecnológicas cuyo valor depende de beneficios a 10 o 20 años se parecen a las filas de abajo de la tabla; las empresas que ya ganan dinero de forma estable, a las de arriba. Por eso las acciones con un PER (relación precio-beneficio) alto son más sensibles a los tipos.
Según un estudio de la Fed de 2004 firmado por Ben Bernanke y Kenneth Kuttner, con datos de 1989 a 2002, un recorte inesperado de 0,25 puntos en el objetivo de los fondos federales se asociaba a una subida de alrededor del 1 % en los principales índices bursátiles de EE. UU. La mayor parte de esa reacción no se explicaba por el tipo de interés en sí, sino por cambios en la rentabilidad extra que los inversores exigen por tener acciones, la llamada prima de riesgo. Leído al revés, una subida sorpresa vuelve más exigentes a los inversores y empuja la tasa de descuento al alza por segunda vez.
Los beneficios: costes financieros y menos consumo
Con el tiempo, unos tipos más altos también pueden reducir los propios beneficios. Las empresas endeudadas deben refinanciar préstamos a tipo variable y bonos que vencen a tipos más altos, por lo que su gasto en intereses aumenta. La Fed explica que, cuando baja los tipos, los préstamos al consumo se abaratan y el gasto crece. Las subidas funcionan al revés: si encarecen los préstamos para coches y las hipotecas, las ventas de las empresas pueden resentirse. El efecto de la tasa de descuento se refleja en la bolsa el mismo día del anuncio, mientras que la caída de beneficios se confirma a lo largo de varios trimestres de resultados.
El movimiento del dinero: cuando el Tesoro paga un 5 %
Cuando sube el rendimiento de la deuda pública, aumenta lo que se puede ganar sin riesgo y se debilitan, en términos relativos, los motivos para tener acciones. La propia Fed señala en su guía sobre política monetaria que los cambios en los tipos suelen afectar a las bolsas al alterar el atractivo relativo de las acciones. Según el Departamento del Tesoro de EE. UU., el 13 de noviembre de 2026 el bono a 10 años rendía un 5,15 % y el rendimiento real a 10 años (el de los bonos ligados a la inflación, TIPS) era del 2,91 %. El rendimiento real es el nominal menos la inflación esperada: la recompensa auténtica que queda tras batir a la inflación.
La rentabilidad por beneficio, el inverso del PER, facilita la comparación. Una acción que cotiza a 25 veces beneficios tiene una rentabilidad por beneficio del 4 %, por debajo del 5 % del bono a 10 años, así que el inversor necesita confiar en que los beneficios crecerán rápido para elegirla. Cuanto más suben los tipos, más alto queda ese listón. Se trata, eso sí, de una comparación simple. Los beneficios empresariales pueden crecer con la inflación, por lo que algunos analistas sostienen que la referencia adecuada es el rendimiento real (2,91 % el 13 de noviembre). La misma lógica explica por qué el oro, que no paga intereses, se debilita cuando sube el rendimiento real (nuestro artículo sobre el oro y los tipos reales).
¿Caen todas las acciones por igual? Crecimiento, valor y bancos
No. Los sectores cuyos beneficios quedan lejos o que cargan con mucha deuda oscilan más, mientras que los que tienen beneficios sólidos hoy, o que ganan más cuando suben los tipos, aguantan mejor. Según Yahoo Finance, el 13 de noviembre de 2026, cuando el bono a 10 años subió al 5,15 %, el Nasdaq cayó un 0,91 % y el Dow Jones de Industriales subió un 0,10 %. El distinto peso de la tecnología llevó a los dos índices en direcciones opuestas el mismo día.
| Tipo | Tendencia cuando suben los tipos | Por qué |
|---|---|---|
| Acciones de crecimiento (tecnología, biotecnología) | Caen más | Sus beneficios están lejos y la tasa de descuento pesa más |
| Acciones de valor (beneficios estables) | Caen menos | Más valor procede de los beneficios actuales, PER más bajo |
| Acciones de alto dividendo, REIT, eléctricas | Bajo presión | El dividendo compite con los bonos; REIT y eléctricas están muy endeudados |
| Bancos | Desigual | El margen de intereses puede ampliarse, pero también sube el riesgo de impagos |
¿Cuándo suben las bolsas aunque suban los tipos? 2004-2006 frente a 2022
Que las bolsas aguanten una subida de tipos depende de por qué suben y a qué velocidad. Al poner lado a lado dos ciclos de alzas de la Fed con datos de FRED, la diferencia es clara.
| Concepto (fin de mes / fin de año) | Junio 2004 → junio 2006 | Dic. 2021 → dic. 2022 |
|---|---|---|
| Objetivo de fondos federales | 1,25 % → 5,25 % | Techo 0,25 % → 4,50 % |
| Bono del Tesoro a 10 años | 4,62 % → 5,15 % (+0,53 pts) | 1,52 % → 3,88 % (+2,36 pts) |
| Rendimiento real a 10 años | 2,10 % → 2,54 % (+0,44 pts) | -1,04 % → 1,58 % (+2,62 pts) |
| Nasdaq Composite | 2.055,65 → 2.172,09 (+5,7 %) | 15.644,97 → 10.466,48 (-33,1 %) |
Fuente: FRED (Reserva Federal H.15, Nasdaq); variaciones calculadas por Gist 7.
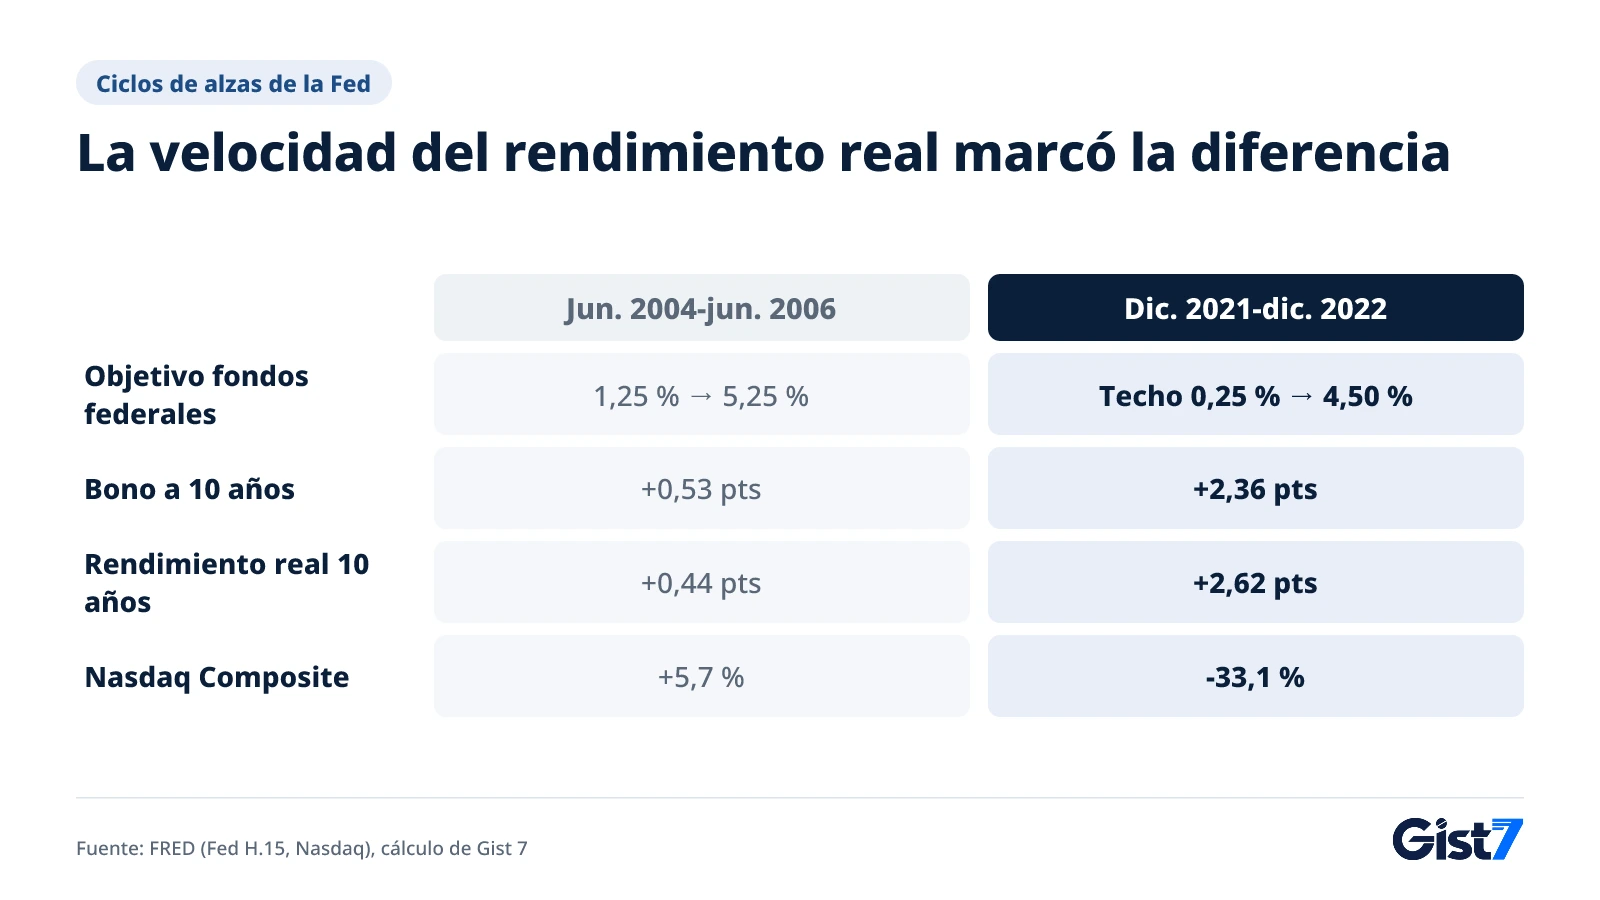
Entre 2004 y 2006 el tipo oficial subió 4 puntos, pero el bono a 10 años y el rendimiento real solo avanzaron alrededor de medio punto: la tasa de descuento apenas cambió y la expansión económica impulsó los beneficios. En 2022, las rápidas subidas para frenar la inflación dispararon el rendimiento real más de 2,6 puntos en un año, y el Nasdaq perdió cerca de un tercio de su valor.
¿A qué patrón se parece noviembre de 2026?
En opinión de Gist 7, la subida de tipos de la semana del 9 al 13 de noviembre de 2026 se parece más a 2022 que a 2004. Aplicamos tres criterios: si los tipos suben por crecimiento o por inflación, a qué ritmo suben el tipo a largo plazo y el real, y si las previsiones de beneficios pueden seguir ese ritmo.
Según el Tesoro de EE. UU., el bono a 10 años pasó del 4,88 % del 9 de noviembre al 4,98 % el día 10, cuando se publicó el índice de precios al consumo (IPC) de octubre, y al 5,15 % el día 13, con el índice de precios de producción (IPP). De esa subida de 0,27 puntos, 0,25 correspondieron al rendimiento real (del 2,66 % al 2,91 %). Es decir, lo que empujó los tipos fueron las expectativas de endurecimiento de la Fed, no las de inflación. El Nasdaq Composite (FRED, cierres de Nasdaq) cayó un 0,74 % y un 0,91 % en los dos días en que se publicaron el IPC y el IPP (10 y 13 de noviembre).
Los tipos no fijan por sí solos el precio de las acciones. En el conjunto de la semana, el Nasdaq subió alrededor de un 2,3 %, de 24.579,42 el 6 de noviembre a 25.136,27 el 13. Los tipos son una de las fuerzas que presionan a la baja, mientras los resultados y las expectativas de crecimiento empujan en sentido contrario. Repasamos esa semana en el IPC de octubre y el bono a 10 años cerca del 5 % y en por qué cayó el Nasdaq el 13 de noviembre. Los indicadores de abajo dirán si esta combinación continúa.
Mapa de impacto en los mercados
Esta tabla no describe la reacción de un día concreto, sino cómo suelen moverse los activos cuando los tipos suben por expectativas de endurecimiento y no por un mayor crecimiento.
| Activo / indicador | Dirección | Intensidad | Vínculo (por qué) |
|---|---|---|---|
| Bono del Tesoro a 2 años | ↑ | Fuerte | Primer lugar donde se reflejan las expectativas sobre el tipo oficial |
| Bono del Tesoro a 10 años | ↑ | Fuerte | Referencia de la tasa de descuento bursátil, sube con el rendimiento real |
| Nasdaq | ↓ | Fuerte | El peso de los beneficios lejanos lo hace el más sensible |
| S&P 500 | ↓ | Media | Cae según su peso tecnológico; finanzas y energía compensan en parte |
| KOSPI | ↓ | Media | Los tipos de EE. UU. pueden provocar salidas de capital extranjero de Corea y elevar la tasa de descuento de las acciones de crecimiento |
| Índice dólar | ↑ | Media | El dinero va a EE. UU. en busca de mayores rendimientos en dólares |
| Dólar/won | ↑ | Media | Un dólar fuerte y las ventas extranjeras de acciones debilitan el won |
| Oro | ↓ | Media | Un rendimiento real mayor encarece mantener un activo sin intereses |
| Bitcoin | ↓ | Media | Sensible a menos liquidez y a la aversión al riesgo |
| REIT, eléctricas | ↓ | Media | Mayor coste de la deuda; el dividendo compite con los bonos |
Poco impacto directo: petróleo (WTI) (pesan más la oferta y la política de la OPEP+)
- Préstamos: la subida de los tipos de mercado en EE. UU. puede presionar al alza los tipos en otros países y encarecer los préstamos a tipo variable. Analizamos el caso de Corea del Sur en las perspectivas de subida de tipos del Banco de Corea.
- Divisas y viajes: un dólar fuerte suele encarecer en euros o en moneda local las compras en dólares y los viajes a EE. UU.
La reacción del mercado puede variar según otros factores, y esta tabla no es base para decisiones de inversión.
Qué vigilar después
| Fecha (hora de Madrid, CET) | Indicador / evento | Dato anterior | Relación con este artículo | Si sale así |
|---|---|---|---|---|
| Miér. 18 nov., 20:00 | Actas del FOMC (reunión del 27-28 de octubre) | Tipos sin cambios en 3,75 %-4,00 %, votación 10-2 (Fed) | Cuánto apoyo hay a nuevas subidas | Un apoyo amplio suele subir los bonos a 2 y 10 años y pesar sobre el crecimiento |
| Miér. 25 nov., 14:30 | Inflación PCE de octubre y segunda estimación del PIB del 3T | PCE de septiembre: 3,6 % interanual (BEA) | Si los tipos suben por inflación o por crecimiento | Inflación alta con crecimiento débil se parece más a 2022 |
| Vie. 4 dic., 14:30 | Informe de empleo de noviembre | Octubre: +165.000 empleos no agrícolas, paro del 4,1 % (BLS) | La fortaleza económica que sostiene los beneficios | Un empleo fuerte sube los tipos, pero también sostiene los beneficios esperados |
| Miér. 9 dic., 20:00 | Decisión de tipos del FOMC (8-9 dic.) | 3,75 %-4,00 % (Fed) | El tipo oficial es el punto de partida de la tasa de descuento | Una subida mayor suele elevar el rendimiento real y pesar sobre el Nasdaq y el oro |
| Jue. 10 dic., 14:30 | IPC de noviembre | Octubre: +0,4 % mensual, subyacente +0,3 % (BLS) | Si el endurecimiento se prolonga | Una subyacente del 0,3 % o más suele elevar el bono a 10 años |
Preguntas frecuentes
¿Siempre caen las bolsas cuando suben los tipos de interés?
No. Si los tipos suben poco a poco porque la economía crece, el aumento de los beneficios puede compensar una tasa de descuento más alta. Según datos de FRED, el Nasdaq ganó un 5,7 % entre junio de 2004 y junio de 2006, mientras la Fed subía su tipo objetivo 4 puntos.
¿Qué acciones caen más cuando suben los tipos?
Las de crecimiento, cuyos beneficios están lejos, y los REIT y eléctricas muy endeudados suelen ser las que más oscilan. Una tasa de descuento más alta recorta sobre todo el valor actual de los flujos lejanos. Los bancos van de forma desigual, porque el mayor margen de intereses se compensa con un riesgo de impagos más alto.
¿Suben las bolsas cuando bajan los tipos?
Si todo lo demás se mantiene, una tasa de descuento más baja suele favorecer a las acciones. Un estudio de la Fed de Bernanke y Kuttner halló que un recorte sorpresa de 0,25 puntos entre 1989 y 2002 se asociaba a una subida bursátil de alrededor del 1 %. Pero si los tipos bajan por una recesión, la caída de beneficios puede pesar más.
¿Por qué importa el rendimiento real para la bolsa?
El rendimiento real es el nominal menos la inflación esperada: lo que de verdad paga un activo seguro tras descontar la inflación. Cuando sube, también sube la rentabilidad que se exige a las acciones. En 2022, el rendimiento real a 10 años de EE. UU. pasó del -1,04 % al 1,58 % y el Nasdaq cayó un 33,1 % (FRED).
¿Las subidas de tipos en EE. UU. afectan a las bolsas de otros países?
Suelen hacerlo. Tipos más altos en EE. UU. fortalecen el dólar y facilitan que el capital extranjero vuelva a EE. UU., lo que puede debilitar otras monedas y provocar ventas de acciones, como en el KOSPI coreano. Unos buenos resultados empresariales, por ejemplo de los fabricantes de chips, pueden compensar parte de esa presión.
Fuentes
- Monetary Policy: What Are Its Goals? How Does It Work? — Federal Reserve
- What Explains the Stock Market's Reaction to Federal Reserve Policy? (Bernanke·Kuttner, FEDS 2004) — Federal Reserve
- Daily Treasury Par Yield Curve Rates (noviembre de 2026) — U.S. Department of the Treasury
- Daily Treasury Par Real Yield Curve Rates (noviembre de 2026) — U.S. Department of the Treasury
- NASDAQ Composite Index (NASDAQCOM) — FRED, St. Louis Fed
- 10-Year Treasury Inflation-Indexed Security (DFII10) — FRED, St. Louis Fed
- 10-Year Treasury Constant Maturity (DGS10) — FRED, St. Louis Fed
- Stock market today: Dow rises, S&P 500 and Nasdaq slip to cap volatile week (2026-11-13) — Yahoo Finance