利率上升股價為何下跌?折現率、獲利與資金流向
重點摘要
利率上升股價會承受三種壓力:折現率上升讓未來獲利的現值縮水、利息成本增加侵蝕獲利,以及資金轉向公債。獲利集中在遙遠未來的成長股最敏感,但在景氣強勁的2004~2006年升息期間,那斯達克反而上漲。截至2026年11月13日,美國10年期公債殖利率為5.15%,實質利率為2.91%。
- 折現率從4%升到5%,30年後100美元的現值減少25%(Gist 7試算)
- 根據聯準會論文(柏南奇、庫特納),意外降息1碼(0.25個百分點)與股價上漲約1%相關
- 成長股與REITs波動最大,價值股較小,銀行股則好壞參半
- 2004~2006年升息期間那斯達克+5.7%,實質利率跳升2.6個百分點的2022年則-33.1%(FRED)
- 2026年11月9~13日10年期殖利率上升0.27個百分點,其中0.25個百分點來自實質利率
折現率從4%升到5%,30年後才拿到的100美元,今天的價值就少了25%(Gist 7試算)。利率上升股價為何下跌,這道算式幾乎說明了一切。用來把未來獲利換算成現值的折現率上升,同樣的獲利就被估得更便宜;企業與消費者的利息負擔加重,獲利本身可能減少;公債提供的固定收益提高,資金便從股市流向債市。不過,並非所有股票都跌得一樣多。獲利集中在遙遠未來的成長股波動最大,而在景氣好而升息的時期,股價也曾跟著上漲。
利率上升股價為何下跌:三條路徑
折現率:同樣的獲利,被算得更便宜
股價是企業未來將賺到的錢換算成現值的結果,因此折現率一升,即使獲利展望不變,股票的理論價值也會下降。折現率是把未來的錢換算成現值時使用的比率,可以想成公債殖利率再加上持有股票的風險補償。
折現率只要從4%升到5%、多出1個百分點,越遠的錢就被砍得越多(Gist 7試算,單純複利)。
| 收到100美元的時間 | 折現率4%的現值 | 折現率5% | 減少幅度 |
|---|---|---|---|
| 1年後 | 96.15美元 | 95.24美元 | -1.0% |
| 10年後 | 67.56美元 | 61.39美元 | -9.1% |
| 20年後 | 45.64美元 | 37.69美元 | -17.4% |
| 30年後 | 30.83美元 | 23.14美元 | -25.0% |
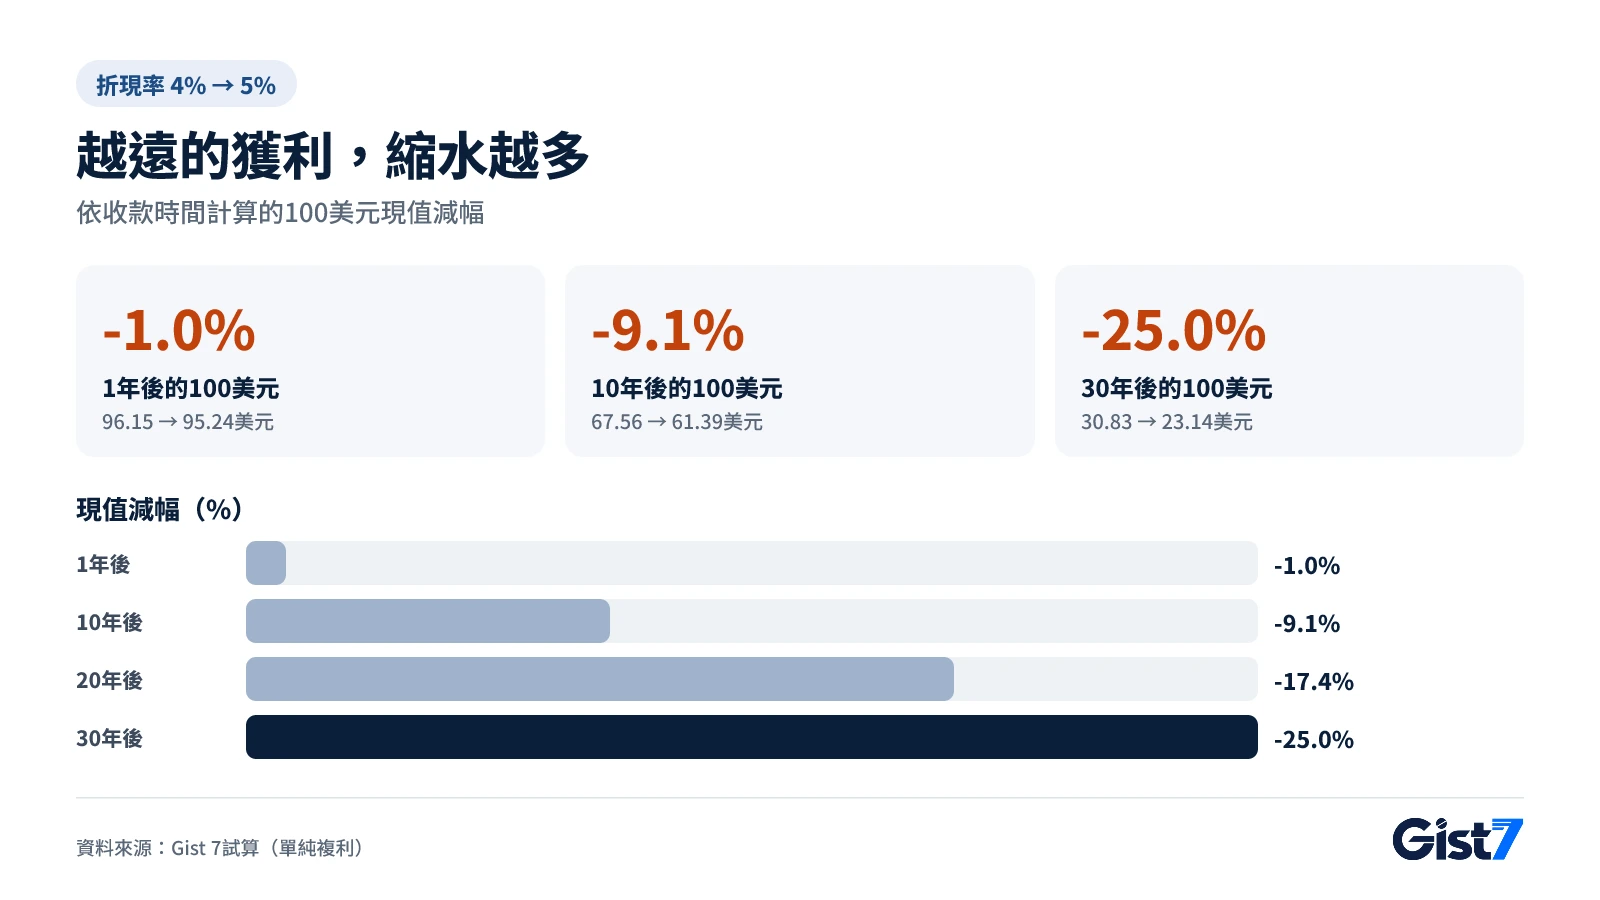
價值寄託在10年、20年後獲利的科技與生技公司,接近表格下方幾列;已經穩定賺錢的公司則接近上方。本益比(PER)越高的股票對利率越敏感,原因就在這裡。
根據柏南奇(Ben Bernanke)與庫特納(Kenneth Kuttner)2004年的聯準會論文,1989~2002年市場意料之外的1碼降息,與美國大盤指數上漲約1%相關。這個反應的最大部分,並非來自利率本身,而是投資人要求股票多給的報酬,也就是風險溢酬的變化。反過來說,意外升息會讓投資人更挑剔,再把折現率往上推一次。
獲利:利息成本與消費降溫
隨著時間過去,升息也可能讓獲利本身縮水。負債高的企業必須以更高利率展延浮動利率貸款與到期公司債,利息支出因此增加。聯準會說明,降息會壓低消費貸款利率、帶動支出;升息則反向運作,車貸與房貸利息上升,企業營收就可能減少。折現率的影響在公布當天就反映在股價上,獲利下滑則要經過幾個季度的財報才會確認。
資金流向:公債給到5%時
公債殖利率上升,不必承擔風險就能拿到的報酬變高,持有股票的理由相對變弱。聯準會在貨幣政策說明中也指出,利率變化會透過改變股票的相對吸引力來影響股價。根據美國財政部公布的數據,11月13日10年期公債殖利率為5.15%,扣除通膨的10年期實質利率(抗通膨公債殖利率)為2.91%。實質利率是名目利率減去預期通膨,也就是打敗通膨之後剩下的真正報酬。
用盈餘殖利率(本益比的倒數)來比較最直觀。本益比25倍的股票,盈餘殖利率是4%,低於10年期公債的5%,投資人必須相信獲利會快速成長,才會選擇這檔股票。利率越高,這道門檻越高。不過這只是簡化的比較。企業獲利可能隨物價一起成長,因此也有人認為應該拿扣除通膨的實質利率(11月13日為2.91%)來比較。實質利率上升時,不生利息的黃金走弱,也是同樣的道理(金價與實質利率)。
所有股票都跌得一樣嗎?成長股、價值股與銀行股的差異
不是。獲利集中在遙遠未來或負債沉重的類股波動較大,當下獲利豐厚、或升息時反而賺更多的類股則較穩。根據雅虎財經,10年期殖利率升到5.15%的11月13日,那斯達克下跌0.91%,道瓊工業指數卻上漲0.10%。科技股比重不同,讓兩個指數在同一天走向相反。
| 類型 | 升息時的傾向 | 原因 |
|---|---|---|
| 成長股(科技、生技) | 相對跌得多 | 獲利集中在遙遠未來,折現率影響大 |
| 價值股(獲利穩定的企業) | 相對跌得少 | 當下獲利占比大,本益比較低 |
| 高股息股、REITs、公用事業 | 承壓 | 股息與公債利息競爭,REITs與公用事業負債高 |
| 銀行股 | 好壞參半 | 放款利率上升可能擴大利差,但呆帳風險也升高 |
什麼時候利率上升股價也會漲?2004~2006年與2022年
升息時股價撐不撐得住,取決於利率為什麼漲、漲得多快。用FRED資料把聯準會兩次升息循環並排比較,差異一目了然。
| 項目(月底、年底) | 2004年6月 → 2006年6月 | 2021年12月 → 2022年12月 |
|---|---|---|
| 聯邦資金利率目標 | 1.25% → 5.25% | 上限0.25% → 4.50% |
| 美國10年期公債殖利率 | 4.62% → 5.15%(+0.53個百分點) | 1.52% → 3.88%(+2.36個百分點) |
| 10年期實質利率 | 2.10% → 2.54%(+0.44個百分點) | -1.04% → 1.58%(+2.62個百分點) |
| 那斯達克綜合指數 | 2,055.65 → 2,172.09(+5.7%) | 15,644.97 → 10,466.48(-33.1%) |
資料來源:FRED(聯準會H.15、那斯達克),漲跌幅為Gist 7計算。
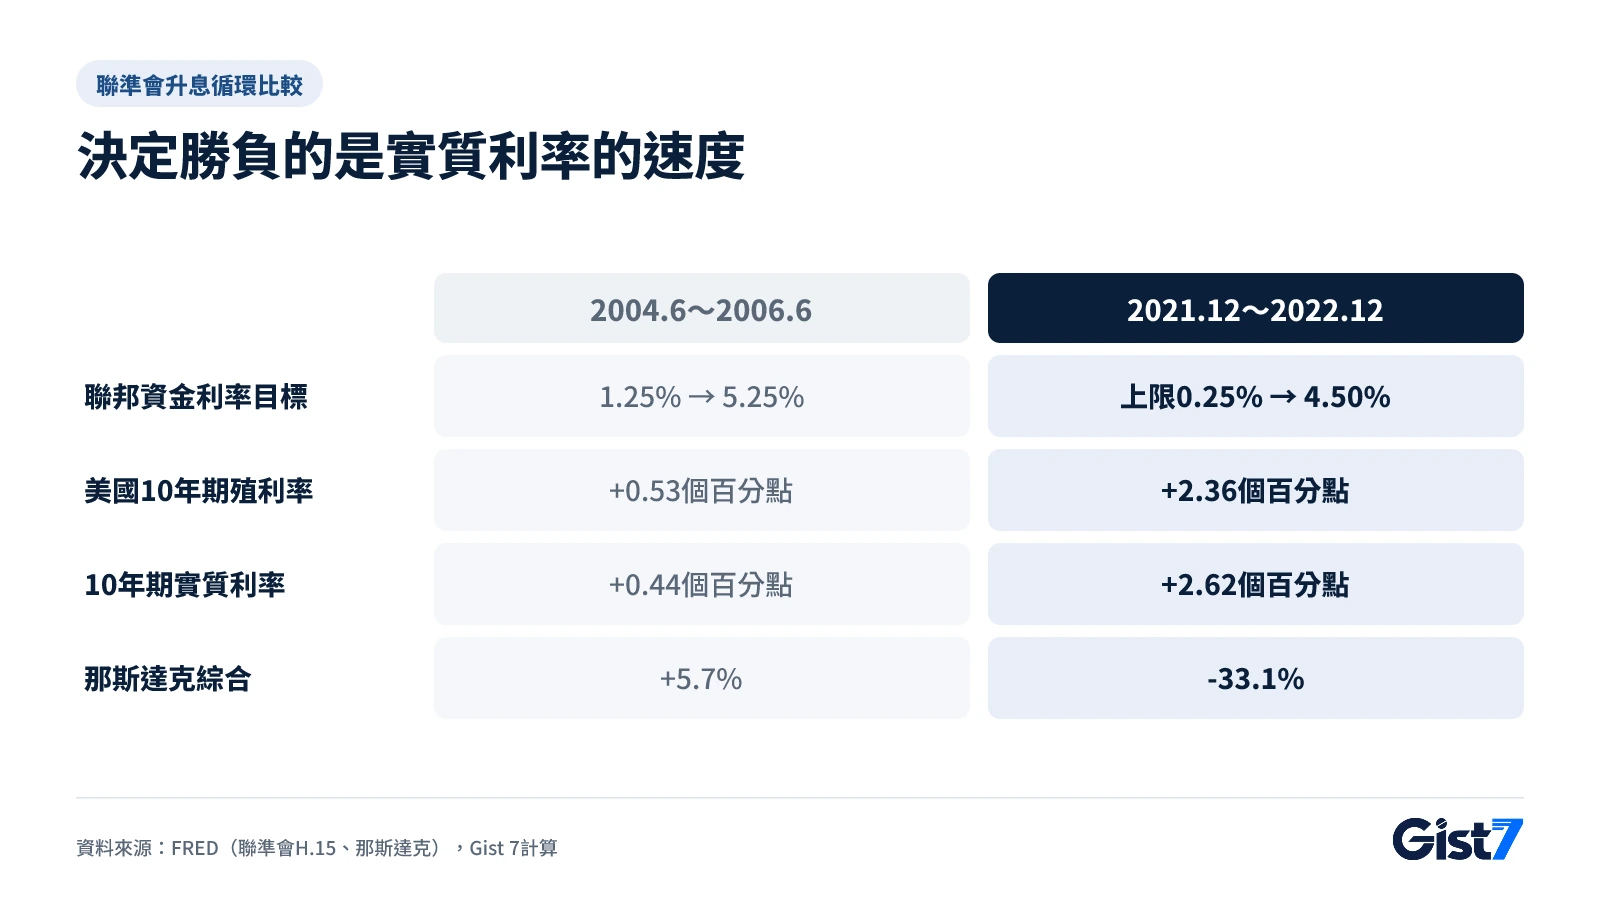
2004~2006年政策利率雖然升了4個百分點,10年期殖利率與實質利率只升約0.5個百分點,折現率變化不大,景氣擴張又推升獲利。2022年為了壓制通膨而急速升息,實質利率一年內跳升超過2.6個百分點,那斯達克跌掉約三分之一。
2026年11月的利率上升比較像哪一種?
Gist 7認為,2026年11月9~13日的利率上升,比較接近2022年型,而非2004年型。判斷標準有三:利率上升是因為成長還是通膨、長期利率與實質利率漲得多快、獲利預估能否跟上這個速度。
根據美國財政部,10年期殖利率從11月9日的4.88%,在10月消費者物價指數(CPI)公布的10日升到4.98%,生產者物價指數(PPI)公布的13日再升到5.15%。這0.27個百分點的漲幅中,有0.25個百分點來自實質利率上升(2.66%→2.91%)。也就是說,推升利率的是對聯準會緊縮的預期,而非通膨預期。那斯達克綜合指數(FRED、那斯達克收盤)在CPI與PPI公布的兩天(10日、13日)分別下跌0.74%與0.91%。
股價不只由利率決定。以整週來看,那斯達克從11月6日的24,579.42漲到13日的25,136.27,約上漲2.3%。利率是壓低股價的力量之一,獲利與景氣預期則在另一頭撐住。那一週的走勢整理在10月CPI與10年期殖利率逼近5%與13日那斯達克下跌原因。這種組合會不會延續,要看下列指標。
市場影響地圖
這張表不是某一天的反應,而是利率因緊縮預期(而非成長)上升時,各資產通常的走向。
| 資產、指標 | 方向 | 強度 | 連動原因 |
|---|---|---|---|
| 美國2年期公債殖利率 | ↑ | 強 | 政策利率預期最先反映的起點 |
| 美國10年期公債殖利率 | ↑ | 強 | 股票折現率的基準,與實質利率同步上升 |
| 那斯達克 | ↓ | 強 | 遙遠未來獲利占比高,對折現率上升最敏感 |
| 標普500 | ↓ | 中 | 依科技股比重下跌,金融與能源部分抵銷 |
| KOSPI | ↓ | 中 | 美國利率上升引發外資流出、成長股折現率上升 |
| 美元指數 | ↑ | 中 | 資金追逐較高的美元利率流向美國 |
| 美元兌韓元 | ↑ | 中 | 美元走強與外資賣股,形成韓元貶值壓力 |
| 黃金 | ↓ | 中 | 實質利率上升,持有不生息黃金的成本變高 |
| 比特幣 | ↓ | 中 | 對流動性緊縮與避險情緒敏感 |
| REITs、公用事業 | ↓ | 中 | 借貸成本增加,股息與公債利息競爭 |
直接影響小: 油價(WTI)(受供需與產油國政策影響較大)
- 貸款:美國市場利率上升,可能對台灣、韓國等地的市場利率形成上行壓力,浮動利率貸款的利息可能增加。韓國央行的利率考量,可參考韓國央行升息展望。
- 換匯、海外消費:美元走強時,海外網購與出國旅遊以新台幣計算的花費往往增加。
市場反應可能因其他變數而不同,此表不構成投資判斷的依據。
接下來要看的指標
| 日期(台灣時間) | 指標、行程 | 前值 | 與本文的關係 | 若結果如此 |
|---|---|---|---|---|
| 11/19(四)03:00 | FOMC會議紀要(10月27~28日會議) | 維持3.75~4.00%,10比2(聯準會) | 支持進一步升息的範圍有多廣 | 支持者多,2年期與10年期殖利率↑,成長股承壓 |
| 11/25(三)21:30 | 美國10月個人消費支出(PCE)物價、第三季GDP修正值 | 9月PCE物價年增3.6%(美國經濟分析局) | 判斷利率上升源於通膨還是成長 | 通膨高、成長弱,更接近2022年型 |
| 12/4(五)21:30 | 美國11月就業報告 | 10月非農就業+16.5萬人,失業率4.1%(美國勞工統計局) | 支撐獲利的景氣體力 | 就業強則利率↑,但也撐住獲利預期 |
| 12/10(四)03:00 | FOMC利率決策(12月8~9日) | 3.75~4.00%(聯準會) | 折現率起點的政策利率 | 升息幅度大,實質利率↑,那斯達克與黃金承壓 |
| 12/10(四)21:30 | 美國11月CPI | 10月月增+0.4%,核心+0.3%(美國勞工統計局) | 判斷緊縮是否延長 | 核心持續0.3%以上,10年期殖利率↑ |
常見問題
利率上升股價一定會跌嗎?
不一定。若利率是因景氣擴張而緩步上升,獲利成長可能壓過折現率上升。FRED資料顯示,聯準會在2004年6月至2006年6月把政策利率調高4個百分點,那斯達克仍上漲5.7%。
升息時哪些股票跌得最多?
獲利集中在遙遠未來的成長股,以及負債高的REITs與公用事業,通常波動較大。因為折現率上升時,越遠的現金流現值縮水越多。銀行股則因利差擴大與呆帳風險相抵,方向不一。
降息股市就會漲嗎?
其他條件不變時,折現率下降通常有利股價。柏南奇與庫特納的聯準會論文發現,1989~2002年意外降息1碼與股價上漲約1%相關。但若是因經濟衰退而降息,獲利下滑的影響可能更大。
實質利率為什麼對股市重要?
實質利率是名目利率減去預期通膨,也就是安全資產扣除通膨後的真正報酬。實質利率上升,投資人對股票要求的報酬門檻也會提高。2022年美國10年期實質利率從-1.04%升到1.58%,那斯達克下跌33.1%(FRED)。
美國升息會讓韓股(KOSPI)下跌嗎?
通常會受到影響。美國利率上升使美元走強,外資較容易流向美國,可能造成亞洲貨幣貶值與外資賣超。不過半導體出口等企業獲利若強勁,也可能抵銷部分壓力。
參考資料
- Monetary Policy: What Are Its Goals? How Does It Work? — Federal Reserve
- What Explains the Stock Market's Reaction to Federal Reserve Policy? (Bernanke·Kuttner, FEDS 2004) — Federal Reserve
- Daily Treasury Par Yield Curve Rates (2026年11月) — U.S. Department of the Treasury
- Daily Treasury Par Real Yield Curve Rates (2026年11月) — U.S. Department of the Treasury
- NASDAQ Composite Index (NASDAQCOM) — FRED, St. Louis Fed
- 10-Year Treasury Inflation-Indexed Security (DFII10) — FRED, St. Louis Fed
- 10-Year Treasury Constant Maturity (DGS10) — FRED, St. Louis Fed
- Stock market today: Dow rises, S&P 500 and Nasdaq slip to cap volatile week (2026-11-13) — Yahoo Finance