Warum Aktien fallen, wenn die Zinsen steigen: 3 Kanäle
Das Wichtigste
Aktien fallen, wenn die Zinsen steigen, durch einen höheren Diskontsatz, höhere Zinskosten und Umschichtung in Anleihen. Wachstumswerte leiden am meisten, doch 2004 bis 2006 stieg die Nasdaq. Am 13. November 2026 lag die US-Zehnjahresrendite bei 5,15 %, die Realrendite bei 2,91 %.
- Steigt der Diskontsatz von 4 % auf 5 %, sinkt der Barwert von 100 Dollar in 30 Jahren um 25 % (Berechnung von Gist 7)
- Laut einer Fed-Studie von Bernanke und Kuttner ging eine überraschende Zinssenkung um 0,25 Punkte mit rund 1 % höheren Aktienkursen einher
- Wachstumsaktien und REITs schwanken am stärksten, Substanzwerte weniger, Banken uneinheitlich
- In der Zinswende 2004 bis 2006 stieg die Nasdaq um 5,7 %, 2022 fiel sie bei 2,6 Punkten höherer Realrendite um 33,1 % (FRED)
- Vom Anstieg der Zehnjahresrendite um 0,27 Punkte vom 9. bis 13. November 2026 entfielen 0,25 Punkte auf die Realrendite
Steigt der Diskontsatz von 4 % auf 5 %, sind 100 Dollar, die man in 30 Jahren erhält, heute 25 % weniger wert (Berechnung von Gist 7). Diese eine Rechnung erklärt einen Großteil der Frage, warum Aktien fallen, wenn die Zinsen steigen. Höhere Zinsen erhöhen den Diskontsatz, mit dem künftige Gewinne in heutigen Wert umgerechnet werden, sie verteuern Kredite für Unternehmen und Verbraucher, und sie machen die sichere Rendite von Staatsanleihen attraktiver, sodass Geld von Aktien in Anleihen fließt. Allerdings fallen nicht alle Aktien gleich stark. Wachstumswerte, deren Gewinne weit in der Zukunft liegen, schwanken am meisten, und es gab Phasen, in denen die Zinsen wegen einer starken Wirtschaft stiegen und die Kurse mit ihnen.
Warum Aktien fallen, wenn die Zinsen steigen: drei Kanäle
Der Diskontsatz: Gleiche Gewinne sind weniger wert
Ein Aktienkurs ist der heutige Wert des Geldes, das ein Unternehmen künftig verdienen soll. Steigt der Diskontsatz, sinkt daher der theoretische Wert der Aktie, selbst wenn sich die Gewinnerwartungen nicht ändern. Der Diskontsatz ist der Satz, mit dem künftiges Geld in einen Barwert umgerechnet wird. Vereinfacht ist er die Rendite von Staatsanleihen plus ein Aufschlag für das Risiko von Aktien.
Schon ein Anstieg um einen Prozentpunkt, von 4 % auf 5 %, schmälert weit entfernte Zahlungen deutlich (Berechnung von Gist 7, einfache Zinseszinsrechnung).
| Zahlung von 100 Dollar | Barwert bei 4 % | Bei 5 % | Veränderung |
|---|---|---|---|
| In 1 Jahr | 96,15 Dollar | 95,24 Dollar | -1,0 % |
| In 10 Jahren | 67,56 Dollar | 61,39 Dollar | -9,1 % |
| In 20 Jahren | 45,64 Dollar | 37,69 Dollar | -17,4 % |
| In 30 Jahren | 30,83 Dollar | 23,14 Dollar | -25,0 % |
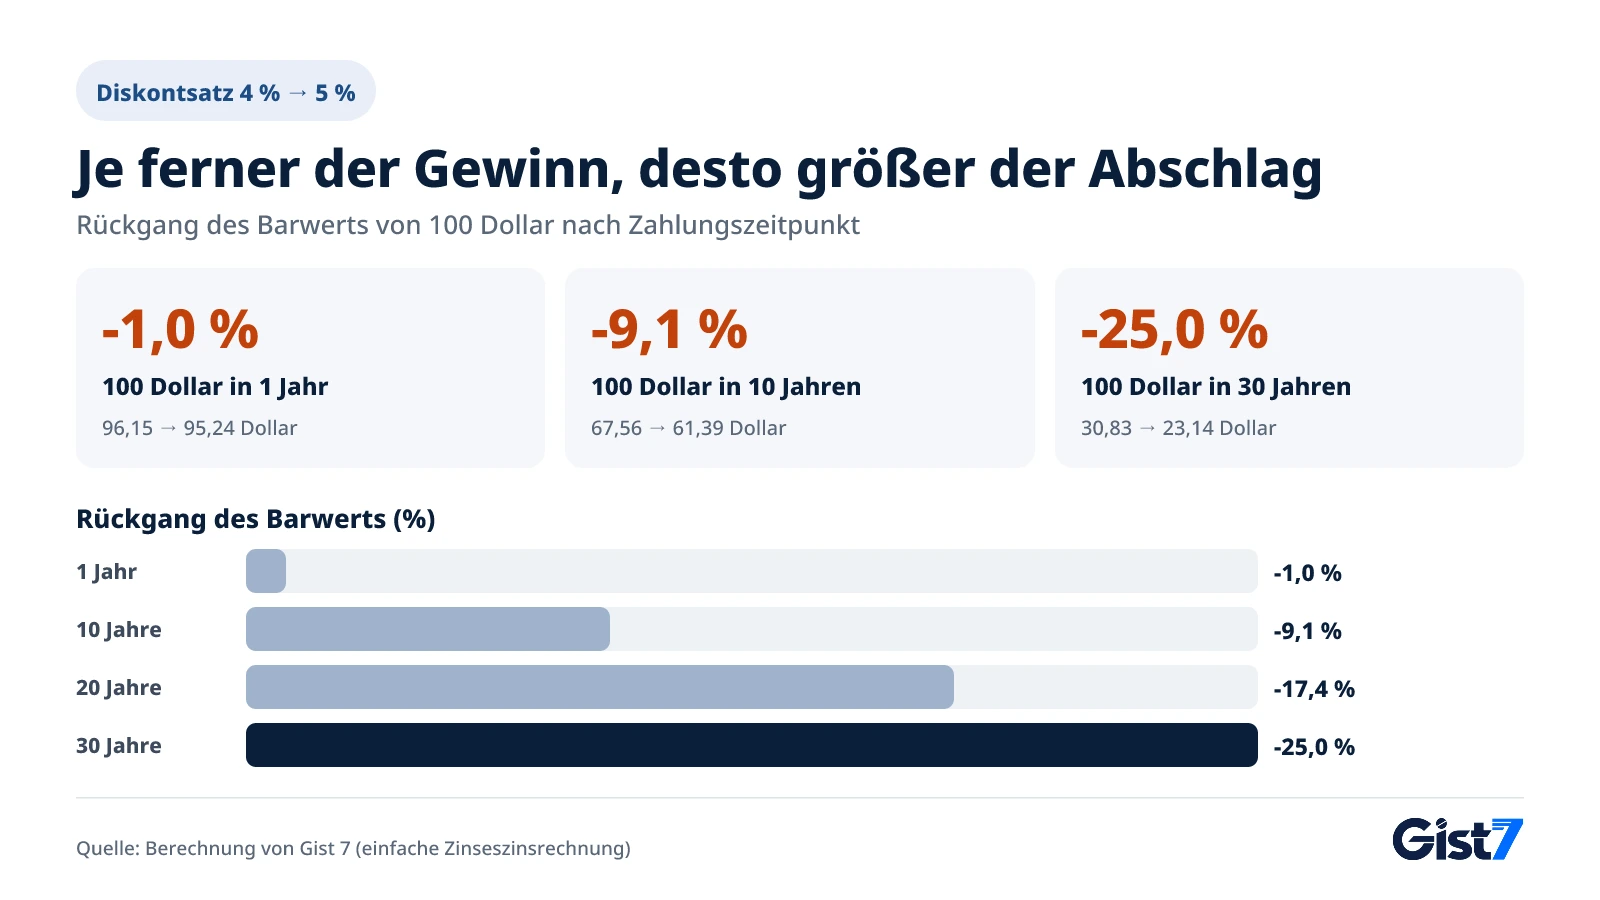
Technologie- und Biotechfirmen, deren Wert auf Gewinnen in 10 oder 20 Jahren beruht, entsprechen den unteren Zeilen der Tabelle. Unternehmen mit bereits stabilen Gewinnen ähneln den oberen. Deshalb reagieren Aktien mit hohem Kurs-Gewinn-Verhältnis (KGV) empfindlicher auf Zinsen.
Laut einer Fed-Studie von Ben Bernanke und Kenneth Kuttner aus dem Jahr 2004, die Daten von 1989 bis 2002 auswertet, ging eine unerwartete Senkung des Leitzinsziels um 0,25 Prozentpunkte mit einem Anstieg breiter US-Aktienindizes um rund 1 % einher. Den größten Teil dieser Reaktion erklärte nicht der Zins selbst, sondern die Veränderung der Zusatzrendite, die Anleger für das Halten von Aktien verlangen, also der Risikoprämie. Umgekehrt gelesen: Eine überraschende Zinserhöhung macht Anleger anspruchsvoller und treibt den Diskontsatz ein zweites Mal nach oben.
Gewinne: Zinskosten und schwächerer Konsum
Mit der Zeit können höhere Zinsen auch die Gewinne selbst drücken. Hoch verschuldete Unternehmen müssen variable Kredite und fällige Anleihen zu höheren Sätzen refinanzieren, ihre Zinsausgaben steigen. Die Fed erklärt, dass niedrigere Zinsen Verbraucherkredite verbilligen und die Ausgaben ankurbeln. Zinserhöhungen wirken umgekehrt: Werden Autokredite und Hypotheken teurer, können die Umsätze der Unternehmen sinken. Der Diskontsatz-Effekt zeigt sich am Tag einer Veröffentlichung im Kurs, ein Gewinnrückgang bestätigt sich dagegen erst über mehrere Quartalsberichte.
Kapitalumschichtung: Wenn Staatsanleihen 5 % bringen
Steigen die Renditen von Staatsanleihen, wächst der Ertrag, den Anleger ohne Risiko erzielen können, und das Argument für Aktien wird relativ schwächer. Die Fed schreibt in ihrer Erläuterung zur Geldpolitik selbst, dass Zinsänderungen die Aktienkurse beeinflussen, indem sie die relative Attraktivität von Aktien verändern. Laut US-Finanzministerium rentierte die zehnjährige Staatsanleihe am 13. November 2026 mit 5,15 %, die zehnjährige Realrendite (Rendite inflationsgeschützter Anleihen, TIPS) lag bei 2,91 %. Die Realrendite ist die Nominalrendite abzüglich der erwarteten Inflation, also der echte Ertrag nach Ausgleich der Teuerung.
Die Gewinnrendite, der Kehrwert des KGV, macht den Vergleich einfach. Eine Aktie mit einem KGV von 25 hat eine Gewinnrendite von 4 % und liegt damit unter den 5 % der zehnjährigen Anleihe. Wer sie kauft, muss also auf schnell wachsende Gewinne setzen. Je höher die Zinsen, desto höher liegt diese Latte. Das ist allerdings ein vereinfachter Vergleich. Unternehmensgewinne können mit der Inflation wachsen, daher halten manche Analysten die Realrendite (2,91 % am 13. November) für den passenderen Maßstab. Dieselbe Logik erklärt, warum zinsloses Gold bei steigender Realrendite schwächelt (unser Beitrag zu Gold und Realzinsen).
Fallen alle Aktien gleich stark? Wachstumswerte, Substanzwerte, Banken
Nein. Branchen mit weit entfernten Gewinnen oder hoher Verschuldung schwanken stärker, während Unternehmen mit soliden aktuellen Gewinnen oder solche, die bei steigenden Zinsen mehr verdienen, besser standhalten. Laut Yahoo Finance fiel die Nasdaq am 13. November 2026, als die Zehnjahresrendite auf 5,15 % stieg, um 0,91 %, während der Dow Jones Industrial Average um 0,10 % zulegte. Der unterschiedliche Technologieanteil schickte die beiden Indizes am selben Tag in entgegengesetzte Richtungen.
| Typ | Tendenz bei steigenden Zinsen | Warum |
|---|---|---|
| Wachstumsaktien (Technologie, Biotech) | Fallen stärker | Gewinne liegen weit in der Zukunft, der Diskontsatz wirkt stärker |
| Substanzwerte (stabile Gewinne) | Fallen weniger | Mehr Wert aus aktuellen Gewinnen, niedrigeres KGV |
| Dividendenwerte, REITs, Versorger | Unter Druck | Dividenden konkurrieren mit Anleihezinsen; REITs und Versorger sind hoch verschuldet |
| Banken | Uneinheitlich | Die Zinsmarge kann steigen, zugleich wächst das Risiko von Kreditausfällen |
Wann steigen Aktien trotz steigender Zinsen? 2004 bis 2006 und 2022
Ob Aktien steigende Zinsen verkraften, hängt davon ab, warum und wie schnell die Zinsen steigen. Stellt man zwei Zinserhöhungszyklen der Fed mit FRED-Daten nebeneinander, wird der Unterschied deutlich.
| Kennzahl (Monats- bzw. Jahresende) | Juni 2004 → Juni 2006 | Dez. 2021 → Dez. 2022 |
|---|---|---|
| Leitzinsziel (Fed Funds) | 1,25 % → 5,25 % | Obergrenze 0,25 % → 4,50 % |
| Zehnjährige US-Rendite | 4,62 % → 5,15 % (+0,53 Pkt.) | 1,52 % → 3,88 % (+2,36 Pkt.) |
| Zehnjährige Realrendite | 2,10 % → 2,54 % (+0,44 Pkt.) | -1,04 % → 1,58 % (+2,62 Pkt.) |
| Nasdaq Composite | 2.055,65 → 2.172,09 (+5,7 %) | 15.644,97 → 10.466,48 (-33,1 %) |
Quelle: FRED (Federal Reserve H.15, Nasdaq); Veränderungen berechnet von Gist 7.
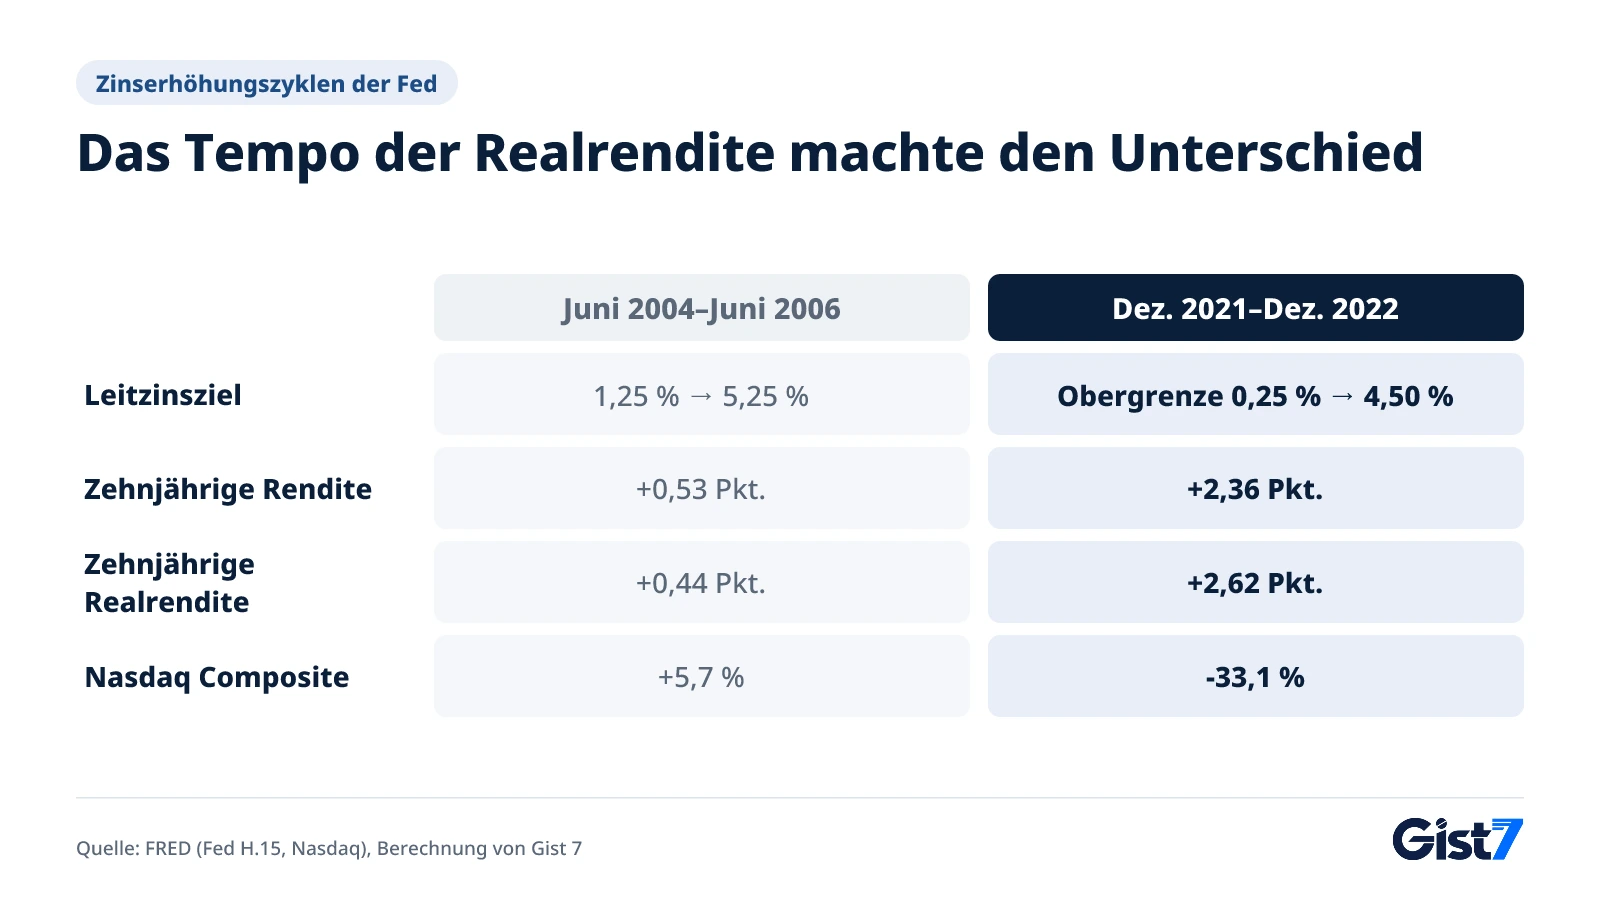
Von 2004 bis 2006 stieg der Leitzins um 4 Punkte, die Zehnjahresrendite und die Realrendite aber nur um rund einen halben Punkt. Der Diskontsatz veränderte sich kaum, während die wachsende Wirtschaft die Gewinne steigerte. 2022 trieben rasche Zinserhöhungen gegen die Inflation die Realrendite binnen eines Jahres um mehr als 2,6 Punkte nach oben, und die Nasdaq verlor rund ein Drittel ihres Werts.
Welchem Muster ähnelt der November 2026?
Aus Sicht von Gist 7 ähnelt der Zinsanstieg in der Woche vom 9. bis 13. November 2026 eher 2022 als 2004. Wir prüfen drei Punkte: ob die Zinsen wegen Wachstum oder wegen Inflation steigen, wie schnell Langfrist- und Realrenditen klettern und ob die Gewinnprognosen mithalten können.
Laut US-Finanzministerium stieg die Zehnjahresrendite von 4,88 % am 9. November auf 4,98 % am 10. November, als der Verbraucherpreisindex (CPI) für Oktober erschien, und auf 5,15 % am 13. November, dem Tag der Erzeugerpreise (PPI). Von diesem Anstieg um 0,27 Punkte entfielen 0,25 Punkte auf die Realrendite (von 2,66 % auf 2,91 %). Getrieben haben die Renditen also Erwartungen einer strafferen Fed-Politik, nicht Inflationserwartungen. Der Nasdaq Composite (FRED, Nasdaq-Schlusskurse) fiel an den beiden Tagen der CPI- und PPI-Veröffentlichung (10. und 13. November) um 0,74 % bzw. 0,91 %.
Zinsen allein bestimmen die Kurse nicht. Auf Wochensicht stieg die Nasdaq um rund 2,3 %, von 24.579,42 am 6. November auf 25.136,27 am 13. November. Zinsen sind eine Kraft, die Kurse drückt, Gewinne und Wachstumserwartungen halten dagegen. Die Woche haben wir in US-Verbraucherpreise im Oktober und die Zehnjahresrendite nahe 5 % sowie in warum die Nasdaq am 13. November fiel aufgearbeitet. Ob diese Mischung anhält, entscheiden die Daten unten.
Markteinfluss-Karte
Die Tabelle beschreibt nicht die Reaktion eines einzelnen Tages, sondern wie sich Anlagen typischerweise bewegen, wenn die Zinsen wegen erwarteter geldpolitischer Straffung und nicht wegen stärkeren Wachstums steigen.
| Anlage / Indikator | Richtung | Stärke | Zusammenhang (warum) |
|---|---|---|---|
| Zweijährige US-Rendite | ↑ | Stark | Hier schlagen sich Leitzinserwartungen zuerst nieder |
| Zehnjährige US-Rendite | ↑ | Stark | Maßstab für den Diskontsatz von Aktien, steigt mit der Realrendite |
| Nasdaq | ↓ | Stark | Hoher Anteil weit entfernter Gewinne macht sie am zinsempfindlichsten |
| S&P 500 | ↓ | Mittel | Fällt entsprechend dem Technologieanteil, Finanz- und Energiewerte gleichen teils aus |
| KOSPI | ↓ | Mittel | Höhere US-Zinsen können Kapitalabflüsse aus Südkorea auslösen und den Diskontsatz für Wachstumswerte erhöhen |
| Dollar-Index | ↑ | Mittel | Kapital fließt auf der Suche nach höheren Dollarzinsen in die USA |
| US-Dollar/Won | ↑ | Mittel | Starker Dollar und ausländische Aktienverkäufe belasten den Won |
| Gold | ↓ | Mittel | Höhere Realrenditen verteuern das Halten eines zinslosen Gutes |
| Bitcoin | ↓ | Mittel | Reagiert empfindlich auf knappere Liquidität und Risikoscheu |
| REITs, Versorger | ↓ | Mittel | Höhere Finanzierungskosten, Dividenden konkurrieren mit Anleihen |
Kaum direkter Einfluss: Öl (WTI) (Angebot und OPEC+-Politik wiegen schwerer)
- Kredite: Steigende US-Marktzinsen können auch Zinsen in anderen Ländern nach oben drücken und variable Kredite verteuern. Die Lage in Südkorea beschreiben wir im Ausblick auf eine Zinserhöhung der Bank of Korea.
- Devisen und Reisen: Ein starker Dollar verteuert in Euro gerechnet tendenziell Einkäufe in Dollar und Reisen in die USA.
Die Marktreaktion kann je nach anderen Faktoren abweichen; diese Tabelle ist keine Grundlage für Anlageentscheidungen.
Was als Nächstes zählt
| Datum (MEZ) | Indikator / Termin | Vorheriger Wert | Bezug zu diesem Artikel | Wenn es so kommt |
|---|---|---|---|---|
| Mi., 18. Nov., 20:00 | FOMC-Protokoll (Sitzung 27./28. Oktober) | Unverändert 3,75–4,00 %, 10:2 Stimmen (Fed) | Wie breit die Unterstützung für weitere Erhöhungen ist | Breite Unterstützung hebt tendenziell zwei- und zehnjährige Renditen, belastet Wachstumswerte |
| Mi., 25. Nov., 14:30 | US-PCE-Inflation Oktober, BIP Q3 zweite Schätzung | PCE September: 3,6 % ggü. Vorjahr (BEA) | Steigen die Zinsen wegen Inflation oder Wachstum? | Hohe Inflation bei schwachem Wachstum ähnelt eher 2022 |
| Fr., 4. Dez., 14:30 | US-Arbeitsmarktbericht November | Oktober: +165.000 Stellen außerhalb der Landwirtschaft, Arbeitslosenquote 4,1 % (BLS) | Konjunkturelle Basis der Gewinne | Starker Stellenaufbau hebt Zinsen, stützt aber auch Gewinnerwartungen |
| Mi., 9. Dez., 20:00 | FOMC-Zinsentscheid (8./9. Dez.) | 3,75–4,00 % (Fed) | Der Leitzins ist Ausgangspunkt des Diskontsatzes | Ein größerer Schritt hebt tendenziell die Realrendite, belastet Nasdaq und Gold |
| Do., 10. Dez., 14:30 | US-Verbraucherpreise November | Oktober +0,4 % ggü. Vormonat, Kernrate +0,3 % (BLS) | Dauert die Straffung länger? | Kernrate erneut bei 0,3 % oder mehr hebt tendenziell die Zehnjahresrendite |
Häufige Fragen
Fallen Aktien immer, wenn die Zinsen steigen?
Nein. Steigen die Zinsen langsam, weil die Wirtschaft wächst, kann das Gewinnwachstum den höheren Diskontsatz überwiegen. Laut FRED-Daten legte die Nasdaq von Juni 2004 bis Juni 2006 um 5,7 % zu, während die Fed ihren Leitzins um 4 Punkte anhob.
Welche Aktien fallen bei Zinserhöhungen am stärksten?
Wachstumsaktien mit weit entfernten Gewinnen sowie hoch verschuldete REITs und Versorger schwanken meist am stärksten. Ein höherer Diskontsatz schmälert vor allem den Barwert ferner Zahlungen. Banken entwickeln sich uneinheitlich, weil höhere Zinsmargen auf ein größeres Ausfallrisiko treffen.
Steigen Aktien, wenn die Zinsen sinken?
Bei sonst gleichen Bedingungen hilft ein niedrigerer Diskontsatz den Kursen meist. Eine Fed-Studie von Bernanke und Kuttner fand, dass eine überraschende Senkung um 0,25 Punkte zwischen 1989 und 2002 mit rund 1 % höheren Aktienkursen einherging. Senkt die Notenbank aber wegen einer Rezession, kann der Gewinnrückgang schwerer wiegen.
Warum ist die Realrendite für Aktien wichtig?
Die Realrendite ist die Nominalrendite abzüglich der erwarteten Inflation, also der echte Ertrag einer sicheren Anlage. Steigt sie, steigt auch die Rendite, die Anleger von Aktien verlangen. 2022 kletterte die zehnjährige US-Realrendite von -1,04 % auf 1,58 %, die Nasdaq fiel um 33,1 % (FRED).
Belasten steigende US-Zinsen auch koreanische Aktien (KOSPI)?
Häufig ja. Höhere US-Zinsen stärken den Dollar und locken Kapital in die USA, was andere Währungen schwächen und ausländische Aktienverkäufe auslösen kann, etwa am koreanischen KOSPI. Starke Unternehmensgewinne, zum Beispiel bei Chipherstellern, können einen Teil dieses Drucks ausgleichen.
Quellen
- Monetary Policy: What Are Its Goals? How Does It Work? — Federal Reserve
- What Explains the Stock Market's Reaction to Federal Reserve Policy? (Bernanke·Kuttner, FEDS 2004) — Federal Reserve
- Daily Treasury Par Yield Curve Rates (November 2026) — U.S. Department of the Treasury
- Daily Treasury Par Real Yield Curve Rates (November 2026) — U.S. Department of the Treasury
- NASDAQ Composite Index (NASDAQCOM) — FRED, St. Louis Fed
- 10-Year Treasury Inflation-Indexed Security (DFII10) — FRED, St. Louis Fed
- 10-Year Treasury Constant Maturity (DGS10) — FRED, St. Louis Fed
- Stock market today: Dow rises, S&P 500 and Nasdaq slip to cap volatile week (2026-11-13) — Yahoo Finance