금리가 오르면 주식은 왜 떨어지나, 할인율·이익·자금 이동
핵심 요약
금리가 오르면 주식은 미래 이익을 깎는 할인율 상승, 이자 비용 증가에 따른 이익 감소, 국채로의 자금 이동이라는 세 갈래 압력을 받는다. 이익이 먼 미래에 몰린 성장주가 가장 민감하고, 2004~2006년처럼 경기가 좋아 금리가 오른 시기에는 나스닥이 오른 적도 있다. 2026년 11월 13일 기준 미 국채 10년물은 5.15%, 실질금리는 2.91%다.
- 할인율이 4%에서 5%로 오르면 30년 뒤 100달러의 현재 가치는 25% 줄어든다 (Gist 7 계산)
- 연준 논문(버냉키·커트너)에 따르면 예상 밖 0.25%p 인하는 주가 약 1% 상승과 연결됐다
- 성장주·리츠는 크게, 가치주는 덜 흔들리고 은행은 엇갈린다
- 2004~2006년 인상기 나스닥 +5.7%, 실질금리가 2.6%p 뛴 2022년에는 -33.1% (FRED)
- 2026년 11월 9~13일 10년물 상승분 0.27%p 중 0.25%p가 실질금리 상승이었다
할인율이 4%에서 5%로 오르면 30년 뒤 받을 100달러의 오늘 가치는 25% 줄어든다(Gist 7 계산). 금리가 오르면 주식이 흔들리는 이유가 이 계산에 담겨 있다. 미래 이익을 오늘 가치로 바꿀 때 쓰는 할인율이 올라 같은 이익이 싸게 계산되고, 기업과 소비자의 이자 부담이 커져 이익 자체가 줄 수 있으며, 국채가 주는 확정 수익이 높아져 돈이 주식에서 채권으로 옮겨 간다. 다만 모든 주식이 똑같이 떨어지지는 않는다. 이익이 먼 미래에 몰린 성장주가 가장 크게 흔들리고, 경기가 좋아서 금리가 오른 시기에는 주가가 함께 오른 적도 있다.
금리가 오르면 주식은 왜 떨어지나: 세 가지 길
할인율: 같은 이익도 싸게 계산된다
주가는 기업이 앞으로 벌어들일 돈을 지금 가치로 바꾼 값이라서, 할인율이 오르면 이익 전망이 그대로여도 주가의 이론 가치가 내려간다. 할인율은 미래의 돈을 현재 가치로 바꿀 때 쓰는 비율로, 국채 금리에 주식의 위험만큼 더 얹은 수익률로 생각하면 된다.
할인율이 4%에서 5%로 1%p만 올라도 먼 미래의 돈일수록 크게 깎인다(Gist 7 계산, 단순 복리).
| 100달러를 받는 시점 | 할인율 4%일 때 현재 가치 | 할인율 5%일 때 | 줄어든 비율 |
|---|---|---|---|
| 1년 뒤 | 96.15달러 | 95.24달러 | -1.0% |
| 10년 뒤 | 67.56달러 | 61.39달러 | -9.1% |
| 20년 뒤 | 45.64달러 | 37.69달러 | -17.4% |
| 30년 뒤 | 30.83달러 | 23.14달러 | -25.0% |
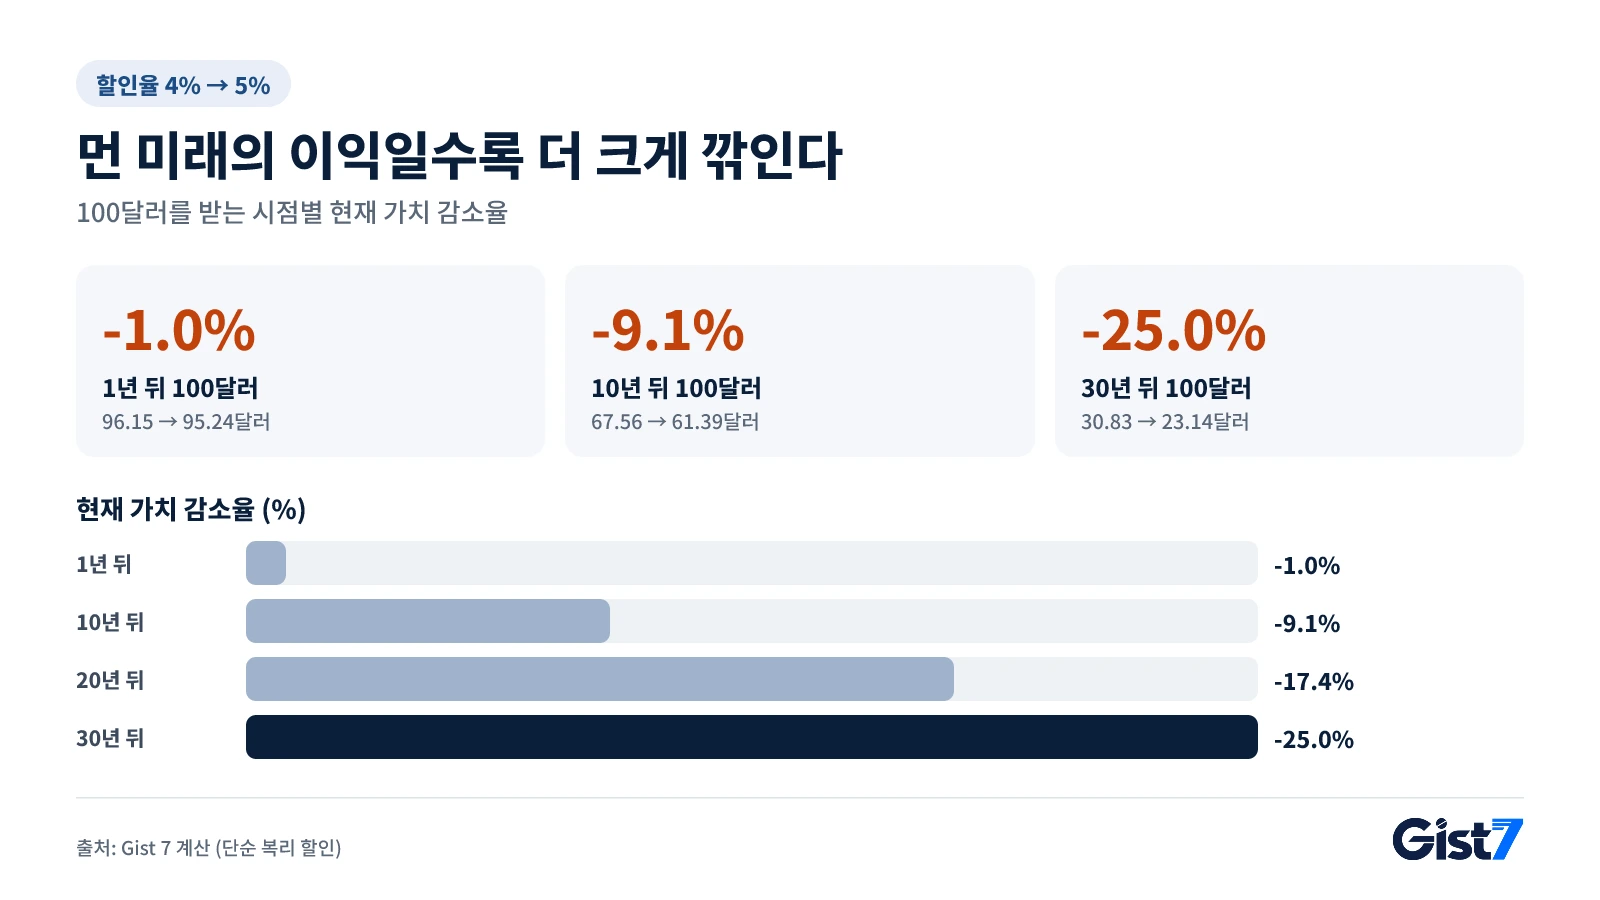
10년, 20년 뒤 이익에 기대가 몰린 기술·바이오 기업은 표의 아래쪽 줄에, 이미 돈을 잘 버는 기업은 위쪽 줄에 가깝다. 주가수익비율(PER)이 높은 주식이 금리에 더 민감한 이유다.
벤 버냉키와 케네스 커트너의 연준 논문(2004년)에 따르면 1989~2002년 시장이 예상하지 못한 0.25%p 기준금리 인하는 미국 주가지수 약 1% 상승과 연결됐다. 그 반응의 가장 큰 몫은 금리 자체보다 투자자가 주식에 요구하는 추가 수익, 곧 위험 프리미엄의 변화로 설명됐다. 거꾸로 읽으면 예상 밖 인상은 투자자를 더 깐깐하게 만들어 할인율을 한 번 더 끌어올린다.
이익: 이자 비용과 소비 둔화
금리가 오르면 시간이 지나며 이익 자체도 줄 수 있다. 빚이 많은 기업은 변동금리 대출과 만기가 돌아온 회사채를 더 높은 금리로 갈아타야 해 이자 비용이 는다. 연준은 금리를 내리면 소비자 대출 금리가 낮아져 지출이 늘어난다고 설명하는데, 인상은 그 반대로 작동해 할부·주택담보대출 이자가 오르면 기업 매출이 줄 수 있다. 할인율은 발표 당일 주가에 반영되지만, 이익 감소는 몇 분기에 걸쳐 실적으로 확인된다.
자금 이동: 국채가 5%를 주면
국채 금리가 오르면 위험 없이 받을 수 있는 수익이 커져, 주식을 들고 있을 이유가 상대적으로 약해진다. 연준도 통화정책 설명 자료에서 금리 변화가 주식의 상대적 매력을 바꿔 주가에 영향을 준다고 설명한다. 미 재무부 고시로 11월 13일 10년물 금리는 5.15%, 물가를 뺀 10년 실질금리(물가연동국채 수익률)는 2.91%였다. 실질금리는 명목 금리에서 기대 인플레이션을 뺀 값으로, 돈을 빌려주고 물가를 이긴 뒤 남는 진짜 보상이다.
이익수익률(PER을 뒤집은 값)로 비교하면 쉽다. PER 25배인 주식의 이익수익률은 4%로 국채 10년물 5%보다 낮아, 앞으로 이익이 빠르게 늘 것이라는 믿음이 있어야 이 주식을 고르게 된다. 금리가 오를수록 그 문턱이 높아진다. 다만 이는 단순 비교다. 기업 이익은 물가와 함께 늘 수 있어, 물가를 뺀 실질금리(11월 13일 2.91%)와 비교해야 한다는 시각도 있다. 실질금리가 오를 때 이자 없는 금이 약해지는 이유도 같다(금값과 실질금리 글).
모든 주식이 똑같이 떨어질까? 성장주·가치주·은행의 차이
아니다. 이익이 먼 미래에 몰렸거나 빚이 많은 업종은 크게 흔들리고, 지금 이익이 많거나 금리가 오를 때 돈을 더 버는 업종은 덜 흔들린다. 야후 파이낸스에 따르면 10년물이 5.15%로 오른 11월 13일 나스닥이 0.91% 내릴 때 다우존스30산업평균지수는 0.10% 올랐다. 기술주 비중의 차이가 같은 날 두 지수의 방향을 갈랐다.
| 종류 | 금리 상승 때 경향 | 이유 |
|---|---|---|
| 성장주 (기술·바이오) | 상대적으로 크게 하락 | 이익이 먼 미래에 몰려 할인율 영향이 큼 |
| 가치주 (이익 안정 기업) | 상대적으로 덜 하락 | 현재 이익 비중이 크고 PER이 낮음 |
| 고배당주·리츠·유틸리티 | 하락 압력 | 배당이 국채 이자와 경쟁, 리츠·유틸리티는 빚이 많음 |
| 은행 | 엇갈림 | 대출 금리가 올라 이자 이익이 늘 수 있으나 대출 부실 위험도 커짐 |
금리가 올라도 주가가 오를 때는 언제인가? 2004~2006년과 2022년
금리가 오를 때 주가가 버티느냐는 금리가 왜, 얼마나 빨리 오르느냐에 달렸다. FRED 자료로 연준의 두 인상기를 나란히 놓으면 차이가 분명하다.
| 항목 (월말·연말 기준) | 2004년 6월 → 2006년 6월 | 2021년 12월 → 2022년 12월 |
|---|---|---|
| 연방기금금리 목표 | 1.25% → 5.25% | 상단 0.25% → 4.50% |
| 미 국채 10년물 | 4.62% → 5.15% (+0.53%p) | 1.52% → 3.88% (+2.36%p) |
| 10년 실질금리 | 2.10% → 2.54% (+0.44%p) | -1.04% → 1.58% (+2.62%p) |
| 나스닥종합 | 2,055.65 → 2,172.09 (+5.7%) | 15,644.97 → 10,466.48 (-33.1%) |
출처: FRED(연준 H.15, 나스닥), 등락률은 Gist 7 계산.
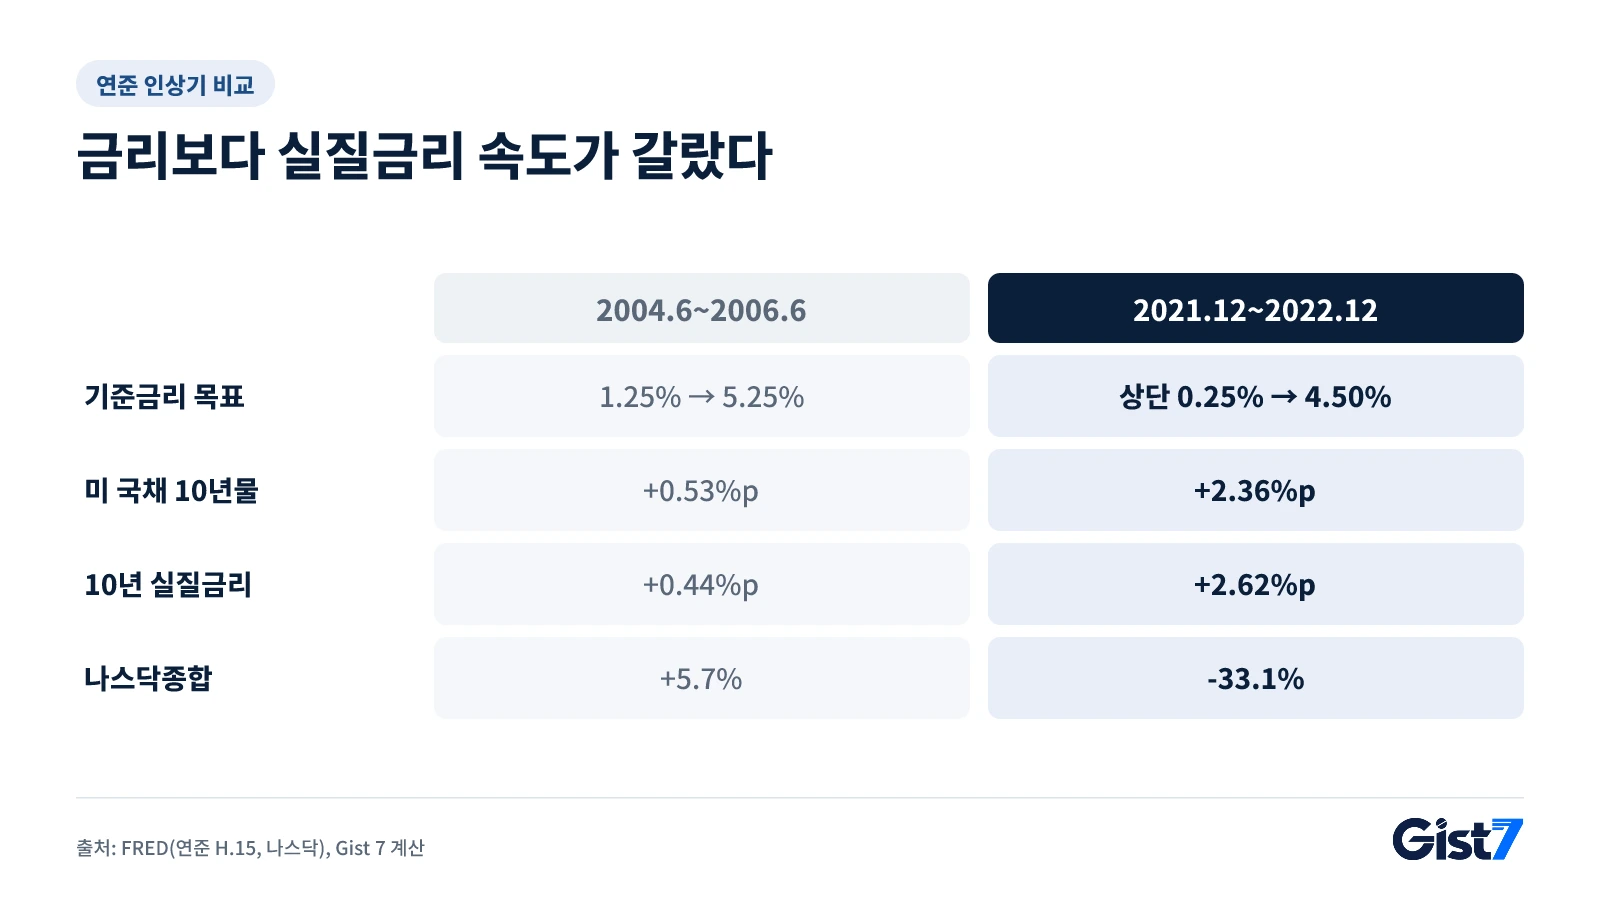
2004~2006년에는 기준금리가 4%p 올랐지만 10년물과 실질금리는 0.5%p 안팎만 올라, 할인율이 크게 바뀌지 않은 채 경기 확장으로 이익이 늘었다. 2022년에는 물가를 잡으려는 급한 인상에 실질금리가 1년 만에 2.6%p 넘게 뛰었고, 나스닥은 3분의 1가량 빠졌다.
2026년 11월 금리 상승은 어느 쪽에 가까운가?
Gist 7이 보기에 2026년 11월 9~13일의 금리 상승은 2004년형보다 2022년형에 가까운 신호다. 판단 기준은 세 가지다. 금리가 성장 때문에 오르는지 물가 때문에 오르는지, 장기 금리와 실질금리가 얼마나 빨리 오르는지, 이익 전망이 그 속도를 따라잡는지다.
미 재무부 고시에 따르면 10년물 금리는 11월 9일 4.88%에서 10월 소비자물가지수(CPI)가 나온 10일 4.98%, 생산자물가지수(PPI)가 나온 13일 5.15%로 올랐다. 이 상승분 0.27%p 가운데 0.25%p가 실질금리 상승(2.66%→2.91%)이었다. 물가 기대보다 연준의 긴축 기대가 금리를 밀어 올렸다는 뜻이다. 나스닥 지수(FRED·나스닥 종가)는 CPI·PPI가 나온 두 날(10일·13일) 각각 0.74%, 0.91% 내렸다.
금리만으로 주가가 정해지지는 않는다. 같은 주 전체로는 나스닥이 11월 6일 24,579.42에서 13일 25,136.27로 약 2.3% 올랐다. 금리는 주가를 누르는 힘 가운데 하나이고, 실적과 경기 기대가 반대쪽에서 버틴다. 그 주의 흐름은 10월 CPI와 10년물 5% 접근, 13일 나스닥 하락 이유에서 정리했다. 이 조합이 이어질지는 아래 지표가 가른다.
시장 영향 지도
이 표는 특정 날의 반응이 아니라, 성장이 아닌 긴축 기대로 금리가 오를 때 자산이 보통 움직이는 경향이다.
| 자산·지표 | 방향 | 강도 | 연결 고리 (왜) |
|---|---|---|---|
| 미 국채 2년물 | ↑ | 강 | 기준금리 기대가 가장 먼저 반영되는 출발점 |
| 미 국채 10년물 | ↑ | 강 | 주식 할인율의 기준, 실질금리와 함께 오름 |
| 나스닥 | ↓ | 강 | 먼 미래 이익 비중이 커 할인율 상승에 가장 민감 |
| S&P500 | ↓ | 중 | 기술주 비중만큼 하락, 금융·에너지가 일부 상쇄 |
| 코스피 | ↓ | 중 | 미국 금리 상승이 외국인 자금 이탈과 성장주 할인율 상승으로 이어짐 |
| 달러인덱스 | ↑ | 중 | 높은 달러 이자를 찾아 자금이 미국으로 |
| 원/달러 | ↑ | 중 | 달러 강세와 외국인 주식 매도가 원화 약세 요인 |
| 금 | ↓ | 중 | 실질금리가 오르면 이자 없는 금의 보유 비용이 커짐 |
| 비트코인 | ↓ | 중 | 유동성 축소와 위험 회피에 민감한 자산 |
| 리츠·유틸리티 | ↓ | 중 | 차입 비용 증가, 배당이 국채 이자와 경쟁 |
직접 영향 적음: 유가(WTI) (수급과 산유국 정책 영향이 더 큼)
- 대출: 미국 시장 금리가 오르면 국내 시장 금리에도 위쪽 압력이 될 수 있어 변동금리 대출 이자가 늘 수 있다. 한국은행의 금리 판단 배경은 한은 금리 인상 전망에서 다뤘다.
- 환전: 달러가 강해지면 해외 직구·여행 경비가 원화 기준으로 늘어나는 경향이 있다.
시장 반응은 다른 변수에 따라 달라질 수 있으며, 이 표는 투자 판단의 근거가 아닙니다.
다음에 볼 지표
| 날짜 (한국 시각) | 지표·일정 | 이전 값 | 이 글과의 관계 | 이렇게 나오면 |
|---|---|---|---|---|
| 11/19 (목) 04:00 | FOMC 의사록 (10월 27~28일 회의) | 3.75~4.00% 동결, 10대 2 (연준) | 추가 인상 지지가 얼마나 넓은지 | 인상 지지가 넓으면 2년물·10년물↑, 성장주 부담 경향 |
| 11/25 (수) 22:30 | 미국 10월 개인소비지출(PCE) 물가, 3분기 GDP 잠정치 | 9월 PCE 물가 전년 대비 3.6% (미 경제분석국) | 금리가 물가 때문인지 성장 때문인지 가늠 | 물가가 높고 성장이 약하면 2022년형 조합에 가까워짐 |
| 12/4 (금) 22:30 | 미국 11월 고용보고서 | 10월 비농업 고용 +16만 5천 명, 실업률 4.1% (미 노동통계국) | 이익을 받칠 경기 체력 | 고용이 강하면 금리↑지만 이익 기대도 버팀 |
| 12/10 (목) 04:00 | FOMC 금리 결정 (12월 8~9일) | 3.75~4.00% (연준) | 할인율의 출발점인 기준금리 | 인상 폭이 크면 실질금리↑, 나스닥·금 부담 경향 |
| 12/10 (목) 22:30 | 미국 11월 CPI | 10월 전월 대비 +0.4%, 근원 +0.3% (미 노동통계국) | 긴축이 길어질지 판단 | 근원 0.3% 이상이 이어지면 10년물↑ 경향 |
자주 묻는 질문
금리가 오르면 주식은 무조건 떨어지나요?
아닙니다. 금리가 경기 확장 때문에 천천히 오르면 이익 증가가 할인율 상승을 이길 수 있습니다. FRED 자료로 연준이 기준금리를 4%p 올린 2004년 6월~2006년 6월에 나스닥은 5.7% 올랐습니다.
금리 인상 때 어떤 주식이 더 많이 떨어지나요?
이익이 먼 미래에 몰린 성장주, 빚이 많은 리츠·유틸리티가 상대적으로 크게 흔들리는 경향이 있습니다. 할인율이 오르면 먼 미래의 돈일수록 현재 가치가 많이 줄기 때문입니다. 은행은 이자 이익 증가와 대출 부실 위험이 맞서 방향이 엇갈립니다.
금리가 내리면 주식은 오르나요?
다른 조건이 같다면 할인율이 낮아져 주가에 유리한 경향이 있습니다. 버냉키·커트너 연준 논문은 1989~2002년 예상 밖 0.25%p 인하가 주가 약 1% 상승과 연결됐다고 분석했습니다. 다만 경기 침체 때문에 금리를 내리는 경우에는 이익 감소가 더 크게 작용할 수 있습니다.
실질금리가 왜 주식에 중요한가요?
실질금리는 명목 금리에서 기대 인플레이션을 뺀 값으로, 물가를 이기고 남는 안전자산의 진짜 수익입니다. 실질금리가 오르면 주식에 요구하는 수익의 문턱도 높아집니다. 2022년 미국 10년 실질금리는 -1.04%에서 1.58%로 올랐고 나스닥은 33.1% 내렸습니다(FRED).
미국 금리가 오르면 코스피도 떨어지나요?
영향을 받는 경향이 있습니다. 미국 금리가 오르면 달러가 강해지고 외국인 자금이 미국으로 옮겨 가기 쉬워, 원화 약세와 외국인 주식 매도로 이어질 수 있습니다. 다만 반도체 수출 같은 한국 기업 실적이 좋으면 이 압력을 상쇄하기도 합니다.
참고 자료
- Monetary Policy: What Are Its Goals? How Does It Work? — Federal Reserve
- What Explains the Stock Market's Reaction to Federal Reserve Policy? (Bernanke·Kuttner, FEDS 2004) — Federal Reserve
- Daily Treasury Par Yield Curve Rates (2026년 11월) — U.S. Department of the Treasury
- Daily Treasury Par Real Yield Curve Rates (2026년 11월) — U.S. Department of the Treasury
- NASDAQ Composite Index (NASDAQCOM) — FRED, St. Louis Fed
- 10-Year Treasury Inflation-Indexed Security (DFII10) — FRED, St. Louis Fed
- 10-Year Treasury Constant Maturity (DGS10) — FRED, St. Louis Fed
- Stock market today: Dow rises, S&P 500 and Nasdaq slip to cap volatile week (2026-11-13) — Yahoo Finance