FRBの金利の仕組み、IORBとリバースレポで誘導する方法
要点まとめ
FRBの金利の仕組みは、FOMCがFF金利の誘導目標レンジを決め、準備預金付利(IORB)とリバースレポ(ON RRP)金利で市場金利をそのレンジに囲い込むというものです。2026年11月時点で誘導目標は3.75〜4.00%、IORBは3.90%、リバースレポ金利は3.75%で、実効FF金利は3.88%(11月17日、ニューヨーク連銀)でした。レンジが変わると、翌日これらの金利がそろって0.25%ポイント動きます。
- FRBはFF金利を1つの数字ではなく0.25%ポイント幅の誘導目標レンジで決める(2026年11月時点で3.75〜4.00%)
- 準備預金付利(IORB 3.90%)が中心、リバースレポ(3.75%)が下限、常設レポ・公定歩合(4.00%)が上限の役割
- 2025年9月以降の4回の変更では、いずれも適用日に実効FF金利がちょうど0.25%ポイント動いた
- 公開市場操作は現在、金利を直接動かすより準備預金を潤沢に保つために使われている
- 市場金利は決定前に予想を先に織り込む(11月18日の2年債4.80%、米財務省)
FRBの金利の仕組み:誘導目標レンジを決め、2つの金利で囲い込む
FRB(米連邦準備制度理事会)の金利の仕組みは、連邦公開市場委員会(FOMC)がフェデラルファンド(FF)金利の誘導目標レンジを決め、FRBが自ら設定するいくつかの金利で市場金利をそのレンジ内に囲い込むというものです。2026年11月時点で中心となるのは、銀行の準備預金に付く準備預金付利(IORB)と、銀行以外の機関から資金を受け入れるリバースレポ(ON RRP)金利です。レンジが変わると、これらの金利が翌日そろって動き、銀行間の翌日物金利もそのまま追随します。
FF金利は、米国の銀行がFRBに預けている準備預金を一晩貸し借りする際の金利です。FRBはこれを1つの数字ではなく、0.25%ポイント幅のレンジで発表します。
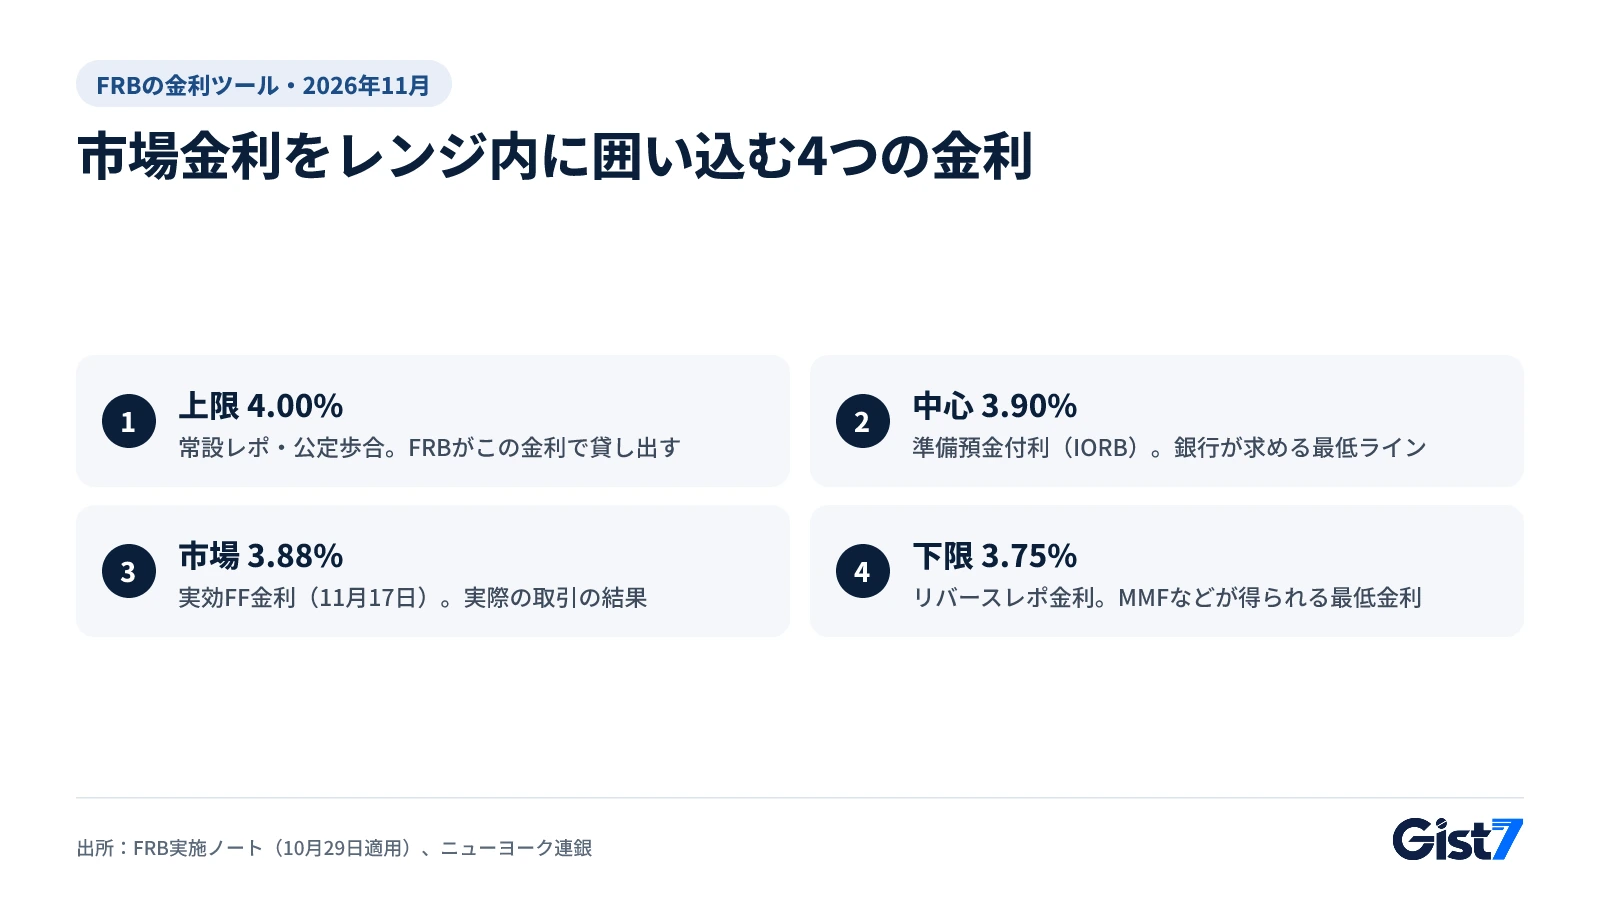
FRBの金利ツール(2026年11月時点)
| ツール | 内容 | 金利 |
|---|---|---|
| FF金利の誘導目標レンジ | FOMCが決める政策金利のレンジ | 3.75〜4.00% |
| 常設レポ(SRF)・公定歩合 | FRBが国債を担保に、または銀行に直接貸し出す金利 | 4.00% |
| 準備預金付利(IORB) | 銀行がFRBに置く準備預金に付く利息 | 3.90% |
| 実効FF金利(EFFR) | 実際の翌日物取引金利の取引量加重中央値 | 3.88%(11月17日) |
| リバースレポ(ON RRP) | MMFなどの資金を一晩受け入れる金利 | 3.75% |
出所:FRB 10月28日付実施ノート(10月29日適用)、ニューヨーク連銀
FRBの金利は誰が、いつ決めるのか
FRBの金利は、FOMCが年8回開く定例会合での投票で決まります。FRBによると、FOMCの投票メンバーは12人で、FRB理事7人、ニューヨーク連銀総裁、残る11の地区連銀総裁のうち1年交代の輪番で務める4人です。決定は2日間の会合の2日目、米東部時間午後2時に声明と実施ノートで公表されます。日本時間では翌日午前3時(米国の夏時間中)または午前4時です。3・6・9・12月の会合では、参加者の金利見通しを点で示した「ドットチャート」を含む経済見通し(SEP)も公表されます。
準備預金付利(IORB)はなぜ市場金利を引き寄せるのか
IORBはFRBが銀行の準備預金に支払う利息で、銀行が一晩資金を貸すときに求める最低ラインとして働くため、市場金利を引き寄せます。FRBの口座に置くだけで3.90%を受け取れる銀行が、それより低い金利でほかに貸す理由はほとんどありません。市場金利がIORBを大きく下回れば、安く借りてFRBに預ける裁定取引が生まれ、金利は再びIORB付近に戻ります。
この仕組みは準備預金が潤沢であることが前提です。FRBのH.4.1統計(11月12日公表)によると、11月11日までの1週間の準備預金残高の平均は約2兆9,700億ドルでした。準備預金が乏しかった2008年以前は、FRBが国債を売買して準備預金の量を調整しなければ金利は動きませんでした。FRBは2008年10月に準備預金への付利を始め、現在は準備預金を十分に保ったまま金利の数字を変える方法が主な手段です。
結果はきわめて安定しています。ニューヨーク連銀によると、11月17日のEFFRは3.88%でIORBより0.02%ポイント低く、上下1%の取引を除くとすべて3.85〜3.90%の間で成立しました。取引量は950億ドルでした。
公開市場操作はいま何をしているのか
公開市場操作は、FRBが国債などを売買して準備預金の量を調整することです。現在は金利を直接動かす手段ではなく、準備預金を潤沢に保つ役割を担っています。10月の実施ノートによると、FRBは満期を迎えた国債を入札で再取得し、政府機関債・住宅ローン担保証券の元本は短期国債に再投資し、必要に応じて短期国債を買い入れて十分な準備預金を維持します。議事要旨によると、準備預金管理のための買い入れ(RMP)は今回の期間はゼロとし、ペースは毎月決め直します。
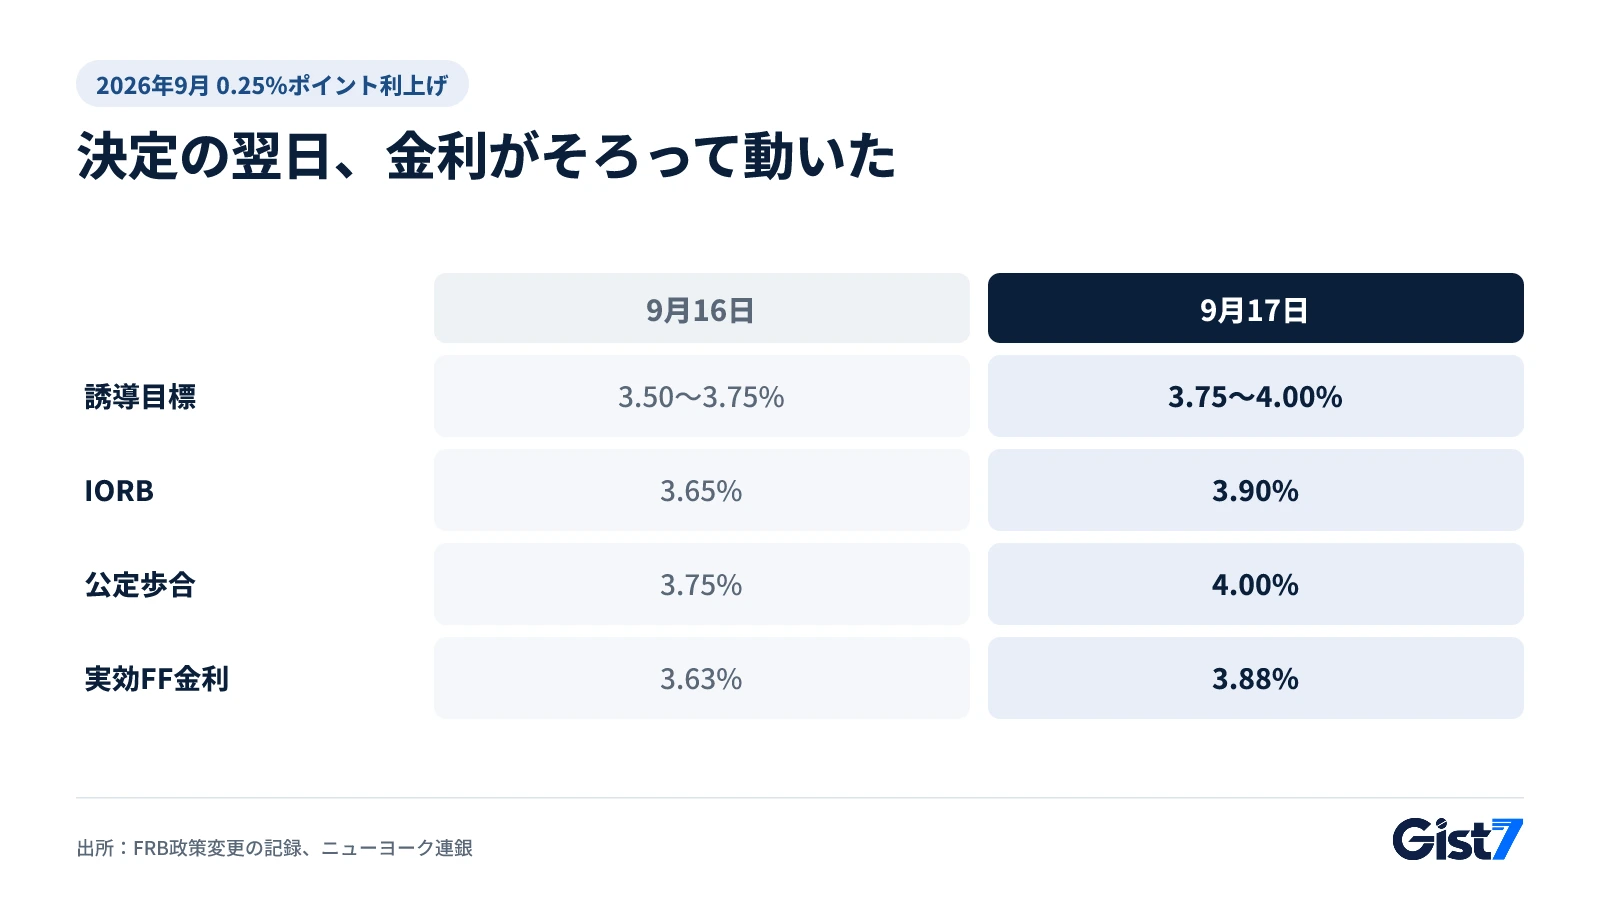
レンジを変えた日の数字を見ると、この構造がはっきり表れます。直近4回の変更では、いずれも適用日にIORBとEFFRがそろって0.25%ポイント動きました。
| 適用日 | 決定 | 誘導目標レンジ | IORB | EFFR(前営業日→適用日) |
|---|---|---|---|---|
| 2025年9月18日 | 0.25%ポイント利下げ | 4.00〜4.25% | 4.40%→4.15% | 4.33%→4.08% |
| 2025年10月30日 | 0.25%ポイント利下げ | 3.75〜4.00% | 4.15%→3.90% | 4.12%→3.87% |
| 2025年12月11日 | 0.25%ポイント利下げ | 3.50〜3.75% | 3.90%→3.65% | 3.89%→3.64% |
| 2026年9月17日 | 0.25%ポイント利上げ | 3.75〜4.00% | 3.65%→3.90% | 3.63%→3.88% |
出所:FRB政策変更の記録、ニューヨーク連銀(EFFR)。期間は2025年9月〜2026年11月
リバースレポと常設レポはどうやって下限と上限をつくるのか
リバースレポはMMF(マネー・マーケット・ファンド)などが受け取れる最低金利を決めて下限をつくり、常設レポはFRBが貸し出す金利を決めて上限をつくります。リバースレポは、FRBがこうした機関に国債を売り、翌日に買い戻す取引です。これらの機関の多くはIORBを受け取れないため、この仕組みがなければレンジを下回る金利で資金を出すおそれがあります。FRBに3.75%で預けられる機関が、それより低い金利でほかに一晩資金を出す理由はほとんどありません。
2026年11月時点のリバースレポ金利は3.75%でレンジ下限と同じで、取引相手1社あたり1日1,600億ドルまで受け入れます。ニューヨーク連銀によると、11月18日の実際の利用額は3億3,100万ドルにとどまりました。市場金利が下限を十分に上回り、FRBに預ける理由が小さいことを示しています。
上限は常設レポと公定歩合が担います。国債を担保に差し出せばFRBが4.00%で一晩資金を貸すため、市場金利がレンジ上限を大きく超えて跳ねることは起きにくくなります。
FRBが金利を変える前に国債利回りが先に動くのはなぜか
国債利回りは、今後決まる政策金利をあらかじめ織り込むため、FRBが数字を変える前に先に動きます。3カ月物国債の利回りは、今後3カ月の翌日物金利の平均予想に近い値です。米財務省によると、11月18日の3カ月物利回りは4.34%、2年債利回りは4.80%で、現在のレンジ上限(4.00%)を上回っていました。市場がこの先の利上げをかなり織り込んでいると読めます。
そのためFOMC当日の市場を動かすのは、決定そのものより予想とのずれ、そして声明や経済見通しが示すその後の道筋です。2026年11月18日に公表された10月会合の議事要旨は、「ほぼすべての参加者」(almost all participants)が追加利上げが適切となる可能性が高いと判断したと記しました。「2人ほど」(a couple of participants)の参加者は、物価指標が悪ければ次回会合で0.25%ポイントを超える利上げも検討に値すると述べました(議事要旨)。こうした一文に、2年債利回りがまず反応します。政策金利が株価評価につながる流れは金利が上がると株価はなぜ下がるのかで、最近の物価動向は10月CPIと10年債5%の分析で取り上げました。
Gist 7の見方:利上げの有無だけでなく、EFFRとIORBの差もあわせて見ると、金利ツールの状態がわかります。現在のように0.02%ポイント前後なら準備預金は潤沢で、EFFRがIORBに張り付いたり上回ったりすれば準備預金がひっ迫しつつあるサインと読めます。議事要旨がRMPのペースを毎月決めると記したのも、同じ文脈と考えられます。
市場影響マップ:FRBがレンジを引き上げる、または利上げ観測が強まるとき
| 資産・指標 | 方向 | 強さ | つながり(なぜ) |
|---|---|---|---|
| 米2年債利回り | ↑ | 強 | 政策金利の道筋への予想を最も直接反映(11月18日4.80%、米財務省) |
| 米10年債利回り | ↑(条件付き) | 中 | 短期金利の道筋に連れて上がりやすいが、利上げが景気減速懸念を強めればむしろ低下も |
| 長短金利差(10年−2年) | ↓ 縮小 | 中 | 2年債が10年債より大きく反応(11月18日0.27%ポイント、米財務省) |
| SOFR(担保付き翌日物金利) | ↑ | 強 | 常設レポとリバースレポの金利がレポ市場の上限・下限をそろって押し上げる(11月17日3.92%、ニューヨーク連銀) |
| 米短期国債・MMF利回り | ↑ | 強 | リバースレポ・IORB金利が翌日物運用の下限を引き上げる |
| ドル指数 | ↑ | 中 | ドル預金・短期国債の金利の魅力が高まる |
| ウォン・ドル相場 | ↑ | 中 | 韓米の金利差が広がるとウォン安圧力 |
| 金 | ↓ | 中 | 利息を生まない資産のため、金利上昇で保有の機会費用が増す |
| S&P500 | ↓ | 中 | 割引率の上昇と企業の利払い負担の増加 |
| ナスダック | ↓ | 中 | 遠い将来の利益の比重が大きいグロース株ほど割引率の影響が大きい |
直接の影響が小さいもの: 原油(WTI)、ビットコイン、KOSPI(韓国総合株価指数。為替や外国人の売買を通じた間接的な影響)
- 生活への影響:米国の変動金利ローンやクレジットカード金利は、政策金利に連動して変わることが多い
- ドル預金や米国MMFの利回りは上がる方向。ドル高が進めば、ドルへの両替や海外通販の負担は重くなる
- 韓国の貸出金利は韓国銀行の決定が直接決め、FRBは国債利回りや為替を通じて間接的に影響する(韓国銀行の利上げ見通し参照)
市場の反応はほかの要因によって変わる可能性があり、この表は投資判断の根拠ではありません。
次に注目する指標
| 日付(日本時間) | 指標・日程 | 前回値 | この記事との関係 | こう出たら |
|---|---|---|---|---|
| 毎営業日 23:00ごろ | ニューヨーク連銀のEFFR公表(前営業日分) | 3.88%(11月17日、ニューヨーク連銀) | 金利ツールがレンジ内で機能しているか | IORBの3.90%に張り付く・上回れば準備預金不足のサイン |
| 11/25(水)22:30 | 米10月個人消費支出(PCE)物価指数 | 9月は前年比3.6%(米経済分析局) | FRBが目標とする物価指標 | 高ければ利上げ観測↑、2年債利回り↑の傾向 |
| 12/4(金)22:30 | 米11月雇用統計 | 10月の非農業部門雇用者数+16万5,000人、失業率4.1%(米労働統計局) | 12月会合前の最後の雇用統計 | 雇用が強ければ利上げの根拠↑、急減速なら利上げペース調整の根拠 |
| 12/10(木)4:00 | FOMCの決定と実施ノート(12月8〜9日会合) | 誘導目標3.75〜4.00%、IORB 3.90%(FRB) | レンジを上げればIORB・リバースレポ金利も同時に調整 | 0.25%ポイント利上げなら翌日EFFRが4.1%台に移るのが正常な動き |
| 12/10(木)22:30 | 米11月CPI | 10月は前月比+0.4%、コア+0.3%(米労働統計局) | FOMC直後に出る最初の物価指標 | コア0.3%以上が続けば追加利上げ観測↑ |
よくある質問
FRBの政策金利はなぜ1つの数字ではなくレンジなのですか?
準備預金が潤沢な現在の体制では、市場金利を1点に正確に合わせるのが難しいためです。FRBは0.25%ポイント幅の誘導目標レンジを発表し、IORBとリバースレポ金利で実際の金利をその中にとどめます。2026年11月時点のレンジは3.75〜4.00%です。
IORBとFF金利は何が違うのですか?
IORBはFRBが銀行の準備預金に直接支払う利息で、FF金利は銀行同士が準備預金を一晩貸し借りする市場金利です。FRBがIORBを決め、市場金利はその近くで形成されます。11月17日時点でIORBは3.90%、実効FF金利は3.88%でした。
リバースレポの利用額が少ないのは何を意味しますか?
市場で得られる翌日物金利がリバースレポ金利を十分に上回り、FRBに資金を預ける理由が小さいことを意味します。11月18日の利用額は3億3,100万ドルでした(ニューヨーク連銀)。リバースレポはレンジの下限を支える仕組みなので、普段の利用が少なくても役割は果たしています。
FRBが利上げすると、韓国の貸出金利もすぐに上がりますか?
すぐには上がりません。韓国の貸出金利は韓国銀行の政策金利と国内の債券利回りが直接決めます。ただしFRBの利上げは、米国債利回りやウォン・ドル相場を通じて韓国の金利や韓国銀行の判断に影響することがあります。
実効FF金利はどこで確認できますか?
ニューヨーク連銀のウェブサイトで、毎営業日の米東部時間午前9時ごろに前営業日分が公表されます。日本時間では冬季は午後11時ごろです。FREDでも同じデータをグラフで見られます。
参考資料
- Implementation Note issued October 28, 2026 — Federal Reserve
- Minutes of the Federal Open Market Committee, October 27-28, 2026 — Federal Reserve
- Federal Open Market Committee (About the FOMC) — Federal Reserve
- Effective Federal Funds Rate — Federal Reserve Bank of New York
- Open Market Operations (target range history) — Federal Reserve
- Factors Affecting Reserve Balances (H.4.1), November 12, 2026 — Federal Reserve
- Daily Treasury Par Yield Curve Rates, November 2026 — U.S. Department of the Treasury