聯準會如何調控利率?IORB與逆回購的運作原理
重點摘要
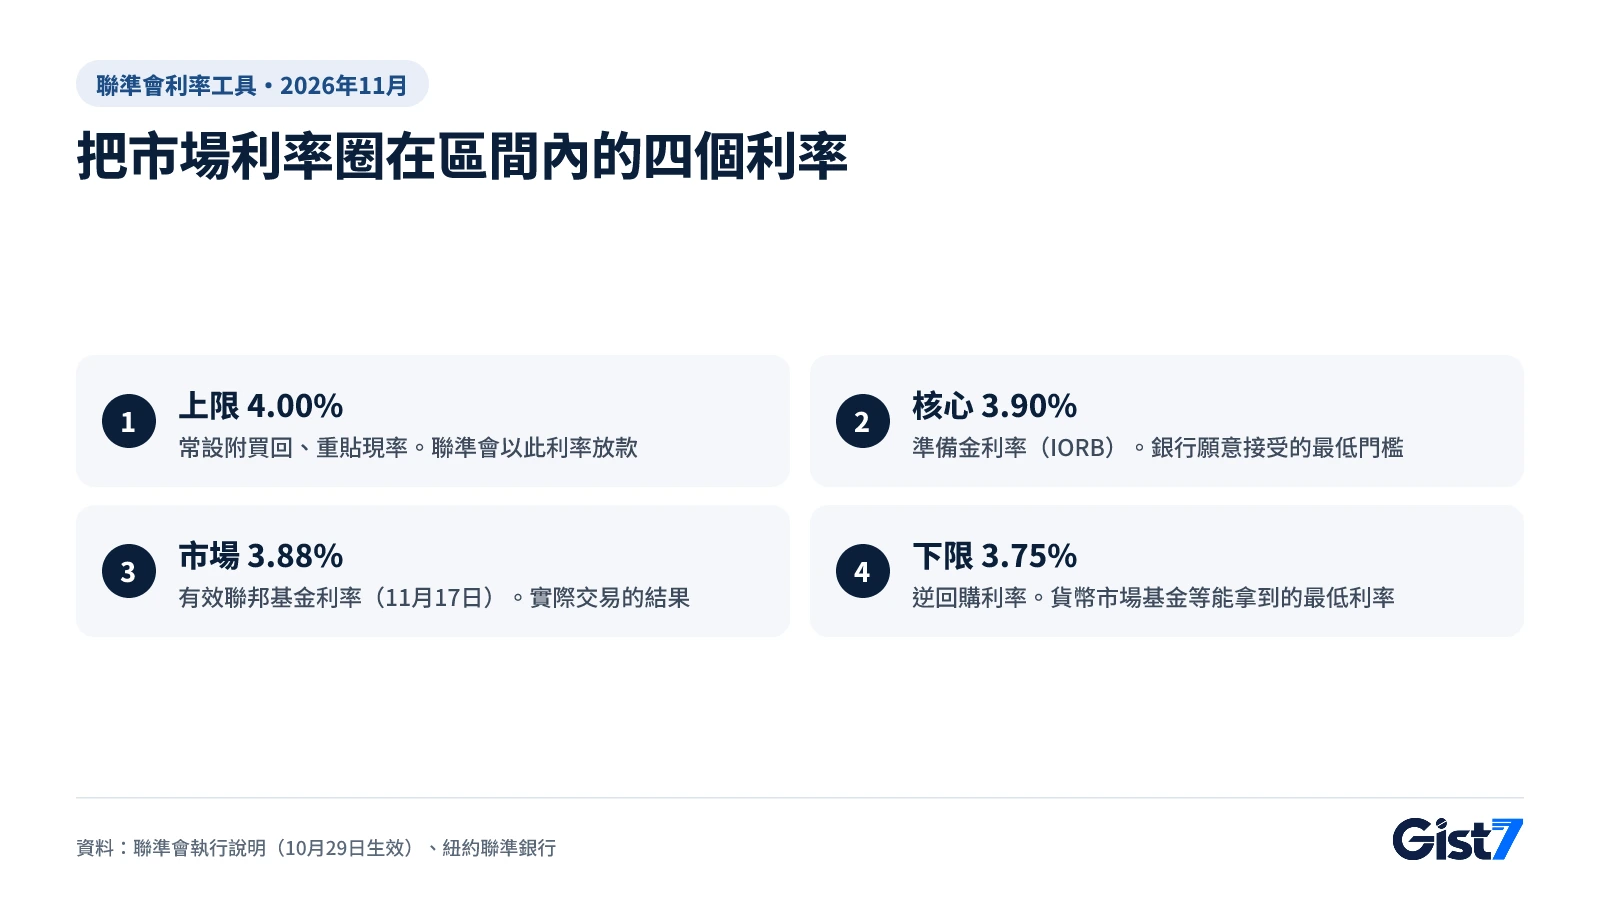
聯準會調控利率的方式,是由FOMC決定聯邦基金利率的目標區間,再用準備金利率(IORB)與隔夜逆回購(ON RRP)利率,把市場利率圈在區間內。截至2026年11月,目標區間為3.75~4.00%,IORB為3.90%,逆回購利率3.75%,有效聯邦基金利率為3.88%(11月17日,紐約聯準銀行)。區間一調整,這些利率隔天就一起移動0.25個百分點。
- 聯準會以0.25個百分點寬的目標區間訂定聯邦基金利率,而非單一數字(截至2026年11月為3.75~4.00%)
- 準備金利率(IORB 3.90%)是核心,逆回購(3.75%)是下限,常設附買回與重貼現率(4.00%)是上限
- 2025年9月以來的四次調整,有效聯邦基金利率都在生效日剛好移動0.25個百分點
- 公開市場操作現在主要用來維持充裕準備金,而非直接推動利率
- 市場利率在決策前就先反映預期(11月18日2年期公債殖利率4.80%,美國財政部)
聯準會如何調控利率:先定區間,再用兩個利率把市場圈住
聯準會調控利率的方式,是由聯邦公開市場委員會(FOMC)決定聯邦基金利率的目標區間,再用聯準會自行設定的幾個利率,把市場利率圈在區間之內。截至2026年11月,核心是銀行存放在聯準會的準備金所領的準備金利率(IORB),以及聯準會向非銀行機構收受資金的隔夜逆回購(ON RRP)利率。區間一調整,這些利率隔天就一起移動,銀行間隔夜利率也跟著走。
聯邦基金利率,是美國銀行之間隔夜借貸存放在聯準會準備金的利率。聯準會公布的不是單一數字,而是寬度0.25個百分點(1碼)的區間。
聯準會的利率工具(截至2026年11月)
| 工具 | 內容 | 利率 |
|---|---|---|
| 聯邦基金利率目標區間 | FOMC決定的政策利率區間 | 3.75~4.00% |
| 常設附買回機制(SRF)、重貼現率 | 聯準會以公債為擔保,或直接對銀行放款的利率 | 4.00% |
| 準備金利率(IORB) | 銀行存放在聯準會的準備金所領的利息 | 3.90% |
| 有效聯邦基金利率(EFFR) | 實際隔夜交易利率的成交量加權中位數 | 3.88%(11月17日) |
| 隔夜逆回購(ON RRP) | 隔夜收受貨幣市場基金等資金的利率 | 3.75% |
資料:聯準會10月28日執行說明(10月29日生效)、紐約聯準銀行
聯準會利率由誰、在什麼時候決定?
聯準會利率由FOMC在每年8次的例行會議上投票決定。根據聯準會說明,FOMC有12位投票委員:7位理事、紐約聯準銀行總裁,以及其餘11家地區聯準銀行總裁中,以一年為期輪流擔任的4位。決議在為期兩天的會議第二天、美東時間下午2點以聲明與執行說明公布,台灣時間為隔天凌晨2點(美國夏令時間)或3點。3、6、9、12月的會議還會同時公布經濟預測摘要(SEP),其中包含以點標示與會者利率預測的「點陣圖」。
準備金利率(IORB)為什麼會把市場利率拉過去?
IORB是聯準會付給銀行準備金的利息,等於銀行隔夜借出資金時願意接受的最低門檻,因此會把市場利率拉向它。只要把錢放在聯準會帳戶就能領3.90%的銀行,沒什麼理由用更低的利率借給別人。市場利率若明顯低於IORB,就會出現低借高存的套利交易,把利率重新推回IORB附近。
這套方式要在準備金充裕時才有效。根據聯準會H.4.1統計(11月12日公布),截至11月11日當週的準備金餘額平均約2.97兆美元。2008年以前準備金吃緊,聯準會必須買賣公債調整準備金數量,利率才會動。聯準會從2008年10月開始對準備金付息,如今主要手段是在準備金充足的狀態下調整利率數字。
結果相當緊密。根據紐約聯準銀行,11月17日EFFR為3.88%,比IORB低0.02個百分點;扣除最低與最高1%的交易,其餘全部落在3.85~3.90%之間。當天成交量為950億美元。
公開市場操作現在在做什麼?
公開市場操作,是聯準會買賣公債等證券來調整準備金數量。現在它不是直接推升利率的工具,而是負責維持充裕的準備金。根據10月執行說明,聯準會在標售時展延到期公債,把機構債與房貸擔保證券的本金再投資於短期國庫券,必要時買進國庫券以維持充足準備金。會議紀要顯示,準備金管理購買(RMP)本期維持為零,購買步調每月重新決定。
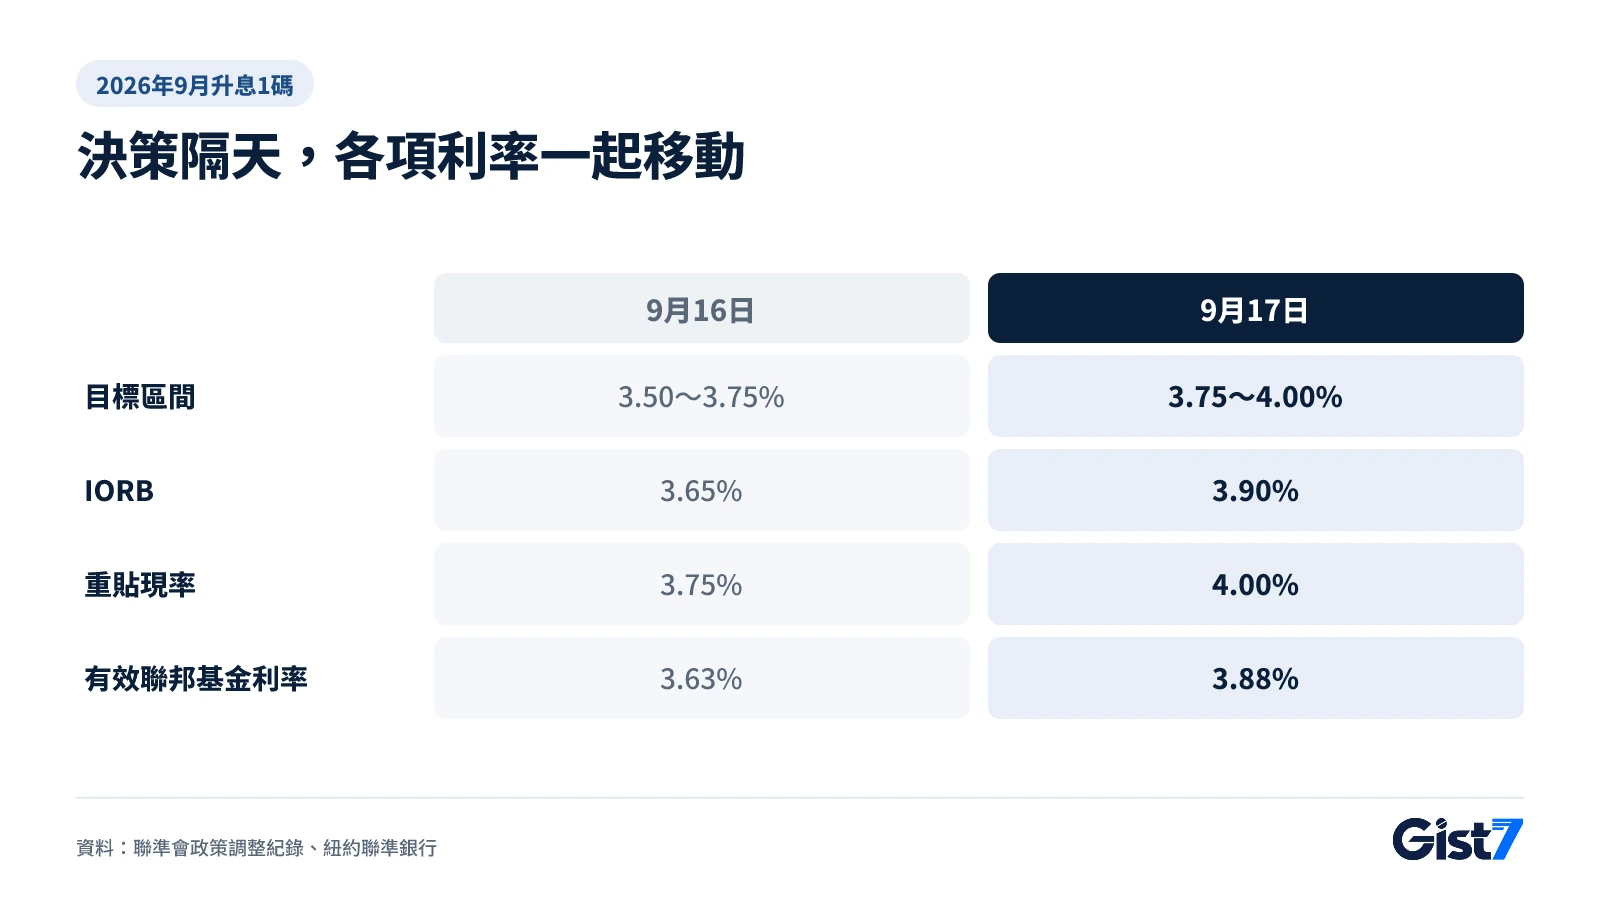
看區間調整當天的數字,就能清楚看見這套機制。最近四次調整,IORB與EFFR都在生效日一起移動0.25個百分點。
| 生效日 | 決策 | 目標區間 | IORB | EFFR(前一營業日→生效日) |
|---|---|---|---|---|
| 2025年9月18日 | 降息1碼 | 4.00~4.25% | 4.40%→4.15% | 4.33%→4.08% |
| 2025年10月30日 | 降息1碼 | 3.75~4.00% | 4.15%→3.90% | 4.12%→3.87% |
| 2025年12月11日 | 降息1碼 | 3.50~3.75% | 3.90%→3.65% | 3.89%→3.64% |
| 2026年9月17日 | 升息1碼 | 3.75~4.00% | 3.65%→3.90% | 3.63%→3.88% |
資料:聯準會政策調整紀錄、紐約聯準銀行(EFFR)。期間2025年9月~2026年11月
逆回購與常設附買回如何形成下限與上限?
逆回購訂出貨幣市場基金(MMF)等機構能拿到的最低利率,形成下限;常設附買回訂出聯準會的放款利率,形成上限。逆回購是聯準會把公債賣給這些機構、隔天再買回的交易。這些機構多半領不到IORB,若沒有這項工具,可能以低於區間的利率借出資金。能以3.75%把錢放在聯準會的機構,沒什麼理由以更低利率隔夜借給別人。
截至2026年11月,逆回購利率為3.75%,與區間下緣相同,每個交易對手每天上限1,600億美元。根據紐約聯準銀行,11月18日實際使用金額僅3.31億美元,代表市場利率明顯高於下限,機構沒什麼理由把錢放在聯準會。
上限由常設附買回與重貼現率負責。拿公債作擔保,聯準會就以4.00%隔夜放款,所以市場利率很難大幅衝破區間上緣。
為什麼聯準會還沒調整利率,公債殖利率就先動了?
公債殖利率會事先反映未來的政策利率,所以在聯準會改數字之前就先動。3個月期國庫券殖利率,接近市場對未來3個月隔夜利率平均值的預期。根據美國財政部,11月18日3個月期殖利率為4.34%,2年期為4.80%,都高於目前區間上緣(4.00%),可解讀為市場已提前反映相當程度的升息。
因此FOMC公布當天牽動市場的,與其說是決策本身,不如說是與預期的落差,以及聲明和經濟預測透露的後續路徑。2026年11月18日公布的10月會議紀要寫道,「幾乎所有與會者」(almost all participants)判斷進一步升息可能是適當的。「少數兩位左右」(a couple of participants)與會者提到,若物價數據不理想,下次會議可考慮幅度大於1碼的升息(會議紀要)。這樣一句話,就足以讓2年期殖利率先有反應。政策利率如何影響股價評價,請見利率上升股價為何下跌;近期物價走勢則見10月CPI與10年期殖利率逼近5%的分析。
Gist 7的觀點:除了升不升息,同時觀察EFFR與IORB的差距,就能掌握利率工具的狀態。像現在約0.02個百分點,代表準備金充裕;若EFFR緊貼甚至超過IORB,可解讀為準備金開始吃緊的訊號。會議紀要寫明RMP步調每月決定,也可放在同一脈絡來看。
市場影響地圖:聯準會調高區間或升息預期升溫時
| 資產・指標 | 方向 | 強度 | 傳導原因 |
|---|---|---|---|
| 美國2年期公債殖利率 | ↑ | 強 | 最直接反映對政策利率路徑的預期(11月18日4.80%,美國財政部) |
| 美國10年期公債殖利率 | ↑(有條件) | 中 | 傾向跟著短率路徑上升,但若升息加深景氣放緩疑慮,反而可能下跌 |
| 長短利差(10年期−2年期) | ↓ 收窄 | 中 | 2年期反應大於10年期(11月18日0.27個百分點,美國財政部) |
| SOFR(有擔保隔夜利率) | ↑ | 強 | 常設附買回與逆回購利率同步墊高附買回市場的上下限(11月17日3.92%,紐約聯準銀行) |
| 美國國庫券、貨幣市場基金收益率 | ↑ | 強 | 逆回購與IORB利率墊高隔夜資金報酬的下限 |
| 美元指數 | ↑ | 中 | 美元存款與短期公債的利率吸引力上升 |
| 韓元兌美元匯率 | ↑ | 中 | 韓美利差擴大,形成韓元貶值壓力 |
| 黃金 | ↓ | 中 | 不孳息資產,利率上升使持有的機會成本提高 |
| 標普500 | ↓ | 中 | 折現率上升、企業利息成本增加 |
| 那斯達克 | ↓ | 中 | 獲利集中在遙遠未來的成長股,受折現率影響越大 |
直接影響小: 原油(WTI)、比特幣、KOSPI(韓國綜合股價指數,經由匯率與外資買賣間接受影響)
- 生活影響:美國浮動利率貸款與信用卡利率,多半跟著政策利率調整
- 美元存款與美國貨幣市場基金的利息傾向上升;美元走強時,換匯與海外網購的負擔會加重
- 韓國的貸款利率由韓國央行的決策直接決定,聯準會則透過公債殖利率與匯率間接影響(參見韓國央行升息展望)
市場反應可能因其他變數而不同,此表並非投資判斷的依據。
接下來要看的指標
| 日期(台灣時間) | 指標・行程 | 前值 | 與本文的關係 | 若結果如此 |
|---|---|---|---|---|
| 每個營業日 22:00左右 | 紐約聯準銀行公布EFFR(前一營業日) | 3.88%(11月17日,紐約聯準銀行) | 利率工具是否讓利率留在區間內 | 若貼近或超過IORB的3.90%,代表準備金吃緊 |
| 11/25(三)21:30 | 美國10月個人消費支出(PCE)物價 | 9月年增3.6%(美國經濟分析局) | 聯準會鎖定的物價指標 | 偏高則升息預期↑、2年期殖利率↑的傾向 |
| 12/4(五)21:30 | 美國11月就業報告 | 10月非農就業+16.5萬人、失業率4.1%(美國勞工統計局) | 12月會議前最後一份就業數據 | 就業強勁則升息理由↑,急速降溫則有放慢步調的理由 |
| 12/10(四)03:00 | FOMC決策與執行說明(12月8~9日會議) | 目標區間3.75~4.00%、IORB 3.90%(聯準會) | 調高區間時,IORB與逆回購利率同步調整 | 若升息1碼,隔天EFFR移到4.1%左右屬正常運作 |
| 12/10(四)21:30 | 美國11月CPI | 10月月增0.4%、核心0.3%(美國勞工統計局) | FOMC後公布的第一份物價數據 | 核心持續0.3%以上,進一步升息預期↑ |
常見問題
聯準會的政策利率為什麼是區間而不是單一數字?
在準備金充裕的現行體制下,很難把市場利率精準釘在一個點上。聯準會公布寬度0.25個百分點的目標區間,再用IORB與逆回購利率讓實際利率留在區間內。截至2026年11月,區間為3.75~4.00%。
IORB和聯邦基金利率有什麼不同?
IORB是聯準會直接付給銀行準備金的利息,聯邦基金利率則是銀行之間隔夜借貸準備金的市場利率。聯準會訂定IORB,市場利率就在它附近形成。11月17日IORB為3.90%,有效聯邦基金利率為3.88%。
逆回購使用金額很少代表什麼?
代表市場上可拿到的隔夜利率明顯高於逆回購利率,機構沒什麼理由把錢放在聯準會。11月18日使用金額為3.31億美元(紐約聯準銀行)。逆回購是撐住區間下限的工具,平時用量少也照樣發揮作用。
聯準會升息,韓國的貸款利率會馬上上升嗎?
不會馬上上升。韓國的貸款利率直接由韓國央行的基準利率與國內債券殖利率決定。不過,聯準會升息可能經由美國公債殖利率與韓元兌美元匯率,影響韓國的利率與韓國央行的判斷。
有效聯邦基金利率在哪裡查?
紐約聯準銀行網站每個營業日美東時間上午9點左右公布前一營業日的數值,台灣時間冬季約為晚上10點。FRED也能看到同一數列的圖表。
參考資料
- Implementation Note issued October 28, 2026 — Federal Reserve
- Minutes of the Federal Open Market Committee, October 27-28, 2026 — Federal Reserve
- Federal Open Market Committee (About the FOMC) — Federal Reserve
- Effective Federal Funds Rate — Federal Reserve Bank of New York
- Open Market Operations (target range history) — Federal Reserve
- Factors Affecting Reserve Balances (H.4.1), November 12, 2026 — Federal Reserve
- Daily Treasury Par Yield Curve Rates, November 2026 — U.S. Department of the Treasury