연준 금리는 어떻게 움직이나, IORB·역레포로 범위에 가두는 원리
핵심 요약
연준 금리는 FOMC가 연방기금금리 목표 범위를 정하고, 지급준비금 이자(IORB)와 역레포(ON RRP) 금리로 시장 금리를 그 범위에 가둬 움직인다. 2026년 11월 기준 목표 범위는 3.75~4.00%, IORB 3.90%, 역레포 금리 3.75%이고 실효 연방기금금리는 3.88%(11월 17일, 뉴욕 연은)다. 범위를 바꾸면 다음 날 이 금리들이 함께 0.25%p 옮겨 간다.
- 연준은 연방기금금리를 한 숫자가 아닌 0.25%p 폭의 목표 범위로 정한다 (2026년 11월 기준 3.75~4.00%)
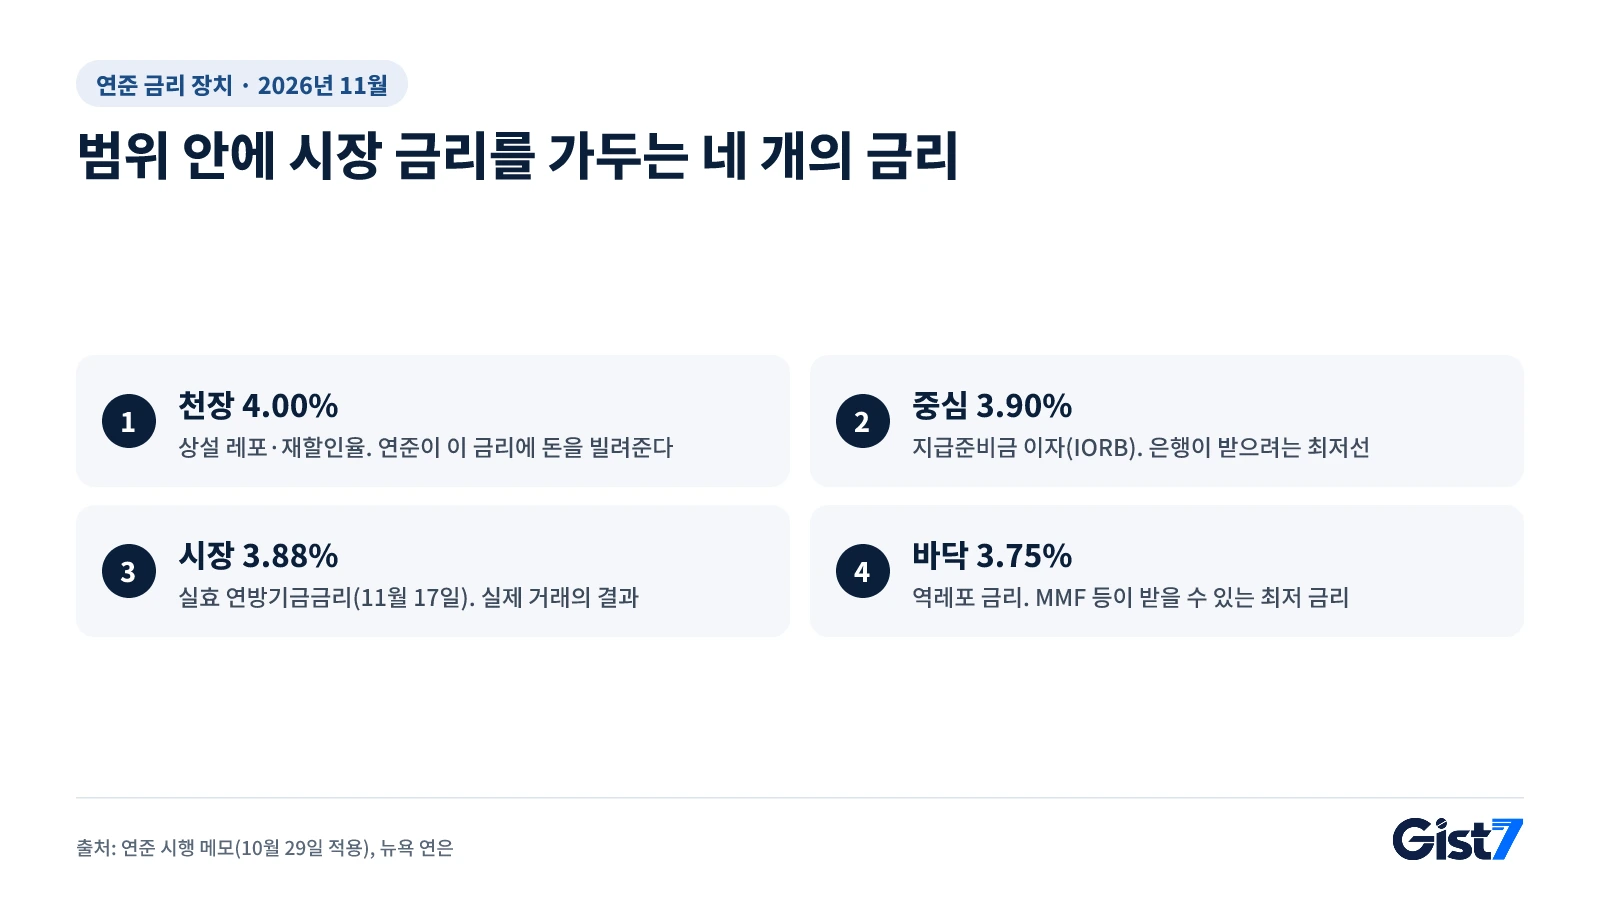
- 은행 준비금 이자(IORB 3.90%)가 중심, 역레포(3.75%)가 바닥, 상설 레포·재할인율(4.00%)이 천장 역할
- 2025년 9월 이후 네 차례 변경 모두 실효 연방기금금리가 적용일에 정확히 0.25%p 움직였다
- 공개시장운영은 지금 금리를 직접 움직이기보다 준비금을 넉넉하게 유지하는 데 쓰인다
- 시장 금리는 결정 전에 기대를 먼저 반영한다 (11월 18일 2년물 4.80%, 미 재무부)
연준 금리는 어떻게 움직이나: 범위를 정하고 두 금리로 가둔다
연준 금리는 연방공개시장위원회(FOMC)가 연방기금금리 목표 범위를 정하고, 연준이 직접 정하는 금리 몇 개로 시장 금리를 그 범위 안에 가둬서 움직인다. 2026년 11월 기준 중심축은 은행 준비금에 붙는 지급준비금 이자(IORB)와 은행이 아닌 기관의 돈을 받아 주는 역레포(ON RRP) 금리다. 범위를 바꾸면 이 금리들이 다음 날 함께 옮겨 가고, 은행 간 하루짜리 금리도 그대로 따라간다.
연방기금금리는 미국 은행들이 연준에 맡겨 둔 준비금을 하루 동안 서로 빌리고 빌려주는 금리다. 연준은 이를 한 숫자가 아니라 0.25%p 폭의 범위로 발표한다.
연준의 금리 장치 (2026년 11월 기준)
| 장치 | 무엇인가 | 금리 |
|---|---|---|
| 연방기금금리 목표 범위 | FOMC가 정하는 정책 금리 범위 | 3.75~4.00% |
| 상설 레포(SRF)·재할인율 | 연준이 국채를 담보로, 또는 은행에 직접 빌려주는 금리 | 4.00% |
| 지급준비금 이자(IORB) | 은행이 연준에 둔 준비금에 붙는 이자 | 3.90% |
| 실효 연방기금금리(EFFR) | 실제 하루짜리 거래 금리의 거래량 가중 중앙값 | 3.88% (11월 17일) |
| 역레포(ON RRP) | 머니마켓펀드 등의 돈을 하루 받아 주는 금리 | 3.75% |
자료: 연준 10월 28일 시행 메모(10월 29일 적용), 뉴욕 연은
연준 금리는 누가, 언제 정하나?
연준 금리는 FOMC가 한 해 여덟 번 여는 정례 회의에서 투표로 정한다. 연준에 따르면 FOMC 투표권자는 12명으로, 연준 이사 7명과 뉴욕 연은 총재, 나머지 11개 지역 연은 총재 가운데 1년씩 돌아가며 맡는 4명이다. 결정은 이틀 회의의 둘째 날 미 동부 시각 오후 2시에 성명과 시행 메모로 발표되고, 한국 시각으로는 다음 날 새벽 3시(미국 서머타임 기간) 또는 4시다. 3·6·9·12월 회의에서는 참석자들의 금리 전망을 점으로 찍은 점도표가 담긴 경제전망(SEP)도 함께 나온다.
지급준비금 이자(IORB)는 왜 시장 금리를 끌어당기나?
IORB는 연준이 은행 준비금에 주는 이자로, 은행이 하루짜리 돈을 빌려줄 때 받으려는 최저선 역할을 하기 때문에 시장 금리를 끌어당긴다. 연준 계좌에 두기만 해도 3.90%를 받는 은행은 그보다 낮은 금리로 남에게 빌려줄 이유가 적다. 시장 금리가 IORB보다 많이 낮아지면 싸게 빌려 연준에 맡기는 차익 거래가 생기고, 금리는 다시 IORB 쪽으로 붙는다.
이 방식은 준비금이 넉넉해야 작동한다. 연준 H.4.1 통계(11월 12일 발표)에 따르면 11월 11일로 끝난 주의 준비금 잔액 평균은 약 2조 9,700억 달러였다. 준비금이 빠듯하던 2008년 이전에는 연준이 국채를 사고팔아 준비금 양을 맞춰야 금리가 움직였다. 연준은 2008년 10월부터 준비금에 이자를 주기 시작했고, 지금은 준비금을 충분히 둔 상태에서 금리 숫자를 바꾸는 방식이 주된 수단이다.
결과는 촘촘하다. 뉴욕 연은에 따르면 11월 17일 EFFR은 3.88%로 IORB보다 0.02%p 낮았고, 하위·상위 1% 거래를 빼면 모든 거래가 3.85~3.90% 사이에서 이뤄졌다. 거래량은 하루 950억 달러였다.
공개시장운영은 지금 무엇을 하나
공개시장운영은 연준이 국채 등을 사고팔아 준비금 양을 조절하는 일이다. 지금은 금리를 직접 끌어올리는 수단이 아니라 준비금을 넉넉하게 유지하는 역할을 맡는다. 10월 시행 메모에 따르면 연준은 만기 국채를 입찰에서 다시 사들이고, 정부기관채·주택저당증권 원금은 단기 국채로 재투자하며, 필요하면 단기 국채를 사서 준비금을 충분히 유지한다. 의사록을 보면 준비금 관리용 매입(RMP)은 이번 기간 0으로 정했고, 속도는 매달 다시 정한다.
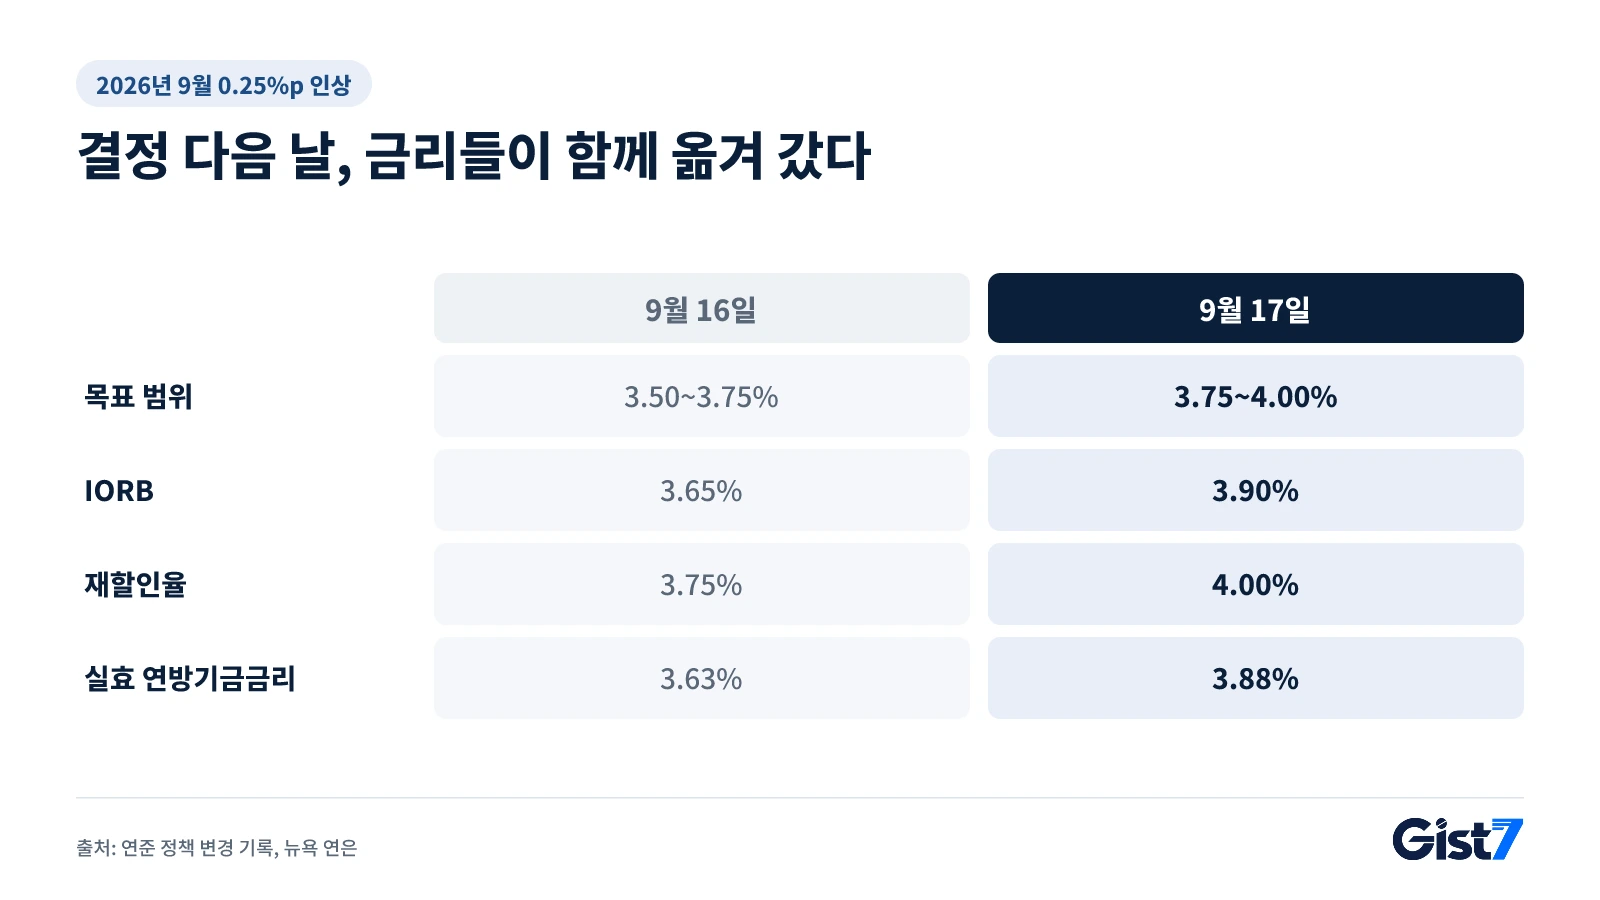
범위를 바꾼 날의 숫자를 보면 이 구조가 그대로 드러난다. 최근 네 차례 변경 모두 IORB와 EFFR이 적용일에 0.25%p씩 함께 움직였다.
| 적용일 | 결정 | 목표 범위 | IORB | EFFR (전 영업일 → 적용일) |
|---|---|---|---|---|
| 2025년 9월 18일 | 0.25%p 인하 | 4.00~4.25% | 4.40% → 4.15% | 4.33% → 4.08% |
| 2025년 10월 30일 | 0.25%p 인하 | 3.75~4.00% | 4.15% → 3.90% | 4.12% → 3.87% |
| 2025년 12월 11일 | 0.25%p 인하 | 3.50~3.75% | 3.90% → 3.65% | 3.89% → 3.64% |
| 2026년 9월 17일 | 0.25%p 인상 | 3.75~4.00% | 3.65% → 3.90% | 3.63% → 3.88% |
자료: 연준 정책 변경 기록, 뉴욕 연은(EFFR). 기간 2025년 9월~2026년 11월
역레포와 상설 레포는 어떻게 바닥과 천장을 만드나?
역레포는 머니마켓펀드(MMF) 같은 기관이 받을 수 있는 최저 금리를 정해 바닥을 만들고, 상설 레포는 연준이 빌려주는 금리를 정해 천장을 만든다. 역레포는 연준이 이들 기관에 국채를 팔았다가 다음 날 되사는 거래다. 이들 상당수는 IORB를 받을 수 없어서, 이 장치가 없으면 범위 아래로 돈을 빌려줄 수 있다. 연준에 3.75%로 맡길 수 있는 기관이 그보다 낮은 금리로 남에게 하룻밤 돈을 줄 이유는 적다.
2026년 11월 기준 역레포 금리는 3.75%로 범위 하단과 같고, 거래 상대방 한 곳당 하루 1,600억 달러까지 받는다. 11월 18일 실제 사용액은 3억 3,100만 달러에 그쳤다(뉴욕 연은). 시장 금리가 바닥보다 충분히 높아 연준에 맡길 이유가 적다는 뜻이다.
천장은 상설 레포와 재할인율이 맡는다. 국채를 맡기면 연준이 4.00%에 하루 돈을 빌려주므로 시장 금리가 범위 상단 위로 크게 튀기 어렵다.
연준이 금리를 바꾸기 전에 국채 금리가 먼저 움직이는 이유는?
국채 금리는 앞으로 정해질 정책 금리를 미리 계산해 넣기 때문에 연준이 숫자를 바꾸기 전에 먼저 움직인다. 3개월짜리 국채 금리는 앞으로 석 달 동안의 하루 금리 평균을 예상한 값에 가깝다. 미 재무부에 따르면 11월 18일 3개월물 금리는 4.34%, 2년물은 4.80%로 지금 범위 상단(4.00%)보다 높았다. 시장이 앞으로의 인상을 상당 부분 미리 가격에 넣었다고 읽을 수 있다.
그래서 FOMC 발표 당일 시장을 흔드는 것은 결정 자체보다 예상과의 차이, 그리고 성명과 경제전망에 담긴 이후 경로다. 2026년 11월 18일 공개된 10월 회의 의사록은 '거의 모든 참석자'(almost all participants)가 추가 인상이 적절할 가능성이 크다고 봤다고 적었다. '두 명 정도'(a couple of participants)의 참석자는 물가 지표가 나쁘면 다음 회의에서 0.25%p보다 큰 인상도 검토할 수 있다고 언급했다(의사록). 이런 문장 하나에 2년물 금리가 먼저 반응한다. 정책 금리가 주가 평가로 이어지는 과정은 금리가 오르면 주식은 왜 떨어지나에서, 최근 물가 흐름은 10월 CPI와 10년물 5% 분석에서 다뤘다.
Gist 7 의 해석: 인상 여부보다 EFFR과 IORB의 간격을 함께 보면 금리 장치의 상태를 알 수 있다. 지금처럼 0.02%p 안팎이면 준비금이 넉넉하다는 뜻이고, EFFR이 IORB에 바짝 붙거나 넘어서면 준비금이 빠듯해지는 신호로 읽힌다. 의사록이 RMP 속도를 매달 정한다고 적은 것도 같은 맥락으로 볼 수 있다.
시장 영향 지도: 연준이 범위를 올리거나 인상 기대가 커질 때
| 자산·지표 | 방향 | 강도 | 연결 고리 (왜) |
|---|---|---|---|
| 미 국채 2년물 | ↑ | 강 | 정책 금리 경로 기대를 가장 직접 반영 (11월 18일 4.80%, 미 재무부) |
| 미 국채 10년물 | ↑ (조건부) | 중 | 단기 금리 경로를 따라 오르는 경향, 인상이 경기 둔화 우려를 키우면 오히려 내릴 수 있음 |
| 장단기 금리차 (10년−2년) | ↓ 축소 | 중 | 2년물이 10년물보다 더 크게 반응 (11월 18일 0.27%p, 미 재무부) |
| SOFR (담보 하루짜리 금리) | ↑ | 강 | 상설 레포·역레포 금리가 레포 시장의 상·하한을 함께 올림 (11월 17일 3.92%, 뉴욕 연은) |
| 미국 단기 국채·MMF 수익률 | ↑ | 강 | 역레포·IORB 금리가 하루짜리 운용 수익의 바닥을 끌어올림 |
| 달러인덱스 | ↑ | 중 | 달러 예금·단기 국채 금리 매력 상승 |
| 원/달러 | ↑ | 중 | 한미 금리차가 벌어지면 원화 약세 압력 |
| 금 | ↓ | 중 | 이자 없는 자산이라 금리가 오르면 보유 기회비용 상승 |
| S&P500 | ↓ | 중 | 할인율 상승과 기업 이자 비용 증가 |
| 나스닥 | ↓ | 중 | 먼 미래 이익 비중이 큰 성장주일수록 할인율 영향이 큼 |
직접 영향 적음: 유가(WTI), 비트코인, 코스피 (코스피는 환율·외국인 수급을 거쳐 간접 영향)
- 생활 영향: 미국 변동금리 대출·신용카드 금리는 정책 금리를 따라 바뀌는 경우가 많다
- 달러 예금·미국 MMF 이자는 오르는 쪽, 달러 환전·해외 직구 비용은 원화 약세 때 커진다
- 한국 대출 금리는 한국은행 결정이 직접 정하고, 연준은 국채 금리·환율을 거쳐 간접 영향을 준다 (한은 금리 인상 전망 참고)
시장 반응은 다른 변수에 따라 달라질 수 있으며, 이 표는 투자 판단의 근거가 아닙니다.
다음에 볼 지표
| 날짜 (한국 시각) | 지표·일정 | 이전 값 | 이 글과의 관계 | 이렇게 나오면 |
|---|---|---|---|---|
| 매 영업일 23:00 무렵 | 뉴욕 연은 EFFR 공표 (전 영업일 값) | 3.88% (11월 17일, 뉴욕 연은) | 금리 장치가 범위 안에서 작동하는지 | IORB 3.90%에 붙거나 넘으면 준비금 부족 신호 |
| 11/25 (수) 22:30 | 미국 10월 개인소비지출(PCE) 물가 | 9월 전년 대비 3.6% (미 경제분석국) | 연준이 목표로 삼는 물가 | 높게 나오면 인상 기대↑, 2년물↑ 경향 |
| 12/4 (금) 22:30 | 미국 11월 고용보고서 | 10월 비농업 고용 +16만 5,000명, 실업률 4.1% (미 노동통계국) | 12월 회의 전 마지막 고용 지표 | 고용이 강하면 인상 근거↑, 급히 식으면 속도 조절 근거 |
| 12/10 (목) 04:00 | FOMC 결정과 시행 메모 (12월 8~9일 회의) | 목표 범위 3.75~4.00%, IORB 3.90% (연준) | 범위를 올리면 IORB·역레포 금리도 함께 조정 | 0.25%p 인상이면 다음 날 EFFR이 4.1%대로 옮겨 가는 것이 정상 작동 |
| 12/10 (목) 22:30 | 미국 11월 CPI | 10월 전월 대비 +0.4%, 근원 +0.3% (미 노동통계국) | FOMC 직후 나오는 첫 물가 지표 | 근원 0.3% 이상이 이어지면 추가 인상 기대↑ |
자주 묻는 질문
연준 기준금리는 왜 하나의 숫자가 아니라 범위인가요?
준비금이 넉넉한 지금 체제에서는 시장 금리를 한 점에 정확히 맞추기 어렵기 때문이다. 연준은 0.25%p 폭의 목표 범위를 발표하고, IORB와 역레포 금리로 실제 금리가 그 안에 머물게 한다. 2026년 11월 기준 범위는 3.75~4.00%다.
IORB와 연방기금금리는 무엇이 다른가요?
IORB는 연준이 은행 준비금에 직접 주는 이자이고, 연방기금금리는 은행끼리 준비금을 하루 빌리고 빌려주는 시장 금리다. 연준은 IORB를 정하고, 시장 금리는 그 근처에서 형성된다. 11월 17일 기준 IORB는 3.90%, 실효 연방기금금리는 3.88%였다.
역레포 잔액이 적으면 무슨 뜻인가요?
시장에서 받을 수 있는 하루짜리 금리가 역레포 금리보다 충분히 높아 연준에 돈을 맡길 이유가 적다는 뜻이다. 11월 18일 역레포 사용액은 3억 3,100만 달러였다(뉴욕 연은). 역레포는 범위의 바닥을 받치는 장치라 평소에는 적게 쓰여도 제 역할을 한다.
연준이 금리를 올리면 한국 대출 금리도 바로 오르나요?
바로 오르지는 않는다. 한국 대출 금리는 한국은행 기준금리와 국내 채권 금리가 직접 정한다. 다만 연준 인상은 미국 국채 금리와 원/달러 환율을 거쳐 국내 금리와 한국은행 판단에 영향을 줄 수 있다.
실효 연방기금금리는 어디서 확인하나요?
뉴욕 연은 홈페이지에서 매 영업일 오전 9시 무렵(미 동부 시각) 전 영업일 값을 공표한다. 한국 시각으로는 겨울철 밤 11시 무렵이다. FRED에서도 같은 값을 그래프로 볼 수 있다.
참고 자료
- Implementation Note issued October 28, 2026 — Federal Reserve
- Minutes of the Federal Open Market Committee, October 27-28, 2026 — Federal Reserve
- Federal Open Market Committee (About the FOMC) — Federal Reserve
- Effective Federal Funds Rate — Federal Reserve Bank of New York
- Open Market Operations (target range history) — Federal Reserve
- Factors Affecting Reserve Balances (H.4.1), November 12, 2026 — Federal Reserve
- Daily Treasury Par Yield Curve Rates, November 2026 — U.S. Department of the Treasury