Wie die Fed den Leitzins steuert: IORB und Reverse Repos
Das Wichtigste
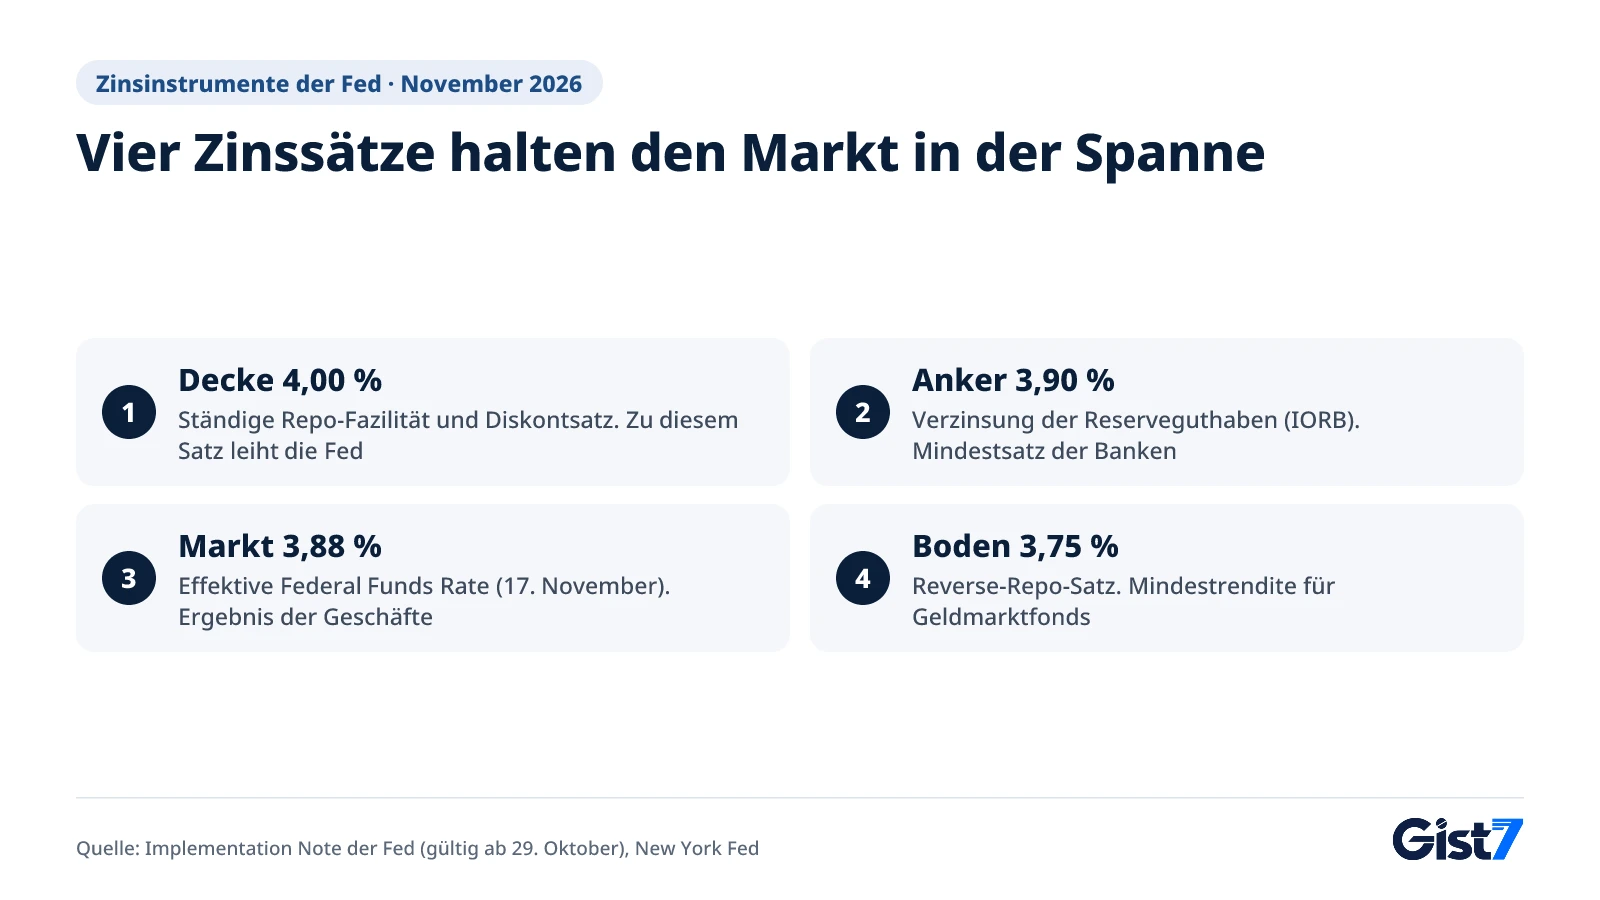
Die Fed steuert den Leitzins über eine Zielspanne für die Federal Funds Rate und hält die Marktzinsen mit der Verzinsung der Reserveguthaben (IORB) und dem Reverse-Repo-Satz darin. Stand November 2026: Spanne 3,75–4,00 %, IORB 3,90 %, Reverse Repo 3,75 %, effektive Rate 3,88 % (17. November).
- Die Fed legt die Federal Funds Rate als Spanne von 0,25 Prozentpunkten fest, nicht als einzelnen Wert (3,75–4,00 %, Stand November 2026)
- Die IORB (3,90 %) ist der Anker, der Reverse-Repo-Satz (3,75 %) der Boden, ständige Repo-Fazilität und Diskontsatz (4,00 %) die Decke
- Bei allen vier Änderungen seit September 2025 bewegte sich die effektive Federal Funds Rate am Stichtag um genau 0,25 Punkte
- Offenmarktgeschäfte halten heute vor allem die Reserven reichlich, statt die Zinsen direkt zu bewegen
- Marktzinsen nehmen Erwartungen vor der Entscheidung vorweg (zweijährige Rendite 4,80 % am 18. November, US-Finanzministerium)
Wie die Fed den Leitzins steuert: Spanne festlegen, Marktzinsen einhegen
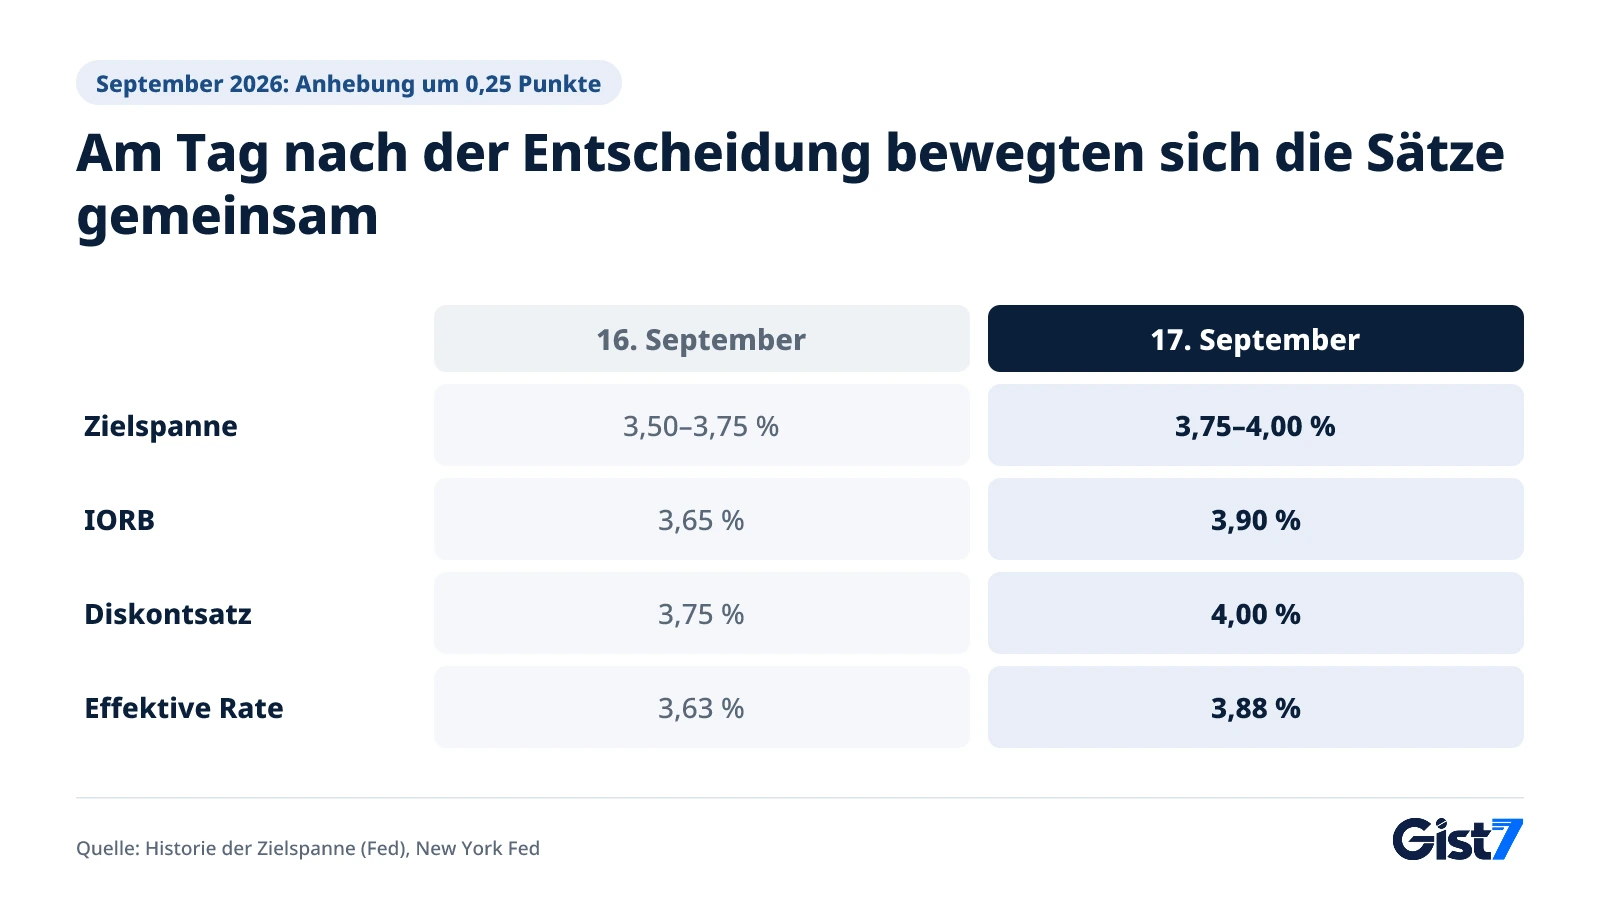
Die Fed steuert den Leitzins, indem der Offenmarktausschuss (FOMC) eine Zielspanne für die Federal Funds Rate festlegt und die Notenbank mit einigen selbst gesetzten Zinssätzen die Marktzinsen in dieser Spanne hält. Stand November 2026 sind zwei Instrumente zentral: die Verzinsung der Reserveguthaben (IORB), die Banken auf ihre Einlagen bei der Fed erhalten, und der Satz für Overnight-Reverse-Repos (ON RRP), den die Fed Nichtbanken anbietet. Ändert sich die Spanne, bewegen sich diese Sätze am nächsten Tag gemeinsam, und der Interbanken-Tagesgeldsatz zieht mit.
Die Federal Funds Rate ist der Zins, zu dem sich US-Banken über Nacht die Reserven leihen, die sie bei der Fed halten. Die Fed nennt dafür keinen einzelnen Wert, sondern eine Spanne von 0,25 Prozentpunkten.
Der Zins-Werkzeugkasten der Fed (Stand November 2026)
| Instrument | Was es ist | Zinssatz |
|---|---|---|
| Zielspanne der Federal Funds Rate | Vom FOMC festgelegte Leitzinsspanne | 3,75–4,00 % |
| Ständige Repo-Fazilität (SRF) und Diskontsatz | Zins, zu dem die Fed gegen Staatsanleihen oder direkt an Banken verleiht | 4,00 % |
| Verzinsung der Reserveguthaben (IORB) | Zins auf die Reserven der Banken bei der Fed | 3,90 % |
| Effektive Federal Funds Rate (EFFR) | Volumengewichteter Median der tatsächlichen Tagesgeldgeschäfte | 3,88 % (17. November) |
| Overnight-Reverse-Repo (ON RRP) | Zins, den die Fed Geldmarktfonds und anderen für über Nacht angelegtes Geld zahlt | 3,75 % |
Quellen: Implementation Note der Fed vom 28. Oktober (gültig ab 29. Oktober), New York Fed
Wer legt den Leitzins der Fed fest, und wann?
Den Leitzins der Fed legt das FOMC per Abstimmung auf acht regulären Sitzungen pro Jahr fest. Laut Fed hat der Ausschuss zwölf stimmberechtigte Mitglieder: die sieben Mitglieder des Board of Governors, den Präsidenten der New York Fed und vier der übrigen elf Präsidenten der regionalen Notenbanken, die jährlich rotieren. Die Entscheidung wird am zweiten Tag der zweitägigen Sitzung um 14 Uhr US-Ostküstenzeit (ET) in einem Statement und einer Implementation Note veröffentlicht, nach mitteleuropäischer Zeit meist um 20 Uhr. Im März, Juni, September und Dezember erscheinen zusätzlich die Wirtschaftsprojektionen (SEP) mit dem „Dot Plot“, der die Zinsprognosen der Teilnehmer als Punkte zeigt.
Warum zieht die Verzinsung der Reserveguthaben (IORB) die Marktzinsen an?
Die IORB zieht die Marktzinsen an, weil sie als Mindestsatz wirkt, den eine Bank für das Verleihen von Tagesgeld verlangt. Eine Bank, die 3,90 % schon dafür bekommt, dass sie Geld auf ihrem Fed-Konto liegen lässt, hat wenig Grund, es anderen billiger zu leihen. Fallen die Marktzinsen deutlich unter die IORB, lohnt sich Arbitrage: günstig leihen, bei der Fed parken, Differenz einstreichen. Dieses Geschäft drückt die Zinsen wieder zur IORB.
Das funktioniert nur bei reichlich Reserven. Laut H.4.1-Statistik der Fed vom 12. November lagen die Reserveguthaben in der Woche bis zum 11. November im Schnitt bei rund 2,97 Billionen US-Dollar (etwa 2,71 Billionen Euro zum EZB-Referenzkurs vom 18. November 2026). Vor 2008, als Reserven knapp waren, musste die Fed Staatsanleihen kaufen und verkaufen, um die Reservemenge fein zu steuern und so die Zinsen zu bewegen. Seit Oktober 2008 verzinst die Fed Reserven; heute ist ihr Hauptinstrument, die administrierten Zinssätze zu ändern und die Reserven zugleich reichlich zu halten.
Das Ergebnis ist eng. Laut New York Fed lag die EFFR am 17. November bei 3,88 %, 0,02 Prozentpunkte unter der IORB. Ohne das unterste und oberste 1 % der Geschäfte lagen alle Abschlüsse zwischen 3,85 % und 3,90 %. Das Volumen betrug an diesem Tag 95 Milliarden US-Dollar (rund 86,6 Milliarden Euro).
Was leisten Offenmarktgeschäfte heute?
Offenmarktgeschäfte sind Käufe und Verkäufe von Staatsanleihen und anderen Wertpapieren, mit denen die Fed die Reservemenge steuert. Heute bewegen sie die Zinsen nicht direkt, sondern sorgen dafür, dass die Reserven reichlich bleiben. Laut Implementation Note vom Oktober rollt die Fed fällige Staatsanleihen bei Auktionen über, legt Tilgungen aus Agency-Anleihen und Agency-Hypothekenpapieren in Treasury Bills an und kauft bei Bedarf Bills, um ausreichende Reserven zu sichern. Laut Protokoll wurden die Käufe zur Reservesteuerung (RMP) für den laufenden Zeitraum auf null gesetzt; das Tempo wird monatlich neu festgelegt.
Die Zahlen an Tagen mit Zinsänderung zeigen, wie die Mechanik greift. Bei allen vier letzten Änderungen bewegten sich IORB und EFFR am Stichtag gemeinsam um genau 0,25 Prozentpunkte.
| Gültig ab | Entscheidung | Zielspanne | IORB | EFFR (Vortag → Stichtag) |
|---|---|---|---|---|
| 18. September 2025 | Senkung um 0,25 Punkte | 4,00–4,25 % | 4,40 % → 4,15 % | 4,33 % → 4,08 % |
| 30. Oktober 2025 | Senkung um 0,25 Punkte | 3,75–4,00 % | 4,15 % → 3,90 % | 4,12 % → 3,87 % |
| 11. Dezember 2025 | Senkung um 0,25 Punkte | 3,50–3,75 % | 3,90 % → 3,65 % | 3,89 % → 3,64 % |
| 17. September 2026 | Anhebung um 0,25 Punkte | 3,75–4,00 % | 3,65 % → 3,90 % | 3,63 % → 3,88 % |
Quellen: Historie der Zielspanne (Fed), New York Fed (EFFR). Zeitraum: September 2025 bis November 2026
Wie bilden Reverse Repo und ständige Repo-Fazilität Boden und Decke?
Die Reverse-Repo-Fazilität bildet den Boden, weil sie den Mindestzins festlegt, den Institute wie Geldmarktfonds erzielen können; die ständige Repo-Fazilität bildet die Decke, weil sie den Zins festlegt, zu dem die Fed verleiht. Beim Reverse Repo verkauft die Fed einem solchen Institut eine Staatsanleihe und kauft sie am nächsten Tag zurück. Viele dieser Institute erhalten keine IORB und könnten ohne die Fazilität unterhalb der Spanne verleihen. Wer sein Geld bei der Fed zu 3,75 % parken kann, hat wenig Grund, es anderen über Nacht billiger zu leihen.
Stand November 2026 liegt der ON-RRP-Satz bei 3,75 % und damit an der Untergrenze der Spanne; je Gegenpartei nimmt die Fed bis zu 160 Milliarden US-Dollar pro Tag an (rund 145,9 Milliarden Euro). Tatsächlich genutzt wurden am 18. November laut New York Fed nur 331 Millionen US-Dollar. Die Marktzinsen liegen also klar über dem Boden, kaum ein Institut braucht die Fed.
Die Decke bilden die ständige Repo-Fazilität und der Diskontsatz. Weil die Fed gegen Staatsanleihen über Nacht zu 4,00 % leiht, können die Marktzinsen kaum weit über die Obergrenze der Spanne springen.
Warum bewegen sich die Renditen von US-Staatsanleihen, bevor die Fed die Zinsen ändert?
Die Renditen von Staatsanleihen bewegen sich zuerst, weil sie den erwarteten Pfad der Leitzinsen vorwegnehmen. Die Rendite einer dreimonatigen Treasury Bill entspricht ungefähr dem erwarteten Durchschnitt der Tagesgeldsätze der nächsten drei Monate. Laut US-Finanzministerium lag sie am 18. November bei 4,34 %, die zweijährige Rendite bei 4,80 %, beide über der aktuellen Obergrenze der Spanne (4,00 %). Das spricht dafür, dass der Markt einen Großteil der erwarteten Straffung bereits eingepreist hat.
Am FOMC-Tag bewegt die Märkte deshalb weniger die Entscheidung selbst als die Abweichung von den Erwartungen und der Pfad, den Statement und Projektionen andeuten. Das am 18. November 2026 veröffentlichte Protokoll der Oktobersitzung hielt fest, dass „fast alle Teilnehmer“ (almost all participants) weitere Anhebungen voraussichtlich für angemessen hielten. „Ein paar Teilnehmer“ (a couple of participants) merkten an, bei ungünstigen Inflationsdaten könne auf der nächsten Sitzung auch eine Anhebung um mehr als 0,25 Prozentpunkte erwogen werden (Protokoll). Ein solcher Satz reicht, um die zweijährige Rendite zu bewegen. Wie Leitzinsen in die Bewertung von Aktien einfließen, erklären wir in Warum Aktien fallen, wenn die Zinsen steigen; die jüngste Preisentwicklung in unserer Analyse der Oktober-Inflation und der zehnjährigen Rendite nahe 5 %.
Die Einordnung von Gist 7: Neben der Frage, ob die Fed anhebt, lohnt der Blick auf den Abstand zwischen EFFR und IORB. Rund 0,02 Prozentpunkte wie derzeit bedeuten reichlich Reserven. Rückt die EFFR an die IORB heran oder steigt darüber, wäre das ein frühes Zeichen, dass Reserven knapp werden. Dass das Protokoll das RMP-Tempo Monat für Monat festlegt, passt zu dieser Logik.
Markteinfluss-Karte: wenn die Fed die Spanne anhebt oder Zinserhöhungserwartungen steigen
| Anlage / Indikator | Richtung | Stärke | Warum |
|---|---|---|---|
| Rendite 2-jähriger US-Staatsanleihen | ↑ | Stark | Spiegelt den erwarteten Leitzinspfad am direktesten (4,80 % am 18. November, US-Finanzministerium) |
| Rendite 10-jähriger US-Staatsanleihen | ↑ (bedingt) | Mittel | Folgt tendenziell dem Pfad der kurzen Zinsen, kann aber fallen, wenn Anhebungen Konjunktursorgen schüren |
| Zinskurve (10 Jahre minus 2 Jahre) | ↓ flacher | Mittel | Die zweijährige Rendite reagiert stärker als die zehnjährige (0,27 Punkte am 18. November, US-Finanzministerium) |
| SOFR (besicherter Tagesgeldsatz) | ↑ | Stark | Sätze von ständiger Repo-Fazilität und Reverse Repo heben Decke und Boden des Repo-Markts gemeinsam an (3,92 % am 17. November, New York Fed) |
| Renditen von US-T-Bills und Geldmarktfonds | ↑ | Stark | Reverse-Repo- und IORB-Satz heben die Untergrenze für Tagesgeldrenditen |
| Dollar-Index | ↑ | Mittel | Höhere Zinsen auf Dollar-Einlagen und kurze Staatsanleihen |
| Won/Dollar (Won je US-Dollar) | ↑ | Mittel | Ein größerer Zinsabstand zwischen USA und Korea setzt den Won unter Druck |
| Gold | ↓ | Mittel | Höhere Opportunitätskosten für ein Asset ohne Zinsertrag |
| S&P 500 | ↓ | Mittel | Höhere Diskontsätze und steigende Zinskosten der Unternehmen |
| Nasdaq | ↓ | Mittel | Wachstumswerte mit weit in der Zukunft liegenden Gewinnen reagieren am stärksten auf den Diskontsatz |
Kaum direkter Einfluss: Rohöl WTI, Bitcoin, KOSPI (südkoreanischer Leitindex, indirekt über Wechselkurs und Kapitalflüsse ausländischer Investoren betroffen)
- Alltag: In den USA folgen variable Kredite und Kreditkartenzinsen oft dem Leitzins
- Zinsen auf Dollar-Einlagen und US-Geldmarktfonds steigen tendenziell; ein stärkerer Dollar verteuert Devisentausch und Einkäufe in den USA
- In Korea bestimmt die Bank of Korea die Kreditzinsen direkt; die Fed wirkt indirekt über Anleiherenditen und Wechselkurs (siehe unseren Ausblick auf eine Zinserhöhung der Bank of Korea)
Marktreaktionen können je nach anderen Faktoren unterschiedlich ausfallen; diese Tabelle ist keine Grundlage für Anlageentscheidungen.
Was als Nächstes zählt
| Datum (MEZ) | Indikator / Termin | Vorheriger Wert | Bezug zu diesem Artikel | Wenn es so kommt |
|---|---|---|---|---|
| Jeder Geschäftstag, gegen 15:00 Uhr (9:00 Uhr ET) | New York Fed veröffentlicht die EFFR (Vortag) | 3,88 % (17. November, New York Fed) | Zeigt, ob die Instrumente die Zinsen in der Spanne halten | Nähert sie sich den 3,90 % der IORB oder liegt darüber, deutet das auf knappere Reserven |
| 25. November (Mi.), 14:30 Uhr | US-PCE-Preisindex Oktober | September +3,6 % gegenüber Vorjahr (BEA) | Das Inflationsmaß, an dem sich die Fed orientiert | Ein hoher Wert hebt tendenziell Zinserhöhungserwartungen und die zweijährige Rendite |
| 4. Dezember (Fr.), 14:30 Uhr | US-Arbeitsmarktbericht November | Oktober +165.000 Stellen außerhalb der Landwirtschaft, Arbeitslosenquote 4,1 % (BLS) | Letzte Arbeitsmarktdaten vor der Dezembersitzung | Starke Beschäftigung stützt eine Anhebung, eine abrupte Abkühlung spricht für ein langsameres Tempo |
| 9. Dezember (Mi.), 20:00 Uhr | FOMC-Entscheidung und Implementation Note (Sitzung 8.–9. Dezember) | Zielspanne 3,75–4,00 %, IORB 3,90 % (Fed) | Eine höhere Spanne bewegt auch IORB und Reverse-Repo-Satz | Nach einer Anhebung um 0,25 Punkte wäre eine EFFR um 4,1 % am Folgetag das normale Bild |
| 10. Dezember (Do.), 14:30 Uhr | US-Verbraucherpreise November | Oktober +0,4 % zum Vormonat, Kernrate +0,3 % (BLS) | Erste Inflationsdaten nach dem FOMC | Kernraten von 0,3 % oder mehr würden Erwartungen weiterer Anhebungen stärken |
Häufige Fragen
Warum ist der Leitzins der Fed eine Spanne und kein einzelner Wert?
Bei reichlich Reserven lässt sich ein Marktzins kaum auf einen exakten Punkt festnageln. Die Fed nennt eine Zielspanne von 0,25 Prozentpunkten und hält den tatsächlichen Zins mit IORB und Reverse-Repo-Satz darin. Stand November 2026 liegt die Spanne bei 3,75–4,00 %.
Was unterscheidet die IORB von der Federal Funds Rate?
Die IORB ist der Zins, den die Fed direkt auf die Reserven der Banken zahlt; die Federal Funds Rate ist der Marktzins, zu dem sich Banken Reserven über Nacht leihen. Die Fed setzt die IORB, der Marktzins bildet sich in ihrer Nähe. Am 17. November lag die IORB bei 3,90 %, die effektive Rate bei 3,88 %.
Was bedeutet eine geringe Nutzung der Reverse-Repo-Fazilität?
Sie bedeutet, dass die Tagesgeldsätze am Markt klar über dem Reverse-Repo-Satz liegen und Institute wenig Grund haben, Geld bei der Fed zu parken. Am 18. November wurden 331 Millionen US-Dollar genutzt (New York Fed). Die Fazilität stützt den Boden der Spanne und erfüllt ihren Zweck auch bei geringer Nutzung.
Steigen koreanische Kreditzinsen sofort, wenn die Fed anhebt?
Nicht sofort. Kreditzinsen in Korea bestimmen direkt der Leitzins der Bank of Korea und die heimischen Anleiherenditen. Eine Fed-Anhebung kann aber über US-Renditen und den Won-Dollar-Kurs auf koreanische Zinsen und die Entscheidungen der Bank of Korea durchschlagen.
Wo kann ich die effektive Federal Funds Rate nachsehen?
Die New York Fed veröffentlicht an jedem Geschäftstag gegen 9 Uhr ET den Wert des Vortags auf ihrer Website, im Winter also gegen 15 Uhr MEZ. FRED zeigt dieselbe Reihe als Grafik.
Quellen
- Implementation Note issued October 28, 2026 — Federal Reserve
- Minutes of the Federal Open Market Committee, October 27-28, 2026 — Federal Reserve
- Federal Open Market Committee (About the FOMC) — Federal Reserve
- Effective Federal Funds Rate — Federal Reserve Bank of New York
- Open Market Operations (target range history) — Federal Reserve
- Factors Affecting Reserve Balances (H.4.1), November 12, 2026 — Federal Reserve
- Daily Treasury Par Yield Curve Rates, November 2026 — U.S. Department of the Treasury