Cómo mueve la Fed los tipos de interés: IORB y repo inverso
Resumen clave
La Fed mueve los tipos de interés con un rango objetivo para los fondos federales y mantiene dentro los tipos de mercado con la remuneración de las reservas (IORB) y el repo inverso. A noviembre de 2026: rango 3,75 %–4,00 %, IORB 3,90 %, repo inverso 3,75 % y tipo efectivo 3,88 % (17 de noviembre).
- La Fed fija el tipo de los fondos federales como un rango de 0,25 puntos, no como una cifra única (3,75 %–4,00 % a noviembre de 2026)
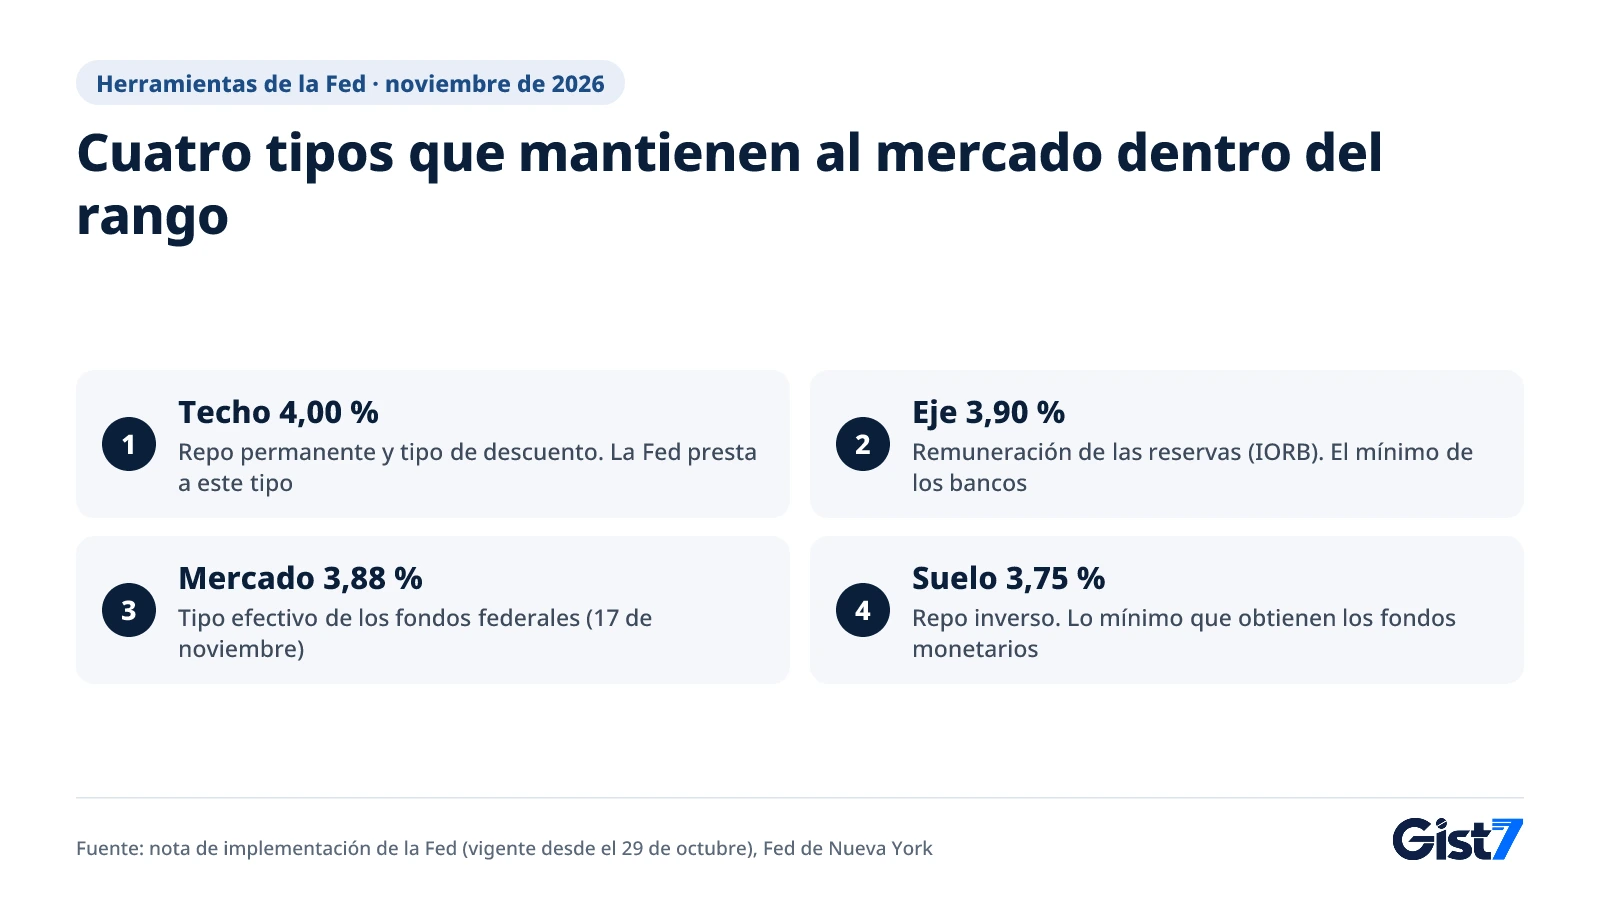
- La IORB (3,90 %) es el eje, el repo inverso (3,75 %) es el suelo y el repo permanente y el tipo de descuento (4,00 %) forman el techo
- En los cuatro cambios desde septiembre de 2025, el tipo efectivo se movió exactamente 0,25 puntos en la fecha de vigencia
- Las operaciones de mercado abierto sirven hoy sobre todo para mantener reservas amplias, no para mover los tipos directamente
- Los tipos de mercado descuentan las expectativas antes de la decisión (bono a 2 años al 4,80 % el 18 de noviembre, Tesoro de EE. UU.)
Cómo mueve la Fed los tipos de interés: fija un rango y encierra en él al mercado
La Fed mueve los tipos de interés así: el Comité Federal de Mercado Abierto (FOMC) fija un rango objetivo para el tipo de los fondos federales y la Reserva Federal usa varios tipos que administra ella misma para mantener los tipos de mercado dentro de ese rango. A noviembre de 2026, las dos piezas centrales son la remuneración de las reservas (IORB), que se paga por los depósitos de los bancos en la Fed, y el tipo de las operaciones repo inversas a un día (ON RRP), que la Fed ofrece a entidades no bancarias. Cuando el rango cambia, estos tipos se desplazan juntos al día siguiente y el tipo interbancario a un día los sigue.
El tipo de los fondos federales es el que se cobran los bancos estadounidenses entre sí por prestarse durante una noche las reservas que tienen en la Fed. La Fed no lo anuncia como una cifra única, sino como un rango de 0,25 puntos porcentuales de ancho.
Las herramientas de tipos de la Fed (a noviembre de 2026)
| Herramienta | Qué es | Tipo |
|---|---|---|
| Rango objetivo de los fondos federales | Rango del tipo oficial que fija el FOMC | 3,75 %–4,00 % |
| Facilidad repo permanente (SRF) y tipo de descuento | Lo que cobra la Fed por prestar con bonos del Tesoro como garantía, o directamente a los bancos | 4,00 % |
| Remuneración de las reservas (IORB) | Interés que cobran los bancos por las reservas depositadas en la Fed | 3,90 % |
| Tipo efectivo de los fondos federales (EFFR) | Mediana ponderada por volumen de las operaciones reales a un día | 3,88 % (17 de noviembre) |
| Repo inverso a un día (ON RRP) | Tipo que paga la Fed por recibir efectivo de fondos del mercado monetario y otros durante una noche | 3,75 % |
Fuentes: nota de implementación de la Fed del 28 de octubre (vigente desde el 29 de octubre), Fed de Nueva York
¿Quién decide los tipos de interés de la Fed y cuándo?
Los tipos de interés de la Fed se deciden por votación del FOMC en ocho reuniones ordinarias al año. Según la Fed, el comité tiene 12 miembros con voto: los siete miembros de la Junta de Gobernadores, el presidente de la Fed de Nueva York y cuatro de los otros 11 presidentes de los bancos regionales, que rotan en mandatos de un año. Las decisiones se publican a las 14:00, hora del Este de EE. UU. (ET), el segundo día de cada reunión de dos días, en un comunicado y una nota de implementación. En las reuniones de marzo, junio, septiembre y diciembre, la Fed publica además su Resumen de Proyecciones Económicas (SEP), que incluye el "gráfico de puntos" con las previsiones de tipos de los participantes.
¿Por qué la remuneración de las reservas (IORB) atrae a los tipos de mercado?
La IORB atrae a los tipos de mercado porque funciona como el mínimo que un banco aceptará por prestar efectivo a un día. Un banco que gana un 3,90 % solo por dejar el dinero en su cuenta de la Fed tiene pocos motivos para prestarlo a otro por menos. Si los tipos de mercado caen muy por debajo de la IORB, surge un arbitraje: pedir prestado barato, depositar el efectivo en la Fed y quedarse con la diferencia. Esa operación devuelve los tipos hacia la IORB.
El sistema solo funciona cuando las reservas son abundantes. Según el informe H.4.1 de la Fed del 12 de noviembre, las reservas promediaron unos 2,97 billones de dólares en la semana que terminó el 11 de noviembre. Antes de 2008, cuando las reservas eran escasas, la Fed tenía que comprar y vender bonos del Tesoro para ajustar la cantidad de reservas y así mover los tipos. La Fed empezó a remunerar las reservas en octubre de 2008, y hoy su palanca principal es cambiar los tipos administrados manteniendo reservas amplias.
El resultado es muy preciso. Según la Fed de Nueva York, el EFFR fue del 3,88 % el 17 de noviembre, 0,02 puntos por debajo de la IORB. Excluido el 1 % inferior y el 1 % superior de las operaciones, todas se cerraron entre el 3,85 % y el 3,90 %. El volumen fue de 95.000 millones de dólares ese día.
¿Qué hacen hoy las operaciones de mercado abierto?
Las operaciones de mercado abierto son las compras y ventas de bonos del Tesoro y otros valores con las que la Fed gestiona la cantidad de reservas. Hoy no son la herramienta que sube o baja los tipos; su función es mantener las reservas amplias. Según la nota de implementación de octubre, la Fed renueva en subasta los bonos del Tesoro que vencen, reinvierte en letras del Tesoro el principal de la deuda de agencias y de los títulos hipotecarios de agencias, y compra letras cuando hace falta para mantener reservas amplias. Las actas muestran que las compras de gestión de reservas (RMP) se fijaron en cero para el periodo actual y que su ritmo se decide cada mes.
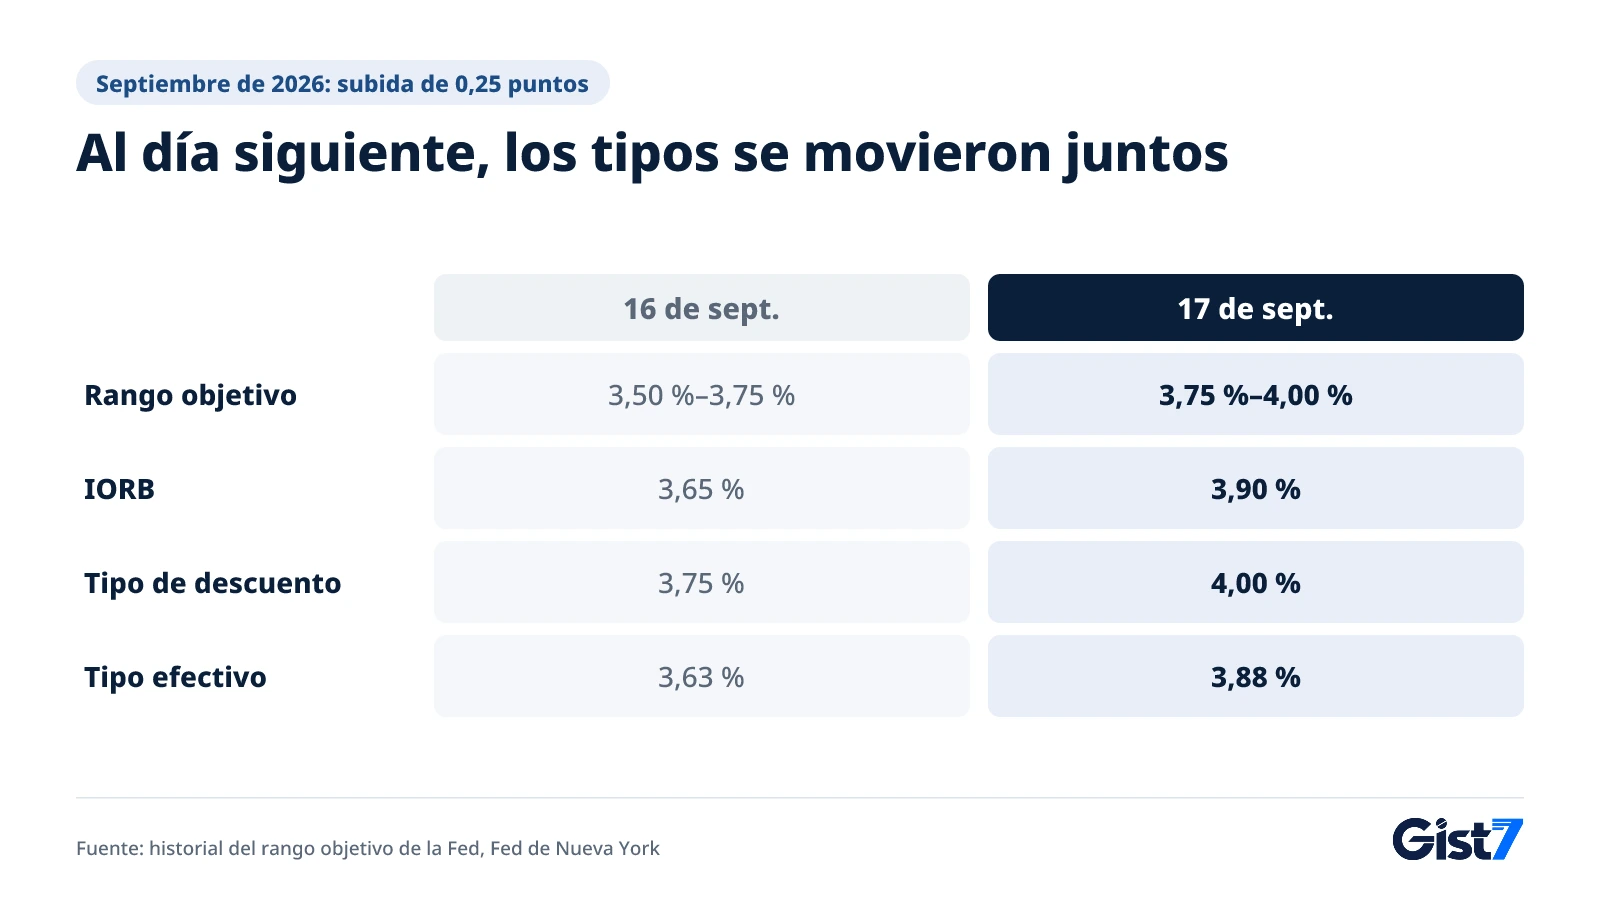
Las cifras de los días de cambio de tipos muestran el mecanismo en acción. En los cuatro últimos cambios, la IORB y el EFFR se movieron juntos exactamente 0,25 puntos en la fecha de entrada en vigor.
| Fecha de vigencia | Decisión | Rango objetivo | IORB | EFFR (día hábil anterior → fecha de vigencia) |
|---|---|---|---|---|
| 18 de septiembre de 2025 | Recorte de 0,25 puntos | 4,00 %–4,25 % | 4,40 % → 4,15 % | 4,33 % → 4,08 % |
| 30 de octubre de 2025 | Recorte de 0,25 puntos | 3,75 %–4,00 % | 4,15 % → 3,90 % | 4,12 % → 3,87 % |
| 11 de diciembre de 2025 | Recorte de 0,25 puntos | 3,50 %–3,75 % | 3,90 % → 3,65 % | 3,89 % → 3,64 % |
| 17 de septiembre de 2026 | Subida de 0,25 puntos | 3,75 %–4,00 % | 3,65 % → 3,90 % | 3,63 % → 3,88 % |
Fuentes: historial del rango objetivo de la Fed, Fed de Nueva York (EFFR). Periodo: septiembre de 2025 a noviembre de 2026
¿Cómo crean el repo inverso y el repo permanente un suelo y un techo?
El repo inverso fija un suelo al establecer el tipo mínimo que pueden obtener entidades como los fondos del mercado monetario, mientras que el repo permanente fija un techo al establecer el tipo al que presta la Fed. En un repo inverso, la Fed vende un bono del Tesoro a una de estas entidades y lo recompra al día siguiente. Muchas de ellas no pueden cobrar la IORB, así que sin esta facilidad podrían prestar por debajo del rango. Una entidad que puede dejar su efectivo en la Fed al 3,75 % tiene pocos motivos para prestarlo a otro por menos.
A noviembre de 2026, el tipo ON RRP es del 3,75 %, igual al límite inferior del rango, con un tope de 160.000 millones de dólares por contraparte y día. El uso real el 18 de noviembre fue de apenas 331 millones de dólares, según la Fed de Nueva York. Eso indica que los tipos de mercado están holgadamente por encima del suelo y pocas entidades necesitan a la Fed.
El techo lo ponen la facilidad repo permanente y el tipo de descuento. Como la Fed presta a un día al 4,00 % con bonos del Tesoro como garantía, a los tipos de mercado les cuesta dispararse muy por encima del límite superior del rango.
¿Por qué se mueven los rendimientos del Tesoro antes de que la Fed cambie los tipos?
Los rendimientos del Tesoro se mueven primero porque descuentan hacia dónde se espera que vayan los tipos oficiales. El rendimiento de una letra a tres meses se acerca al promedio esperado de los tipos a un día durante los tres meses siguientes. Según el Tesoro de EE. UU., el 18 de noviembre el rendimiento a tres meses era del 4,34 % y el del bono a dos años del 4,80 %, ambos por encima del techo actual del rango (4,00 %). Eso sugiere que el mercado ya ha descontado buena parte del endurecimiento esperado.
Por eso, lo que mueve los mercados el día del FOMC no es tanto la decisión como la diferencia frente a lo esperado y la trayectoria que sugieren el comunicado y las proyecciones. Las actas de la reunión de octubre, publicadas el 18 de noviembre de 2026, señalaron que "casi todos los participantes" (almost all participants) consideraban probable que nuevas subidas fueran apropiadas. "Un par de participantes" (a couple of participants) mencionaron que, si los datos de inflación eran desfavorables, en la próxima reunión podría considerarse una subida mayor de 0,25 puntos (actas). Una frase así basta para mover el bono a dos años. Explicamos cómo los tipos oficiales llegan a la valoración de las acciones en Por qué caen las bolsas cuando suben los tipos de interés, y la evolución reciente de los precios en nuestro análisis del IPC de octubre y el bono a 10 años cerca del 5 %.
La lectura de Gist 7: además de si la Fed sube o no, conviene mirar la distancia entre el EFFR y la IORB. Una diferencia de unos 0,02 puntos, como ahora, indica reservas abundantes. Si el EFFR se pega a la IORB o la supera, sería una señal temprana de que las reservas empiezan a escasear. Que las actas indiquen que el ritmo de las RMP se fija mes a mes encaja con esa misma lógica.
Mapa de impacto en los mercados: cuando la Fed sube el rango o crecen las expectativas de subidas
| Activo / indicador | Dirección | Intensidad | Por qué |
|---|---|---|---|
| Bono del Tesoro a 2 años | ↑ | Fuerte | Refleja de forma más directa la trayectoria esperada de los tipos oficiales (4,80 % el 18 de noviembre, Tesoro de EE. UU.) |
| Bono del Tesoro a 10 años | ↑ (condicional) | Media | Suele seguir la trayectoria de los tipos cortos, pero puede bajar si las subidas avivan el temor a una desaceleración |
| Diferencial 10 años − 2 años | ↓ se estrecha | Media | El bono a 2 años reacciona más que el de 10 (0,27 puntos el 18 de noviembre, Tesoro de EE. UU.) |
| SOFR (tipo garantizado a un día) | ↑ | Fuerte | Los tipos del repo permanente y del repo inverso elevan a la vez el techo y el suelo del mercado repo (3,92 % el 17 de noviembre, Fed de Nueva York) |
| Letras del Tesoro y fondos del mercado monetario de EE. UU. | ↑ | Fuerte | Los tipos del repo inverso y de la IORB elevan el suelo de la rentabilidad del efectivo a un día |
| Índice dólar | ↑ | Media | Más atractivo de los depósitos en dólares y de la deuda a corto plazo |
| Won/dólar (wones por dólar) | ↑ | Media | Una brecha mayor entre los tipos de EE. UU. y Corea presiona a la baja al won |
| Oro | ↓ | Media | Sube el coste de oportunidad de mantener un activo que no paga intereses |
| S&P 500 | ↓ | Media | Tipos de descuento más altos y mayores costes financieros de las empresas |
| Nasdaq | ↓ | Media | Las acciones de crecimiento con beneficios lejanos en el tiempo son las más sensibles al tipo de descuento |
Poco impacto directo: petróleo WTI, bitcoin, KOSPI (índice de referencia de la bolsa coreana, afectado de forma indirecta por el tipo de cambio y los flujos de inversores extranjeros)
- Impacto en el día a día: en EE. UU., los préstamos a tipo variable y los intereses de las tarjetas de crédito suelen moverse con el tipo oficial
- La rentabilidad de los depósitos en dólares y de los fondos monetarios estadounidenses tiende a subir; si el dólar se fortalece, cambiar divisas y comprar en el extranjero sale más caro
- En Corea, los tipos de los préstamos los fija directamente el Banco de Corea; la Fed influye de forma indirecta a través de los rendimientos de los bonos y el tipo de cambio (véase nuestra previsión sobre la subida de tipos del Banco de Corea)
Las reacciones del mercado pueden variar según otros factores, y esta tabla no es una base para decisiones de inversión.
Qué vigilar después
| Fecha (ET) | Indicador / evento | Dato anterior | Relación con este artículo | Si sale así |
|---|---|---|---|---|
| Cada día hábil, hacia las 9:00 | La Fed de Nueva York publica el EFFR (del día hábil anterior) | 3,88 % (17 de noviembre, Fed de Nueva York) | Muestra si las herramientas mantienen los tipos dentro del rango | Si se acerca o supera el 3,90 % de la IORB, señal de reservas más justas |
| 25 de noviembre (miércoles), 8:30 | Índice de precios PCE de octubre en EE. UU. | Septiembre: +3,6 % interanual (BEA) | El indicador de inflación que sigue la Fed | Un dato alto tiende a elevar las expectativas de subidas y el bono a 2 años |
| 4 de diciembre (viernes), 8:30 | Informe de empleo de noviembre en EE. UU. | Octubre: +165.000 empleos no agrícolas, paro del 4,1 % (BLS) | Último dato de empleo antes de la reunión de diciembre | Un empleo fuerte respalda una subida; un frenazo brusco, un ritmo más lento |
| 9 de diciembre (miércoles), 14:00 | Decisión del FOMC y nota de implementación (reunión del 8 y 9 de diciembre) | Rango objetivo 3,75 %–4,00 %, IORB 3,90 % (Fed) | Si sube el rango, la IORB y el tipo del repo inverso se ajustan a la vez | Tras una subida de 0,25 puntos, lo normal es que el EFFR se sitúe en torno al 4,1 % al día siguiente |
| 10 de diciembre (jueves), 8:30 | IPC de noviembre en EE. UU. | Octubre: +0,4 % mensual, subyacente +0,3 % (BLS) | Primer dato de inflación tras el FOMC | Lecturas subyacentes del 0,3 % o más elevarían las expectativas de nuevas subidas |
Preguntas frecuentes
¿Por qué el tipo oficial de la Fed es un rango y no una cifra única?
Con reservas abundantes es difícil fijar un tipo de mercado en un punto exacto. La Fed anuncia un rango objetivo de 0,25 puntos de ancho y usa la IORB y el tipo del repo inverso para mantener el tipo real dentro de él. A noviembre de 2026, el rango es del 3,75 %–4,00 %.
¿En qué se diferencian la IORB y el tipo de los fondos federales?
La IORB es el interés que la Fed paga directamente por las reservas de los bancos, mientras que el tipo de los fondos federales es el tipo de mercado al que los bancos se prestan reservas a un día. La Fed fija la IORB y el tipo de mercado se forma cerca de ella. El 17 de noviembre, la IORB era del 3,90 % y el tipo efectivo del 3,88 %.
¿Qué significa que se use poco el repo inverso?
Significa que los tipos a un día del mercado están holgadamente por encima del tipo del repo inverso, así que las entidades tienen pocos motivos para dejar su efectivo en la Fed. El uso fue de 331 millones de dólares el 18 de noviembre (Fed de Nueva York). La facilidad sostiene el suelo del rango, así que cumple su función aunque se use poco.
Si la Fed sube los tipos, ¿suben enseguida los préstamos en Corea?
No de inmediato. Los tipos de los préstamos en Corea los fijan directamente el tipo oficial del Banco de Corea y los rendimientos de los bonos locales. Aun así, una subida de la Fed puede influir en los tipos coreanos y en las decisiones del Banco de Corea a través de los bonos del Tesoro y del tipo de cambio won/dólar.
¿Dónde se consulta el tipo efectivo de los fondos federales?
La Fed de Nueva York publica en su web el dato del día hábil anterior hacia las 9:00 ET de cada día hábil, es decir, hacia las 15:00 en España peninsular durante el invierno. FRED también ofrece la misma serie en gráfico.
Fuentes
- Implementation Note issued October 28, 2026 — Federal Reserve
- Minutes of the Federal Open Market Committee, October 27-28, 2026 — Federal Reserve
- Federal Open Market Committee (About the FOMC) — Federal Reserve
- Effective Federal Funds Rate — Federal Reserve Bank of New York
- Open Market Operations (target range history) — Federal Reserve
- Factors Affecting Reserve Balances (H.4.1), November 12, 2026 — Federal Reserve
- Daily Treasury Par Yield Curve Rates, November 2026 — U.S. Department of the Treasury