PCE物価指数と韓国銀行の利上げ判断、米感謝祭週に市場は何を見るか
要点まとめ
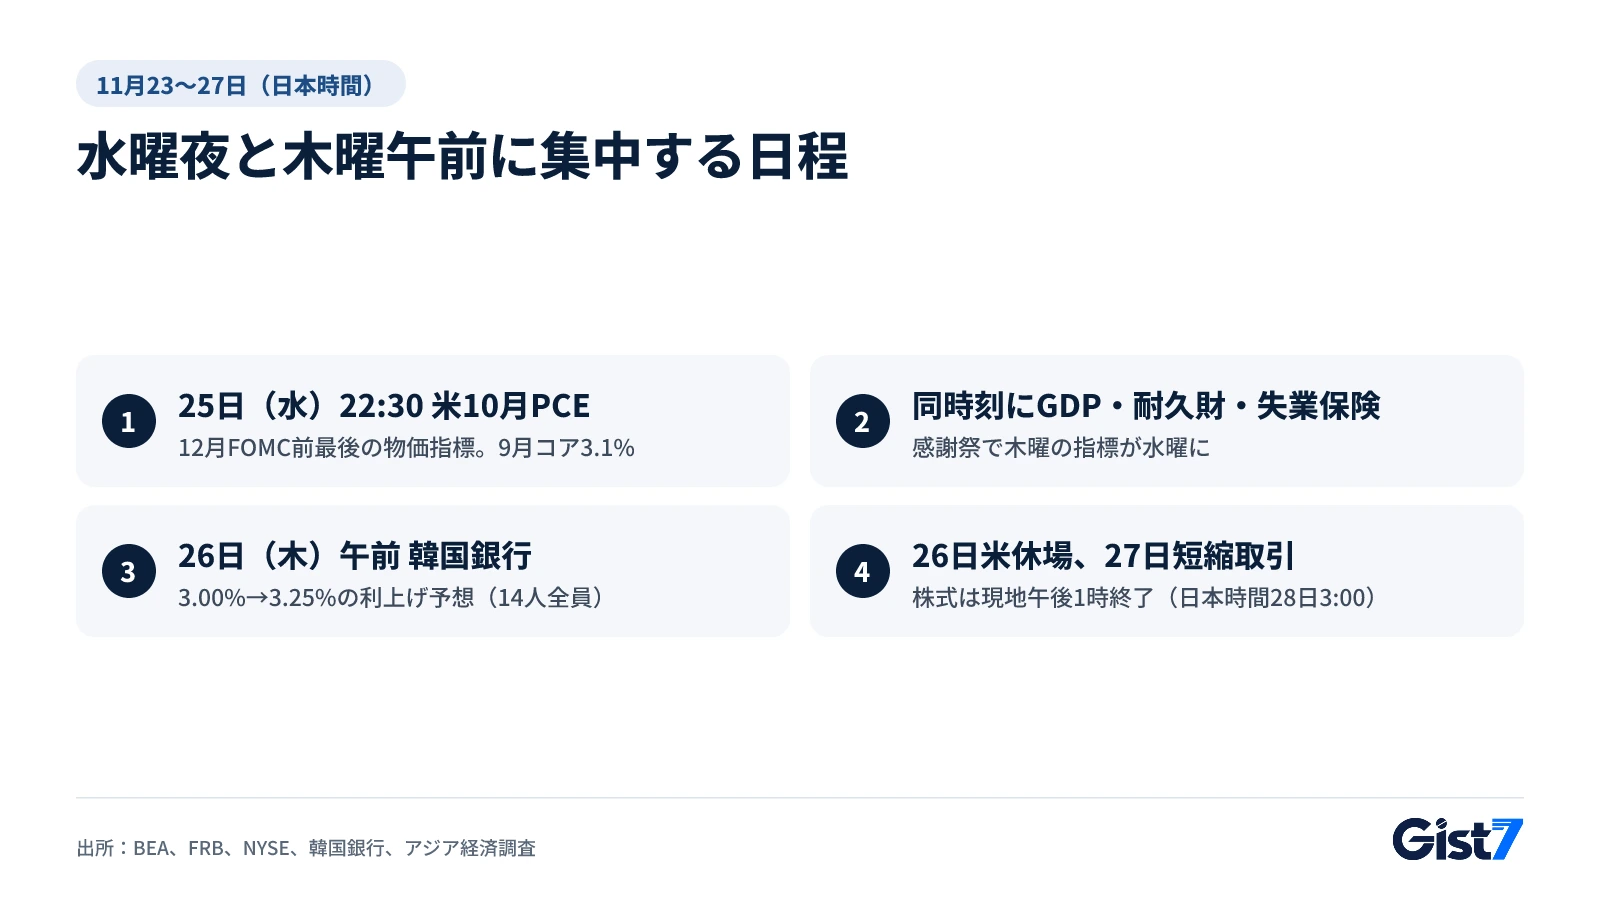
米10月のPCE物価指数は2026年11月25日午後10時30分(日本時間)に発表され、12月8~9日のFOMC前に出る最後の公式物価指標です。翌26日午前には韓国銀行が今年最後の金融通貨委員会を開き、エコノミスト14人全員が3.00%から3.25%への利上げを予想しています。米国市場は26日が感謝祭で休場、27日は短縮取引です。
- 10月PCEは11月25日22:30(日本時間)発表、11月CPI(12/10)とPPI(12/15)は12月9日のFOMC決定後
- 9月コアPCEは前年比3.1%、10月の市場予想は3.2%(金十データ)、RBCは3.3%
- 韓国銀行は26日に金利決定、アジア経済の調査で14人全員が3.25%への利上げを予想
- 米株式・債券市場は26日休場、27日の株式は現地午後1時(日本時間28日3:00)に短縮終了
- 決算はAIサーバー受注と受注残が焦点のデル(24日引け後)が中心
米国の10月個人消費支出(PCE)物価指数が2026年11月25日(水)午後10時30分(日本時間)に発表され、約12時間後の26日(木)午前には韓国銀行の金融通貨委員会が今年最後の政策金利を決めます。このPCE物価指数は、FRB(米連邦準備制度理事会)が12月8~9日の連邦公開市場委員会(FOMC)の前に受け取る最後の公式物価指標です。米労働統計局(BLS)の日程表によると、11月の消費者物価指数(CPI)は12月10日、生産者物価指数(PPI)は12月15日の発表で、どちらも金利決定の後です。しかもこの二つの日程は、S&P500が1週間で8.6%下落した直後(11月13日7,561.67→20日6,910.39、ヤフー・ファイナンス終値)、米国市場が感謝祭で1日半休む週に重なりました。
PCE物価指数は米国の家計が実際にお金を使った品目の価格変化を測る指数で、FRBが2%の物価目標の基準にしています。
PCE物価指数は12月FOMCを前になぜこれほど重いのか
10月のPCEは、12月に利上げするかどうかではなく、利上げ幅とその後の道筋を左右する数字です。FRBが11月18日に公表した10月会合の議事要旨によると、「ほぼすべての参加者」が追加利上げを適切と見ていました。「2人ほど」は、今後の物価指標が悪ければ次回会合で0.25%ポイントを超える利上げも検討に値すると述べています。その「今後の物価指標」のうち、会合前に出る最後のものが今回のPCEです。
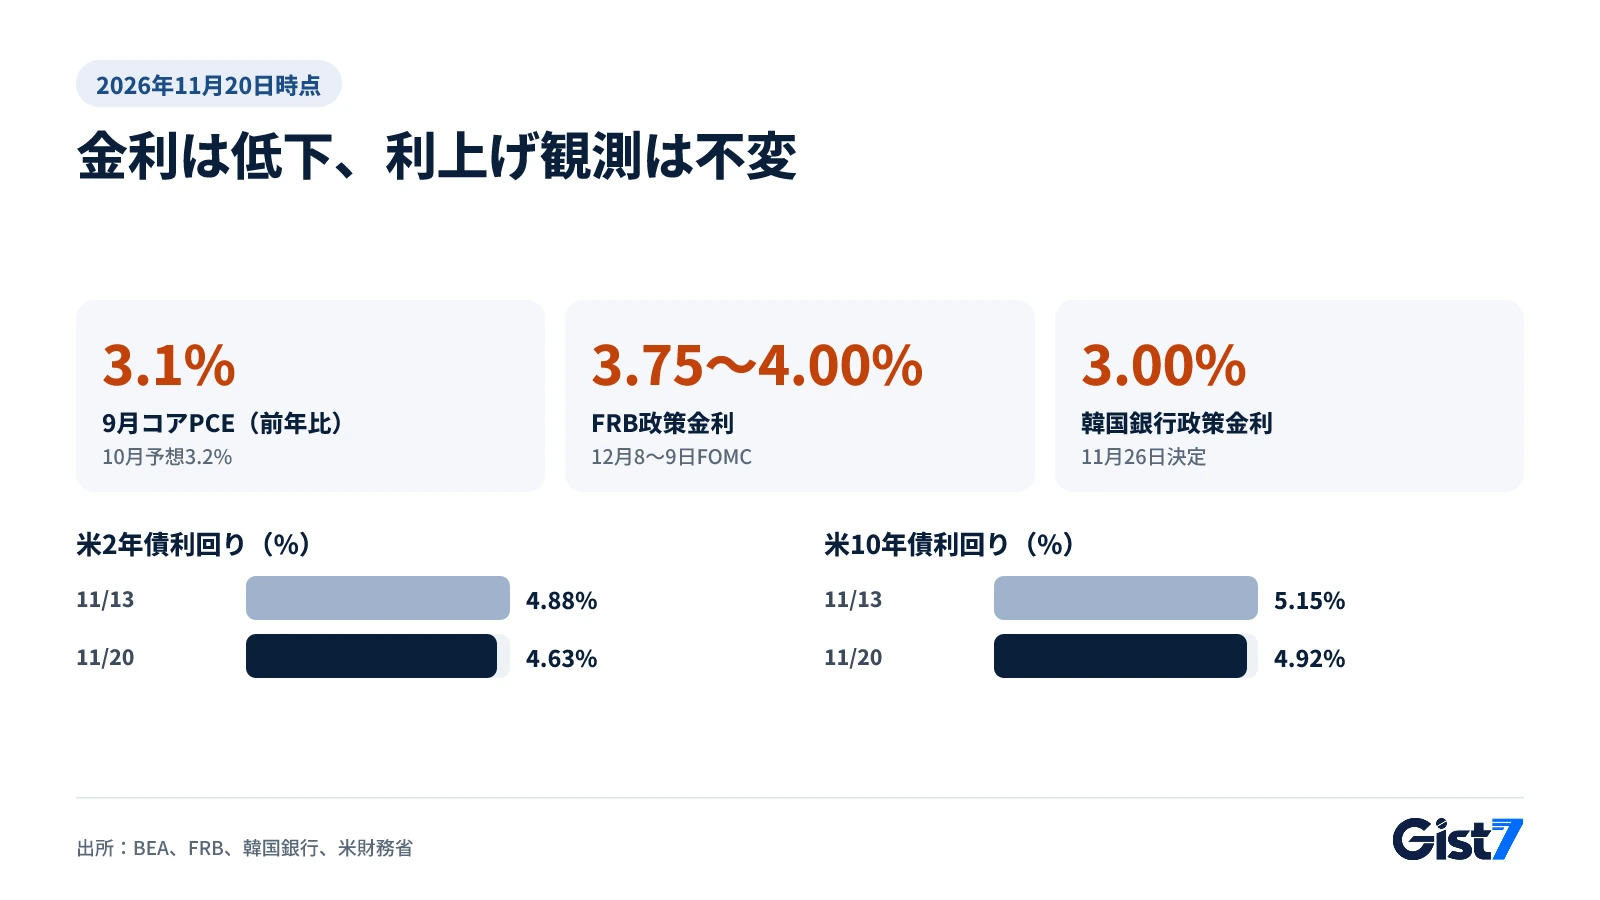
米経済分析局(BEA)によると、9月のPCE物価指数は前月比0.5%、前年比3.6%上昇しました。食品とエネルギーを除くコアPCEは前月比0.3%、前年比3.1%でした。金十データ(Jin10)の集計を伝えたチェーンキャッチャーの記事によると、市場は10月のコアPCEが前年比3.2%に高まると見ています。カナダのRBCエコノミクスは11月20日の週間見通しで、総合・コアともに前月比0.3%上昇し、前年比はそれぞれ3.8%、3.3%になると予想しました。
今回はもう一つ事情があります。BLSは2025年10月の政府機関閉鎖でデータを集められず、2026年10月CPIの前年比を公表できませんでした(前月比0.4%、コア0.3%のみ発表)。市場予想が前年比で示されているPCEが、10月の物価の1年間の流れを示す最初の数字として読まれる可能性が高いとみられます。これはGist 7の解釈です。
| 10月コアPCE(前年比) | 市場の受け止め方 |
|---|---|
| 3.3%以上 | 議事要旨の「0.25%ポイント超の利上げ」論に弾み |
| 3.2%前後 | 12月0.25%ポイント利上げの基本シナリオを維持 |
| 3.1%以下 | 利上げ停止時期をめぐる議論が前倒しになる可能性 |
同じ時刻には7~9月期の国内総生産(GDP)改定値(2次推計)も発表されます。BEAの速報値は年率3.4%でした。
韓国銀行の11月26日会合、3.25%への利上げは決まりなのか
市場はほぼ一致して0.25%ポイントの利上げ(3.00%→3.25%)を予想しています。関心は利上げの有無よりも、反対意見の有無と、今後6か月の金利の道筋を示すドットチャートに集まっています。
韓国銀行によると、政策金利は7月16日に2.75%、8月27日に3.00%へと2回引き上げられ、10月22日は全会一致で据え置かれました。韓国紙アジア経済が11月16~19日にエコノミスト14人に聞いた調査では、14人全員が利上げを予想し、10人が全会一致を見込みました。ドットチャートの中央値は3.50%と予想されています。利上げの根拠は数字に表れています。韓国メディアのビズウォッチによると、7~9月期の実質GDPは前期比1.0%増と韓国銀行の8月時点の予想(0.3%)を大きく上回り、10月の消費者物価は2.8%上昇しました。
懸念材料もあります。同じ記事によると、7~9月期の民間消費は0.2%減り、10月の消費者心理指数は1.2ポイント低下の105.4でした。9月の新規家計向け融資の平均金利は4.96%です。KB証券のイム・ジェギュン研究員は、株式市場の低迷から据え置きの可能性も排除しにくいとの見方を示しました。会合当日の26日、米国市場は休場です。結果は米国市場の反応を待たずに、韓国市場が先に単独で織り込むことになります。
感謝祭週の日程、なぜ水曜日の夜に集中するのか
来週の米経済指標が水曜日の夜(日本時間25日)に集中するのは、26日の感謝祭で米国の株式・債券市場が休場となり、木曜日の指標が1日前倒しになるためです。日本時間と韓国時間は同じで、米東部標準時より14時間進んでいます。
| 日時(日本時間) | 地域 | 予定 | 前回値 |
|---|---|---|---|
| 23日(月)以降 | 韓国 | 関税庁 11月1~20日輸出速報(発表日は関税庁の告知で確認) | 1~10日 335億ドル、+111.9%(操業日数7.5日、1日平均+97.7%) |
| 25日(水)0:00 | 米国 | 11月コンファレンス・ボード消費者信頼感指数 | 10月 91.7 |
| 25日(水)22:30 | 米国 | 10月PCE物価・個人所得・個人消費支出 | 9月コアPCE 3.1% |
| 25日(水)22:30 | 米国 | 7~9月期GDP改定値、10月耐久財受注 | GDP速報値 3.4% |
| 25日(水)22:30 | 米国 | 週間新規失業保険申請件数(木曜から前倒し) | 20万3000件 |
| 26日(木)4:00 | 米国 | FRBベージュブック | - |
| 26日(木)午前 | 韓国 | 韓国銀行の政策金利決定 | 3.00% |
| 26日(木) | 米国 | 感謝祭で株式・債券市場が休場 | - |
| 28日(土)3:00 | 米国 | 株式の短縮取引終了(現地27日午後1時) | - |
出所:BEA・米国勢調査局・FRB・コンファレンス・ボード・NYSEの日程表、失業保険申請件数は米労働省11月19日発表、輸出は韓国関税庁11日発表。
決算:デルのAIサーバー受注に何が表れるか
エヌビディア(ナスダック: NVDA)をめぐる調査報道で半導体株指数が1日で10%超下落した後だけに、今週の決算ではAIサーバーを手がけるデル・テクノロジーズ(ニューヨーク証券取引所: DELL)に視線が集まります。デルが9月1日に発表した第2四半期(7月末締め)決算資料によると、AIサーバーの受注は609億ドル、AIサーバー売上高は164億ドルで、四半期末の受注残高は950億ドルでした。今回は受注がこのペースを保ったか、受注残が950億ドルから増えたかが、AI投資減速への懸念を測る目安になります。下落の経緯はエヌビディア調査報道とナスダック急落で整理しました。
| 日付(米東部) | 企業 | タイミング | 予想EPS(ナスダック集計) |
|---|---|---|---|
| 11/23(月) | ヒューレット・パッカード・エンタープライズ(ニューヨーク証券取引所: HPE) | 引け後 | 1.17ドル |
| 11/24(火) | アナログ・デバイセズ(ナスダック: ADI)、ベスト・バイ(ニューヨーク証券取引所: BBY) | 寄り付き前 | 3.89ドル、1.48ドル |
| 11/24(火) | デル、HP(ニューヨーク証券取引所: HPQ)、ワークデイ(ナスダック: WDAY) | 引け後 | 6.48ドル、0.74ドル、1.28ドル |
| 11/25(水) | ディア(ニューヨーク証券取引所: DE) | 寄り付き前 | 4.07ドル |
出所:StockTitan決算カレンダー(11月20日時点のナスダック・コンセンサス)。デルが第2四半期決算時に示した第3四半期見通しは売上高490億ドル、調整後EPS 6.50ドルです。
急落の翌週の休場、薄商いが増幅しかねないもの
取引参加者が少ない連休中は、小さなニュースでも価格が大きく動くことがあります。米財務省によると、2年債利回りは11月13日の4.88%から20日には4.63%へ0.25%ポイント、10年債は5.15%から4.92%へ0.23%ポイント低下しました。同じ週にS&P500は8.6%下落し、FRBの議事要旨は依然として追加利上げ寄りでした。このためGist 7は、今回の利回り低下を、FRBが利上げを止めるという期待よりも、株式から流出した資金が国債に移った結果に近いと見ています。利上げ観測が変わらないままPCEが強く出れば、「金利が下がれば株は持ちこたえる」という図式はさらに弱まる可能性があります。
米国市場が閉まる26日も暗号資産は24時間取引されます。先週、ビットコインは米国株が休みの週末にもう一段下げました。その流れはビットコイン6万ドル割れの分析にあります。
市場影響マップ
今週はPCEが米国金利を、韓国銀行の決定が韓国金利とウォンを先に動かし、連休の薄商いがその振れ幅を広げる可能性があります。
| 資産・指標 | 方向 | 強さ | つながり(なぜ) |
|---|---|---|---|
| 米2年債利回り | コアPCE 3.2%超→↑/下回る→↓ | 強 | 12月の利上げ幅の観測がすぐ反映(20日4.63%) |
| 米10年債利回り | 物価高→↑/低→↓ | 中 | 利上げ長期化の計算と、株式から移った国債需要がせめぎ合う(20日4.92%) |
| ドル指数 | 米物価高→↑/低→↓ | 中 | 米金利観測が他通貨との金利差を変える |
| ウォン/ドル | 韓銀利上げ・米物価低→↓/逆→↑ | 中 | 米韓金利差(FRB上限4.00%、韓銀3.00%)の変化 |
| 韓国国債3年物 | 3.75%の点が多ければ↑ | 強 | 来年の追加利上げ回数の観測を反映 |
| ナスダック・S&P500 | PCE高→↓/低→↑ | 中 | 割引率の重荷にデル決算が重なる |
| KOSPI | 韓銀がタカ派的→↓ | 中 | 米休場日に韓国市場だけが結果を織り込む |
| ビットコイン | 休場中のリスク回避→↓ | 弱 | 米市場が閉まっても24時間取引で先に衝撃を受ける |
直接の影響が小さいもの: 金、原油(WTI)(いずれも今週の日程とのつながりが弱い)
- 円建ての支出:米物価が強く出てドル高に振れれば、ブラックフライデーの米国通販で円で支払う額が増えることがあります。
- 韓国関連:韓国銀行が利上げすれば、韓国の変動金利ローンの基準となる市場金利に上昇圧力がかかり得ます。
市場の反応は他の要因によって変わる可能性があり、この表は投資判断の根拠ではありません。
次に注目する指標
| 日時(日本時間) | 指標・日程 | 前回値 | この記事との関係 | こう出たら |
|---|---|---|---|---|
| 12/4(金)22:30 | 米11月雇用統計 | 10月非農業部門雇用者数+16万5000人、失業率4.1%(BLS) | FOMC前最後の雇用指標 | 雇用・賃金が強ければ大幅利上げ観測↑、2年債利回り↑の傾向 |
| 12/10(木)4:00 | FOMC金利決定・経済見通し | 3.75~4.00%(FRB) | PCEが示した利上げ幅の確認 | 0.5%ポイントならドル↑、グロース株に重荷の傾向 |
| 12/10(木)22:30 | 米11月CPI | 10月前月比+0.4%、コア+0.3%(BLS) | 決定後に出て来年の道筋を左右 | コア0.3%以上が続けば追加利上げ観測↑ |
| 2027/1/14(木) | 韓国銀行金融通貨委員会 | 11月26日決定(現在3.00%) | 今回のドットチャートが示した道筋の確認 | 物価2%台後半が続けば追加利上げ論↑ |
よくある質問
米国10月のPCE物価指数はいつ発表されますか?
米経済分析局(BEA)の日程表によると、2026年11月25日(水)午前8時30分(米東部時間)、日本時間では同日午後10時30分です。7~9月期GDP改定値も同時に発表されます。
韓国銀行が11月に利上げすると政策金利は何%になりますか?
現在の政策金利は3.00%なので、0.25%ポイント引き上げれば3.25%です。アジア経済が11月16~19日に調査したエコノミスト14人は全員が利上げを予想しており、決定は26日(木)午前に出ます。
感謝祭に米国株式市場は休みですか?
NYSEの休場日程によると、11月26日(木)は終日休場、27日(金)は米東部時間午後1時に早く終わります。日本時間では28日午前3時です。債券市場も26日は休みで、27日は午後2時に終了します(SIFMA推奨)。
PCEとCPIは何が違いますか?
CPIは消費者が買う商品のかごの価格を、PCEは家計のために支出された消費全体の価格を測ります。対象範囲とウエートが違うため通常はPCEの方がCPIより低めに出て、FRBは2%目標の基準にPCEを使っています。
PCEが予想より高ければ12月のFOMCはどうなりますか?
FRBの10月議事要旨では、2人ほどの参加者が物価指標が悪ければ0.25%ポイント超の利上げを検討し得ると述べています。コアPCEが予想(前年比3.2%)を上回れば市場は0.5%ポイント利上げの可能性をより織り込むかもしれませんが、決定は12月4日の雇用統計など他のデータにも左右されます。
参考資料
- Release Schedule — U.S. Bureau of Economic Analysis
- Personal Income and Outlays, September 2026 — U.S. Bureau of Economic Analysis
- Minutes of the Federal Open Market Committee, October 27-28, 2026 — Federal Reserve
- 한국은행 기준금리 추이 — 한국은행
- [금통위poll]① 11월 금리 인상…향후 관건은 "점도표 3.75%" — 아시아경제
- 올해 마지막 금통위…금리인상 '마침표' 찍을까 — 비즈워치
- Holidays & Trading Hours — NYSE
- December 2026 Release Schedule — U.S. Bureau of Labor Statistics
- Earnings Calendar Week of November 23, 2026 — StockTitan
- PCE to confirm the inflation problem, labor pulse still strong — RBC Economics
- Next week's macro outlook (Jin10 인용) — ChainCatcher
- Daily Treasury Par Yield Curve Rates, November 2026 — U.S. Department of the Treasury
- S&P 500 (^GSPC) Historical Data — Yahoo Finance
- US Consumer Confidence — The Conference Board
- 2026년 11월 1일~11월 10일 수출입 현황(잠정치) — 관세청(대한민국 정책브리핑)
- Holiday Schedule — SIFMA
- Consumer Price Index – October 2026 — U.S. Bureau of Labor Statistics
- Dell Technologies Delivers Second Quarter Fiscal 2027 Financial Results (Form 8-K Exhibit 99.1) — SEC