美國10月CPI超預期,美債殖利率逼近5%,12月升息定局?
重點摘要
美國10月CPI於2026年11月10日公布,月增0.4%、核心上升0.3%,均高於預期的0.3%與0.2%。2年期公債殖利率單日上升0.17個百分點至4.73%,10年期升至4.98%,逼近5%。CME FedWatch顯示市場已完全反映12月升息1碼,升息2碼機率也升至13.6%,但正式決定要等12月8~9日的FOMC,在此之前PPI、PCE與就業數據仍是關鍵變數。
- 美國10月CPI月增+0.4%(預期0.3%)、核心+0.3%(預期0.2%),因政府關門未公布年增率(BLS)
- 2年期公債殖利率4.56% → 4.73%(+0.17個百分點),10年期4.88% → 4.98%(+0.10個百分點),美國財政部11月10日公告
- 華勒:核心達0.3%以上應考慮12月升息2碼;洛根:至少還需再升息兩次
- 標普500 -0.38%、那斯達克 -0.74%、道瓊 -0.30%(雅虎財經收盤),對利率敏感的科技股跌幅較大
- 12月FOMC前還有PPI(11/13)、PCE(11/25)、就業報告(12/4),11月CPI在會後的12月10日公布
根據美國勞工統計局(BLS)2026年11月10日公布的資料,美國10月CPI(消費者物價指數)月增0.4%,高於市場預期的0.3%。排除食品與能源的核心CPI也上升0.3%,高於預期的0.2%。美國10月CPI超出預期後,2年期公債殖利率單日上升0.17個百分點,10年期上升0.10個百分點,10年期殖利率來到4.98%(11月10日,美國財政部公告),逼近5%。聯準會12月升息幾乎已反映在市場價格中,但升息幅度與後續路徑仍未定。
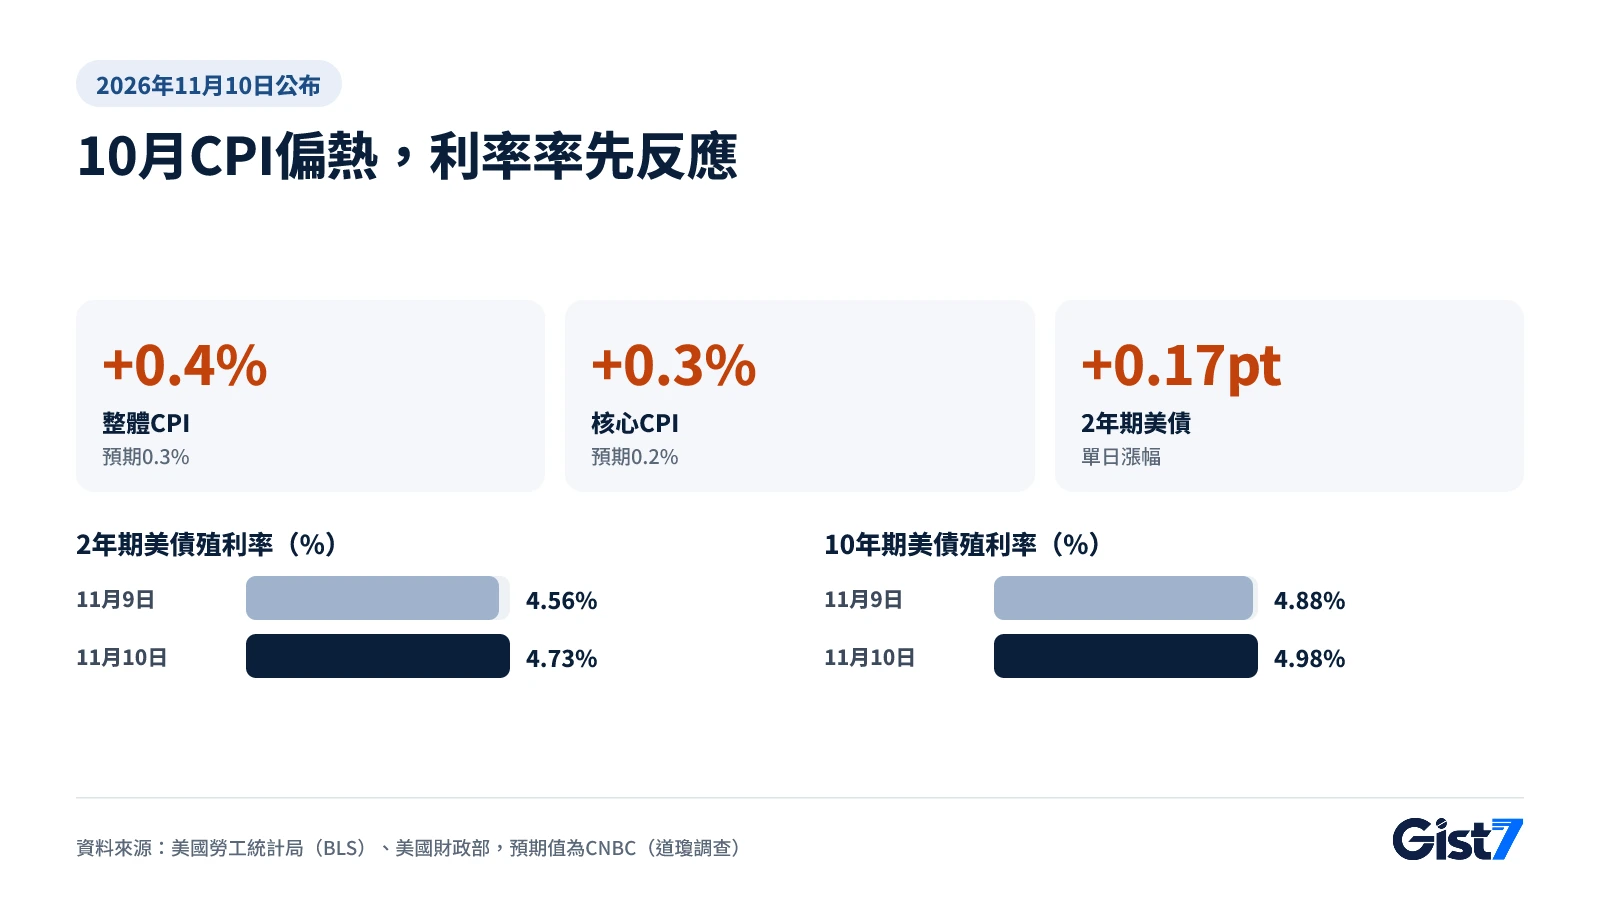
美國10月CPI比預期熱多少?
整體與核心都比預期高出0.1個百分點,核心CPI從8月起已連續三個月維持0.3%的漲幅。讓市場更不安的不是一次性的意外,而是同樣的速度一再出現。
| 項目(月增率,經季節調整) | 2026年10月 | 2026年9月 | 市場預期 |
|---|---|---|---|
| 整體CPI | +0.4% | +0.6% | +0.3% |
| 核心CPI(排除食品與能源) | +0.3% | +0.3% | +0.2% |
| 能源 | +0.7% | +5.2% | - |
| 食品 | +0.5% | 0.0% | - |
| 住房 | +0.3% | +0.4% | - |
資料來源:BLS 10月CPI新聞稿;市場預期為CNBC引述的道瓊調查。
根據BLS,住房占整體漲幅的三成以上。CNBC指出,電費(+0.9%)與運輸服務(+0.8%)也上漲。推升物價的力量來自兩方面。汽油在季節調整前的實際價格下跌0.7%,但經季節調整後指數上升1.0%,使能源整體維持+0.7%。核心部分則由住房、電費與運輸服務帶動上漲。
這次沒有公布年增率。由於2025年美國聯邦政府關門,2025年10月的調查未能進行,因此沒有可比較的基期(BLS)。另一方面,達拉斯聯邦準備銀行總裁洛根(Lorie Logan)同日演講指出,聯準會重視的PCE(個人消費支出)物價指數截至9月的一年間上漲3.6%,核心上漲3.1%。公布前的行程與預期,可參考美國CPI公布週的經濟數據行事曆。
為什麼2年期殖利率漲得比10年期多?
2年期公債對未來幾次聯準會決策最敏感,因此12月升息預期升溫時,它的波動最大。根據美國財政部公告,2年期殖利率從11月9日的4.56%升至10日的4.73%,上升0.17個百分點;10年期從4.88%升至4.98%,上升0.10個百分點。30年期也上升0.09個百分點至5.35%。
短天期利率漲幅大於長天期時,長短利差會縮小。10年期與2年期的利差一天之內從0.32個百分點縮小到0.25個百分點,代表市場傾向認為「物價熱到必須現在就升息」。10年期殖利率在11月3日也曾升到4.95%(美國財政部),但這次是單一物價數據在一天內推升0.1個百分點,可以視為市場正在重新計算聯準會利率路徑的訊號。
這份CPI讓12月升息成定局了嗎?
市場幾乎把12月升息當成既定事實,但正式決定要等12月8~9日的聯邦公開市場委員會(FOMC)。根據CNBC引述的CME FedWatch工具,數據公布後交易員已完全反映12月升息1碼(0.25個百分點),升息2碼的機率也從接近0升至13.6%。
聯準會內部的發言同樣偏向升息。
- 聯準會理事華勒(Christopher Waller) 10日在倫敦演講表示,傾向支持12月升息1碼。不過他說,如果10月核心CPI「在0.3%左右或更高」,應考慮升息2碼,並表示只升1碼「會讓我們的信譽面臨風險」。當天公布的核心CPI正好符合這個條件。
- 達拉斯聯準銀行總裁洛根 同日表示,FOMC「至少還需要再升息兩次」,每次1碼。聯準會9月將政策利率區間調升1碼至3.75%~4.00%,10月維持不變,洛根認為這只是調整步調,並非改變方向。
- 10月按兵不動的決定也是10比2。投下反對票的理事庫克(Lisa Cook)與克里夫蘭聯準銀行總裁哈瑪克(Beth Hammack)當時就主張升息1碼(聯準會聲明)。
不過要說「定局」,還有幾道關卡。12月會議前將公布10月生產者物價(11月13日)、10月PCE(11月25日)與11月就業報告(12月4日)。反觀11月CPI要到會議結束隔天的12月10日才公布。Gist 7認為,這份CPI讓爭論焦點從12月是否升息,轉向升息幅度(1碼還是2碼)與明年初還要再升幾次。
10年期殖利率5%為何壓抑股市?
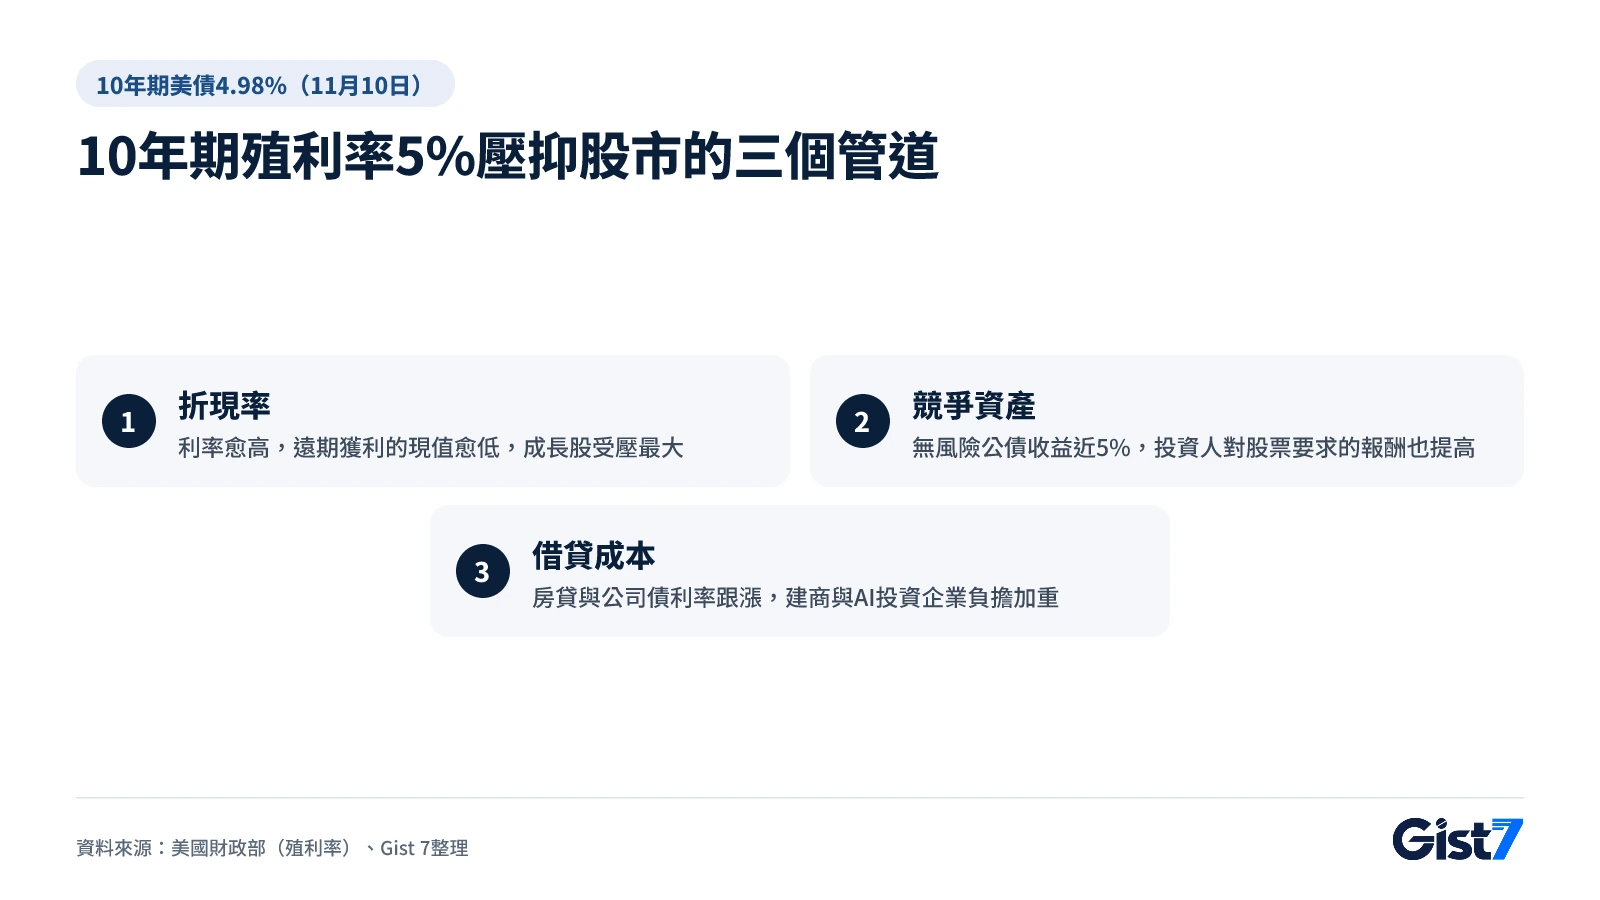
10年期公債殖利率是評估股票價值時折現率的基準,逼近5%時,遙遠未來獲利的現值就會縮水。依雅虎財經收盤資料,10日標普500指數下跌0.38%至7,520.93點,那斯達克綜合指數下跌0.74%至25,065.88點,道瓊工業平均指數下跌0.30%至52,231.89點。科技股比重高、獲利多寄望於遙遠未來的那斯達克跌幅較大。韓國股市在10日白天已以KOSPI反彈4.39%、外資8個交易日來首度買超收盤,CPI在收盤後才公布,美國利率衝擊可能要到11日的交易才會反映。
壓力透過折現率、競爭資產與借貸成本三個管道放大(見下圖)。現階段最值得留意的是借貸成本。10年期殖利率是30年期固定房貸利率與公司債利率的基準,依賴住宅需求的建商股,以及舉債興建資料中心的AI企業往往最先受到影響。AI企業的債務負擔可參考CoreWeave財報與AI債務壓力一文。
輝達(那斯達克:NVDA)當天盤中一度下跌近6%。雅虎財經指出,除了科技股賣壓,董事會針對執行長黃仁勳的獨立調查也持續造成壓力。這是利率衝擊與個別利空同時出現的情況,很難把全部跌幅都歸咎於CPI。
市場影響地圖
| 資產・指標 | 方向 | 強度 | 關聯(為什麼) |
|---|---|---|---|
| 美國2年期公債殖利率 | ↑ | 強 | 立即反映12月升息與升息2碼的預期(4.56% → 4.73%,美國財政部) |
| 美國10年期公債殖利率 | ↑ | 強 | 擔心通膨僵固,長天期利率也上升(4.88% → 4.98%,美國財政部) |
| 美元指數 | ↑壓力(實際走勢尚待確認) | 中 | 預期美國利率漲幅大於其他國家,往往推升美元需求 |
| 韓元兌美元(韓國主要匯率) | ↑壓力(韓元走弱方向) | 中 | 10日首爾日間收盤1,337.5韓元(下跌9.6韓元,首爾經濟新聞)為CPI公布前的數字,之後可能反映美元走強 |
| 黃金 | ↓ | 中 | 不孳息的黃金在實質利率上升時較弱。黃金期貨約跌1.8%,每盎司4,041.40美元(雅虎財經報價,美東10日下午) |
| 標普500 | ↓ | 弱 | 折現率上升壓抑股價水準(-0.38%) |
| 那斯達克 | ↓ | 中 | 寄望遠期獲利的科技股對利率更敏感(-0.74%) |
| 比特幣 | ↓ | 中 | 利率上升往往降低風險資產偏好。約跌1.4%,在7萬3,900美元附近(雅虎財經報價,美東10日下午) |
| KOSPI(韓國代表性股價指數) | ↓壓力 | 弱 | 10日4%以上的反彈發生在CPI公布前,美國利率上升可能降低風險偏好 |
| 建商・REITs | ↓ | 中 | 與10年期殖利率連動的房貸利率上升 |
| 美債長短利差(10年期減2年期) | 縮小 | 中 | 短天期利率漲得較多,0.32個百分點 → 0.25個百分點 |
直接影響小: 油價(WTI)。WTI 12月期貨約跌0.55%(雅虎財經報價),原油本身的供需因素似乎比CPI影響更大
- 房貸:美國利率上升時,台灣等各地市場利率也容易跟漲,固定利率貸款可能面臨上升壓力。
- 換匯・海外網購:若美元再度走強,以美元計價的付款成本可能增加。
- 美股投資人:成長股比重愈高,評價受利率波動的影響愈大。
市場反應可能因其他變數而不同,此表不構成投資判斷的依據。
接下來要看的指標
| 日期(台灣時間) | 指標・行程 | 前值 | 與本文的關係 | 若結果如此 |
|---|---|---|---|---|
| 11/13(五)21:30 | 美國10月生產者物價指數(PPI) | 9月 月增+1.3%、年增+6.3%(BLS) | 企業端物價是否轉嫁到消費者 | 高於預期則升息2碼預期↑、公債殖利率↑的傾向 |
| 11/25(三)21:30 | 美國10月PCE物價+第三季GDP修正值(BEA) | 9月PCE年增3.6%、核心3.1%(達拉斯聯準銀行演講) | 聯準會的目標物價指標 | 核心超過0.3%,升息幅度的爭論可能擴大 |
| 12/4(五)21:30 | 美國11月就業報告 | 10月非農就業+16萬5,000人、失業率4.1%(BLS) | 經濟能否承受升息 | 就業強勁則維持升息路徑,急速降溫則成為放慢步調的理由 |
| 12/10(四)03:00 | FOMC利率決策・經濟預測(12月8~9日會議) | 政策利率3.75%~4.00%(聯準會) | 本文核心問題的答案 | 若升息2碼,2年期殖利率與美元↑、成長股壓力加大的傾向 |
| 12/10(四)21:30 | 美國11月CPI | 10月月增+0.4%、核心+0.3%(BLS) | FOMC後第一份物價數據 | 若再達0.3%以上,明年初追加升息預期↑ |
常見問題
美國10月CPI上漲多少?
根據BLS,2026年10月CPI經季節調整月增0.4%,核心CPI上升0.3%,道瓊調查的預期分別為0.3%與0.2%。由於2025年政府關門導致2025年10月未進行調查,這次沒有公布年增率。
CPI公布後美債殖利率為什麼上升?
物價高於預期,市場更加認為聯準會12月會升息,幅度也可能加大。依美國財政部公告,11月10日2年期殖利率上升0.17個百分點至4.73%,10年期上升0.10個百分點至4.98%。
聯準會12月升息已經確定了嗎?
正式決定在12月8~9日的FOMC,因此還不算確定。不過CNBC引述的CME FedWatch顯示市場已完全反映升息1碼,華勒理事與洛根總裁也都支持升息,剩下的焦點是升息幅度與之後的次數。
10年期殖利率5%為什麼對股市不利?
10年期殖利率是評估股票價值的折現率基準,上升時未來獲利的現值就會縮水。11月10日10年期殖利率升至4.98%(美國財政部),科技股比重高的那斯達克下跌0.74%,跌幅大於標普500的0.38%(雅虎財經收盤)。
華勒提出的升息2碼條件是什麼?
華勒在11月10日演講中表示,若10月核心CPI在0.3%左右或更高,12月會議應考慮升息2碼。當天核心CPI為0.3%,符合條件,CME FedWatch的升息2碼機率也升至13.6%(CNBC)。
美國升息會影響台灣的房貸利率嗎?
不會直接決定,但美債殖利率上升時,各地市場利率往往跟漲,固定利率貸款可能面臨上升壓力。實際影響仍取決於中央銀行的決策與國內債市走勢。
參考資料
- Consumer Price Index – October 2026(美國勞工統計局)
- Daily Treasury Par Yield Curve Rates 2026年11月(美國財政部)
- 華勒理事演講 The Economic Outlook and Some Thoughts on Labor Market Dynamism(聯準會)
- 洛根總裁演講 Economic and monetary policy outlook(達拉斯聯準銀行)
- CPI inflation report: October 2026(CNBC)
- Stock market today: Dow, S&P 500, Nasdaq slip as hot CPI fuels rate hike odds(雅虎財經)
- 韓元兌美元連兩日下跌,收在1,337.5韓元(首爾經濟新聞,韓文)
- FOMC聲明 2026年10月28日(聯準會)
- Release Calendar 2026(美國勞工統計局)
- Release Schedule(美國經濟分析局)
- FOMC會議日程(聯準會)