미국 10월 CPI 0.4%에 10년물 5% 눈앞, 연준 12월 인상 확정일까
핵심 요약
2026년 11월 10일 발표된 미국 10월 CPI는 전월 대비 0.4%, 근원 0.3% 올라 예상(0.3%, 0.2%)을 넘었고, 국채 2년물 금리는 하루 0.17%p 올라 4.73%, 10년물은 4.98%로 5%에 다가섰다. CME 페드워치 기준 시장은 12월 0.25%p 인상을 완전히 반영했고 0.5%p 인상 확률도 13.6%로 높아졌다. 다만 결정은 12월 8~9일 FOMC에서 나오며, 그 전에 PPI·PCE·고용 지표가 인상 폭을 가를 변수로 남아 있다.
- 미국 10월 CPI 전월 대비 +0.4%(예상 0.3%), 근원 +0.3%(예상 0.2%). 셧다운 여파로 전년 대비 상승률은 미발표 (BLS)
- 미 국채 2년물 4.56% → 4.73%(+0.17%p), 10년물 4.88% → 4.98%(+0.10%p), 11월 10일 미 재무부 고시
- 월러 이사는 근원 0.3% 이상이면 12월 0.5%p 인상 검토, 로건 총재는 최소 두 번 더 0.25%p 인상 필요
- S&P 500 -0.38%, 나스닥 -0.74%, 다우 -0.30% (야후 파이낸스 종가). 금리에 민감한 기술주 하락 폭이 컸다
- 12월 FOMC 전 PPI(11/13)·PCE(11/25)·고용(12/4)이 남았고, 11월 CPI는 회의 뒤인 12월 10일 발표
미국 노동통계국(BLS)이 2026년 11월 10일 발표한 10월 소비자물가지수(CPI)는 전월보다 0.4% 올라 시장 예상(0.3%)을 넘었다. 식품과 에너지를 뺀 근원 CPI도 0.3%로 예상(0.2%)보다 높았다. 미국 10월 CPI가 뜨겁게 나오자 국채 2년물 금리는 하루 0.17%p, 10년물은 0.10%p 뛰었고, 10년물은 4.98%(11월 10일, 미 재무부 고시)로 5%에 바짝 다가섰다. 연준의 12월 금리 인상은 시장 가격에 거의 다 반영됐지만, 인상 폭과 그 뒤의 경로는 아직 열려 있다.
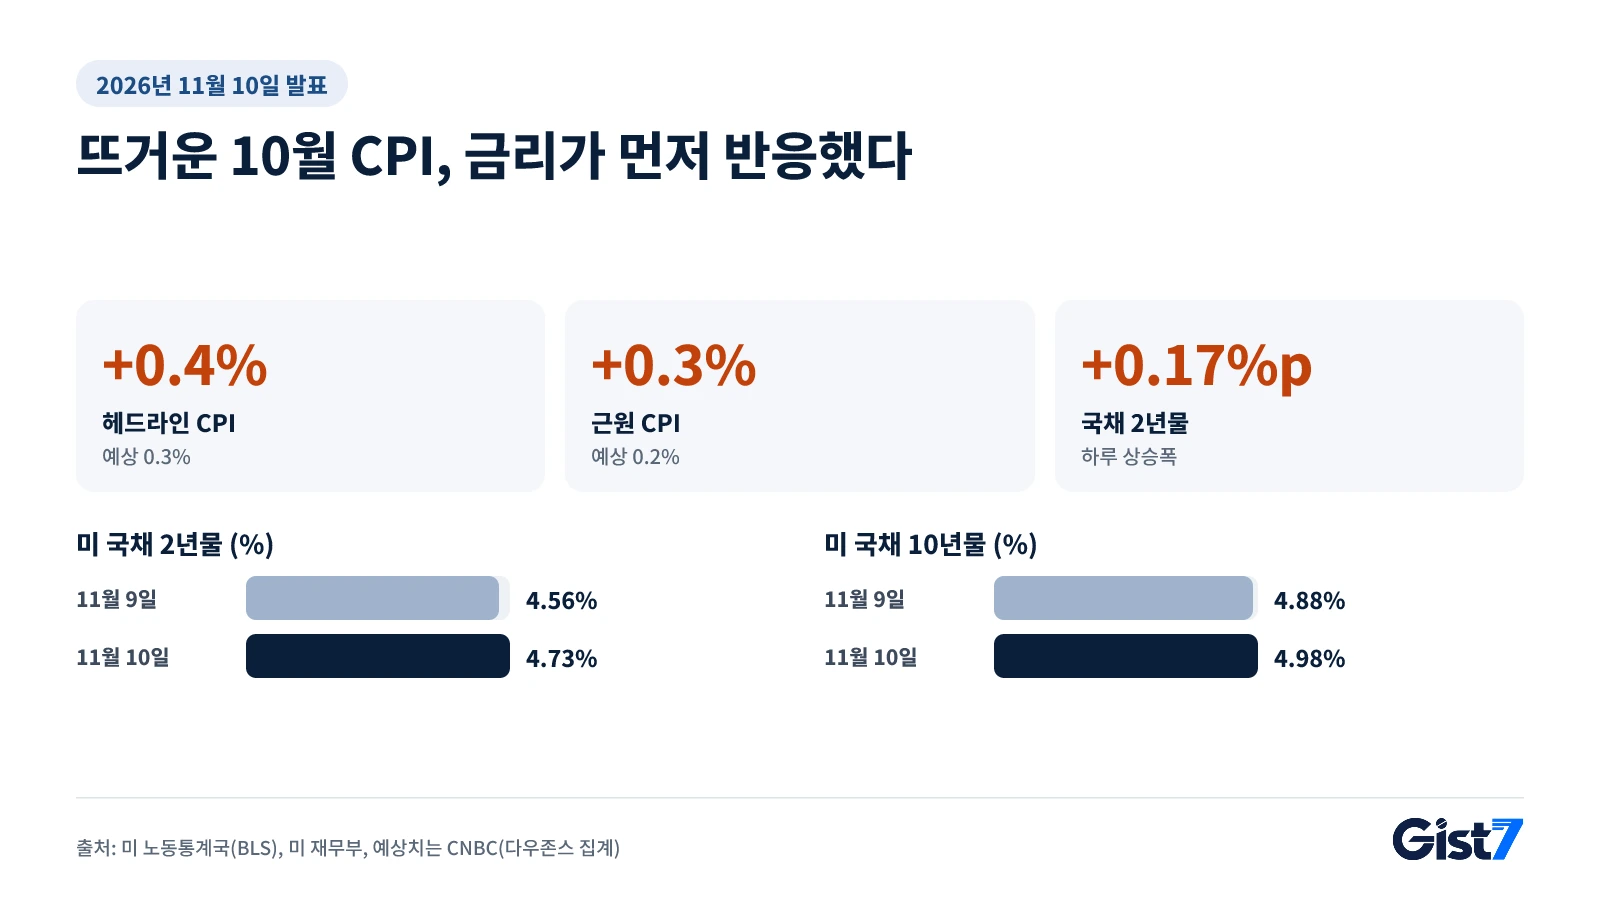
미국 10월 CPI, 예상보다 얼마나 뜨거웠나
헤드라인과 근원 모두 예상보다 0.1%p씩 높았고, 근원 CPI는 8월부터 석 달째 0.3%를 이어 갔다. 한 번의 깜짝 수치가 아니라 같은 속도가 되풀이되고 있다는 점이 시장을 더 불편하게 했다.
| 항목 (전월 대비, 계절조정) | 2026년 10월 | 2026년 9월 | 시장 예상 |
|---|---|---|---|
| 헤드라인 CPI | +0.4% | +0.6% | +0.3% |
| 근원 CPI (식품·에너지 제외) | +0.3% | +0.3% | +0.2% |
| 에너지 | +0.7% | +5.2% | - |
| 식품 | +0.5% | 0.0% | - |
| 주거비 | +0.3% | +0.4% | - |
출처: BLS 10월 CPI 보도자료, 시장 예상은 CNBC가 전한 다우존스 집계.
BLS에 따르면 주거비가 헤드라인 상승분의 30% 이상을 차지했다. CNBC는 전기요금(+0.9%)과 운송 서비스(+0.8%)도 올랐다고 전했다. 물가를 밀어 올린 힘은 두 갈래였다. 휘발유는 계절조정 전 실제 값이 0.7% 내렸지만, 계절조정을 거치면서 지수상으로는 1.0% 올라 에너지(+0.7%)를 플러스로 만들었다. 에너지와 식품을 뺀 근원 쪽에서는 주거비·전기요금·운송 서비스가 상승을 이끌었다.
전년 대비 상승률은 이번에 나오지 않았다. 2025년 미국 연방정부 셧다운으로 2025년 10월 조사가 이뤄지지 않아 비교할 기준 달이 없기 때문이다(BLS). 대신 연준이 보는 개인소비지출(PCE) 물가는 9월까지 1년간 3.6%, 근원 3.1% 올랐다고 로리 로건 댈러스 연은 총재가 같은 날 연설에서 밝혔다. 발표 직전 일정과 예상치는 미국 CPI 발표 주간 경제 지표 캘린더에 정리해 두었다.
국채 금리, 왜 2년물이 10년물보다 더 뛰었나
2년물은 다음 몇 차례 연준 결정에 가장 민감한 금리라서, 12월 인상 기대가 커지자 가장 크게 움직였다. 미 재무부 고시 기준 2년물은 11월 9일 4.56%에서 10일 4.73%로 0.17%p, 10년물은 4.88%에서 4.98%로 0.10%p 올랐다. 30년물도 5.35%로 0.09%p 올랐다.
단기 금리가 장기 금리보다 더 오르면 장단기 금리차가 좁아진다. 10년물과 2년물의 차이는 하루 만에 0.32%p에서 0.25%p로 줄었다. 시장이 "당장 금리를 올려야 할 만큼 물가가 뜨겁다"는 쪽에 무게를 실었다는 뜻이다. 10년물은 11월 3일에도 4.95%까지 오른 적이 있지만(미 재무부), 이번에는 물가 지표 하나가 하루 만에 0.1%p를 끌어올렸다. 시장이 연준의 금리 경로를 다시 계산하고 있다는 신호로 볼 수 있다.
12월 금리 인상, 이번 CPI로 확정됐나
시장은 12월 인상을 사실상 기정사실로 받아들였지만, 공식 결정은 12월 8~9일 연방공개시장위원회(FOMC)에서 나온다. CNBC가 전한 CME 페드워치 기준으로 발표 뒤 트레이더들은 12월 0.25%p 인상을 완전히 반영했고, 0.5%p 인상 확률은 0% 안팎에서 13.6%로 높아졌다.
연준 안의 목소리도 인상 쪽으로 기울어 있다.
- 크리스토퍼 월러 연준 이사는 10일 런던 연설에서 12월 0.25%p 인상을 지지하는 쪽으로 기울어 있다고 밝혔다. 다만 10월 근원 CPI가 "0.3% 안팎이거나 그보다 높으면" 0.5%p 인상을 검토해야 한다고 했고, 0.25%p에 그치면 "신뢰가 위태로워질 수 있다"고 말했다. 이날 나온 근원 CPI는 그 조건과 맞아떨어졌다.
- 로리 로건 댈러스 연은 총재는 같은 날 "최소 두 번 더" 0.25%p 인상이 필요하다고 했다. 연준은 9월 기준금리를 3.75~4.00%로 0.25%p 올린 뒤 10월에는 동결했는데, 로건은 이를 속도 조절일 뿐 방향 전환은 아니라고 설명했다.
- 10월 동결 결정도 10대 2였다. 반대한 리사 쿡 이사와 베스 해맥 클리블랜드 연은 총재는 그때 이미 0.25%p 인상을 원했다(연준 성명).
그래도 "확정"이라고 쓰기에는 남은 관문이 있다. 12월 회의 전까지 10월 생산자물가(11월 13일), 10월 PCE(11월 25일), 11월 고용(12월 4일)이 나온다. 반면 11월 CPI는 회의 다음 날인 12월 10일에야 발표된다. Gist 7이 보기에 이번 CPI는 12월 인상 여부보다 인상 폭(0.25%p냐 0.5%p냐)과 내년 초 추가 인상 횟수를 다투는 쪽으로 논쟁을 옮겨 놓았다.
10년물 5%가 주식에 부담인 이유
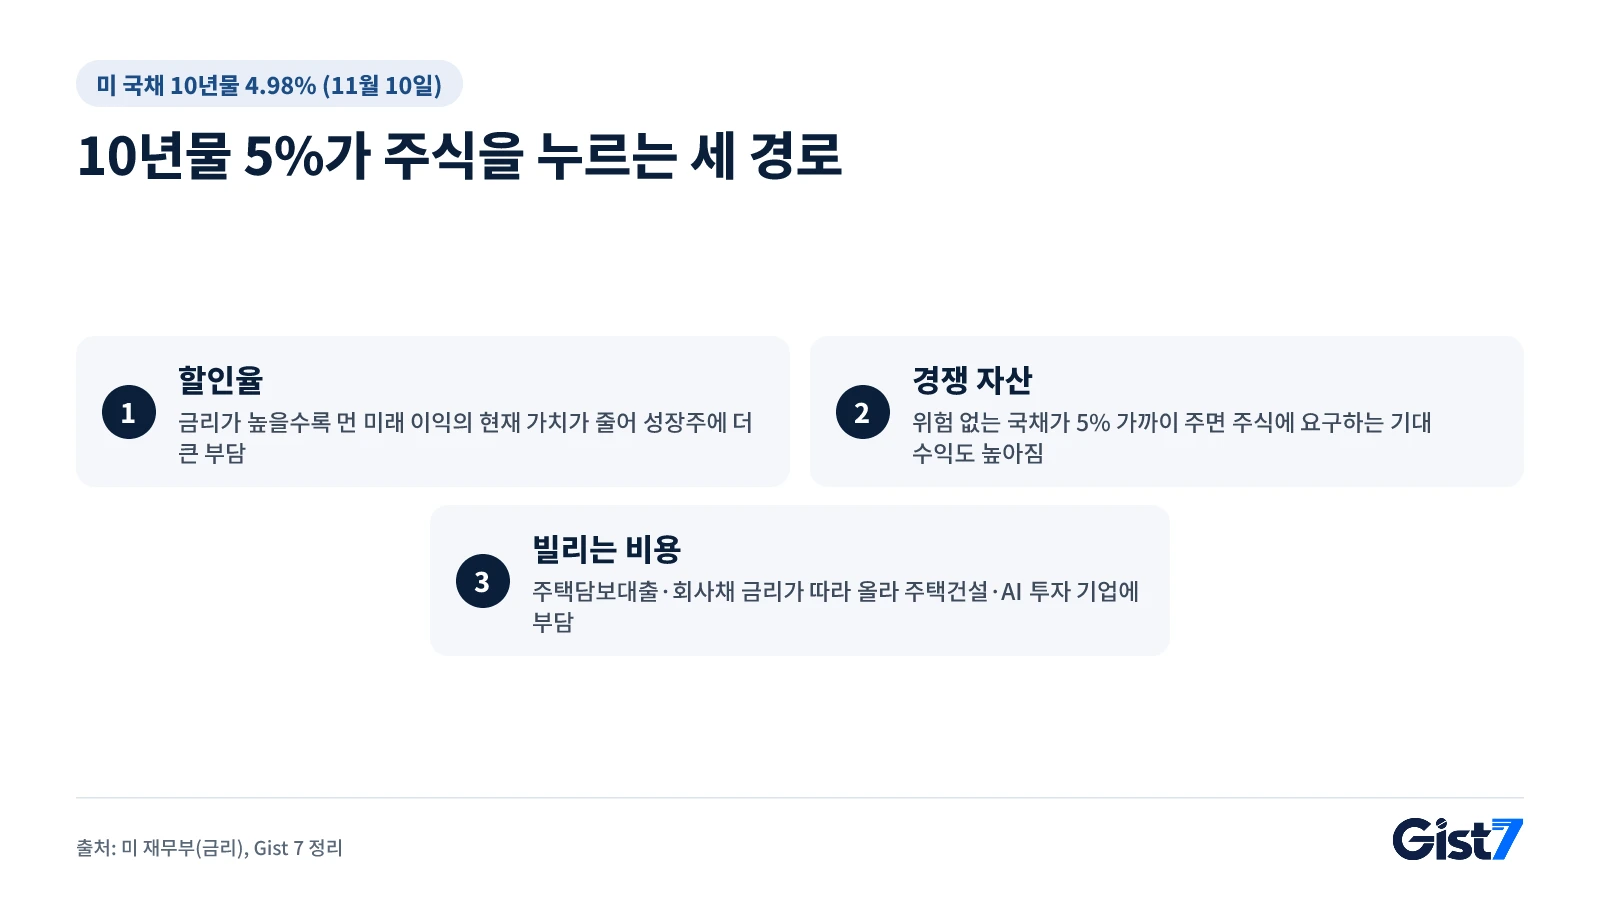
10년물 국채 금리는 주식 가치를 계산할 때 쓰는 할인율의 기준이어서, 5% 근처로 오르면 먼 미래 이익의 현재 가치가 줄어든다. 야후 파이낸스 종가 기준 10일 S&P 500은 0.38% 내린 7,520.93, 나스닥종합지수는 0.74% 내린 25,065.88, 다우존스30산업평균지수는 0.30% 내린 52,231.89로 마감했다. 이익을 먼 미래에 기대는 기술주 비중이 큰 나스닥이 더 많이 빠졌다. 서울 증시는 10일 낮 코스피 반등 4.39%, 외국인 8거래일 만의 순매수로 장을 마친 뒤 CPI가 나왔기 때문에, 미국 금리 충격은 11일 장에서야 반영될 수 있다.
부담은 할인율, 경쟁 자산, 빌리는 비용이라는 세 경로로 커진다(아래 그림). 그중 이번 국면에서 눈여겨볼 것은 차입 비용이다. 10년물은 30년 고정 주택담보대출 금리와 회사채 금리의 기준이 되기 때문에, 주택 수요에 기대는 주택건설주와 빚을 내 데이터센터를 짓는 AI 기업이 먼저 영향을 받는다. AI 기업의 차입 부담은 코어위브 실적과 AI 빚 부담 글에서 다뤘다.
엔비디아(Nvidia · 나스닥: NVDA)는 이날 장중 한때 6% 가까이 밀렸다. 야후 파이낸스는 기술주 매도에 더해 이사회의 젠슨 황 CEO 관련 독립 조사가 계속 부담이 됐다고 전했다. 금리 충격과 개별 악재가 겹친 경우라 하락 폭 전부를 CPI 탓으로 보기는 어렵다.
시장 영향 지도
| 자산·지표 | 방향 | 강도 | 연결 고리 (왜) |
|---|---|---|---|
| 미 국채 2년물 | ↑ | 강 | 12월 인상·0.5%p 인상 기대가 바로 반영 (4.56% → 4.73%, 미 재무부) |
| 미 국채 10년물 | ↑ | 강 | 물가 고착 우려로 장기 금리도 상승 (4.88% → 4.98%, 미 재무부) |
| 달러인덱스 | ↑ 압력 (실제 움직임 확인 전) | 중 | 미국 금리가 다른 나라보다 더 오를 거라는 기대가 달러 수요를 키우는 경향 |
| 원/달러 | ↑ 압력 | 중 | 10일 서울 주간 종가 1,337.5원(-9.6원, 서울경제)은 CPI 발표 전 수치, 이후 달러 강세가 반영될 수 있음 |
| 금 | ↓ | 중 | 이자가 없는 금은 실질 금리 상승에 약함. 금 선물 약 -1.8%, 온스당 4,041.40달러(야후 파이낸스 시세 기준, 미 동부 10일 오후) |
| S&P 500 | ↓ | 약 | 할인율 상승으로 주가 수준 부담 (-0.38%) |
| 나스닥 | ↓ | 중 | 이익을 먼 미래에 기대는 기술주가 금리에 더 민감 (-0.74%) |
| 비트코인 | ↓ | 중 | 금리 상승으로 위험 자산 선호가 줄어드는 경향. 약 -1.4%, 7만 3,900달러 선(야후 파이낸스 시세 기준, 미 동부 10일 오후) |
| 코스피 | ↓ 압력 | 약 | 10일 4%대 반등은 CPI 발표 전 장, 미국 금리 상승은 위험 자산 선호를 낮추는 쪽으로 작용할 수 있음 |
| 주택건설·리츠 | ↓ | 중 | 10년물과 연동되는 주택담보대출 금리 상승 |
| 미 국채 장단기 금리차(10년-2년) | 축소 | 중 | 단기 금리가 더 올라 0.32%p → 0.25%p |
직접 영향 적음: 유가(WTI). WTI 12월물은 약 -0.55%(야후 파이낸스 시세 기준)로, CPI보다 원유 자체 수급 재료가 더 컸던 것으로 보인다
- 생활 영향: 미국 금리가 오르면 국내 시장 금리도 따라 오르기 쉬워 주택담보대출 고정금리에 상승 압력이 생길 수 있다.
- 환전·해외 직구: 달러가 다시 강해지면 원/달러가 10일의 하락분을 되돌릴 수 있어 달러 결제 비용이 늘 수 있다.
- 미국 주식 투자자: 성장주 비중이 높을수록 금리 변동에 따른 평가액 변동이 크다.
시장 반응은 다른 변수에 따라 달라질 수 있으며, 이 표는 투자 판단의 근거가 아닙니다.
다음에 볼 지표
| 날짜 (한국 시각) | 지표·일정 | 이전 값 | 이 글과의 관계 | 이렇게 나오면 |
|---|---|---|---|---|
| 11/13 (금) 22:30 | 미국 10월 생산자물가지수(PPI) | 9월 전월 대비 +1.3%, 전년 대비 +6.3% (BLS) | 기업 단계 물가가 소비자물가로 번지는지 | 예상보다 높으면 0.5%p 인상 기대↑, 국채 금리↑ 경향 |
| 11/25 (수) 22:30 | 미국 10월 PCE 물가 + 3분기 GDP 2차 추정 (BEA) | 9월 PCE 전년 대비 3.6%, 근원 3.1% (댈러스 연은 연설) | 연준이 목표로 삼는 물가 지표 | 근원이 0.3%를 넘으면 인상 폭 논쟁이 커질 수 있음 |
| 12/4 (금) 22:30 | 미국 11월 고용보고서 | 10월 비농업 고용 +16만 5,000명, 실업률 4.1% (BLS) | 경기가 인상을 견딜 만한지 | 고용이 강하면 인상 경로 유지, 급히 식으면 속도 조절 근거 |
| 12/10 (목) 04:00 | FOMC 금리 결정·경제전망(12월 8~9일 회의) | 기준금리 3.75~4.00% (연준) | 이 글의 핵심 질문에 대한 답 | 0.5%p 인상이면 2년물·달러↑, 성장주 부담 커지는 경향 |
| 12/10 (목) 22:30 | 미국 11월 CPI | 10월 전월 대비 +0.4%, 근원 +0.3% (BLS) | FOMC 뒤 나오는 첫 물가 지표 | 다시 0.3% 이상이면 내년 초 추가 인상 기대↑ |
자주 묻는 질문
미국 10월 CPI는 얼마나 올랐나요?
BLS에 따르면 2026년 10월 CPI는 계절조정 기준 전월 대비 0.4%, 근원 CPI는 0.3% 올랐습니다. 다우존스 집계 예상치는 각각 0.3%, 0.2%였습니다. 2025년 셧다운으로 2025년 10월 조사가 없어 전년 대비 상승률은 발표되지 않았습니다.
CPI 발표 뒤 미국 국채 금리는 왜 올랐나요?
물가가 예상보다 높게 나오면서 연준이 12월에 금리를 올리고, 폭도 키울 수 있다는 기대가 커졌기 때문입니다. 미 재무부 고시 기준 11월 10일 2년물은 0.17%p 오른 4.73%, 10년물은 0.10%p 오른 4.98%였습니다.
연준의 12월 금리 인상은 확정인가요?
공식 결정은 12월 8~9일 FOMC에서 나오므로 확정은 아닙니다. 다만 CNBC가 전한 CME 페드워치 기준 시장은 0.25%p 인상을 완전히 반영했고, 월러 이사와 로건 총재도 인상을 지지했습니다. 남은 쟁점은 인상 폭과 이후 횟수입니다.
국채 10년물 금리 5%가 주식에 왜 부담인가요?
10년물 금리는 주식 가치를 계산하는 할인율의 기준이라, 오르면 미래 이익의 현재 가치가 줄어듭니다. 11월 10일 10년물이 4.98%(미 재무부)까지 오르자 이익을 먼 미래에 기대는 기술주 비중이 큰 나스닥이 0.74% 내려, S&P 500(-0.38%)보다 하락 폭이 컸습니다(야후 파이낸스 종가).
월러 이사가 말한 0.5%p 인상 조건은 무엇인가요?
월러 이사는 11월 10일 연설에서 10월 근원 CPI가 0.3% 안팎이거나 그보다 높으면 12월 회의에서 0.5%p 인상을 검토해야 한다고 했습니다. 이날 발표된 근원 CPI가 0.3%여서 조건에 맞았고, CME 페드워치의 0.5%p 인상 확률도 13.6%로 올랐습니다(CNBC).
미국 금리 인상은 한국 대출 금리에 영향을 주나요?
직접 정해지지는 않지만 미국 국채 금리가 오르면 국내 시장 금리도 따라 오르는 경향이 있어 고정금리 대출에 상승 압력이 생길 수 있습니다. 실제 영향은 한국은행의 결정과 국내 채권시장 흐름에 따라 달라집니다.
참고 자료
- Consumer Price Index – October 2026 — U.S. Bureau of Labor Statistics
- Daily Treasury Par Yield Curve Rates (2026년 11월) — U.S. Department of the Treasury
- The Economic Outlook and Some Thoughts on Labor Market Dynamism (Waller, 2026-11-10) — Federal Reserve
- Economic and monetary policy outlook (Logan, 2026-11-10) — Federal Reserve Bank of Dallas
- CPI inflation report: October 2026 — CNBC
- Stock market today: Dow, S&P 500, Nasdaq slip as hot CPI fuels rate hike odds, Nvidia stock sinks — Yahoo Finance
- 원·달러 환율 이틀째 하락…9.6원 내린 1337.5원 마감 — 서울경제
- Federal Reserve issues FOMC statement (2026-10-28) — Federal Reserve
- Release Calendar 2026 — U.S. Bureau of Labor Statistics
- Release Schedule — U.S. Bureau of Economic Analysis
- Meeting calendars and information — Federal Reserve