US-Inflation im Oktober: Zehnjahresrendite nahe 5 Prozent
Das Wichtigste
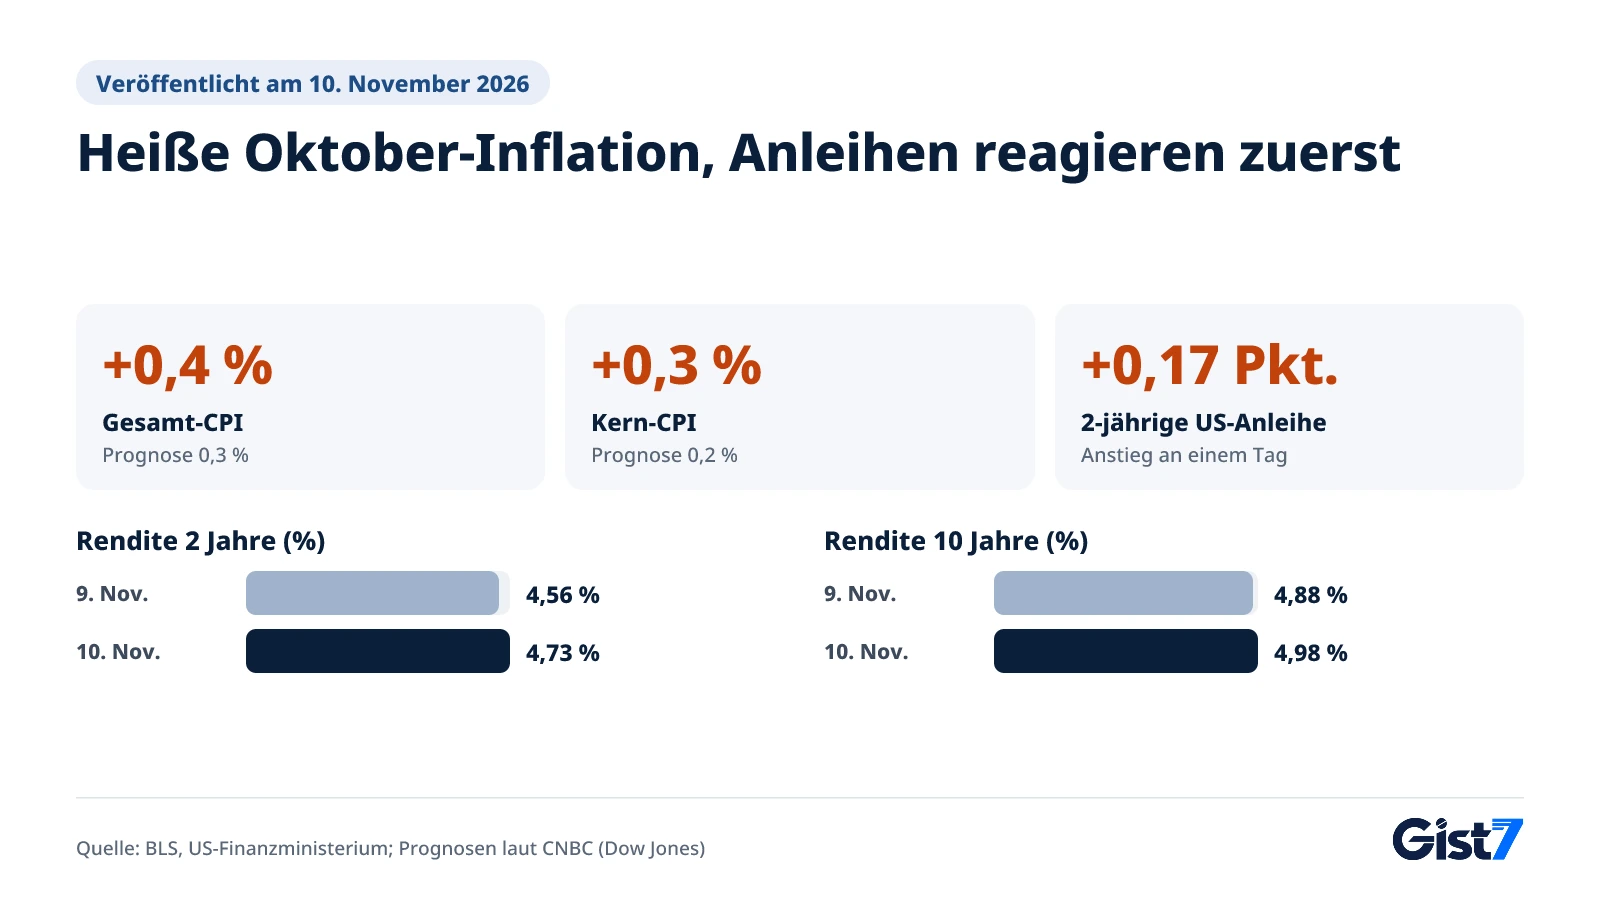
Die US-Inflation im Oktober 2026 lag mit 0,4 % und einer Kernrate von 0,3 % über den Prognosen (BLS). Die Zweijahresrendite stieg um 0,17 Punkte auf 4,73 %, die Zehnjahresrendite auf 4,98 %. Eine Fed-Erhöhung im Dezember ist eingepreist, entschieden wird am 8. und 9. Dezember.
- US-CPI Oktober +0,4 % zum Vormonat (Prognose 0,3 %), Kern +0,3 % (Prognose 0,2 %); keine Jahresrate wegen des Shutdowns 2025 (BLS)
- Zweijahresrendite 4,56 % → 4,73 % (+0,17 Punkte), Zehnjahresrendite 4,88 % → 4,98 % (+0,10 Punkte), US-Finanzministerium, 10. November
- Waller: Bei einer Kernrate ab 0,3 % sollte im Dezember ein Schritt um 50 Basispunkte erwogen werden; Logan: mindestens zwei weitere Erhöhungen
- S&P 500 -0,38 %, Nasdaq -0,74 %, Dow Jones -0,30 % (Schlusskurse Yahoo Finance); zinssensible Technologiewerte fielen am stärksten
- Vor dem FOMC im Dezember: PPI (13.11.), PCE (25.11.), Arbeitsmarkt (4.12.); der November-CPI folgt erst am 10. Dezember
Die US-Inflation im Oktober ist stärker ausgefallen als erwartet: Die Verbraucherpreise (CPI) stiegen gegenüber September um 0,4 %, wie das Bureau of Labor Statistics (BLS) am 10. November 2026 mitteilte. Ökonomen hatten 0,3 % erwartet. Die Kernrate ohne Nahrungsmittel und Energie legte um 0,3 % zu, erwartet waren 0,2 %. Daraufhin stieg die Rendite zweijähriger US-Staatsanleihen an einem Tag um 0,17 Prozentpunkte, die der zehnjährigen um 0,10 Punkte auf 4,98 % (10. November, US-Finanzministerium) und damit knapp unter 5 %. Eine Zinserhöhung der US-Notenbank Fed im Dezember ist an den Märkten nahezu eingepreist, doch ihr Umfang und der weitere Kurs sind offen.
Wie heiß war die US-Inflation im Oktober?
Gesamt- und Kernrate lagen jeweils 0,1 Prozentpunkte über den Prognosen, und die Kernrate liegt nun den dritten Monat in Folge bei 0,3 %, von August bis Oktober. Beunruhigend für Anleger war weniger die einzelne Überraschung als das wiederkehrende Tempo.
| Position (Veränderung zum Vormonat, saisonbereinigt) | Okt. 2026 | Sept. 2026 | Prognose |
|---|---|---|---|
| Gesamt-CPI | +0,4 % | +0,6 % | +0,3 % |
| Kern-CPI (ohne Nahrungsmittel und Energie) | +0,3 % | +0,3 % | +0,2 % |
| Energie | +0,7 % | +5,2 % | - |
| Nahrungsmittel | +0,5 % | 0,0 % | - |
| Wohnkosten | +0,3 % | +0,4 % | - |
Quelle: CPI-Bericht des BLS für Oktober; Prognosen laut CNBC (Dow-Jones-Konsens).
Laut BLS entfiel mehr als 30 % des Gesamtanstiegs auf die Wohnkosten. CNBC zufolge verteuerten sich Strom um 0,9 % und Transportdienstleistungen um 0,8 %. Der Druck kam aus zwei Richtungen. Benzin wurde vor Saisonbereinigung tatsächlich um 0,7 % billiger, nach der Bereinigung stieg der Index jedoch um 1,0 % und hielt die Energiekomponente mit +0,7 % im Plus. Bei der Kernrate trieben Wohnkosten, Strom und Transportdienstleistungen die Preise.
Eine Jahresrate gibt es diesmal nicht. Wegen des Shutdowns der US-Bundesregierung im Jahr 2025 erhob das BLS für Oktober 2025 keine Daten, es fehlt also der Vergleichsmonat. Für den längeren Trend nannte Dallas-Fed-Präsidentin Lorie Logan am selben Tag in einer Rede den von der Fed bevorzugten PCE-Preisindex: Er stieg in den zwölf Monaten bis September um 3,6 %, der Kern-PCE um 3,1 %. Termine und Prognosen vor der Veröffentlichung finden Sie in unserem Wirtschaftskalender zur CPI-Woche.
Warum stieg die Zweijahresrendite stärker als die Zehnjahresrendite?
Zweijährige Anleihen reagieren am empfindlichsten auf die nächsten Fed-Entscheidungen, deshalb bewegten sie sich am stärksten, als die Wetten auf eine Zinserhöhung im Dezember zunahmen. Nach den täglichen Renditen des US-Finanzministeriums stieg die Zweijahresrendite von 4,56 % am 9. November auf 4,73 % am 10. November (+0,17 Punkte), die Zehnjahresrendite von 4,88 % auf 4,98 % (+0,10 Punkte). Die 30-jährige Anleihe legte um 0,09 Punkte auf 5,35 % zu.
Steigen kurzfristige Zinsen stärker als langfristige, flacht die Zinskurve ab. Der Abstand zwischen zehn- und zweijährigen Papieren schrumpfte an einem Tag von 0,32 auf 0,25 Punkte. Der Markt neigt also zu der Ansicht, dass die Inflation hoch genug ist, um schon jetzt höhere Zinsen zu verlangen. Die Zehnjahresrendite hatte am 3. November bereits 4,95 % erreicht (Finanzministerium), doch diesmal hob ein einziger Inflationswert sie an einem Tag um 0,1 Punkte. Das lässt sich als Zeichen lesen, dass Händler den Zinspfad der Fed neu berechnen.
Ist die Zinserhöhung im Dezember damit beschlossen?
Die Märkte behandeln die Dezember-Erhöhung als ausgemacht, entscheiden wird aber der Offenmarktausschuss (FOMC) bei seiner Sitzung am 8. und 9. Dezember. Laut dem Tool CME FedWatch, auf das sich CNBC beruft, preisten Händler nach den Daten eine Erhöhung um einen Viertelpunkt vollständig ein. Die Wahrscheinlichkeit eines halben Prozentpunkts stieg von nahezu null auf 13,6 %.
Auch Stimmen aus der Fed deuten in diese Richtung.
- Fed-Gouverneur Christopher Waller sagte am 10. November in einer Rede in London, er tendiere zu einer Erhöhung um 25 Basispunkte im Dezember. Liege die Kernrate im Oktober jedoch „bei rund 0,3 Prozent oder sogar darüber", solle ein Schritt um 50 Basispunkte erwogen werden. Nur 25 Basispunkte würden „unsere Glaubwürdigkeit aufs Spiel setzen". Die am Morgen veröffentlichte Kernrate erfüllte diese Bedingung.
- Dallas-Fed-Präsidentin Lorie Logan sagte am selben Tag, das FOMC brauche „mindestens zwei weitere" Erhöhungen um je einen Viertelpunkt. Die Fed hatte das Zielband im September um 25 Basispunkte auf 3,75 % bis 4,00 % angehoben und im Oktober pausiert. Logan nannte das eine Frage des Tempos, nicht des Ziels.
- Die Pause im Oktober fiel mit 10 zu 2 Stimmen. Die Gegenstimmen, Gouverneurin Lisa Cook und Cleveland-Fed-Präsidentin Beth Hammack, wollten schon damals um einen Viertelpunkt erhöhen (Fed-Erklärung).
Von einer sicheren Erhöhung zu sprechen, übergeht dennoch einige Hürden. Vor der Dezember-Sitzung kommen die Erzeugerpreise für Oktober (13. November), der PCE-Index für Oktober (25. November) und der Arbeitsmarktbericht für November (4. Dezember). Die CPI-Daten für November erscheinen dagegen erst am 10. Dezember, einen Tag nach Sitzungsende. Die Einschätzung von Gist 7: Dieser Bericht hat die Debatte davon, ob die Fed im Dezember erhöht, dahin verschoben, um wie viel (25 oder 50 Basispunkte) und wie viele Schritte Anfang nächsten Jahres folgen.
Warum eine Zehnjahresrendite nahe 5 % Aktien belastet
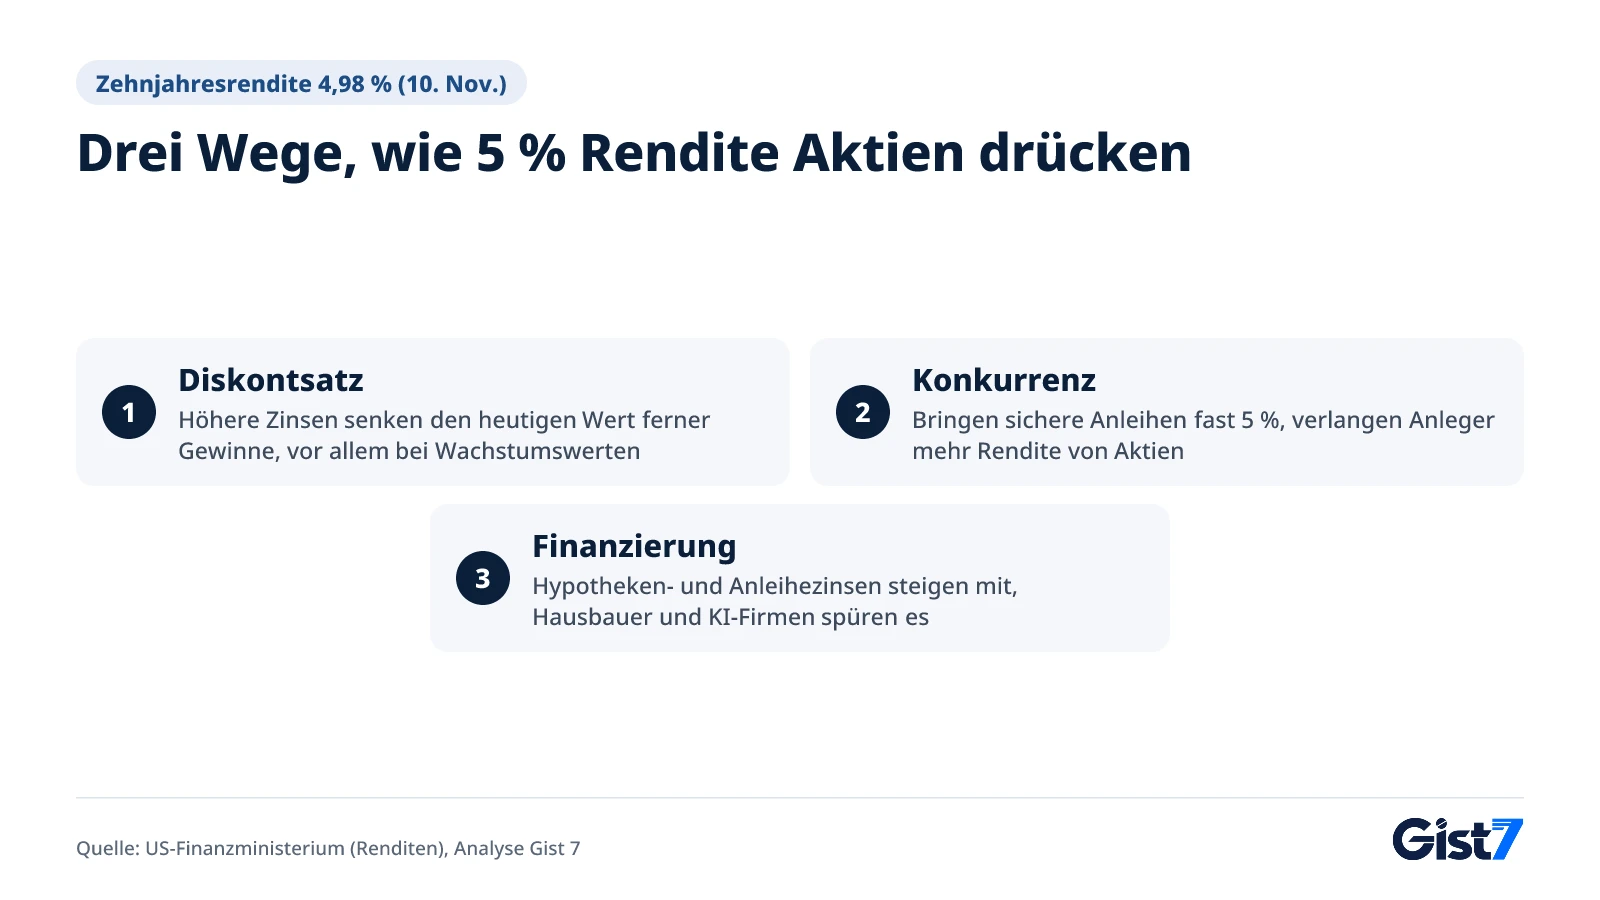
Die Rendite zehnjähriger Staatsanleihen ist der Maßstab für den Diskontsatz, mit dem Aktien bewertet werden. Nähert sie sich 5 %, sinkt der heutige Wert von Gewinnen, die erst in ferner Zukunft erwartet werden. Laut Schlusskursen von Yahoo Finance fiel der S&P 500 am 10. November um 0,38 % auf 7.520,93 Punkte, der Nasdaq Composite um 0,74 % auf 25.065,88 und der Dow Jones Industrial Average um 0,30 % auf 52.231,89. Der technologielastige Nasdaq, dessen Unternehmen stärker auf künftige Gewinne setzen, gab am deutlichsten nach. In Seoul kamen die Daten erst nach Handelsschluss, nachdem der Markt mit einem KOSPI-Plus von 4,39 % und den ersten ausländischen Nettokäufen seit acht Handelstagen geschlossen hatte. Folgen für südkoreanische Aktien dürften sich daher erst am 11. November zeigen.
Der Druck wirkt über drei Kanäle: Diskontsatz, Konkurrenz durch Anleihen und Finanzierungskosten (siehe Grafik unten). Derzeit verdienen die Finanzierungskosten die meiste Aufmerksamkeit. Die Zehnjahresrendite ist Referenz für 30-jährige Festzinshypotheken und Unternehmensanleihen. Hausbauer, die von der Immobiliennachfrage abhängen, und KI-Unternehmen, die Rechenzentren auf Kredit bauen, spüren das meist zuerst. Diese Schuldenlast haben wir im Beitrag über CoreWeaves Zahlen und die KI-Verschuldung beleuchtet.
Nvidia (Nasdaq: NVDA) verlor im Handelsverlauf zeitweise fast 6 %. Yahoo Finance zufolge kam zum breiten Ausverkauf bei Technologiewerten die unabhängige Untersuchung des Verwaltungsrats im Zusammenhang mit CEO Jensen Huang hinzu. Weil ein Zinsschock und ein unternehmensspezifisches Problem zusammenkamen, lässt sich der Rückgang nicht allein dem CPI zuschreiben.
Markteinfluss-Karte
| Anlage / Indikator | Richtung | Stärke | Warum |
|---|---|---|---|
| US-Staatsanleihe 2 Jahre | ↑ | Stark | Wetten auf eine Dezember-Erhöhung, eventuell um einen halben Punkt, sofort eingepreist (4,56 % → 4,73 %, Finanzministerium) |
| US-Staatsanleihe 10 Jahre | ↑ | Stark | Sorge vor hartnäckiger Inflation hob auch die langen Zinsen (4,88 % → 4,98 %, Finanzministerium) |
| Dollar-Index | ↑ Druck (tatsächliche Bewegung noch nicht bestätigt) | Mittel | Die Erwartung stärker steigender US-Zinsen erhöht tendenziell die Dollarnachfrage |
| Won/Dollar (wichtigster Wechselkurs Südkoreas) | ↑ Druck | Mittel | Der Tagesschluss in Seoul von 1.337,5 Won (-9,6 Won, Seoul Economic Daily) lag vor dem CPI; Dollarstärke könnte danach einfließen |
| Gold | ↓ | Mittel | Gold bringt keine Zinsen und leidet unter steigenden Realzinsen. Gold-Futures rund -1,8 % bei 4.041,40 US-Dollar je Unze (Yahoo-Finance-Kurs, Nachmittag 10. November ET) |
| S&P 500 | ↓ | Schwach | Höherer Diskontsatz belastet die Bewertungen (-0,38 %) |
| Nasdaq | ↓ | Mittel | Technologiewerte mit weit entfernten Gewinnen reagieren stärker auf Zinsen (-0,74 %) |
| Bitcoin | ↓ | Mittel | Höhere Zinsen dämpfen tendenziell die Risikobereitschaft. Rund -1,4 %, um 73.900 US-Dollar (Yahoo-Finance-Kurs, Nachmittag 10. November ET) |
| KOSPI (Leitindex Südkoreas) | ↓ Druck | Schwach | Das Plus von über 4 % am 10. November lag vor dem CPI; höhere US-Renditen können die Risikobereitschaft senken |
| Hausbauer / REITs | ↓ | Mittel | An die Zehnjahresrendite gekoppelte Hypothekenzinsen steigen |
| US-Zinsdifferenz (10 Jahre minus 2 Jahre) | Enger | Mittel | Kurze Laufzeiten stiegen stärker: 0,32 → 0,25 Punkte |
Kaum direkter Einfluss: Öl (WTI). WTI zur Lieferung im Dezember gab rund 0,55 % nach (Yahoo-Finance-Kurs); Angebot und Nachfrage am Ölmarkt selbst scheinen mehr Gewicht gehabt zu haben als der CPI
- Kredite: Steigen die US-Renditen, ziehen die Marktzinsen in anderen Ländern, auch im Euroraum, oft mit, was Festzinskredite verteuern kann.
- Reisen und Einkäufe im Ausland: Wird der Dollar wieder stärker, verteuern sich Zahlungen in US-Dollar für Kunden mit Euro-Konto.
- Anleger in US-Aktien: Depots mit hohem Anteil an Wachstumswerten schwanken stärker mit den Zinsen.
Marktreaktionen können je nach anderen Faktoren abweichen; diese Tabelle ist keine Grundlage für Anlageentscheidungen.
Was als Nächstes zählt
| Datum (ET / MEZ) | Indikator / Termin | Vorwert | Bezug zu diesem Artikel | Wenn es so kommt |
|---|---|---|---|---|
| Fr., 13. November, 8:30 ET / 14:30 MEZ | US-Erzeugerpreise (PPI) Oktober | Sept.: +1,3 % zum Vormonat, +6,3 % zum Vorjahr (BLS) | Zeigt, ob Preise auf Unternehmensebene beim Verbraucher ankommen | Höher als erwartet: tendenziell mehr Wetten auf einen halben Punkt, höhere Renditen |
| Mi., 25. November, 8:30 ET / 14:30 MEZ | US-PCE-Preise Oktober + BIP Q3, zweite Schätzung (BEA) | Sept.-PCE +3,6 % zum Vorjahr, Kern +3,1 % (Rede der Dallas Fed) | Die Inflationsgröße, an der sich die Fed orientiert | Kernrate über 0,3 % könnte die Debatte über die Schrittgröße verschärfen |
| Fr., 4. Dezember, 8:30 ET / 14:30 MEZ | US-Arbeitsmarktbericht November | Okt.: +165.000 Stellen, Arbeitslosenquote 4,1 % (BLS) | Ob die Wirtschaft weitere Erhöhungen verkraftet | Starker Arbeitsmarkt stützt den Erhöhungspfad; ein abrupter Einbruch spräche für langsameres Tempo |
| Mi., 9. Dezember, 14:00 ET / 20:00 MEZ | FOMC-Zinsentscheid und Projektionen (Sitzung 8./9. Dezember) | Zielband 3,75 % bis 4,00 % (Fed) | Die Antwort auf die Kernfrage dieses Artikels | Ein halber Punkt würde Zweijahresrendite und Dollar tendenziell heben und Wachstumswerte belasten |
| Do., 10. Dezember, 8:30 ET / 14:30 MEZ | US-Verbraucherpreise November | Okt.: +0,4 % zum Vormonat, Kern +0,3 % (BLS) | Erste Inflationsdaten nach dem FOMC | Erneut 0,3 % oder mehr würde Wetten auf weitere Erhöhungen Anfang des Jahres stärken |
Häufige Fragen
Wie stark sind die US-Verbraucherpreise im Oktober 2026 gestiegen?
Laut BLS stieg der CPI im Oktober saisonbereinigt um 0,4 % zum Vormonat, die Kernrate um 0,3 %. Der Dow-Jones-Konsens hatte 0,3 % und 0,2 % erwartet. Eine Jahresrate wurde nicht veröffentlicht, weil wegen des Shutdowns 2025 keine Daten für Oktober 2025 erhoben wurden.
Warum stiegen die Renditen von US-Staatsanleihen nach den Inflationsdaten?
Die höher als erwartete Inflation verstärkte die Erwartung, dass die Fed im Dezember die Zinsen erhöht, womöglich um mehr als einen Viertelpunkt. Am 10. November stieg die Zweijahresrendite um 0,17 Punkte auf 4,73 %, die Zehnjahresrendite um 0,10 Punkte auf 4,98 % (US-Finanzministerium).
Ist eine Zinserhöhung der Fed im Dezember sicher?
Offiziell nicht, denn das FOMC entscheidet am 8. und 9. Dezember. Laut CME FedWatch, zitiert von CNBC, ist ein Viertelpunkt jedoch voll eingepreist, und sowohl Waller als auch Logan unterstützen eine Straffung. Offen sind die Größe des Schritts und die Zahl weiterer Erhöhungen.
Warum belastet eine Zehnjahresrendite nahe 5 % den Aktienmarkt?
Die Zehnjahresrendite ist Maßstab für den Diskontsatz bei der Aktienbewertung; steigt sie, sinkt der heutige Wert künftiger Gewinne. Als sie am 10. November 4,98 % erreichte (Finanzministerium), fiel der Nasdaq um 0,74 %, fast doppelt so stark wie der S&P 500 mit 0,38 % (Schlusskurse Yahoo Finance).
Welche Bedingung nannte Waller für einen Schritt um einen halben Prozentpunkt?
In seiner Rede am 10. November sagte Waller, im Dezember solle eine Erhöhung um 50 Basispunkte erwogen werden, falls die Kernrate im Oktober bei rund 0,3 % oder darüber liege. Sie lag bei 0,3 %, und die FedWatch-Wahrscheinlichkeit für einen halben Punkt stieg auf 13,6 % (CNBC).
Wirken sich höhere US-Zinsen auf Kreditzinsen in Europa aus?
Nicht direkt, doch wenn die Renditen von US-Staatsanleihen steigen, ziehen Marktzinsen in anderen Ländern oft mit, was Festzinskredite verteuern kann. Wie stark, hängt von der Geldpolitik der EZB und vom heimischen Anleihemarkt ab.
Quellen
- Consumer Price Index – October 2026 (U.S. Bureau of Labor Statistics)
- Daily Treasury Par Yield Curve Rates, November 2026 (US-Finanzministerium)
- The Economic Outlook and Some Thoughts on Labor Market Dynamism, Waller (Federal Reserve)
- Economic and monetary policy outlook, Logan (Federal Reserve Bank of Dallas)
- CPI inflation report: October 2026 (CNBC)
- Stock market today: Dow, S&P 500, Nasdaq slip as hot CPI fuels rate hike odds (Yahoo Finance)
- Won/Dollar fällt den zweiten Tag in Folge auf 1.337,5 Won (Seoul Economic Daily, koreanisch)
- FOMC-Erklärung vom 28. Oktober 2026 (Federal Reserve)
- Release Calendar 2026 (U.S. Bureau of Labor Statistics)
- Release Schedule (U.S. Bureau of Economic Analysis)
- FOMC-Sitzungskalender (Federal Reserve)