Bank of Korea: Zinserhöhung auf 3,25 % im November?
Das Wichtigste
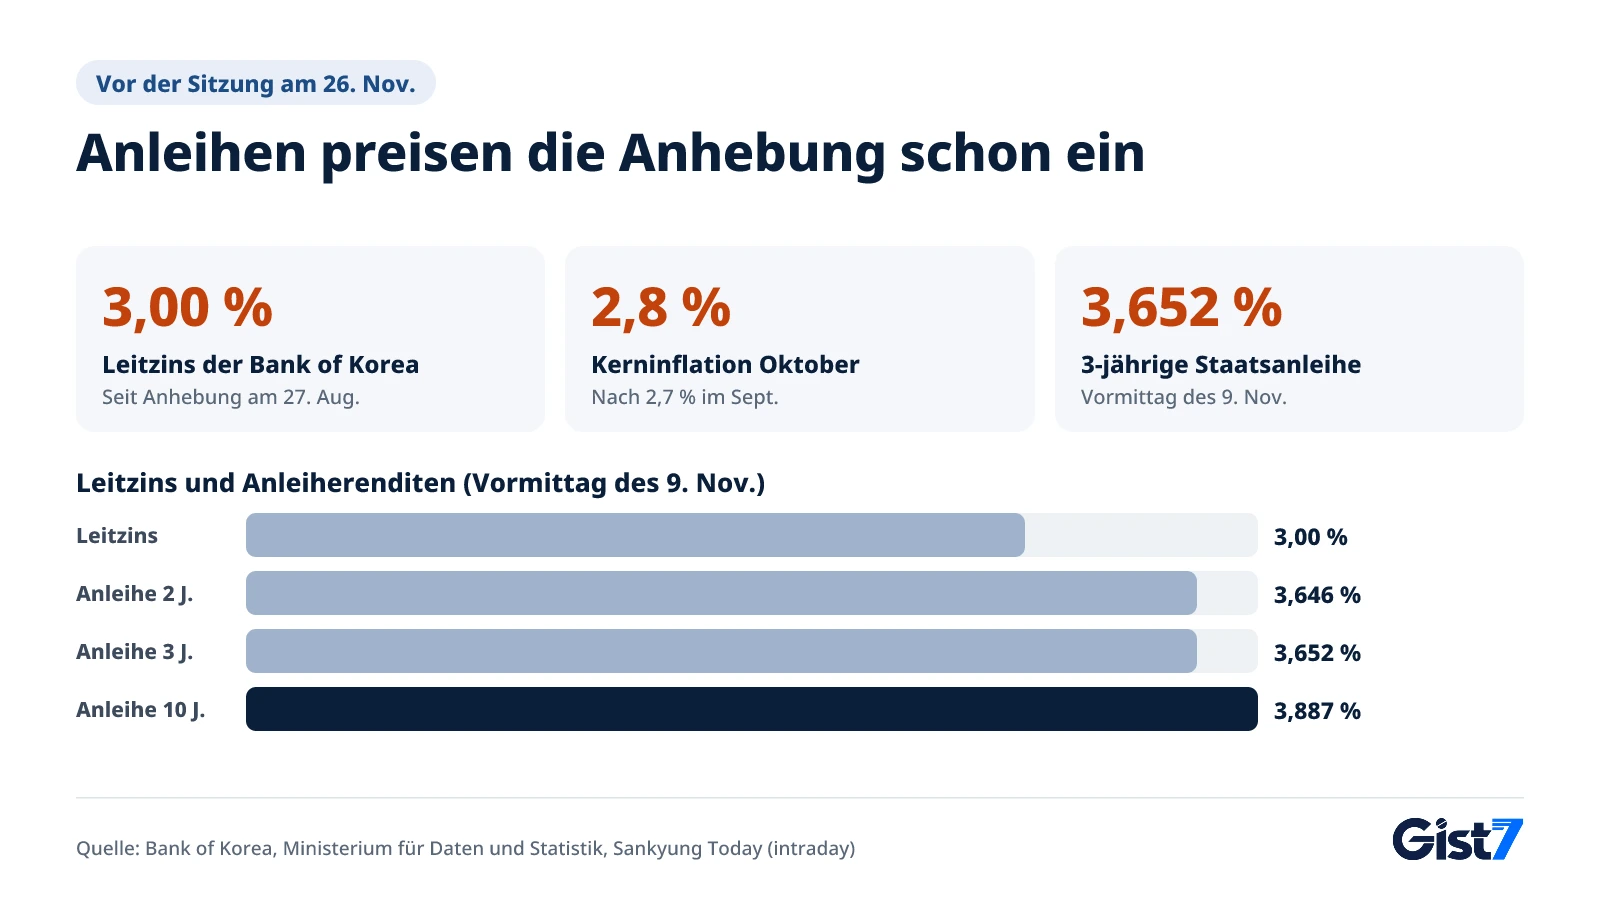
Südkoreas dreijährige Staatsanleihe rentierte am Vormittag des 9. November 2026 bei 3,652 %, rund 0,65 Punkte über dem Leitzins. NH Investment & Securities erwartet eine Bank-of-Korea-Zinserhöhung auf 3,25 % am 26. November: geringer Finanzstress, Fed-Fall 2018. Kernrate und BIP stützen das.
- Der Leitzins der Bank of Korea liegt seit dem 27. August 2026 bei 3,00 %; die nächste Zinssitzung ist am 26. November.
- NH Investment & Securities bleibt bei der Prognose einer Anhebung um 0,25 Prozentpunkte im November und verweist auf den Finanzstressindex und das Fed-Beispiel von 2018 (Bericht vom 9. November).
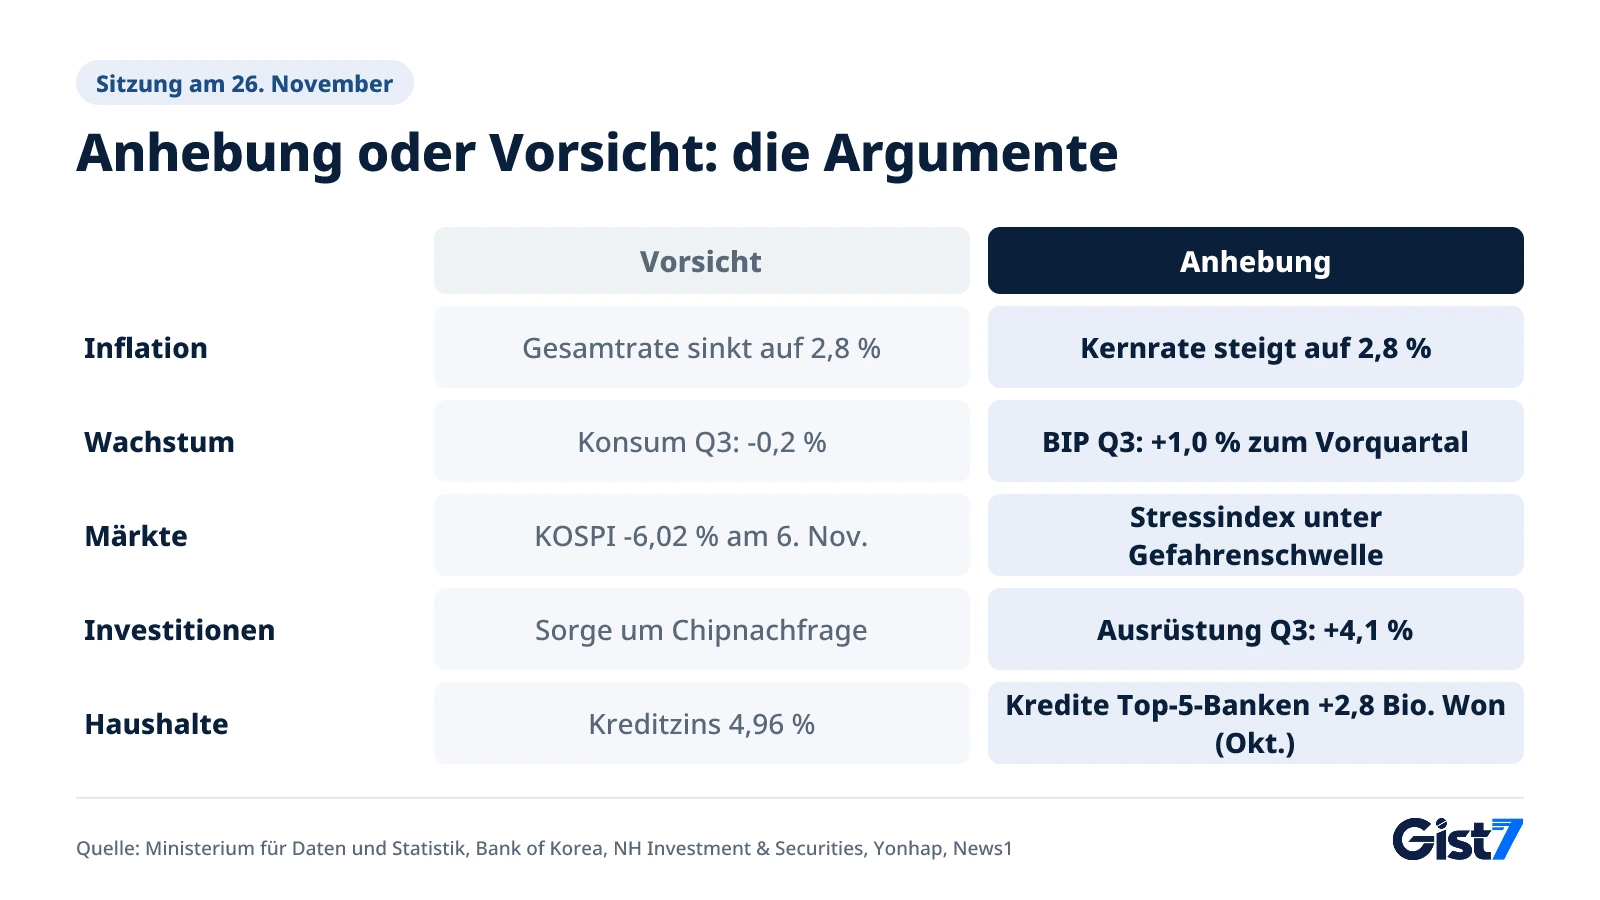
- Als Argumente für eine Anhebung gelten die Kerninflation von 2,8 %, das BIP-Wachstum von 1,0 % zum Vorquartal im dritten Quartal und wieder steigende Haushaltskredite.
- Für Vorsicht sprechen der Tagesverlust des KOSPI von 6,02 %, Sorgen um die Chipnachfrage und ein Rückgang des privaten Konsums um 0,2 %.
- Die dreijährige Staatsanleihe rentierte am Vormittag des 9. November bei 3,652 % (+3,9 Bp), rund 0,65 Prozentpunkte über dem Leitzins.
Am Vormittag des 9. November 2026 stieg die Rendite zweijähriger südkoreanischer Staatsanleihen um 4,5 Basispunkte auf 3,646 %: Der Markt setzt auf eine Bank-of-Korea-Zinserhöhung bei der Sitzung des geldpolitischen Rats am 26. November. Daran ändert auch nichts, dass der KOSPI, der wichtigste Aktienindex Südkoreas, vergangene Woche an einem Tag mehr als 6 % verlor. NH Investment & Securities (KOSPI: 005940) bestätigte in einem Bericht vom selben Tag die Prognose, dass die Notenbank ihren Leitzins in diesem Monat um 0,25 Prozentpunkte von 3,00 % auf 3,25 % anhebt.
Bank-of-Korea-Zinserhöhung: Kommen im November 3,25 %?
Die NH-Prognose und die Bewegung am Anleihemarkt vom 9. November deuten beide auf eine Anhebung um einen Viertelpunkt am 26. November hin. Laut der Leitzinshistorie der Bank of Korea stieg der Leitzins 2026 zweimal in Folge: am 16. Juli von 2,50 % auf 2,75 % und am 27. August auf 3,00 %. Bei der Sitzung am 22. Oktober beließ der Rat den Satz bei 3,00 %, um die Wirkung der beiden Schritte abzuwarten.
Die Pause war kein Signal für das Ende des Zyklus. Laut der Zeitung Seoul Shinmun fiel die Entscheidung im Oktober einstimmig unter den sieben Ratsmitgliedern. Gouverneur Shin Hyun-song sagte auf der Pressekonferenz, die Notenbank werde „nach Prüfung des Bruttoinlandsprodukts (BIP) für das dritte Quartal und der Preisentwicklung im Oktober“ über die Geldpolitik entscheiden. Sie werde reagieren, bis sie sicher sei, dass sich die Inflation stabil dem Ziel annähere. Das Wachstum in diesem und im nächsten Jahr erwartet er deutlich über den Augustprognosen von 3,3 % und 2,9 %.
Beide Daten, die der Gouverneur prüfen wollte, liegen inzwischen vor, und beide gelten als Argumente für eine Anhebung. Laut Newspim erwartet NH Investment & Securities am 26. November einen weiteren Schritt um 0,25 Prozentpunkte. Offen ist, ob der Kurssturz an der Börse ein so großer Schock ist, dass er diesen Kurs unterbricht.
Was spricht für eine Zinserhöhung?
Das Argument stützt sich auf zwei Punkte: Die zugrunde liegende Inflation zieht wieder an, und das Wachstum ist stärker als erwartet. Das südkoreanische Ministerium für Daten und Statistik meldete am 3. November, dass die Verbraucherpreise im Oktober um 2,8 % über dem Vorjahresmonat lagen, nach 2,9 % im September. Die Kerninflation ohne Agrarprodukte und Mineralölprodukte stieg jedoch auf 2,8 %, nach 2,7 % im September (veröffentlicht am 2. Oktober). Die Kerninflation klammert Güter aus, deren Preise mit Wetter oder Ölpreis stark schwanken; Notenbanken nutzen sie, um den Grundtrend der Teuerung zu beurteilen.
| Kennzahl | Letzter Wert | Zeitraum und Quelle | Signal für den Zins |
|---|---|---|---|
| Verbraucherpreisinflation | 2,8 % (Sept. 2,9 %) | Oktober 2026, Ministerium für Daten und Statistik | Weiter über dem 2-%-Ziel |
| Kerninflation (ohne Agrar- und Mineralölprodukte) | 2,8 % (Sept. 2,7 %) | Oktober und September 2026, Ministerium für Daten und Statistik | Grundtrend steigt, spricht für Anhebung |
| Reales BIP-Wachstum | 1,0 % zum Vorquartal, 3,4 % zum Vorjahr | Q3 2026, Schnellschätzung, Bank of Korea | Überhitzungsrisiko, spricht für Anhebung |
| Privater Konsum | -0,2 % zum Vorquartal | Q3 2026, Schnellschätzung, Bank of Korea | Schwache Binnennachfrage, spricht für Vorsicht |
| Haushaltskredite der fünf größten Banken | +2,7717 Billionen Won im Oktober | Bericht von News1 | Kreditvergabe wächst wieder, spricht für Anhebung |
| Zins für neue Haushaltskredite | 4,96 % | September 2026, Bank of Korea | Kreditkosten bereits hoch |
Die Wachstumszahlen sind noch eindeutiger. Laut einer Mitteilung des Ministeriums für Finanzen und Wirtschaft auf dem Regierungsportal Korea.kr, gestützt auf die Schnellschätzung der Bank of Korea, wuchs das reale BIP im dritten Quartal um 1,0 % zum Vorquartal. Die Ausrüstungsinvestitionen legten vor allem dank Maschinen für die Chipfertigung um 4,1 % zu. Das Ministerium sieht damit eine höhere Wahrscheinlichkeit für ein Wachstum im mittleren 3-%-Bereich in diesem Jahr. Liegt das Wachstum deutlich über dem Potenzial, folgt häufig Preisdruck. Hinzu kommt ein Bericht, wonach die Haushaltskredite der fünf größten Banken allein im Oktober um 2,7717 Billionen Won zunahmen. Manche folgern daraus, dass auch die Finanzstabilität wenig Grund bietet, die Straffung zu beenden.
Warum die Zinserhöhungsthese den Kurssturz übersteht und was dagegen spricht
Kang Seung-won, Analyst bei NH Investment & Securities, argumentiert, dass fallende Aktienkurse allein Notenbanken nicht zum Kurswechsel bewegen. In dem Bericht „Aktienmarkt und Notenbanken: der Fall 2018“, über den Newspim berichtete, verweist er darauf, dass der S&P 500 von Oktober bis Dezember 2018 um etwa 15 % fiel und die US-Notenbank Fed im Dezember dennoch die Zinsen erhöhte. Vorsichtig wurde die Fed erst im Januar 2019, nachdem der Einbruch auf die Märkte für Unternehmensanleihen und Leveraged Loans übergegriffen und die Finanzierungsbedingungen insgesamt verschärft hatte. Dem Bericht zufolge lag der Finanzstressindex der Bank of Korea im September weit unter der Gefahrenzone, und der Index der finanziellen Verwundbarkeit für das zweite Quartal entsprach etwa seinem langjährigen Durchschnitt. Damit gebe es noch Puffer.
Die Gegenargumente haben jedoch Gewicht.
- Ausmaß des Kurssturzes: Laut dem Korean Center der Nachrichtenagentur Yonhap schloss der KOSPI am 6. November bei 5.059,69 Punkten, ein Tagesminus von 6,02 %. Ausländische Anleger verkauften am Hauptmarkt netto Aktien für rund 2,8 Billionen Won. Der Won verlor am selben Tag bis 15:30 Uhr Seouler Zeit 14,5 Won auf 1.356,6 Won je Dollar.
- Sorgen um die Chipnachfrage: Demselben Bericht zufolge weiteten sich nach den US-Zwischenwahlen Befürchtungen über eine Regulierung von KI-Rechenzentren auf die Halbleiternachfrage aus. Den Hintergrund beschreiben wir in Warum der Nasdaq nach dem Sieg der Demokraten 5,5 % verlor. Da die Exporte das Wachstum Südkoreas getragen haben, würde eine schwächere Nachfrage auch das Argument für eine Anhebung schwächen.
- Belastung der Binnennachfrage: Der private Konsum sank im dritten Quartal um 0,2 %, und die Zinsen für Haushaltskredite liegen bereits nahe 5 %. Eine weitere Anhebung könnte den Konsum über höhere Zinskosten zusätzlich bremsen.
Aus Sicht von Gist 7 entscheidet nicht der Aktienkurs, sondern der Kreditmarkt. Folgt man der Logik von NH, ändert sich die Rechnung der Bank of Korea erst, wenn die Märkte für Unternehmensanleihen und Leveraged Loans ins Wanken geraten oder die Banken ihre Kreditvergabe abrupt verschärfen. Bleiben solche Signale bis zum 26. November aus, dürfte das Szenario einer Anhebung bestehen bleiben. Das ist eine Prognose, keine Entscheidung.
Wie viel ist in Anleihen und Kreditzinsen schon eingepreist?
Der Anleihemarkt hat einen Großteil der Anhebung bereits vorweggenommen. Laut Sankyung Today rentierte die dreijährige Staatsanleihe am Vormittag des 9. November im Handel bei 3,652 %, 3,9 Basispunkte mehr als am Vortag und rund 0,65 Prozentpunkte über dem Leitzins von 3,00 %. Die Rendite einer dreijährigen Anleihe enthält die erwarteten Leitzinsen der nächsten drei Jahre und zusätzlich eine Laufzeitprämie für das längere Halten. Der Abstand besteht also nicht vollständig aus Zinserhöhungserwartungen, ist aber ein Signal, dass der Markt eine weitere Straffung einpreist.
| Laufzeit | Rendite am Vormittag des 9. November | Veränderung zum Vortag |
|---|---|---|
| 2-jährige Staatsanleihe | 3,646 % | +4,5 Bp |
| 3-jährige Staatsanleihe | 3,652 % | +3,9 Bp |
| 5-jährige Staatsanleihe | 3,752 % | +3,5 Bp |
| 10-jährige Staatsanleihe | 3,887 % | +3,4 Bp |
| 30-jährige Staatsanleihe | 3,991 % | +2,0 Bp |
Auffällig ist, dass kurze Laufzeiten am stärksten zulegten. Das deutet darauf hin, dass die anstehende Zinsentscheidung und nicht die langfristigen Wachstumserwartungen die Renditen treibt. Es handelt sich um Intraday-Werte, die von den Schlusskursen abweichen können.
Auch die Kreditzinsen sind bereits gestiegen. Laut CEO Score Daily, das die gewichteten Durchschnittszinsen der Finanzinstitute der Bank of Korea für September zitiert, lag der Zins für neue Haushaltskredite bei 4,96 %, 0,20 Prozentpunkte mehr als im Vormonat. Hypothekenkredite kosteten 4,88 % (+0,22 Prozentpunkte), ungesicherte Privatkredite 6,49 % (+0,16 Prozentpunkte). Der Zins für neue Spareinlagen bei Banken stieg im selben Monat um 0,24 Prozentpunkte auf 3,45 %. Koreanische Bankkreditzinsen folgen eher Marktzinsen wie den Renditen von Staats- und Bankanleihen als dem Leitzins selbst. Kommt die Anhebung, bleibt daher Aufwärtsdruck, vor allem bei variabel verzinsten Krediten.
Markteinfluss-Karte
| Anlage / Kennzahl | Richtung | Stärke | Zusammenhang (warum) |
|---|---|---|---|
| Koreanische Staatsanleihe, 3 Jahre | ↑ | Stark | Zinserhöhungserwartungen für November schlagen direkt auf kurze Laufzeiten durch (+3,9 Bp am Vormittag des 9. November, Sankyung Today) |
| Koreanische Zinsstrukturkurve (10 Jahre minus 3 Jahre) | ↓ | Mittel | Verflachung, weil kurze Laufzeiten stärker steigen als lange |
| USD/KRW (Won je Dollar) | ↑↓ | Schwach | Ein kleinerer Zinsabstand zu den USA nach einer Anhebung stützt den Won (Kurs ↓); Aktienverkäufe ausländischer Anleger schwächen ihn (Kurs ↑) |
| KOSPI (koreanischer Leitindex) | ↓ | Schwach | Höhere Diskontsätze belasten, der jüngste Rückgang geht aber stärker auf US-KI-Aktien zurück |
| REITs und Bau | ↓ | Mittel | Höhere Finanzierungskosten und Druck auf Immobilienfinanzierungen |
| Banken | ↑↓ | Schwach | Höhere Kreditzinsen stützen die Marge, steigende Ausfälle sind ein Risiko |
Kaum direkter Einfluss: 2-jährige US-Staatsanleihe, 10-jährige US-Staatsanleihe, Dollar-Index, Gold, Öl (WTI), Bitcoin, S&P 500, Nasdaq
- Kredite: In Südkorea können variabel verzinste Hypotheken und Privatkredite weiter steigen, weil sie den Zinsen für Einlagenzertifikate (CD) und Bankanleihen folgen.
- Einlagen: Einlagenzinsen folgen steigenden Marktzinsen tendenziell nach oben; es lohnt sich, die Zinsen kurzfristiger Einlagen zu beobachten.
- Devisen: Für Koreaner, die Dollar kaufen, würde ein durch den kleineren Zinsabstand gestützter Won die Kosten senken. Halten die Turbulenzen an der Börse an, könnte sich der Won aber in die andere Richtung bewegen.
Marktreaktionen können je nach anderen Faktoren unterschiedlich ausfallen, und diese Tabelle ist keine Grundlage für Anlageentscheidungen.
Was als Nächstes zählt
| Datum (koreanische Zeit / MEZ) | Kennzahl / Termin | Vorheriger Wert | Bezug zu diesem Artikel | Wenn es so kommt |
|---|---|---|---|---|
| 10. Nov. (Di.) 22:30 KST / 14:30 MEZ | US-Verbraucherpreise (CPI) für Oktober | Sept. 3,7 %, Kern 2,6 % (US-Arbeitsstatistikamt BLS) | Zinspfad in den USA und Zinsabstand zu Korea | Höher als erwartet: stärkerer Dollar, Druck auf den Won, mehr Argumente für eine Anhebung der Bank of Korea |
| 11. Nov. (Mi.), geplant | Haushaltskredite in Korea im Oktober (Bank of Korea, Finanzaufsicht) | Zum Vergleich: fünf größte Banken +2,7717 Billionen Won im Oktober (News1) | Kernpunkt für die Finanzstabilität | Ein starker Anstieg stärkt das Argument für eine Anhebung |
| 11. Nov. (Mi.), geplant | Arbeitsmarktbericht Korea für Oktober (Ministerium für Daten und Statistik) | Beschäftigung im September +113.000 zum Vorjahr (Ministerium für Daten und Statistik) | Gradmesser für Binnennachfrage und Konjunkturbelastung | Schwächerer Beschäftigungszuwachs stärkt die Vorsicht |
| 26. Nov. (Do.) | Zinsentscheid der Bank of Korea | 3,00 % (Bank of Korea) | Das Fazit dieses Artikels | Anhebung: Kredit- und Einlagenzinsen steigen weiter. Pause: kurze Anleiherenditen könnten nachgeben |
Die beiden Termine am 11. November stammen aus dem wöchentlichen Wirtschaftskalender von News1 (8. November) und können sich ändern. Den US-CPI und weitere Veröffentlichungen dieser Woche finden Sie in unserem Wirtschaftskalender für die kommende Woche.
Häufige Fragen
Wie hoch ist der Leitzins der Bank of Korea derzeit?
Am 9. November 2026 liegt er bei 3,00 %. Die Bank of Korea hob ihn am 16. Juli von 2,50 % auf 2,75 % und am 27. August auf 3,00 % an und beließ ihn bei der Sitzung am 22. Oktober unverändert.
Wann findet die Zinssitzung im November statt?
Am Donnerstag, 26. November. Analysten von Wertpapierhäusern halten eine Anhebung um 0,25 Prozentpunkte auf 3,25 % für möglich. Die Entscheidung wird am Sitzungstag bekannt gegeben.
Warum wird trotz des Kurssturzes eine Zinserhöhung erwartet?
Weil Analysen zufolge Inflation, Wachstum und die allgemeine Anspannung an den Finanzmärkten für Zinsentscheidungen wichtiger sind als Aktienkurse. NH Investment & Securities sieht den Finanzstressindex der Bank of Korea für September weit unter der Gefahrenschwelle. Folgt man dieser Analyse, könnte die Prognose einer Anhebung bestehen bleiben, solange die Unruhe nicht auf Kreditmärkte wie den für Unternehmensanleihen übergreift.
Steigen die Kreditzinsen in Korea sofort, wenn der Leitzins steigt?
Variabel verzinste Kredite folgen Marktzinsen wie den Zinsen für Einlagenzertifikate und Bankanleihen und können daher mit Verzögerung steigen. Marktzinsen nehmen Zinserhöhungserwartungen oft vorweg: Der Zins für neue Haushaltskredite lag im September bereits bei 4,96 %, 0,20 Prozentpunkte mehr als im Vormonat. Für die eigene Situation sollten Sie sich bei Ihrem Kreditinstitut beraten lassen.
Steigen auch die Einlagenzinsen?
Einlagenzinsen folgen steigenden Marktzinsen tendenziell nach oben. Laut den Septemberdaten der Bank of Korea stieg der Zins für neue Spareinlagen bei Banken um 0,24 Prozentpunkte auf 3,45 %. Die tatsächlichen Zinsen unterscheiden sich je nach Bank und könnten wieder sinken, wenn keine Anhebung beschlossen wird.
Quellen
- Leitzinshistorie (Bank of Korea)
- Leitzins vorerst bei 3,0 %: Dritte Anhebung im nächsten Monat? (Seoul Shinmun)
- Verbraucherpreise Oktober 2026 (Korea.kr, Ministerium für Daten und Statistik)
- Verbraucherpreise September 2026 (Korea.kr, Ministerium für Daten und Statistik)
- Wachstum im dritten Quartal 1,0 %, Wachstum im mittleren 3-%-Bereich wahrscheinlicher (Korea.kr)
- Trotz Kurssturz: Zinserhöhung der Bank of Korea um 0,25 Punkte erwartet (Newspim)
- Renditen koreanischer Staatsanleihen steigen, kurze Laufzeiten springen an (Sankyung Today)
- Wirtschaftswoche: Haushaltskredite und Beschäftigung im Oktober (News1)
- Hypothekenzinsen im September auf neuem Höchststand von 4,88 % (CEO Score Daily)
- „Blue-Wave-Schock“: Won erreicht 1.360 je Dollar (Yonhap Korean Center)
- Beschäftigung im September um 113.000 gestiegen (iNews24)