PCE-Inflation und Bank of Korea: Worauf Märkte jetzt achten
Das Wichtigste
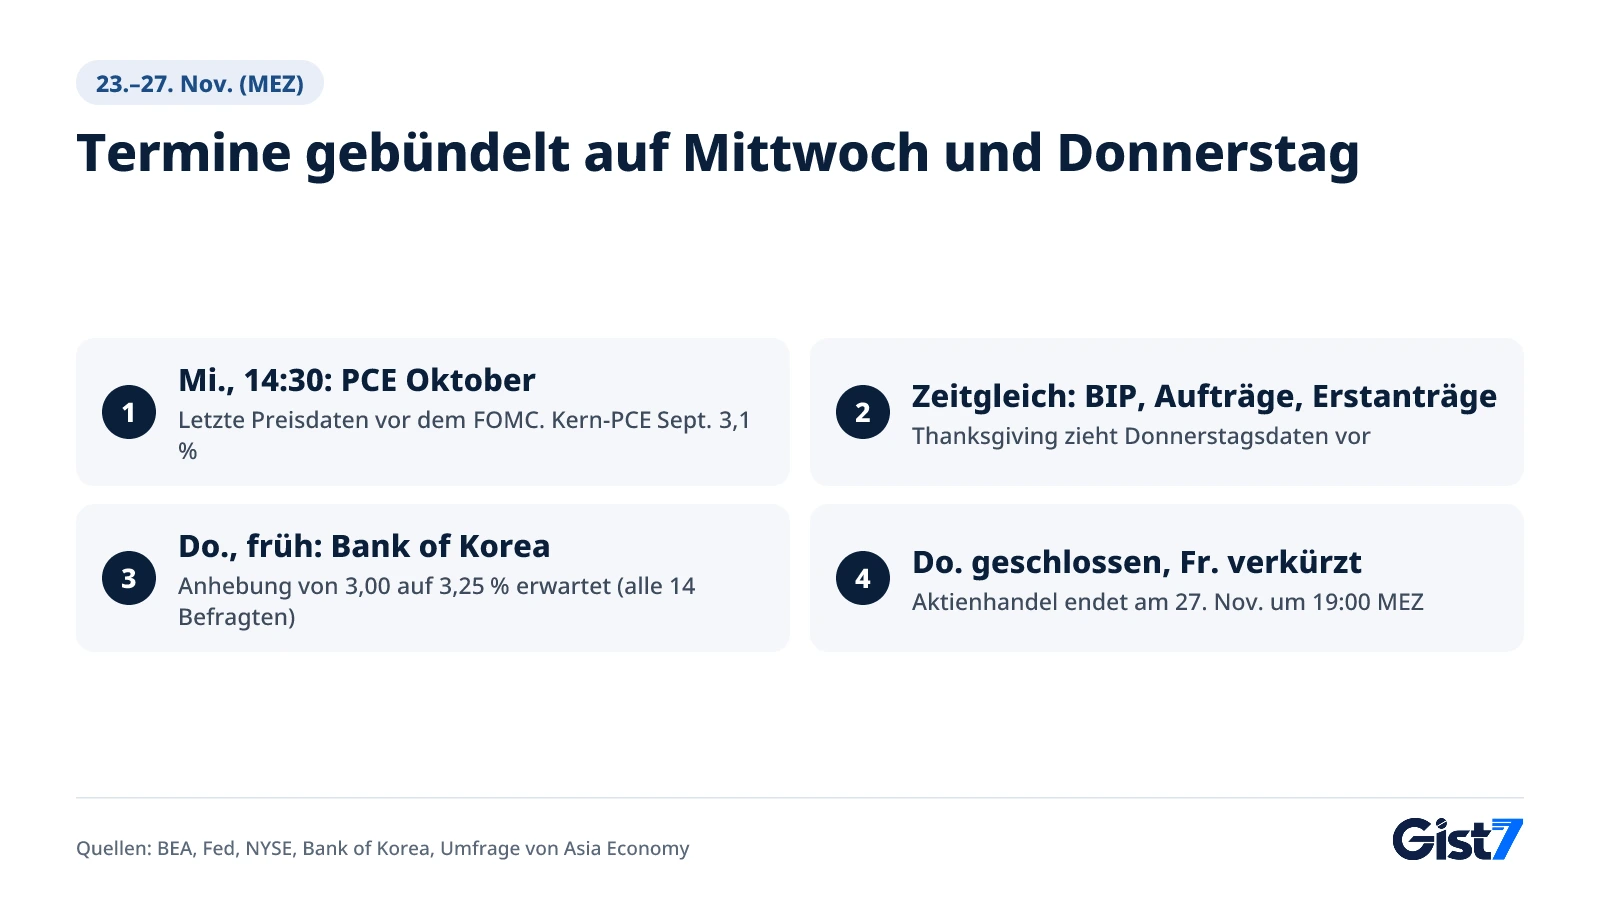
Die PCE-Inflation für Oktober erscheint am 25. November 2026 um 14:30 Uhr MEZ, die letzte offizielle Preisangabe vor der Fed-Sitzung am 8./9. Dezember. Danach dürfte die Bank of Korea von 3,00 auf 3,25 % anheben. US-Börsen ruhen am 26.
- Der PCE für Oktober kommt am 25. November um 14:30 Uhr MEZ; CPI (10. Dez.) und PPI (15. Dez.) für November erscheinen erst nach dem Fed-Entscheid am 9. Dezember
- Der Kern-PCE lag im September bei 3,1 Prozent zum Vorjahr; der Markt erwartet 3,2 Prozent für Oktober (Jin10), RBC 3,3 Prozent
- Die Bank of Korea entscheidet am 26. November (Seoul); alle 14 Ökonomen der Asia-Economy-Umfrage erwarten 3,25 Prozent
- US-Aktien- und Anleihemärkte schließen am 26. November; am 27. endet der Aktienhandel um 19:00 Uhr MEZ
- Bei den Quartalszahlen steht Dell (24. Nov., nach Börsenschluss) mit KI-Serveraufträgen und Auftragsbestand im Fokus
Die PCE-Inflation für Oktober, gemessen am Preisindex der persönlichen Konsumausgaben, erscheint am Mittwoch, 25. November 2026, um 8:30 Uhr US-Ostküstenzeit (14:30 Uhr MEZ). Rund zwölf Stunden später, am Donnerstagvormittag Seouler Zeit (in der Nacht auf den 26. November MEZ), legt der geldpolitische Rat der Bank of Korea seinen letzten Leitzins des Jahres fest. Sie ist der letzte offizielle Preisindikator, den die US-Notenbank Fed vor der Sitzung des Offenmarktausschusses (FOMC) am 8. und 9. Dezember sieht. Laut Kalender des Bureau of Labor Statistics (BLS) folgen der Verbraucherpreisindex (CPI) für November am 10. Dezember und der Erzeugerpreisindex (PPI) am 15. Dezember, beide nach dem Zinsentscheid. Beide Termine fallen zudem in eine verkürzte Feiertagswoche direkt nach einem Wochenverlust des S&P 500 von 8,6 Prozent (von 7.561,67 Punkten am 13. November auf 6.910,39 am 20. November, Schlusskurse laut Yahoo Finance).
Der PCE-Preisindex misst die Preisentwicklung dessen, wofür US-Haushalte tatsächlich Geld ausgeben, und ist die Messgröße für das Inflationsziel der Fed von 2 Prozent.
Warum die PCE-Inflation vor der Dezember-Sitzung der Fed so schwer wiegt
Der PCE-Wert für Oktober entscheidet nicht darüber, ob die Fed im Dezember erhöht, sondern wie stark und wie es danach weitergeht. Laut dem am 18. November veröffentlichten Protokoll der Oktobersitzung hielten „fast alle Teilnehmer“ weitere Zinserhöhungen für angemessen. „Einige wenige Teilnehmer“ meinten, bei ungünstigen Inflationsdaten könne auf der nächsten Sitzung auch ein Schritt von mehr als 25 Basispunkten erwogen werden. Unter diesen Daten ist der PCE-Bericht der letzte vor der Sitzung.
Laut Bureau of Economic Analysis (BEA) stieg der PCE-Preisindex im September um 0,5 Prozent zum Vormonat und um 3,6 Prozent zum Vorjahr. Der Kern-PCE ohne Nahrungsmittel und Energie legte um 0,3 Prozent zum Vormonat und 3,1 Prozent zum Vorjahr zu. Einem Bericht von ChainCatcher zufolge, der sich auf Daten von Jin10 stützt, erwartet der Markt für Oktober einen Anstieg des Kern-PCE auf 3,2 Prozent zum Vorjahr. RBC Economics rechnet in seinem Wochenausblick vom 20. November mit einem Monatsplus von jeweils 0,3 Prozent für Gesamt- und Kernrate, was die Jahresraten auf 3,8 und 3,3 Prozent heben würde.
Diesmal kommt ein weiterer Punkt hinzu. Wegen des Regierungsstillstands im Oktober 2025 konnte das BLS keine Daten erheben und keine Jahresrate für den CPI im Oktober 2026 veröffentlichen; es meldete nur die Monatswerte (0,4 Prozent gesamt, 0,3 Prozent Kern). Da die Prognosen für den PCE als Jahresrate vorliegen, dürfte der PCE als erste Zahl gelesen werden, die den Jahrestrend der Oktober-Inflation zeigt. Das ist die Einschätzung von Gist 7.
| Kern-PCE Oktober (zum Vorjahr) | Mögliche Lesart des Marktes |
|---|---|
| 3,3 % oder mehr | Stützt die im Protokoll erwähnte Anhebung um mehr als 25 Basispunkte |
| Um 3,2 % | Basisszenario einer Anhebung um 25 Basispunkte im Dezember bleibt |
| 3,1 % oder weniger | Debatte über das Ende der Zinserhöhungen könnte früher beginnen |
Zur selben Zeit erscheint die zweite Schätzung des Bruttoinlandsprodukts (BIP) für das dritte Quartal. Die erste Schätzung der BEA lag bei annualisiert 3,4 Prozent.
Bank of Korea am 26. November: Ist die Anhebung auf 3,25 Prozent sicher?
Der Markt erwartet nahezu einhellig eine Anhebung um 25 Basispunkte von 3,00 auf 3,25 Prozent. Spannender ist, ob es Gegenstimmen gibt und was das Punktediagramm über die nächsten sechs Monate verrät.
Laut Bank of Korea stieg der Leitzins in diesem Jahr zweimal, am 16. Juli auf 2,75 Prozent und am 27. August auf 3,00 Prozent; am 22. Oktober blieb er einstimmig unverändert. In einer Umfrage der koreanischen Zeitung Asia Economy vom 16. bis 19. November erwarteten alle 14 befragten Ökonomen eine Anhebung, zehn davon einstimmig. Den Median des Punktediagramms sehen sie bei 3,50 Prozent. Die Gründe für eine Anhebung stehen in den Zahlen. Laut dem koreanischen Wirtschaftsportal BizWatch wuchs das reale BIP im dritten Quartal um 1,0 Prozent zum Vorquartal, weit über der August-Prognose der Notenbank von 0,3 Prozent, und die Verbraucherpreise stiegen im Oktober um 2,8 Prozent.
Es gibt auch Gegenargumente. Laut demselben Bericht sank der private Konsum im dritten Quartal um 0,2 Prozent, der Verbrauchervertrauensindex fiel im Oktober um 1,2 Punkte auf 105,4, und der Durchschnittszins für neue Haushaltskredite lag im September bei 4,96 Prozent. Lim Jae-kyun von KB Securities hält wegen der schwachen Börse auch eine Pause für möglich. Am Tag der Entscheidung ist die Wall Street geschlossen; der koreanische Markt verarbeitet das Ergebnis also zuerst und allein.
Termine der Thanksgiving-Woche: Warum sich alles auf Mittwoch ballt
Die US-Daten der kommenden Woche ballen sich am Mittwoch, weil Aktien- und Anleihemärkte am 26. November wegen Thanksgiving geschlossen sind und Donnerstagsdaten um einen Tag vorgezogen werden. Seoul ist der MEZ um acht Stunden voraus, New York liegt sechs Stunden zurück.
| Datum und Uhrzeit (MEZ) | Region | Termin | Vorwert |
|---|---|---|---|
| ab Mo., 23. Nov. | Korea | Exporte 1.–20. November, vorläufig, Zollbehörde (Termin laut Behördenmitteilung) | 1.–10. Nov.: 33,5 Mrd. US-Dollar, +111,9 % (7,5 Arbeitstage; Tagesdurchschnitt +97,7 %) |
| Di., 24. Nov., 16:00 | USA | Verbrauchervertrauen des Conference Board, November | Oktober 91,7 |
| Mi., 25. Nov., 14:30 | USA | PCE-Preise, persönliche Einkommen und Ausgaben, Oktober | Kern-PCE September 3,1 % |
| Mi., 25. Nov., 14:30 | USA | BIP Q3 (zweite Schätzung), Aufträge langlebiger Güter Oktober | Erste BIP-Schätzung 3,4 % |
| Mi., 25. Nov., 14:30 | USA | Wöchentliche Erstanträge auf Arbeitslosenhilfe (vom Donnerstag vorgezogen) | 203.000 |
| Mi., 25. Nov., 20:00 | USA | Beige Book der Fed | - |
| Do., 26. Nov., früher Morgen | Korea | Zinsentscheid der Bank of Korea (vormittags Seouler Zeit) | 3,00 % |
| Do., 26. Nov. | USA | Thanksgiving, Aktien- und Anleihemärkte geschlossen | - |
| Fr., 27. Nov., 19:00 | USA | Verkürzter Aktienhandel endet (Anleihen 20:00) | - |
Quellen: Kalender von BEA, Census Bureau, Fed, Conference Board und NYSE; Erstanträge laut US-Arbeitsministerium vom 19. November; Exporte laut koreanischer Zollbehörde vom 11. November.
Quartalszahlen: Was Dells KI-Serveraufträge zeigen
Nachdem Berichte über Ermittlungen gegen Nvidia (Nasdaq: NVDA) den Halbleiterindex an einem einzigen Tag um mehr als 10 Prozent gedrückt haben, richtet sich der Blick in dieser Woche auf den KI-Serverhersteller Dell Technologies (NYSE: DELL). Laut den am 1. September veröffentlichten Zahlen für das zweite Geschäftsquartal (Ende Juli) verbuchte Dell KI-Serveraufträge über 60,9 Mrd. US-Dollar, erzielte 16,4 Mrd. Dollar Umsatz mit KI-Servern und beendete das Quartal mit einem Auftragsbestand von 95 Mrd. Dollar. Ob die Bestellungen dieses Tempo hielten und ob der Bestand über 95 Mrd. Dollar hinaus wuchs, wird zum Maßstab für die Sorge vor einer Abkühlung der KI-Investitionen. Den Kurssturz haben wir in Nvidia-Ermittlungen und Nasdaq-Einbruch erklärt.
| Datum (US-Ostküste) | Unternehmen | Zeitpunkt | Erwarteter Gewinn je Aktie (Nasdaq-Konsens) |
|---|---|---|---|
| Mo., 23. Nov. | Hewlett Packard Enterprise (NYSE: HPE) | Nach Börsenschluss | 1,17 $ |
| Di., 24. Nov. | Analog Devices (Nasdaq: ADI), Best Buy (NYSE: BBY) | Vor Börsenbeginn | 3,89 $ und 1,48 $ |
| Di., 24. Nov. | Dell, HP Inc. (NYSE: HPQ), Workday (Nasdaq: WDAY) | Nach Börsenschluss | 6,48 $, 0,74 $ und 1,28 $ |
| Mi., 25. Nov. | Deere & Company (NYSE: DE) | Vor Börsenbeginn | 4,07 $ |
Quelle: StockTitan-Kalender (Nasdaq-Konsens vom 20. November). Mit den Zahlen zum zweiten Quartal stellte Dell für das dritte Quartal 49,0 Mrd. Dollar Umsatz und einen bereinigten Gewinn je Aktie von 6,50 Dollar in Aussicht.
Feiertag nach dem Ausverkauf: Was dünner Handel verstärken kann
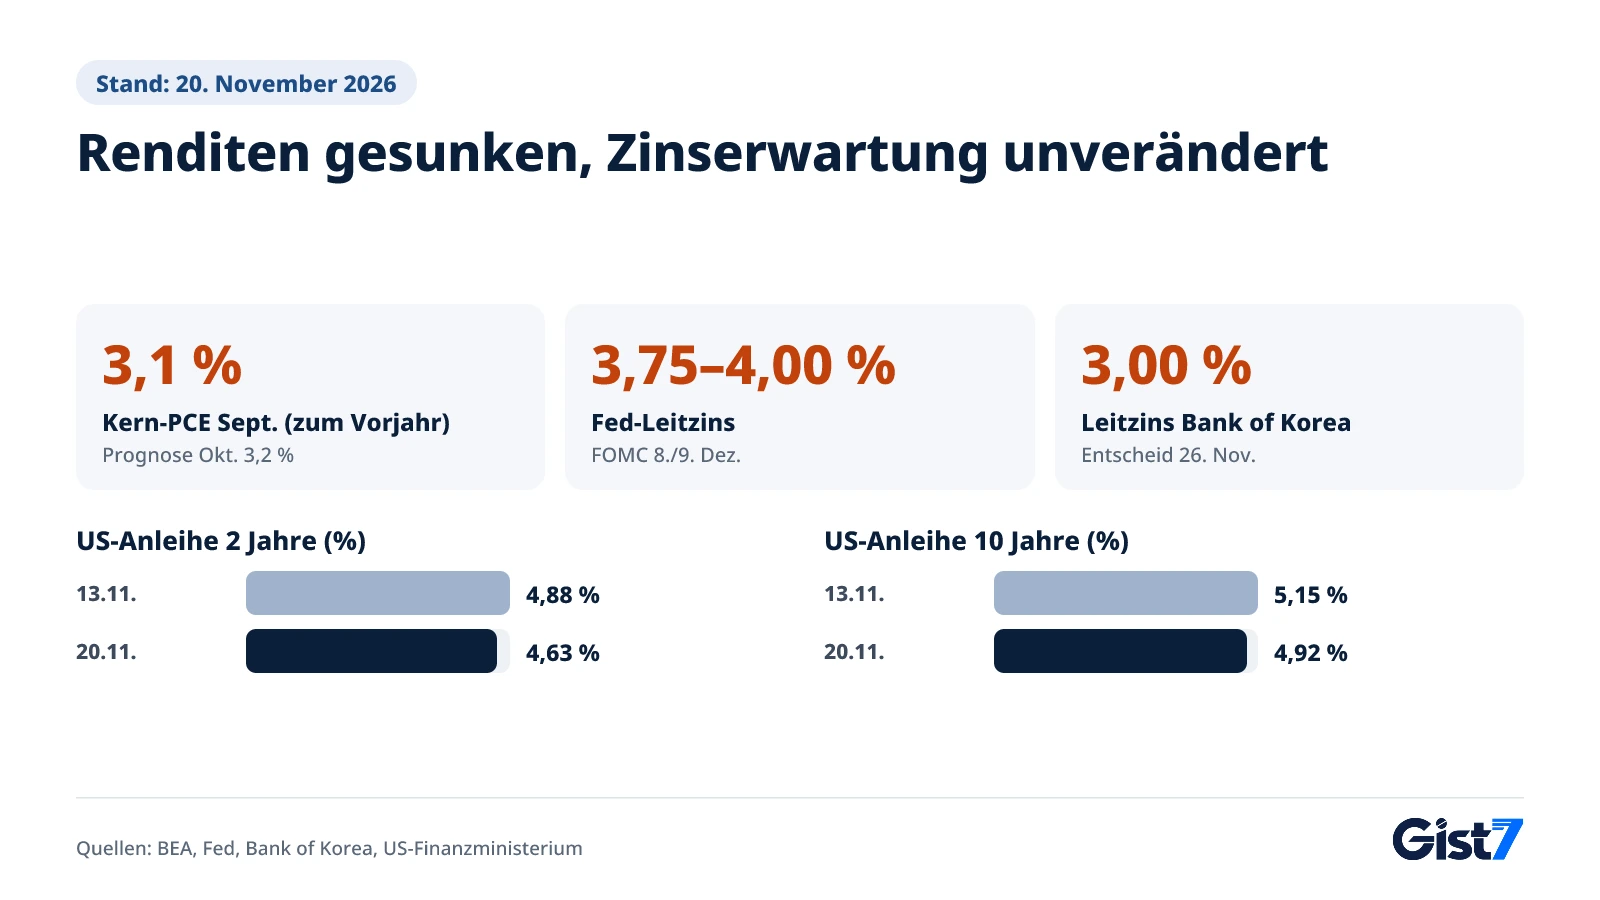
Wenn über die Feiertage wenige Händler aktiv sind, können schon kleine Nachrichten die Kurse stark bewegen. Laut US-Finanzministerium sank die Rendite zweijähriger Staatsanleihen vom 13. bis 20. November um 0,25 Prozentpunkte von 4,88 auf 4,63 Prozent, die zehnjährige um 0,23 Punkte von 5,15 auf 4,92 Prozent. In derselben Woche verlor der S&P 500 8,6 Prozent, während das Fed-Protokoll weiter zu Zinserhöhungen neigte. Gist 7 deutet den Renditerückgang daher weniger als Wette auf ein Ende der Zinserhöhungen, sondern eher als Umschichtung von Aktien in Staatsanleihen. Fällt der PCE hoch aus, während die Erwartung weiterer Anhebungen bestehen bleibt, könnte die gewohnte Regel, dass sinkende Renditen Aktien stützen, weiter an Kraft verlieren.
Kryptowährungen werden auch am 26. November rund um die Uhr gehandelt, wenn die US-Märkte ruhen. Vergangene Woche rutschte Bitcoin am Wochenende bei geschlossener Wall Street erneut ab, wie wir in Bitcoin unter 60.000 Dollar beschreiben.
Markteinfluss-Karte
In dieser Woche bewegt der PCE zuerst die US-Zinsen, die Bank of Korea die koreanischen Zinsen und den Won; der dünne Feiertagshandel kann die Ausschläge vergrößern.
| Anlage / Indikator | Richtung | Stärke | Zusammenhang (warum) |
|---|---|---|---|
| US-Staatsanleihe 2 Jahre | Kern-PCE über 3,2 % → ↑ / darunter → ↓ | Stark | Erwartete Größe der Dezember-Anhebung schlägt sofort durch (4,63 % am 20. Nov.) |
| US-Staatsanleihe 10 Jahre | Hohe Inflation → ↑ / niedrige → ↓ | Mittel | Rechnung mit längerer Straffung gegen Anleihenachfrage aus Aktienverkäufen (4,92 % am 20. Nov.) |
| Dollar-Index | Hohe US-Inflation → ↑ / niedrige → ↓ | Mittel | US-Zinserwartungen verändern den Abstand zu anderen Währungen |
| Won/Dollar | BOK-Anhebung und niedrige US-Inflation → ↓ / umgekehrt → ↑ | Mittel | Veränderung der Zinsdifferenz USA-Korea (Fed-Obergrenze 4,00 %, BOK 3,00 %) |
| Koreanische Staatsanleihe 3 Jahre | Mehr Punkte bei 3,75 % → ↑ | Stark | Preist die Zahl der für nächstes Jahr erwarteten Anhebungen ein |
| Nasdaq, S&P 500 | Hoher PCE → ↓ / niedriger → ↑ | Mittel | Druck über den Diskontsatz trifft auf Dells Zahlen |
| KOSPI | Falkenhafte BOK → ↓ | Mittel | Korea verarbeitet die Entscheidung allein am US-Feiertag |
| Bitcoin | Risikoscheu während des Feiertags → ↓ | Schwach | Handel rund um die Uhr, fängt Schocks bei geschlossener Wall Street zuerst ab |
Kaum direkter Einfluss: Gold, Öl (WTI) (beide hängen kaum mit den Terminen dieser Woche zusammen)
- Einkäufe in Dollar: In der Black-Friday-Woche stärkt eine hohe US-Inflation tendenziell den Dollar, was Käufe in US-Dollar für Kunden mit Euro verteuert.
- Kredite in Korea: Hebt die Bank of Korea an, können die Marktzinsen steigen, an die koreanische variable Kredite gekoppelt sind.
Marktreaktionen können je nach anderen Faktoren unterschiedlich ausfallen; diese Tabelle ist keine Grundlage für Anlageentscheidungen.
Was als Nächstes zählt
| Datum und Uhrzeit (MEZ) | Indikator / Termin | Vorwert | Bezug zu diesem Artikel | Falls es so kommt |
|---|---|---|---|---|
| Fr., 4. Dez., 14:30 | US-Arbeitsmarktbericht November | Oktober: +165.000 Stellen außerhalb der Landwirtschaft, Arbeitslosenquote 4,1 % (BLS) | Letzte Arbeitsmarktdaten vor dem FOMC | Starke Stellen- und Lohnzahlen → Wetten auf größeren Schritt ↑, Tendenz zu höherer Zweijahresrendite |
| Mi., 9. Dez., 20:00 | FOMC-Zinsentscheid und Projektionen | 3,75–4,00 % (Fed) | Bestätigt die vom PCE angedeutete Schrittgröße | 50 Basispunkte → Dollar ↑, Druck auf Wachstumswerte |
| Do., 10. Dez., 14:30 | US-Verbraucherpreise November | Oktober +0,4 % zum Vormonat, Kern +0,3 % (BLS) | Kommt nach dem Entscheid und prägt den Pfad für 2027 | Kernrate erneut bei 0,3 % oder mehr → Erwartung weiterer Anhebungen ↑ |
| Do., 14. Jan. 2027 (Seoul) | Zinssitzung der Bank of Korea | Entscheid vom 26. Nov. (derzeit 3,00 %) | Prüft den Pfad aus diesem Punktediagramm | Inflation im oberen 2-Prozent-Bereich → Debatte über weitere Anhebungen ↑ |
Häufige Fragen
Wann wird die PCE-Inflation für Oktober veröffentlicht?
Laut Kalender des Bureau of Economic Analysis (BEA) am Mittwoch, 25. November 2026, um 8:30 Uhr US-Ostküstenzeit, also um 14:30 Uhr MEZ. Zur selben Zeit erscheint die zweite Schätzung des BIP für das dritte Quartal.
Wo läge der Leitzins, wenn die Bank of Korea im November anhebt?
Der Leitzins liegt bei 3,00 Prozent, eine Anhebung um 25 Basispunkte brächte ihn auf 3,25 Prozent. Alle 14 Ökonomen, die Asia Economy vom 16. bis 19. November befragte, erwarten diesen Schritt; die Entscheidung fällt am Vormittag des 26. November Seouler Zeit, in Mitteleuropa also in der Nacht.
Ist die US-Börse an Thanksgiving geöffnet?
Nein. Laut NYSE-Kalender bleibt sie am Donnerstag, 26. November, ganztägig geschlossen und schließt am Freitag, 27. November, früher um 13:00 Uhr US-Ostküstenzeit (19:00 Uhr MEZ). Die SIFMA empfiehlt für den Anleihemarkt Schließung am 26. und Handelsende um 14:00 Uhr Ostküstenzeit am 27. November.
Was unterscheidet PCE und CPI?
Der CPI misst den Preis eines Warenkorbs, den Verbraucher kaufen, der PCE dagegen alle Konsumausgaben von oder für Haushalte. Wegen anderer Abdeckung und Gewichtung liegt der PCE meist unter dem CPI; die Fed nutzt ihn als Maßstab für ihr 2-Prozent-Ziel.
Was passiert bei der Fed-Sitzung im Dezember, wenn der PCE höher ausfällt als erwartet?
Laut Oktober-Protokoll hielten einige wenige Teilnehmer bei ungünstigen Inflationsdaten auch einen Schritt von mehr als 25 Basispunkten für erwägenswert. Liegt der Kern-PCE über der Prognose von 3,2 Prozent zum Vorjahr, könnte der Markt eine Anhebung um 50 Basispunkte stärker einpreisen; die Entscheidung hängt aber auch von weiteren Daten wie dem Arbeitsmarktbericht vom 4. Dezember ab.
Quellen
- Release Schedule — U.S. Bureau of Economic Analysis
- Personal Income and Outlays, September 2026 — U.S. Bureau of Economic Analysis
- Minutes of the Federal Open Market Committee, October 27-28, 2026 — Federal Reserve
- 한국은행 기준금리 추이 — 한국은행
- [금통위poll]① 11월 금리 인상…향후 관건은 "점도표 3.75%" — 아시아경제
- 올해 마지막 금통위…금리인상 '마침표' 찍을까 — 비즈워치
- Holidays & Trading Hours — NYSE
- December 2026 Release Schedule — U.S. Bureau of Labor Statistics
- Earnings Calendar Week of November 23, 2026 — StockTitan
- PCE to confirm the inflation problem, labor pulse still strong — RBC Economics
- Next week's macro outlook (Jin10 인용) — ChainCatcher
- Daily Treasury Par Yield Curve Rates, November 2026 — U.S. Department of the Treasury
- S&P 500 (^GSPC) Historical Data — Yahoo Finance
- US Consumer Confidence — The Conference Board
- 2026년 11월 1일~11월 10일 수출입 현황(잠정치) — 관세청(대한민국 정책브리핑)
- Holiday Schedule — SIFMA
- Consumer Price Index – October 2026 — U.S. Bureau of Labor Statistics
- Dell Technologies Delivers Second Quarter Fiscal 2027 Financial Results (Form 8-K Exhibit 99.1) — SEC