那斯達克下跌原因:半導體賣壓遇上PPI 6.5%與殖利率5.15%
重點摘要
那斯達克下跌原因,是2026年11月13日半導體股賣壓碰上美國10月生產者物價指數(PPI)年增6.5%與10年期公債殖利率5.15%。PPI月增0.3%低於預期,但能源以外的商品與運輸價格上漲,顯示物價壓力正在擴散。整週來看標普500仍漲2.51%、那斯達克漲2.27%,下一個考驗是下週的AI晶片財報與25日PCE物價。
- 11月13日那斯達克收25,136.27(-0.91%)、標普500收7,561.67(-0.40%)、道瓊收52,347.55(+0.10%),漲跌互見(Yahoo財經)
- 10月PPI月增0.3%(預期0.4%),但年增6.5%為2022年11月以來最大,核心年增4.9%(美國勞工統計局)
- 10年期殖利率升至5.15%(美國財政部),單週上升0.29個百分點;前一天大漲的超微盤中跌約9%、博通跌約6%
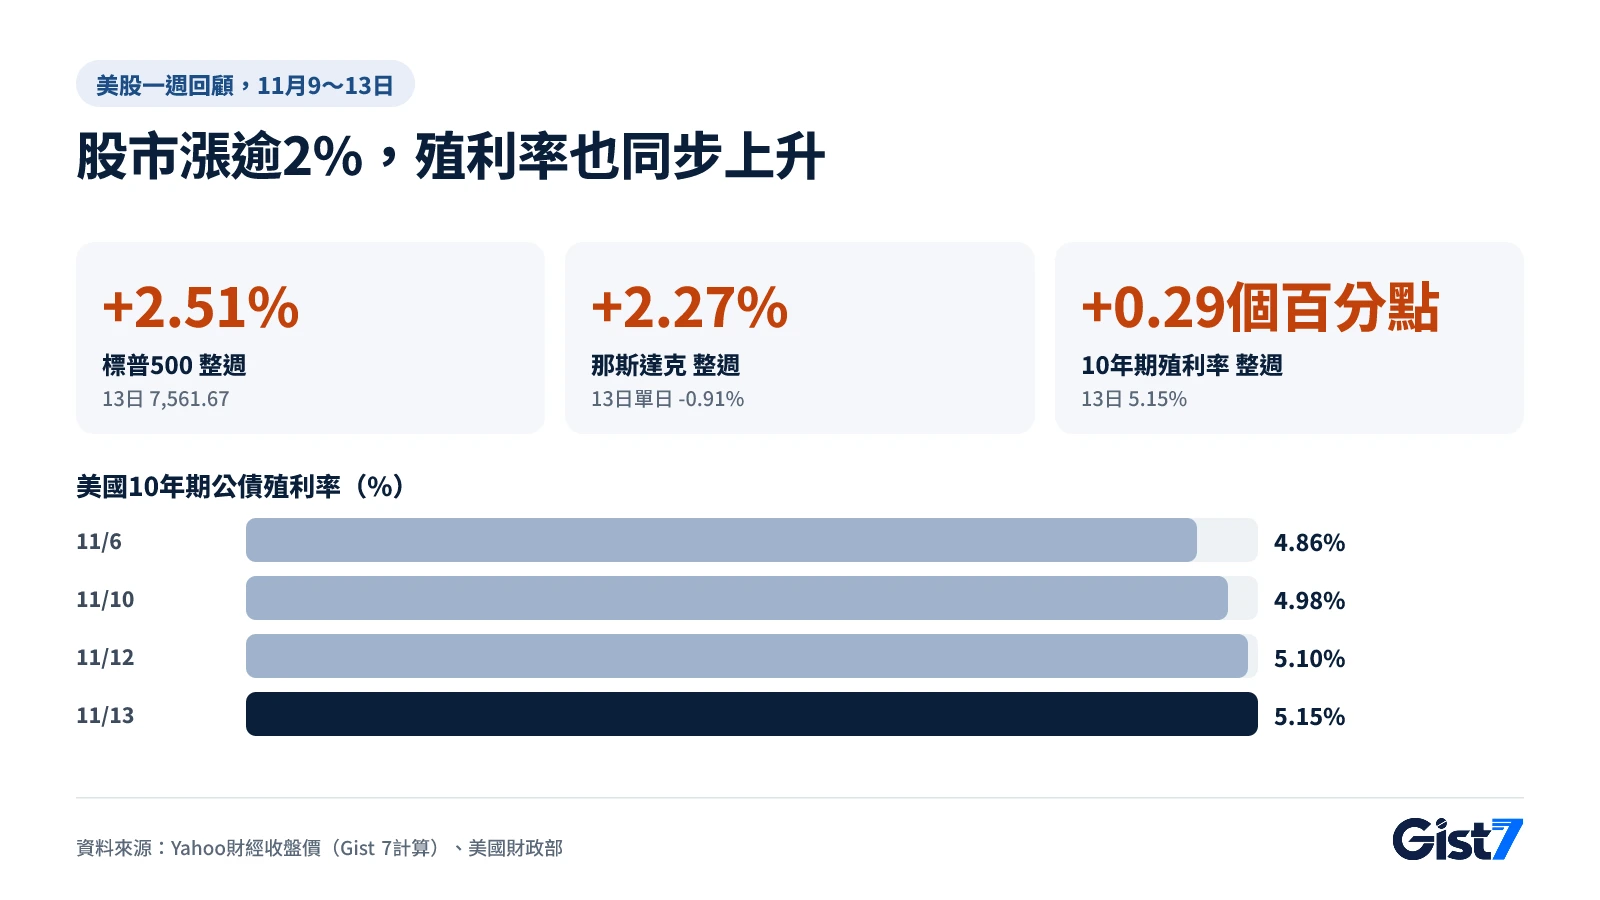
- 整週標普500 +2.51%、那斯達克 +2.27%、道瓊 +2.07%,但漲幅大多來自週一一天
- 輝達財報(台灣時間18日清晨)與25日PCE物價,將檢驗企業獲利能否撐住5%以上的殖利率
2026年11月13日(美東時間)美股漲跌互見。根據Yahoo財經收盤資料,那斯達克綜合指數下跌0.91%至25,136.27,標普500下跌0.40%至7,561.67,只有道瓊工業平均指數上漲0.10%至52,347.55。這天那斯達克下跌原因,是半導體股賣壓與殖利率上升同時發生。當天早上公布的美國10月生產者物價指數(PPI)年增6.5%,把美國10年期公債殖利率推升到5.15%(美國財政部),前一天上漲的半導體股則被大舉賣出。不過整週來看,三大指數仍都上漲超過2%。
那斯達克下跌原因:半導體賣壓加上殖利率上升
週五下跌的核心是半導體股,PPI與殖利率上升則放大了賣壓。大型科技股比重高的那斯達克下跌0.91%,半導體比重低的道瓊卻小幅收高。指數之間的落差,說明賣壓集中在哪裡。
根據Yahoo財經,超微(那斯達克:AMD)盤中下跌約9%,博通(那斯達克:AVGO)下跌約6%,英特爾(那斯達克:INTC)與美光(那斯達克:MU)也各跌約5%。這波半導體股下跌,比較像是回吐前一天的漲幅。超微與博通在黃仁勳辭職、輝達重挫的12日反而大漲,尋找替代標的的資金一度湧入,隔天又迅速撤出。
輝達(那斯達克:NVDA)盤中一度跌逾4%,之後跌幅收斂到2%多,但市值跌破4兆美元。同一天,滙豐(倫敦證交所:HSBA)將輝達投資評等降為「持有」,目標價降至170美元。分析師指出,經營接班計畫不明朗,出口管制也可能收緊(Yahoo財經)。
殖利率放大了這波回吐。半導體與AI企業的股價高度反映對遠期獲利的期待,當扮演折現率角色的10年期殖利率上升,現值會被削減得更多。根據美國財政部公布資料,10年期殖利率從12日的5.10%升至13日的5.15%;根據Yahoo財經,盤中一度觸及5.17%,為10月以來最高。同日2年期殖利率只從4.86%升至4.88%,上升0.02個百分點,長天期殖利率漲得較多。
波動率指數(VIX)盤中突破20,收在19.06(+1.92%)。比特幣近3個月來首度跌破7萬美元(Yahoo財經),是比特幣連續5週下跌與ETF資金流出在利率壓力下的延續。
生產者物價(PPI)公布,在CPI之後又增加了什麼
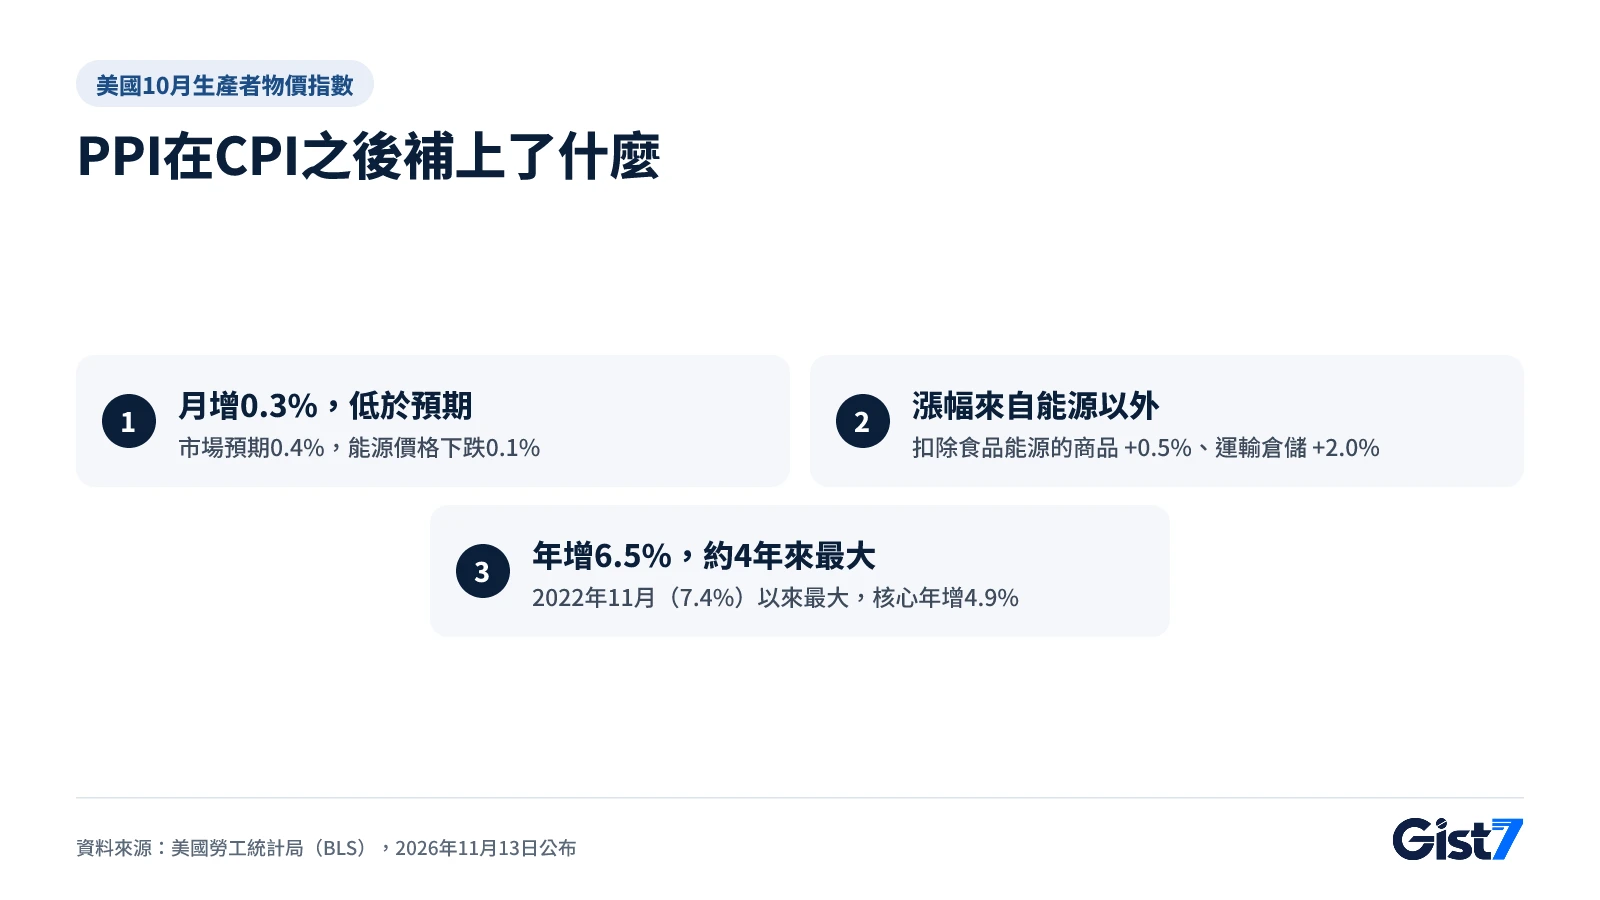
美國生產者物價指數(PPI)衡量企業出售所生產的商品與服務時收到的價格變化,經常比消費者物價早一步變動。根據美國勞工統計局(BLS)13日公布的資料,10月最終需求物價月增0.3%,低於Yahoo財經引述的市場預期(0.4%);但與一年前相比上漲6.5%,是2022年11月(7.4%)以來最大年增幅。
拆開來看,畫面就不同了。能源價格下跌0.1%,但扣除食品與能源的商品上漲0.5%,食品上漲1.3%,運輸與倉儲服務上漲2.0%。扣除食品、能源與貿易服務的核心PPI月增0.5%、年增4.9%。換句話說,推升物價的不是油價,而是其他品項。
| 10月PPI項目(BLS) | 月增率 | 年增率 |
|---|---|---|
| 最終需求整體 | +0.3% | +6.5% |
| 扣除食品、能源與貿易服務 | +0.5% | +4.9% |
| 商品整體 | +0.5% | +10.2% |
| 扣除食品與能源的商品 | +0.5% | - |
| 能源 | -0.1% | - |
| 運輸與倉儲服務 | +2.0% | - |
資料來源:美國勞工統計局10月PPI新聞稿(2026年11月13日公布)
如果說三天前公布的10月CPI月增0.4%、10年期殖利率逼近5%確立了「12月升息」,這次PPI則補上物價壓力正擴散到能源以外的證據。聯準會理事鮑曼(Michelle Bowman)本週稍早也表示,物價壓力近來出現擴大的跡象(Yahoo財經)。根據CNBC引述的CME FedWatch,市場已100%反映12月9日升息,升息1碼(0.25個百分點)的機率約87%,升息2碼約13%,和CPI公布後相差不大。Gist 7認為,PPI改變的不是12月的升息幅度,而是市場對升息週期會持續多久的估算。
美股一週回顧:整週來看站在哪裡
整週來看,美股是反彈的一週。不過漲幅大多來自週一,其餘四天都隨殖利率與輝達消息上下震盪。週三CoreWeave(那斯達克:CRWV)財報一度重新點燃對AI晶片的期待。與前一週五(11月6日)收盤相比,標普500上漲2.51%,那斯達克上漲2.27%,道瓊上漲2.07%(Yahoo財經收盤價,Gist 7計算)。
| 日期(美東) | 標普500 | 那斯達克綜合 | 10年期殖利率 | 當天消息 |
|---|---|---|---|---|
| 11/6(五) | 7,376.86 | 24,579.43 | 4.86% | 前一週收盤 |
| 11/9(一) | 7,549.94(+2.35%) | 25,253.14(+2.74%) | 4.88% | 油價急跌、半導體逢低買進 |
| 11/10(二) | 7,520.93(-0.38%) | 25,065.88(-0.74%) | 4.98% | 10月CPI月增0.4% |
| 11/11(三) | 7,619.38(+1.31%) | 25,466.19(+1.60%) | 債市休市 | CoreWeave財報 |
| 11/12(四) | 7,592.40(-0.35%) | 25,366.09(-0.39%) | 5.10% | 黃仁勳辭職 |
| 11/13(五) | 7,561.67(-0.40%) | 25,136.27(-0.91%) | 5.15% | 10月PPI年增6.5%、半導體賣壓 |
資料來源:指數為Yahoo財經收盤價,10年期殖利率為美國財政部公布值
標普500整週上漲184.81點,其中173.08點來自週一。和週三高點相比,那斯達克兩天內回吐1.30%。同一週10年期殖利率從4.86%升至5.15%,上升0.29個百分點;2年期從4.51%升至4.88%,上升0.37個百分點(美國財政部)。
Gist 7認為,本週的重點不是指數漲幅,而是殖利率的水準。在10年期殖利率超過5%的情況下,股價要上漲,需要企業獲利成長得夠快的證明。第一個考驗就是下週二(美東時間)的輝達財報。
市場影響地圖
本表以11月13日(美東時間)單日變動為準。
| 資產・指標 | 方向 | 強度 | 連動原因 |
|---|---|---|---|
| 美國10年期公債殖利率 | ↑ | 強 | PPI加深物價黏著疑慮,5.10% → 5.15%(美國財政部) |
| 那斯達克 | ↓ | 中 | 半導體賣壓加上折現率上升,-0.91% |
| 半導體類股 | ↓ | 強 | 前一天大漲的超微(約-9%)、博通(約-6%)回落,輝達遭降評(盤中,Yahoo財經) |
| 比特幣 | ↓ | 中 | 升息預期下避險情緒升溫,近3個月來首度跌破7萬美元 |
| KOSPI(韓國綜合股價指數) | ↓ | 中 | 美國半導體走弱可能在16日(一)開盤時反映到三星電子(KOSPI:005930)、SK海力士(KOSPI:000660)。13日收盤5,290.53可參考KOSPI盤中反轉一文 |
直接影響小: 美國2年期殖利率(+0.02個百分點,4.88%)、標普500(-0.40%)、美元指數、韓元兌美元匯率、黃金(每盎司3,880美元左右持平)、油價(WTI每桶88.82美元左右持平)、VIX(19.06)。行情以13日Yahoo財經與美國財政部為準,美元指數與韓元匯率未能確認13日美股交易時段數值
- 借貸利率:美國10年期殖利率是房貸與公司債利率的基準,若持續在5%以上,美國借貸成本將維持高檔,也可能對台灣等各地市場利率形成上行壓力。
- 投資美股:美國半導體股波動加大,匯率與股價變動疊加,可能放大以新台幣計算的報酬起伏。
市場反應可能因其他變數而不同,本表不構成投資判斷依據。
接下來要看的指標
| 日期(台灣時間) | 指標・行程 | 前值 | 與本文的關係 | 若結果如此 |
|---|---|---|---|---|
| 11/18(三)清晨 | 輝達2027會計年度第3季財報,美國17日收盤後公布,法說會清晨6點 | 第2季營收962億美元,第3季公司財測1,080億美元±2%(輝達) | 獲利能否在5%以上殖利率下撐住 | 優於財測可能成為半導體反彈題材,低於則週五賣壓傾向延續 |
| 11/25(三)21:30 | 美國10月PCE物價、第3季GDP修正值(美國經濟分析局) | 9月PCE年增3.6%、核心3.1%(BEA) | PPI的商品與運輸價格是否傳導到聯準會重視的物價 | 偏高則殖利率與美元↑、成長股承壓的傾向 |
| 12/4(五)21:30 | 美國11月就業報告(美國勞工統計局) | 10月非農就業+16.5萬人、失業率4.1%(BLS) | 決定升息後路徑的就業熱度 | 就業強勁則續升息預期↑ |
| 12/10(四)03:00 | FOMC利率決策與經濟預測(12月8~9日會議) | 聯邦基金利率3.75~4.00%(聯準會10月決策) | 本週殖利率上升的終點 | 若升息2碼,2年期殖利率與美元↑、科技股壓力加大的傾向 |
常見問題
11月13日那斯達克為什麼下跌?
直接原因是半導體股賣壓。前一天大漲的超微盤中跌約9%、博通跌約6%,滙豐也調降輝達評等。加上10月PPI年增6.5%,把10年期殖利率推升到5.15%,加重科技股壓力。
10月PPI比預期高還是低?
月增0.3%,低於市場預期的0.4%。但年增6.5%是2022年11月以來最大,而且在能源下跌的情況下,扣除食品與能源的商品(+0.5%)和運輸倉儲服務(+2.0%)仍上漲,強化了物價壓力擴散的看法。
PPI和CPI有什麼不同?
CPI衡量消費者支付的價格,PPI衡量企業出售產品時收到的價格。PPI先上漲時,可能隔一段時間轉嫁到消費者價格,因此常用來預判物價走向。部分PPI項目也會納入聯準會重視的PCE物價計算。
這週美股最後是上漲嗎?
是的。與11月6日收盤相比,標普500上漲2.51%、那斯達克上漲2.27%、道瓊上漲2.07%(Yahoo財經收盤價,Gist 7計算)。不過標普500整週漲幅大多來自週一,週二起隨殖利率上升上下震盪。
聯準會12月會升息多少?
根據CNBC引述的CME FedWatch,市場已100%反映12月9日升息,升息1碼機率約87%、2碼約13%。決策在台灣時間12月10日凌晨3點公布,之前的10月PCE與11月就業報告將左右升息幅度。
輝達財報什麼時候公布?
輝達將在美東時間11月17日(二)收盤後公布2027會計年度第3季財報,法說會在台灣時間18日清晨6點(美東17日下午5點)。公司8月給出的第3季營收財測為1,080億美元±2%。
參考資料
- Producer Price Index News Release, October 2026 — U.S. Bureau of Labor Statistics
- Daily Treasury Par Yield Curve Rates (November 2026) — U.S. Department of the Treasury
- Stock market today: Dow rises, S&P 500 and Nasdaq slip to cap volatile week, Nvidia stock plunge deepens — Yahoo Finance
- Stock market news for Nov. 13, 2026 — CNBC
- NVIDIA Sets Conference Call for Third-Quarter Financial Results — NVIDIA