来週の経済指標、小売売上高とFOMC議事要旨が左右する12月利上げ幅
要点まとめ
来週の経済指標の中心は、11月17日(日本時間午後10時30分)の米10月小売売上高と19日午前4時のFOMC議事要旨です。2026年11月13日時点のCMEフェドウォッチでは12月利上げが100%織り込まれ、0.5%ポイントの確率は約13%で、2つの発表は利上げの有無より利上げ幅を左右します。小売売上高の予想は前月比+0.2%ですが、ガソリンの影響を除くコントロールグループの予想+0.4%がより重要です。
- 17日22:30 米10月小売売上高、予想+0.2%(9月+0.8%)、コントロールグループ予想+0.4%
- 19日4:00 FOMC議事要旨:10月は3.75~4.00%で据え置き、クック・ハマック両氏が利上げを主張し反対
- 11月13日のフェドウォッチでは12月0.5%ポイント利上げの確率は約13%、2つの発表がこの数字を動かす材料
- 米国以外:16日中国実体経済指標、18日英国CPI(9月3.5%)、20日中国LPR・日本CPI
- 韓国の11月1~10日の輸出は111.9%増、年間輸出が初めて1兆ドルに迫る
米商務省国勢調査局(Census Bureau)は2026年11月17日(火)午前8時30分(米東部時間)、日本時間の同日午後10時30分に10月の小売売上高を発表します。2日後の19日(木)午前4時(日本時間)には、FRBが10月27~28日の連邦公開市場委員会(FOMC)の議事要旨を公表します。来週の経済指標でこの2つが重要なのは、12月の利上げの有無ではなく利上げ幅を左右するからです。CNBCが伝えたCMEフェドウォッチによると、11月13日時点で市場は12月9日の利上げを100%織り込み、そのうち0.25%ポイントが約87%、0.5%ポイントが約13%でした。小売売上高と議事要旨は、この13%を押し上げるか押し下げる材料になります。
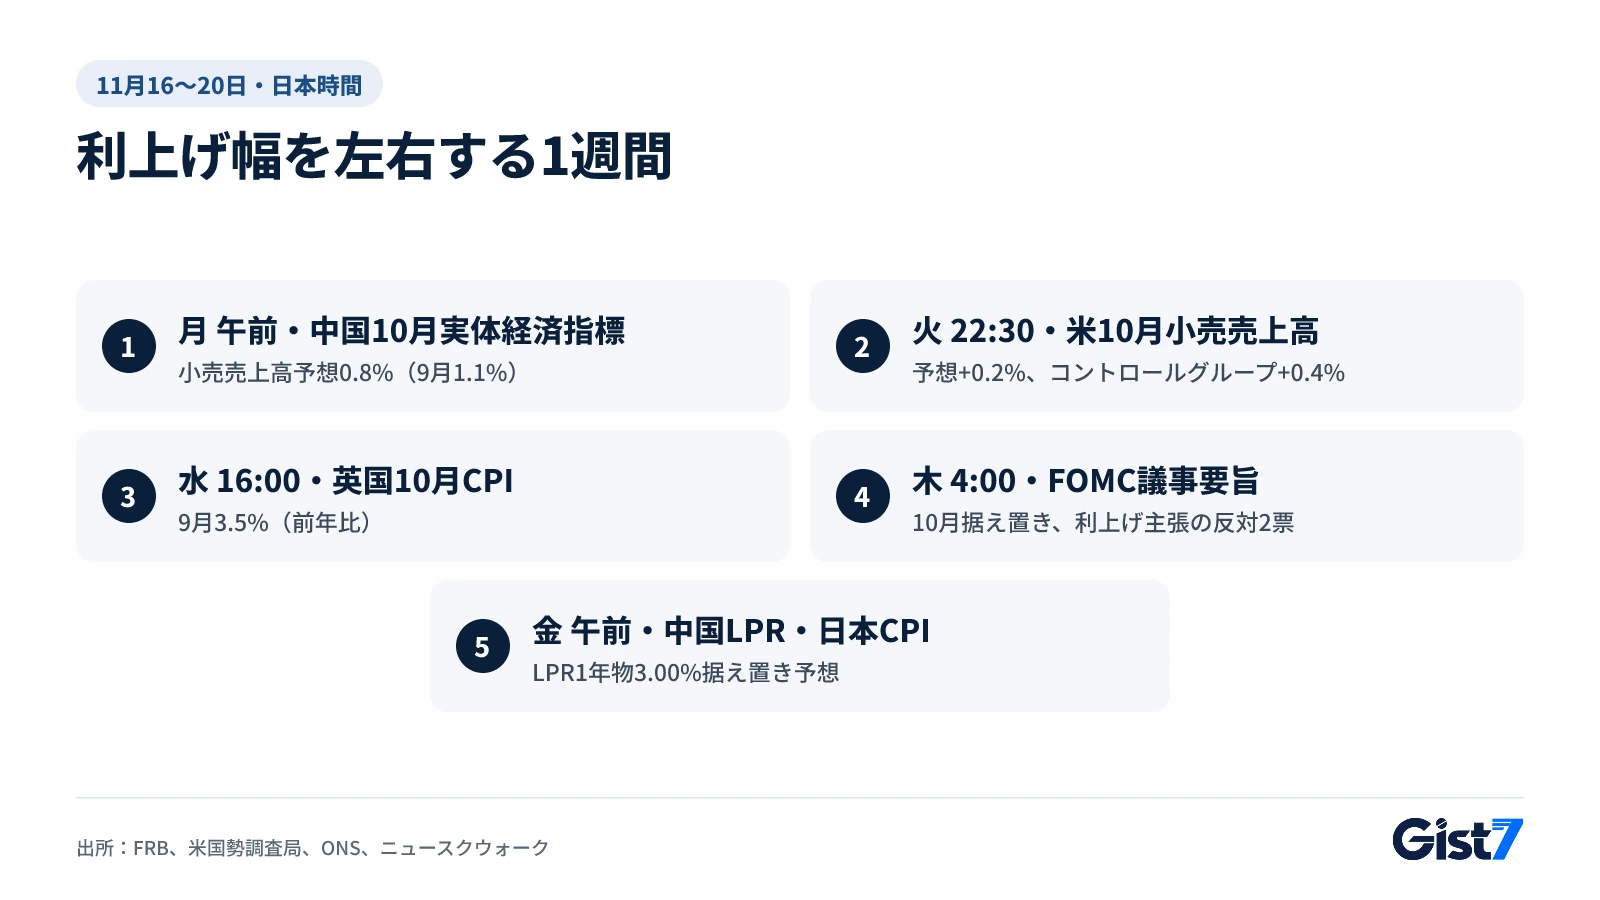
来週の経済指標、11月16~20日は何がいつ出るのか(日本時間)
米国の指標は火曜日と水曜日に集中し、金曜日は中国の最優遇貸出金利、米国時間の金曜日(日本時間21日土曜日午前0時)は米ミシガン大学消費者信頼感指数の確報で1週間を締めくくります。米国の夏時間が11月1日に終わり、日本との時差は14時間です。以下の日時はFRB、国勢調査局、英国家統計局(ONS)、内閣府と総務省統計局の公表予定で確認し、中国の日程はニュースクウォーク(Newsquawk)の週間予定によります。
| 日時(日本時間) | 地域 | 指標・予定 | 前回値 | 市場予想 |
|---|---|---|---|---|
| 16日(月)8:50 | 日本 | 7~9月期GDP1次速報 | - | - |
| 16日(月)午前 | 中国 | 10月鉱工業生産・小売売上高(前年比) | 5.5%・1.1% | 5.3%・0.8% |
| 17日(火)16:00 | 英国 | 雇用統計(失業率) | 4.7% | - |
| 17日(火)22:30 | 米国 | 10月小売売上高(前月比) | +0.8% | +0.2% |
| 17日(火)23:15 | 米国 | 10月鉱工業生産(前月比) | +0.7% | - |
| 18日(水)16:00 | 英国 | 10月消費者物価(前年比) | 3.5% | 英中銀見通し3.73% |
| 18日(水)22:30 | 米国 | 10月住宅着工・建築許可 | - | - |
| 19日(木)4:00 | 米国 | FOMC議事要旨(10月27~28日会合) | 3.75~4.00%で据え置き、10対2 | - |
| 20日(金)午前 | 日本 | 10月全国消費者物価 | - | - |
| 20日(金)午前 | 中国 | 最優遇貸出金利(LPR)1年・5年 | 3.00%・3.50% | 据え置き |
| 21日(土)0:00 | 米国 | 11月ミシガン大学消費者信頼感指数(確報) | 速報値51.0(10月48.0) | - |
出所:国勢調査局、FRB(G.17)、ONS、ミシガン大学。市場予想と中国の数値はニュースクウォーク(11月13日)集計。
FRB高官の講演も続きます。FRBの予定表によると、ケビン・ウォーシュ議長は17日午前2時にサンフランシスコ連銀の生産性会議で開会あいさつを行い、クリストファー・ウォラー理事は17日夜に決済をテーマに講演します。10月に利上げを主張したリサ・クック理事は、21日午前2時15分にチリ中央銀行の会議で米国経済について話します。これらの主な講演はいずれも金融政策がテーマではないため、金利への言及があるかは事前には分かりません。
主な決算発表の日程
決算は1つの表だけにまとめます。エヌビディアと小売企業の焦点はエヌビディア決算を控えた米国株の展望で取り上げました。
| 日付(米東部) | 企業 | 発表時点 | 予想EPS(ナスダック集計) |
|---|---|---|---|
| 11/17(火) | ホーム・デポ(ニューヨーク証券取引所: HD) | 取引開始前 | 3.87ドル |
| 11/17(火) | エヌビディア(ナスダック: NVDA) | 取引終了後(日本時間18日6:20ごろ) | 2.49ドル |
| 11/18(水) | ターゲット(ニューヨーク証券取引所: TGT)・ロウズ(ニューヨーク証券取引所: LOW)・TJX(ニューヨーク証券取引所: TJX) | 取引開始前 | 2.03・2.86・1.33ドル |
| 11/19(木) | ウォルマート(ナスダック: WMT) | 取引開始前 | 0.64ドル |
| 11/19(木) | インテュイット(ナスダック: INTU)・ロス・ストアーズ(ナスダック: ROST) | 取引終了後 | 2.47・1.82ドル |
出所:ストックタイタン決算カレンダー(ナスダック・コンセンサス)、エヌビディアの発表時刻は同社の告知。
米小売売上高、予想0.2%は消費減速のサインか
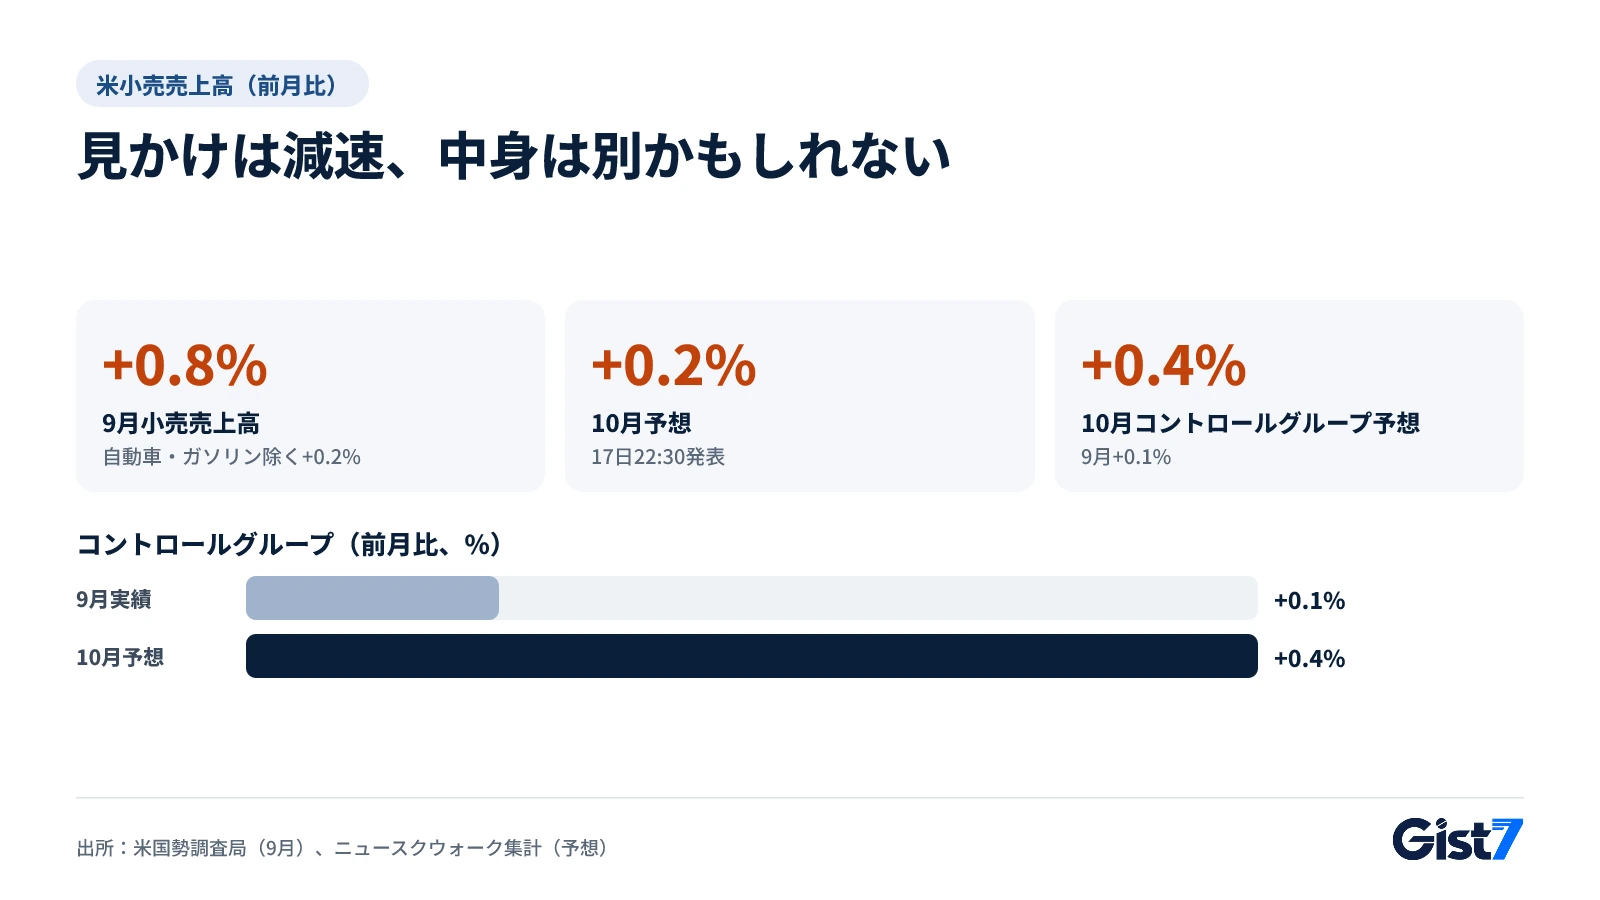
ニュースクウォーク集計によると、10月の小売売上高の予想は前月比+0.2%で、9月の+0.8%を大きく下回ります。ただ、9月の数字を押し上げたのはガソリンだったため、見かけの減速だけで消費が腰折れしたと読むのは早計です。小売売上高は物価を除かない金額ベースなので、ガソリン価格が上がれば売上高も膨らみます。
国勢調査局によると、9月の小売・飲食サービス売上高は7,450億ドルで、前月比0.8%、前年比6.3%増えました。ところが自動車とガソリンを除くと0.2%増にとどまりました。同じ月のガソリン価格は9.1%上昇しています(米労働統計局)。10月は逆に季節調整前のガソリン価格が0.7%下がったため、全体の売上高が低めに出ても、その多くは価格要因である可能性があります。
そこで今回はコントロールグループの数字がより重要になります。コントロールグループとは自動車・ガソリン・建材・飲食サービスを除いた小売売上高で、国内総生産(GDP)の個人消費の計算に使われます。予想は+0.4%で、9月(+0.1%)よりむしろ高い水準です。一方で、消費が実際に冷えている兆しもあります。ニュースクウォークが引用したCNBC・全米小売業協会(NRF)の小売モニターによると、10月の小売売上高は+0.2%と2025年11月以来の弱さで、バンク・オブ・アメリカのカード支出の伸びは前年比6.2%から5.8%に鈍りました。
同じ日の午後11時15分にはFRBの10月鉱工業生産(9月+0.7%)、18日夜には10月の住宅着工が発表されます。米財務省によると10年債利回りは11月13日に5.15%まで上がっており、住宅指標は高い住宅ローン金利が実体経済にどこまで広がったかを示すことになります。
FOMC議事要旨、反対2票の後ろに利上げ派は何人いたのか
議事要旨で見るべきなのは、10月に据え置きを選んだ10人のうち「近く再び利上げすべきだ」と考えた人がどれだけいたかです。議事要旨は金利決定の3週間後に公表される会合の議論の記録で、声明にはない参加者の意見の分布を「大半」「多く」「数人」といった表現で示します。
FRBの声明によると、10月会合は政策金利の誘導目標を3.75~4.00%に据え置き、採決は10対2でした。リサ・クック理事とベス・ハマック・クリーブランド連銀総裁は0.25%ポイントの利上げを主張しました。その前の9月会合では、0.25%ポイント利上げして現在の3.75~4.00%とし、このときは全会一致(12対0)でした。10月の声明は経済活動が「力強いペースで」拡大していると表現しており、利上げを止めた会合にしては景気判断がむしろ強気でした。
この議事要旨は10月の消費者物価指数(CPI)が出る前の記録です。米労働統計局が11月10日に発表した10月のCPIは前月比0.4%、コアCPIは0.3%で、コアは3カ月連続で同じペースでした。ウォラー理事は同じ日の講演で、12月の0.25%ポイント利上げを支持するとしつつ、10月のコアCPIが「0.3%前後かそれ以上」なら0.5%ポイントの利上げを検討すべきだと述べました。数字はその条件に当てはまりました。その内容と金利の反応は米10月CPI 0.4%と10年債利回り5%でまとめています。
Gist 7は2つの発表を次のように重ね合わせて見ています。
| 小売売上高コントロールグループ | 議事要旨のトーン | 12月の利上げ幅の見方 |
|---|---|---|
| 予想(+0.4%)以上 | 追加利上げ支持が広い | 0.5%ポイントの確率が高まる可能性 |
| 予想以上 | 大半が慎重 | 0.25%ポイントの基本シナリオを維持 |
| 予想を下回る | 追加利上げ支持が広い | 見方が割れ、12月4日の雇用統計待ち |
| 予想を下回る | 大半が慎重 | 0.5%ポイントの確率が下がる可能性 |
この表は市場が数字をどう解釈しやすいかを整理したもので、FRBの決定を予測するものではありません。
米国以外では何を見るか:中国の内需、英国の物価、韓国の輸出1兆ドル
米国以外では、16日の中国10月実体経済指標と18日の英国10月CPIが最も大きな材料です。ニュースクウォークによると、中国は公式の購買担当者景気指数(PMI)が再び50を下回った後で、輸出は底堅く内需は弱いという姿が予想されています。20日の最優遇貸出金利(LPR)は、中国人民銀行が翌日物リバースレポ金利(1.25%)を新たな政策金利とした後で初めての発表です。ニュースクウォークは、据え置きが予想される一方で、シグナルとしての重みは以前より軽くなったと評価しています。
英国家統計局によると、英国の9月CPIは前年比3.5%と8月(3.1%)から上昇し、コアは2.8%、サービス物価は3.7%でした。ニュースクウォークは、イングランド銀行が11月の見通しで10月の物価を3.73%と見込んでいたと伝えています。日本は16日に7~9月期GDP、20日に10月の全国CPIが出ます。同じ資料によると、短期金融市場は日銀の12月利上げの可能性を約84%織り込んでいます。
韓国では輸出の勢いが焦点です。聯合ニュースによると、関税庁が集計した11月1~10日の輸出は335億ドルで前年同期比111.9%増え、半導体は331.2%増の166億ドルと全体の49.7%を占めました。1月1日からの累計輸出は9,637億ドルで、このペースなら20日ごろに年間輸出が初めて1兆ドルを超える計算です。関税庁の11月1~20日の速報値は例年21日ごろに出ますが(2025年は11月21日)、今年の21日は土曜日のため、発表日は関税庁の告知で確認が必要です。26日には韓国銀行が今年最後の金融通貨委員会を開きます。利上げ論議の背景は韓国銀行の利上げ見通しにまとめました。
市場影響マップ
今週の日程の多くは、米国の短期金利を通じて他の資産に波及します。方向は発表結果によって分かれます。
| 資産・指標 | 方向 | 強さ | つながり(なぜ) |
|---|---|---|---|
| 米2年債利回り | コントロールグループ+0.4%超・議事要旨タカ派 → ↑ / 下回る・慎重 → ↓ | 強 | 12月0.5%ポイント利上げの確率がまず反映される(13日4.88%、米財務省) |
| 米10年債利回り | 消費が強い → ↑ / 弱い → ↓ | 中 | 強い消費が確認されれば利上げ局面が長引くとの計算(13日5.15%) |
| ドル指数 | 米指標が強い → ↑ / 弱い → ↓ | 中 | 米金利見通しと英国・日本の物価発表がぶつかる |
| ウォン・ドル相場 | ドル高 → ↑ / ドル安 → ↓ | 中 | 半導体輸出代金の流入期待がウォン安の幅を抑える可能性 |
| 金 | 利上げ幅の見方が拡大 → ↓ / 縮小 → ↑ | 中 | 金利が上がると利息を生まない金を持つコストが増す傾向 |
| ナスダック | 利回り上昇 → ↓ / 低下 → ↑ | 中 | 2年債・10年債がハイテク株の割引率を変える、エヌビディア決算と重なる |
直接の影響が小さいもの:原油(WTI)、ビットコイン、S&P500(今週は米指標よりエヌビディア決算の影響が大きい)、KOSPI(今週は米指標よりエヌビディア決算と韓国の輸出指標の影響が大きい)。人民元とポンドはそれぞれ中国の実体経済指標と英国CPIに反応しますが、この記事で扱う米国の金利経路とは距離があります。
- 金利:米2年債利回りが上がると日本や韓国の市場金利にも上昇圧力がかかりやすく、韓国では26日の韓国銀行の決定と重なります。
- 両替・海外通販:小売売上高と議事要旨が強く出ればドル高になりやすく、ドル建ての支払いコストが増える可能性があります。
市場の反応は他の要因によって変わる可能性があり、この表は投資判断の根拠ではありません。
次に注目する指標
| 日時(日本時間) | 指標・予定 | 前回値 | この記事との関係 | こう出たら |
|---|---|---|---|---|
| 11/25(水)22:30 | 米10月個人消費支出(PCE)物価、7~9月期GDP改定値 | 9月PCE物価 前年比3.6%(米経済分析局) | FRBが目標とする物価 | コアPCEが高ければ0.5%ポイント観測↑、2年債利回り・ドル↑の傾向 |
| 11/26(木)午前 | 韓国銀行 金融通貨委員会 | 政策金利3.00%(韓国銀行) | 米国の利上げ幅の見方が判断の背景 | 利上げなら韓国国債利回り↑、ウォン高要因 |
| 12/4(金)22:30 | 米11月雇用統計 | 10月非農業部門雇用者数+16万5,000人、失業率4.1%(米労働統計局) | FOMC直前の最後の雇用指標 | 雇用・賃金が予想より強ければ0.5%ポイント観測↑、2年債利回り↑の傾向 |
| 12/10(木)4:00 | FOMC金利決定・経済見通し(12月8~9日) | 3.75~4.00%(FRB) | 今週の2つの発表が占った利上げ幅の確認 | 0.5%ポイントなら2年債利回り・ドル↑、グロース株・金に重荷の傾向 |
| 12/10(木)22:30 | 米11月CPI | 10月前月比+0.4%、コア+0.3%(米労働統計局) | FOMC翌日に出て、利上げ後の経路を左右 | コア0.3%以上が続けば来年の追加利上げ観測↑ |
よくある質問
米10月小売売上高の発表は日本時間でいつですか?
2026年11月17日(火)午後10時30分です。米東部時間では同日午前8時30分で、米国の夏時間が終わったため時差は14時間です。
FOMC議事要旨はいつ公表されますか?
10月27~28日会合の議事要旨は、米東部時間11月18日午後2時、日本時間19日(木)午前4時に公表されます。FRBは定例会合の議事要旨を金利決定の3週間後に公表します。
小売売上高のコントロールグループとは何ですか?
自動車・ガソリン・建材・飲食サービスを除いた小売売上高で、米GDPの個人消費の計算に使われます。ガソリンのように振れの大きい品目を除くため、実際の消費の流れを見やすくなります。
10月のFOMCで利上げを求める反対票が出たのはなぜですか?
FRBの声明によると、リサ・クック理事とベス・ハマック・クリーブランド連銀総裁が据え置きではなく0.25%ポイントの利上げを望んで反対しました。声明は経済活動が力強いペースで拡大し、物価は依然高いと評価しました。
12月のFOMCの結果は日本時間でいつ出ますか?
12月8~9日会合の結果は日本時間12月10日(木)午前4時に発表されます。この会合では経済見通し(ドットチャート)も公表されます。
参考資料
- Federal Reserve Board — November 2026 calendar (FOMC 의사록·연설·G.17 일정)
- Federal Reserve issues FOMC statement (2026-10-28) — Federal Reserve
- Advance Monthly Sales for Retail and Food Services, September 2026 — U.S. Census Bureau
- Economic Indicator Calendar 2026 — U.S. Census Bureau
- Consumer Price Index – October 2026 — U.S. Bureau of Labor Statistics
- The Employment Situation – October 2026 — U.S. Bureau of Labor Statistics
- Waller speech (2026-11-10) — Federal Reserve
- Stock market news for Nov. 13, 2026 — CNBC
- Week in Focus 16-20th November 2026 — Newsquawk
- Consumer price inflation, UK: September 2026 — Office for National Statistics
- 11월 초순 수출 112% 증가한 335억달러…일 평균 44.6억달러 — 연합뉴스(한민족센터)
- Earnings Calendar Week of November 16, 2026 — StockTitan