PCE物價公布與韓國央行升息,感恩節週市場看什麼
重點摘要
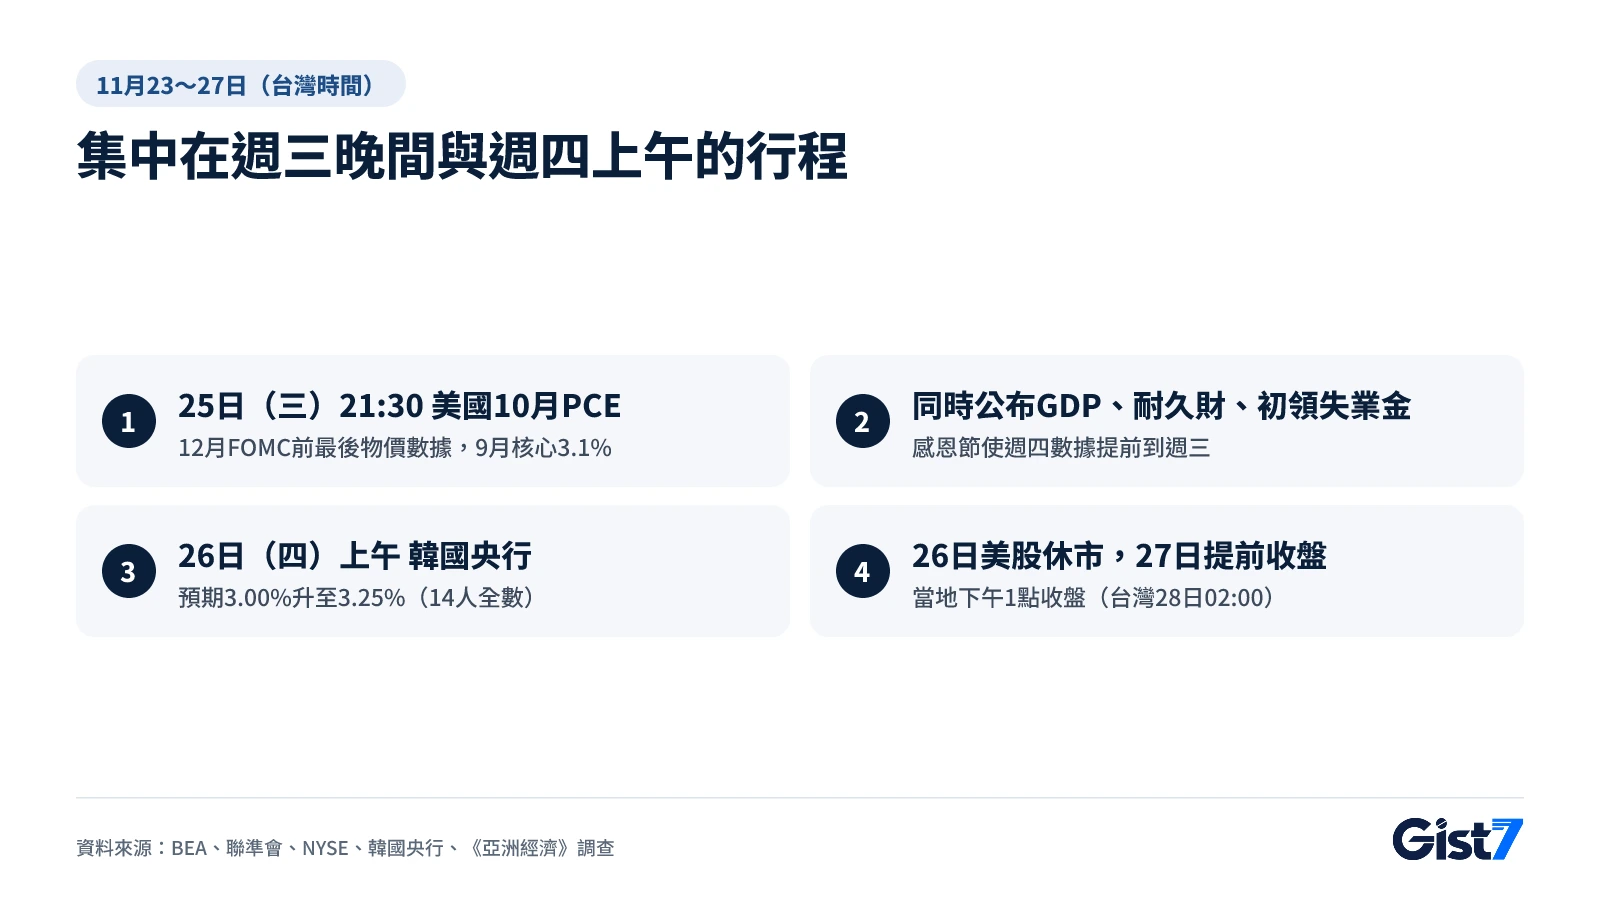
美國10月PCE物價將於2026年11月25日晚間9點30分(台灣時間)公布,是12月8~9日FOMC會議前最後一份官方物價數據。隔天上午韓國央行召開今年最後一次貨幣政策會議,受訪的14位經濟學家全數預期利率由3.00%升至3.25%。美股26日因感恩節休市,27日提前收盤。
- 10月PCE於11月25日21:30(台灣時間)公布,11月CPI(12/10)與PPI(12/15)都在12月9日FOMC決策之後
- 9月核心PCE年增3.1%,市場預期10月3.2%(金十數據),RBC預估3.3%
- 韓國央行26日決定利率,《亞洲經濟》調查14人全數預期升至3.25%
- 美國股市與債市26日休市,27日美股於當地下午1點(台灣28日02:00)提前收盤
- 財報焦點是AI伺服器訂單與未交貨訂單備受關注的戴爾(24日盤後)
美國10月個人消費支出(PCE)物價指數將於2026年11月25日(週三)晚間9點30分(台灣時間)公布,約12小時後、26日(週四)上午,韓國央行貨幣政策委員會將決定今年最後一次基準利率。這次PCE物價公布,是聯準會在12月8~9日聯邦公開市場委員會(FOMC)會議前拿到的最後一份官方物價指標。根據美國勞工統計局(BLS)的發布時程,11月消費者物價指數(CPI)在12月10日、生產者物價指數(PPI)在12月15日公布,兩者都在利率決策之後。而且這兩件大事,剛好落在標普500指數一週重挫8.6%之後(11月13日7,561.67點→20日6,910.39點,Yahoo財經收盤價),也是美國市場因感恩節休市一天半的一週。
PCE物價指數衡量美國家庭實際消費項目的價格變化,聯準會以它作為2%通膨目標的基準。
PCE物價公布,為何在12月FOMC前如此關鍵
10月PCE決定的不是12月要不要升息,而是升息幅度與之後的路徑。根據聯準會11月18日公布的10月會議紀要,「幾乎所有與會者」認為進一步升息可能是適當的;「少數兩位」與會者表示,若後續物價數據不理想,下次會議可考慮幅度超過0.25個百分點的升息。在會議前公布的「後續物價數據」中,這次PCE是最後一份。
根據美國經濟分析局(BEA),9月PCE物價月增0.5%、年增3.6%;剔除食品與能源的核心PCE月增0.3%、年增3.1%。根據引述金十數據(Jin10)的ChainCatcher報導,市場預期10月核心PCE年增率升至3.2%。加拿大RBC經濟研究在11月20日的週展望中預測,整體與核心PCE都月增0.3%,年增率分別升至3.8%與3.3%。
這次還有一個特殊狀況。BLS因2025年10月政府停擺而無法蒐集資料,未能公布2026年10月CPI的年增率,只發布了月增率(整體0.4%、核心0.3%)。由於市場對PCE的預估以年增率呈現,PCE很可能被視為呈現10月物價一年走勢的第一個數字。這是Gist 7的解讀。
| 10月核心PCE(年增率) | 市場可能的解讀 |
|---|---|
| 3.3%以上 | 會議紀要中「升息超過0.25個百分點」的討論獲得支撐 |
| 3.2%左右 | 維持12月升息0.25個百分點的基本情境 |
| 3.1%以下 | 何時停止升息的討論可能提前 |
同一時間也會公布第三季國內生產毛額(GDP)修正值(第二次估算)。BEA初估值為年化3.4%。
韓國央行11月26日會議,升息至3.25%已成定局?
市場幾乎一致預期升息0.25個百分點(3.00%→3.25%)。焦點不在是否升息,而在是否有委員投反對票,以及顯示未來6個月利率路徑的點陣圖。
根據韓國央行,基準利率今年在7月16日升至2.75%、8月27日升至3.00%,10月22日則全體一致維持不變。韓國《亞洲經濟》於11月16~19日訪問14位經濟學家,全數預期升息,其中10位預期全體一致通過,點陣圖中位數預估為3.50%。升息的理由有數據支撐。根據韓國媒體BizWatch,第三季實質GDP季增1.0%,遠高於韓國央行8月預估的0.3%,10月消費者物價年增2.8%。
但也有隱憂。同一篇報導指出,第三季民間消費減少0.2%,10月消費者信心指數下滑1.2點至105.4,9月新增家庭貸款平均利率為4.96%。KB證券研究員林在均認為,股市疲弱使維持利率不變的可能性難以排除。會議當天26日美股休市,結果將在沒有美國市場反應的情況下,由韓國市場先行、單獨消化。
感恩節週行程,為何集中在週三晚間
下週美國經濟數據集中在週三晚間(台灣時間25日),是因為26日感恩節美國股市與債市都休市,原本週四公布的數據提前一天。台灣時間比美東標準時間快13小時。
| 日期(台灣時間) | 地區 | 行程 | 前值 |
|---|---|---|---|
| 23日(一)以後 | 韓國 | 關稅廳11月1~20日出口初值(公布日以關稅廳公告為準) | 1~10日335億美元,+111.9%(工作天數7.5天,日均+97.7%) |
| 24日(二)23:00 | 美國 | 11月經濟諮商會消費者信心指數 | 10月91.7 |
| 25日(三)21:30 | 美國 | 10月PCE物價、個人所得與消費支出 | 9月核心PCE 3.1% |
| 25日(三)21:30 | 美國 | 第三季GDP修正值、10月耐久財訂單 | GDP初值3.4% |
| 25日(三)21:30 | 美國 | 每週初領失業救濟金人數(由週四提前) | 20.3萬人 |
| 26日(四)03:00 | 美國 | 聯準會褐皮書 | - |
| 26日(四)上午 | 韓國 | 韓國央行基準利率決策 | 3.00% |
| 26日(四) | 美國 | 感恩節,股市與債市休市 | - |
| 28日(六)02:00 | 美國 | 美股提前收盤(當地27日下午1點) | - |
資料來源:BEA、美國人口普查局、聯準會、經濟諮商會、NYSE行事曆;初領失業救濟金前值為美國勞工部11月19日公布;出口為韓國關稅廳11日公布。
財報:戴爾的AI伺服器訂單透露什麼
在輝達(那斯達克:NVDA)遭調查的報導使半導體指數單日重挫逾10%之後,本週財報焦點落在AI伺服器廠戴爾科技(紐約證券交易所:DELL)。根據戴爾9月1日公布的第二季(7月底結束)財報,AI伺服器訂單為609億美元、AI伺服器營收164億美元,季末未交貨訂單(backlog)達950億美元。這次訂單能否維持這個速度、未交貨訂單是否從950億美元再增加,將是衡量AI投資放緩疑慮的標準。下跌的來龍去脈整理在輝達調查報導與那斯達克重挫。
| 日期(美東) | 公司 | 時間 | 預估EPS(那斯達克彙整) |
|---|---|---|---|
| 11/23(一) | 慧與科技(紐約證券交易所:HPE) | 盤後 | 1.17美元 |
| 11/24(二) | 亞德諾半導體(那斯達克:ADI)、百思買(紐約證券交易所:BBY) | 盤前 | 3.89、1.48美元 |
| 11/24(二) | 戴爾、惠普(紐約證券交易所:HPQ)、Workday(那斯達克:WDAY) | 盤後 | 6.48、0.74、1.28美元 |
| 11/25(三) | 迪爾(紐約證券交易所:DE) | 盤前 | 4.07美元 |
資料來源:StockTitan財報行事曆(11月20日那斯達克市場共識)。戴爾在第二季財報中給出的第三季財測為營收490億美元、調整後EPS 6.50美元。
重挫一週後的休市,清淡交易可能放大什麼
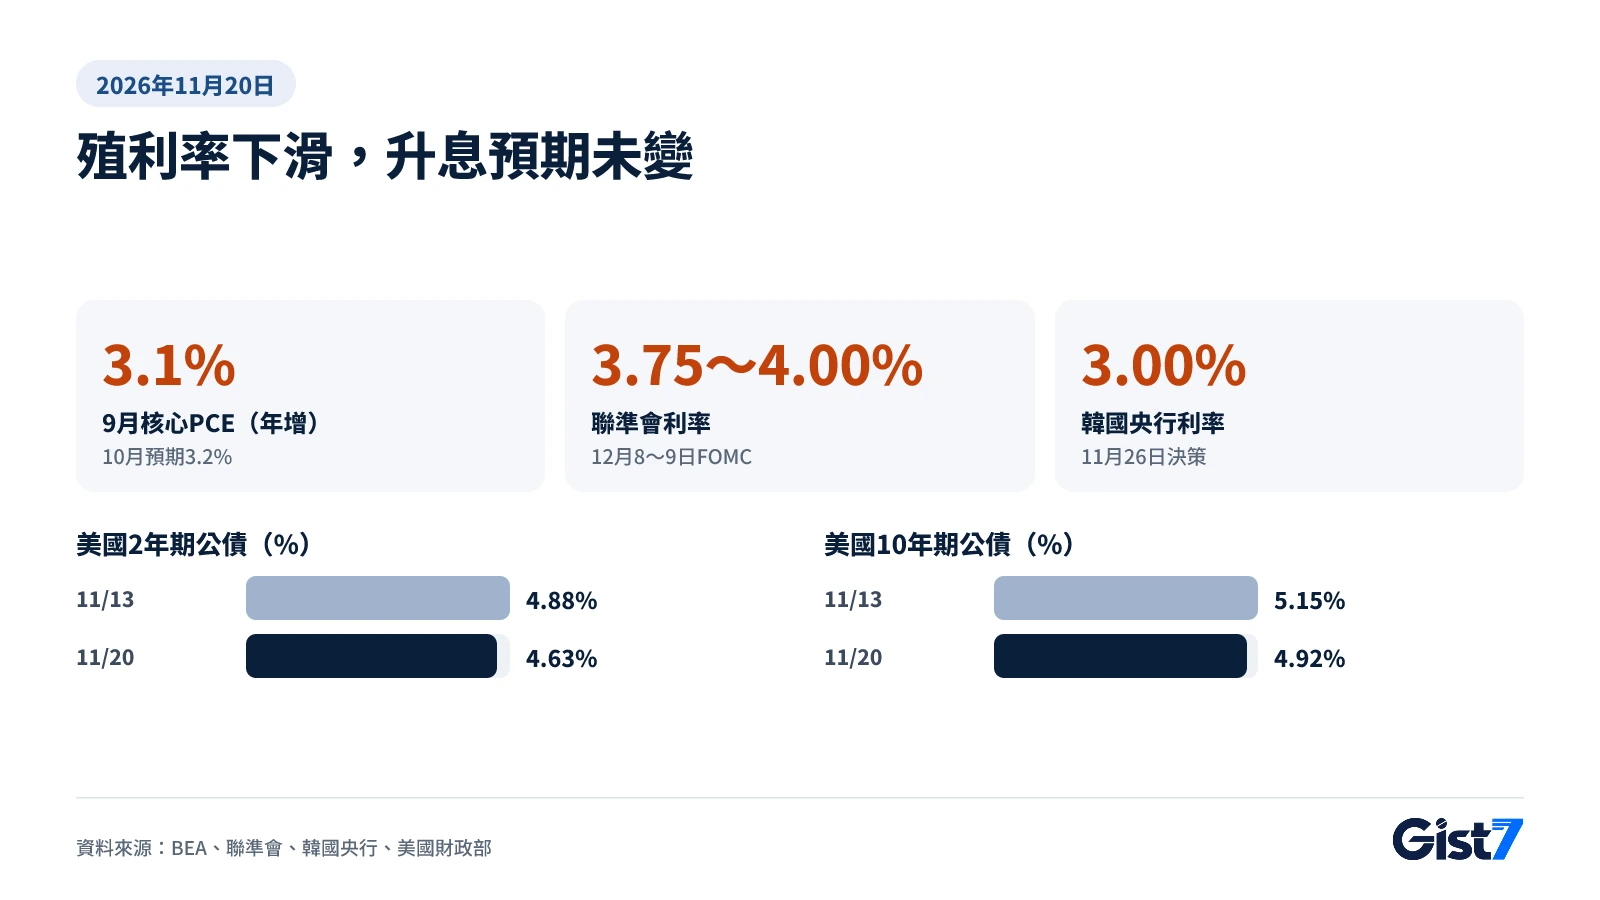
參與者少的連假期間,小消息也可能讓價格大幅波動。根據美國財政部,2年期公債殖利率從11月13日的4.88%降至20日的4.63%,下降0.25個百分點;10年期從5.15%降至4.92%,下降0.23個百分點。同一週標普500下跌8.6%,而聯準會會議紀要仍偏向進一步升息。因此Gist 7認為,這波殖利率下滑與其說是押注聯準會停止升息,更接近資金從股市移往公債的結果。在升息預期不變的情況下,若PCE偏高,「利率下降就能撐住股市」的公式可能進一步失效。
美國市場26日休市,加密資產仍24小時交易。上週比特幣在美股休市的週末又再下跌,相關走勢可參考比特幣跌破6萬美元分析。
市場影響地圖
本週PCE先牽動美國利率,韓國央行決策先牽動韓國利率與韓元,連假的清淡交易則可能放大波動。
| 資產・指標 | 方向 | 強度 | 連結(為什麼) |
|---|---|---|---|
| 美國2年期公債殖利率 | 核心PCE高於3.2%→↑/低於→↓ | 強 | 12月升息幅度預期立即反映(20日4.63%) |
| 美國10年期公債殖利率 | 物價高→↑/低→↓ | 中 | 升息拉長的盤算,與股市移出的公債需求相互拉扯(20日4.92%) |
| 美元指數 | 美國物價高→↑/低→↓ | 中 | 美國利率預期改變與其他貨幣的利差 |
| 韓元兌美元 | 韓國央行升息且美國物價低→↓/相反→↑ | 中 | 美韓利差(聯準會上限4.00%、韓國央行3.00%)變化 |
| 韓國3年期公債 | 點陣圖3.75%的點多→↑ | 強 | 反映明年追加升息次數的預期 |
| 那斯達克・標普500 | PCE高→↓/低→↑ | 中 | 折現率壓力與戴爾財報重疊 |
| KOSPI | 韓國央行偏鷹→↓ | 中 | 美國休市日由韓國市場單獨反映結果 |
| 比特幣 | 休市期間避險→↓ | 弱 | 美國市場關閉仍24小時交易,率先承受衝擊 |
直接影響小: 黃金、原油(WTI)(兩者與本週行程的連結都較弱)
- 換匯與海外網購:黑色星期五網購旺季,若美國物價偏高、美元走強,以新台幣支付的美元消費成本可能增加。
- 台股與科技股:美國PCE偏高壓抑美股科技股時,台灣半導體股的情緒也可能受影響。
市場反應可能因其他變數而不同,本表不構成投資判斷的依據。
接下來要看的指標
| 日期(台灣時間) | 指標・行程 | 前值 | 與本文的關係 | 如果結果是這樣 |
|---|---|---|---|---|
| 12/4(五)21:30 | 美國11月就業報告 | 10月非農就業+16.5萬人,失業率4.1%(BLS) | FOMC前最後一份就業數據 | 就業與薪資強勁→大幅升息預期↑,2年期殖利率↑傾向 |
| 12/10(四)03:00 | FOMC利率決策與經濟預測 | 3.75~4.00%(聯準會) | 確認PCE預示的升息幅度 | 若升0.5個百分點→美元↑,成長股承壓傾向 |
| 12/10(四)21:30 | 美國11月CPI | 10月月增+0.4%,核心+0.3%(BLS) | 決策後公布,左右明年路徑 | 核心持續0.3%以上→追加升息預期↑ |
| 2027/1/14(四) | 韓國央行貨幣政策會議 | 11月26日決策(目前3.00%) | 檢驗本次點陣圖預告的路徑 | 物價維持2%後段→追加升息討論↑ |
常見問題
美國10月PCE物價什麼時候公布?
根據美國經濟分析局(BEA)行事曆,2026年11月25日(週三)上午8點30分(美東時間)公布,台灣時間為當天晚間9點30分。第三季GDP修正值也在同一時間發布。
韓國央行11月若升息,利率會是多少?
目前基準利率為3.00%,升息0.25個百分點後為3.25%。《亞洲經濟》11月16~19日調查的14位經濟學家全數預期升息,決策於26日(週四)上午公布。
感恩節美股有休市嗎?
根據NYSE休市行事曆,11月26日(週四)全天休市,27日(週五)美東時間下午1點提前收盤,即台灣時間28日凌晨2點。債市26日也休市,27日下午2點收盤(SIFMA建議)。
PCE和CPI有什麼不同?
CPI衡量消費者購買的一籃子商品價格,PCE則涵蓋為家庭支出的全部消費價格。由於涵蓋範圍與權重不同,PCE通常低於CPI,聯準會以PCE作為2%目標的基準。
如果PCE高於預期,12月FOMC會怎樣?
聯準會10月會議紀要中,有兩位左右的與會者表示若物價數據不理想,可考慮升息超過0.25個百分點。若核心PCE高於年增3.2%的預期,市場可能更多反映升息0.5個百分點的機率,但決策也取決於12月4日就業報告等其他數據。
參考資料
- Release Schedule — U.S. Bureau of Economic Analysis
- Personal Income and Outlays, September 2026 — U.S. Bureau of Economic Analysis
- Minutes of the Federal Open Market Committee, October 27-28, 2026 — Federal Reserve
- 한국은행 기준금리 추이 — 한국은행
- [금통위poll]① 11월 금리 인상…향후 관건은 "점도표 3.75%" — 아시아경제
- 올해 마지막 금통위…금리인상 '마침표' 찍을까 — 비즈워치
- Holidays & Trading Hours — NYSE
- December 2026 Release Schedule — U.S. Bureau of Labor Statistics
- Earnings Calendar Week of November 23, 2026 — StockTitan
- PCE to confirm the inflation problem, labor pulse still strong — RBC Economics
- Next week's macro outlook (Jin10 인용) — ChainCatcher
- Daily Treasury Par Yield Curve Rates, November 2026 — U.S. Department of the Treasury
- S&P 500 (^GSPC) Historical Data — Yahoo Finance
- US Consumer Confidence — The Conference Board
- 2026년 11월 1일~11월 10일 수출입 현황(잠정치) — 관세청(대한민국 정책브리핑)
- Holiday Schedule — SIFMA
- Consumer Price Index – October 2026 — U.S. Bureau of Labor Statistics
- Dell Technologies Delivers Second Quarter Fiscal 2027 Financial Results (Form 8-K Exhibit 99.1) — SEC