Wirtschaftskalender: Kommt im Dezember der große Fed-Zinsschritt?
Das Wichtigste
Im Wirtschaftskalender dieser Woche zählen US-Einzelhandel (17.11.) und FOMC-Protokoll (18.11.). Am 13. November 2026 preiste FedWatch eine Dezember-Erhöhung voll ein, mit rund 13 % für 50 Bp: Beide Daten bestimmen deren Größe. Wichtiger als die Prognose von +0,2 % ist die Kontrollgruppe (+0,4 %).
- 17. November, 14:30 Uhr MEZ: US-Einzelhandel Oktober, Prognose +0,2 % (September +0,8 %), Kontrollgruppe +0,4 %
- 18. November, 20:00 Uhr MEZ: FOMC-Protokoll; im Oktober Zins bei 3,75-4,00 % belassen, Cook und Hammack stimmten für eine Erhöhung
- Laut FedWatch lag die Wahrscheinlichkeit für 50 Bp im Dezember am 13. November bei rund 13 %
- Außerhalb der USA: China-Konjunkturdaten (Mo), britische Inflation (Mi, September 3,5 %), China-LPR und Japans CPI (Fr)
- Koreas Exporte vom 1. bis 10. November stiegen um 111,9 %, die Jahresexporte nähern sich erstmals 1 Billion Dollar
Im Wirtschaftskalender dieser Woche veröffentlicht das US-Statistikamt Census Bureau zuerst die Einzelhandelsumsätze für Oktober am Dienstag, 17. November 2026, um 8:30 Uhr US-Ostküstenzeit (ET), also um 14:30 Uhr MEZ. Am Mittwoch, 18. November, um 20:00 Uhr MEZ legt die US-Notenbank Fed das Protokoll der Sitzung des Offenmarktausschusses (FOMC) vom 27. und 28. Oktober vor. Beide Termine zählen weniger für die Frage, ob die Fed im Dezember die Zinsen anhebt, als für die Frage, um wie viel. Laut den von CNBC zitierten Daten von CME FedWatch preiste der Markt am 13. November eine Zinserhöhung bei der Sitzung am 9. Dezember zu 100 % ein, davon rund 87 % für einen Schritt um 25 Basispunkte (Bp) und etwa 13 % für 50 Bp. Einzelhandel und Protokoll sind die Daten, die diese 13 % nach oben oder unten verschieben können.
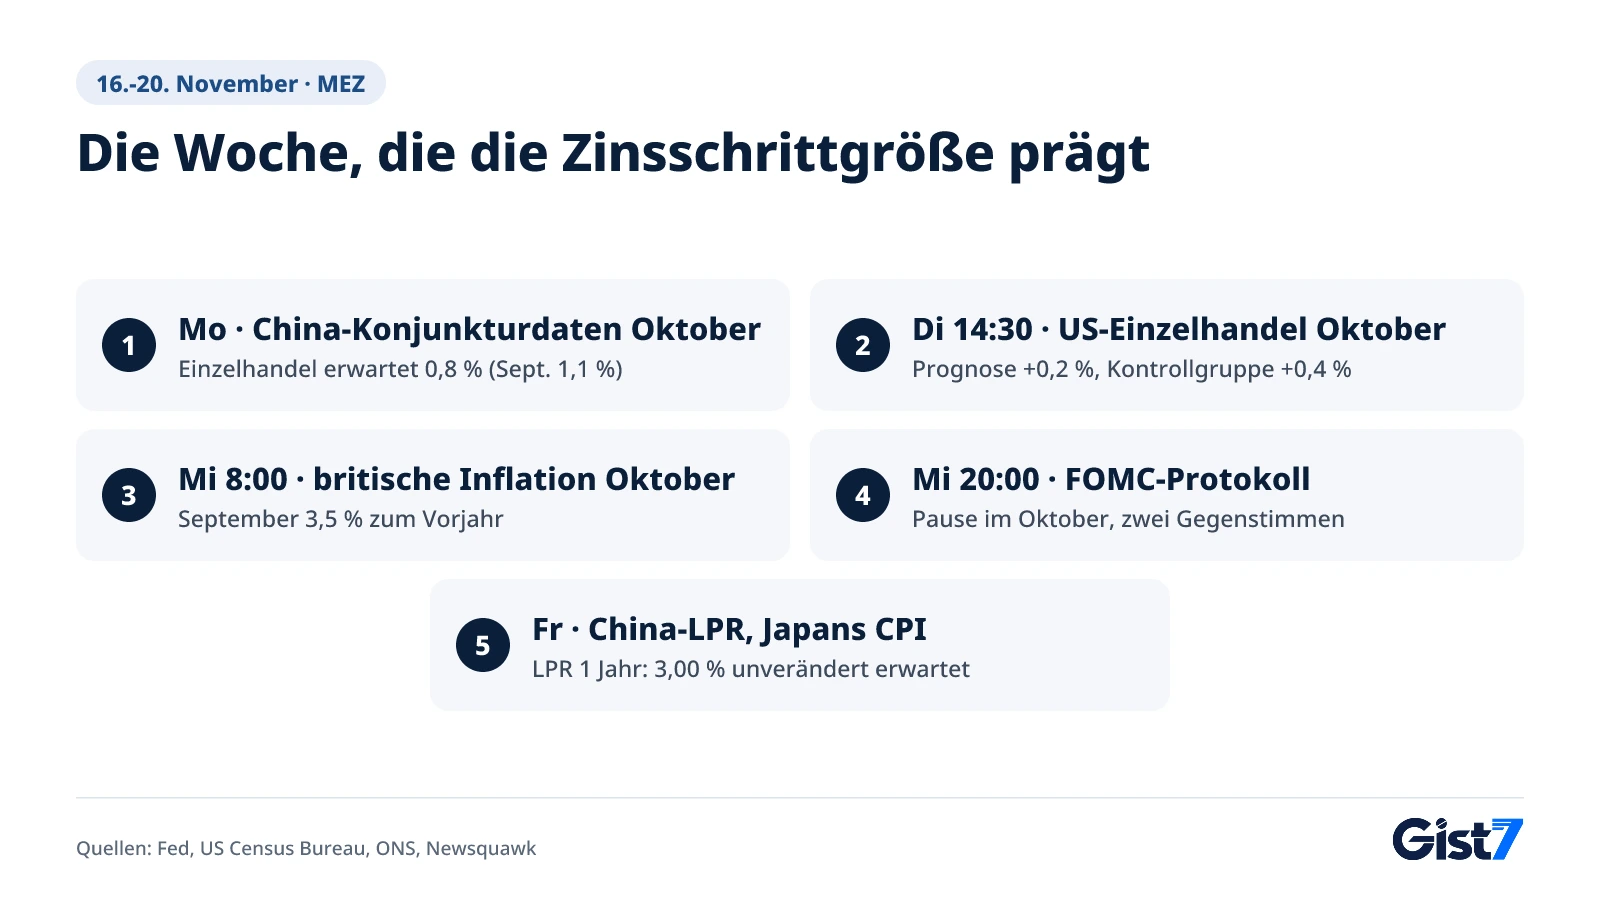
Wirtschaftskalender 16. bis 20. November: Was kommt wann?
Die US-Daten ballen sich am Dienstag und Mittwoch, am Freitag schließen Chinas Kreditzins LPR und das endgültige Verbrauchervertrauen der Universität Michigan die Woche ab. Die Zeiten sind in MEZ angegeben. Die Termine wurden mit den Veröffentlichungskalendern der Fed, des Census Bureau, des britischen Statistikamts ONS sowie des japanischen Kabinettsbüros und Statistikamts abgeglichen; die Termine für China folgen dem Wochenkalender von Newsquawk.
| Datum (MEZ) | Region | Daten/Termin | Vorwert | Prognose |
|---|---|---|---|---|
| Mo 16.11., 0:50 | Japan | BIP 3. Quartal, erste Schätzung | - | - |
| Mo 16.11. (Ortszeit Peking) | China | Industrieproduktion und Einzelhandel Oktober (zum Vorjahr) | 5,5 % / 1,1 % | 5,3 % / 0,8 % |
| Di 17.11., 8:00 | Großbritannien | Arbeitsmarkt (Arbeitslosenquote) | 4,7 % | - |
| Di 17.11., 14:30 | USA | Einzelhandelsumsatz Oktober (zum Vormonat) | +0,8 % | +0,2 % |
| Di 17.11., 15:15 | USA | Industrieproduktion Oktober (zum Vormonat) | +0,7 % | - |
| Mi 18.11., 8:00 | Großbritannien | Verbraucherpreise Oktober (zum Vorjahr) | 3,5 % | BoE-Prognose 3,73 % |
| Mi 18.11., 14:30 | USA | Baubeginne und Baugenehmigungen Oktober | - | - |
| Mi 18.11., 20:00 | USA | FOMC-Protokoll (Sitzung 27./28. Oktober) | Zins bei 3,75-4,00 % belassen, 10:2 Stimmen | - |
| Fr 20.11. (Ortszeit Tokio) | Japan | Landesweite Verbraucherpreise Oktober | - | - |
| Fr 20.11. (Ortszeit Peking) | China | Loan Prime Rate (LPR) 1 und 5 Jahre | 3,00 % / 3,50 % | unverändert |
| Fr 20.11., 16:00 | USA | Verbrauchervertrauen Uni Michigan November (endgültig) | vorläufig 51,0 (Oktober 48,0) | - |
Quellen: Census Bureau, Fed (G.17), ONS, University of Michigan; Prognosen und China-Werte laut Newsquawk (13. November).
Auch Fed-Vertreter treten auf. Laut dem Kalender der Fed eröffnet Fed-Chef Kevin Warsh am Montag um 18:00 Uhr MEZ eine Produktivitätskonferenz der Fed von San Francisco, Gouverneur Christopher Waller spricht am Dienstagnachmittag über Zahlungsverkehr. Gouverneurin Lisa Cook, die im Oktober für eine Zinserhöhung stimmte, spricht am Freitag um 18:15 Uhr MEZ auf einer Konferenz der chilenischen Zentralbank über die US-Wirtschaft. Keiner dieser wichtigsten Auftritte ist als geldpolitische Rede angekündigt; ob die Zinsen zur Sprache kommen, ist offen.
Große Quartalszahlen
Die Quartalszahlen fassen wir in einer Tabelle zusammen. Worum es bei Nvidia und den Einzelhändlern geht, steht in unserer Vorschau auf die Nvidia-Woche.
| Datum (ET) | Unternehmen | Zeitpunkt | Erwarteter Gewinn je Aktie (Nasdaq-Konsens) |
|---|---|---|---|
| Di 17.11. | Home Depot (NYSE: HD) | vor Börsenbeginn | 3,87 $ |
| Di 17.11. | Nvidia (Nasdaq: NVDA) | nach Börsenschluss (gegen 22:20 Uhr MEZ) | 2,49 $ |
| Mi 18.11. | Target (NYSE: TGT), Lowe's (NYSE: LOW), TJX Companies (NYSE: TJX) | vor Börsenbeginn | 2,03 / 2,86 / 1,33 $ |
| Do 19.11. | Walmart (Nasdaq: WMT) | vor Börsenbeginn | 0,64 $ |
| Do 19.11. | Intuit (Nasdaq: INTU), Ross Stores (Nasdaq: ROST) | nach Börsenschluss | 2,47 / 1,82 $ |
Quellen: Earnings-Kalender von StockTitan (Nasdaq-Konsens); Nvidia-Termin laut Unternehmensmitteilung.
US-Einzelhandel: Signalisiert eine Prognose von 0,2 % einen schwächeren Konsum?
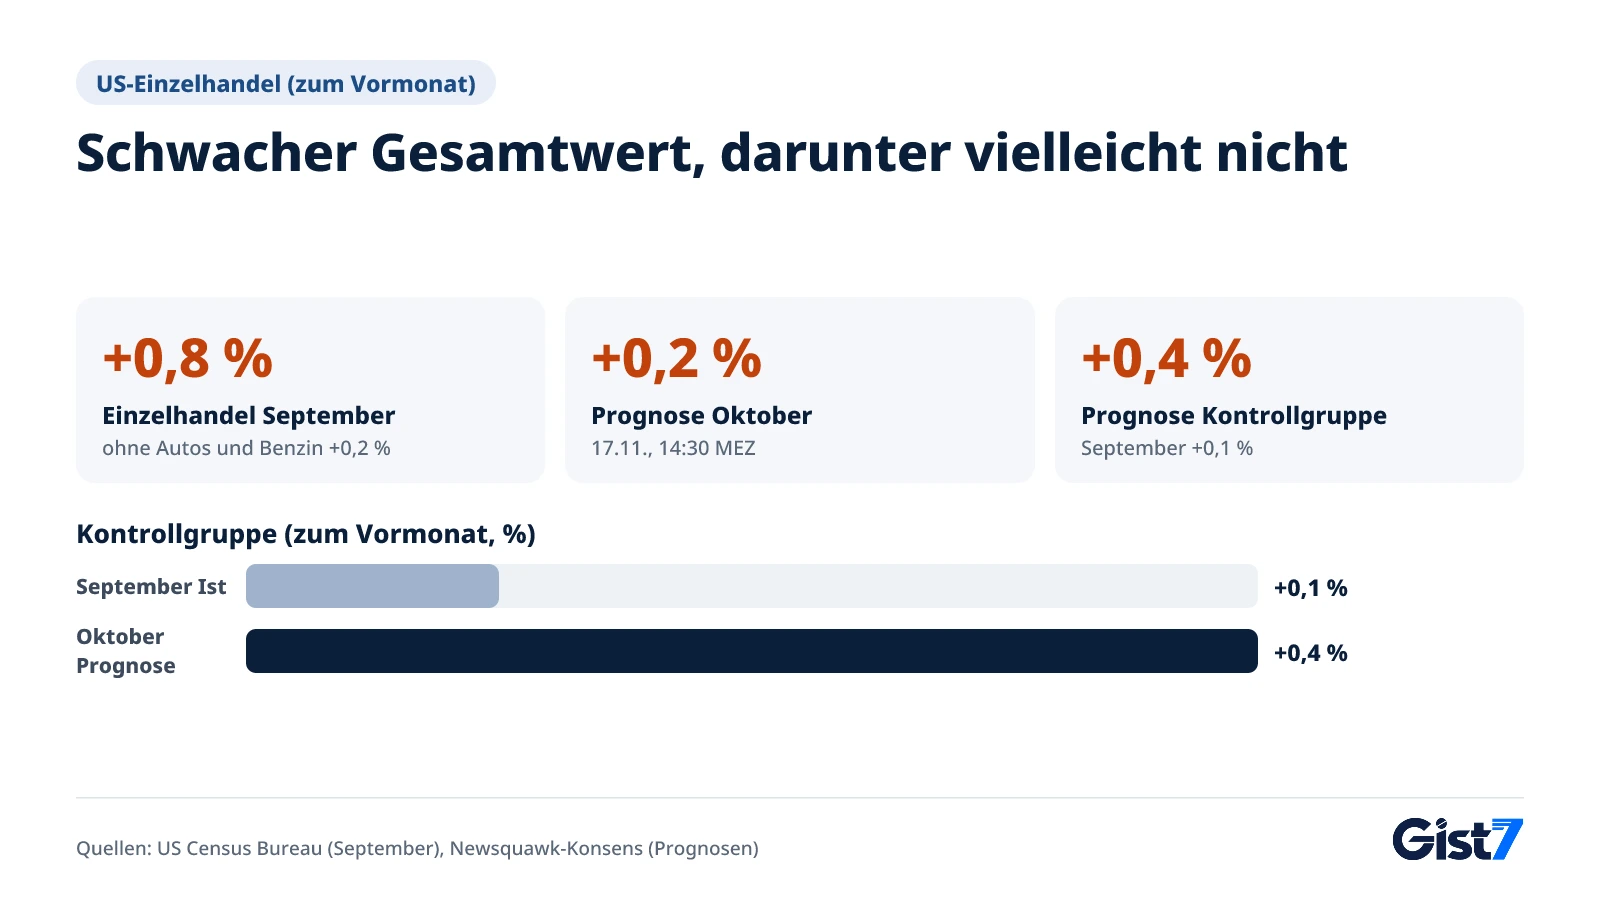
Laut dem von Newsquawk erhobenen Konsens sollen die Einzelhandelsumsätze im Oktober um 0,2 % zum Vormonat steigen, deutlich weniger als die 0,8 % im September. Im September hat allerdings Benzin einen großen Teil des Anstiegs getragen. Ein schwächerer Gesamtwert allein belegt daher noch keinen Einbruch beim Konsum. Die Einzelhandelsumsätze werden in Dollar gemessen und nicht um Preise bereinigt, steigende Spritpreise blähen sie also auf.
Laut Census Bureau lagen die Umsätze von Einzelhandel und Gastronomie im September bei 745,0 Mrd. US-Dollar, 0,8 % mehr als im August und 6,3 % mehr als ein Jahr zuvor. Ohne Autos und Benzin stiegen sie jedoch nur um 0,2 %. Benzin verteuerte sich im selben Monat um 9,1 %, wie die US-Arbeitsmarktstatistikbehörde BLS meldete. Im Oktober drehte sich das Bild: Nicht saisonbereinigt fielen die Benzinpreise um 0,7 %. Ein schwacher Gesamtwert könnte also zu einem großen Teil an den Preisen liegen und nicht an der Menge.
Deshalb ist diesmal die sogenannte Kontrollgruppe wichtiger. Sie umfasst den Einzelhandel ohne Autos, Benzin, Baumaterial und Gastronomie und fließt direkt in den privaten Konsum des Bruttoinlandsprodukts (BIP) ein. Die Prognose liegt bei +0,4 % und damit sogar über den +0,1 % vom September. Es gibt aber auch echte Abkühlungssignale. Laut dem von Newsquawk zitierten Retail Monitor von CNBC und dem Handelsverband NRF stiegen die Umsätze im Oktober um 0,2 %, so langsam wie seit November 2025 nicht mehr. Das Wachstum der Kartenausgaben bei der Bank of America ließ im Vorjahresvergleich von 6,2 % auf 5,8 % nach.
Am selben Dienstag folgt um 15:15 Uhr MEZ die Industrieproduktion für Oktober (September: +0,7 %), am Mittwochnachmittag kommen die Baubeginne. Da die Rendite zehnjähriger US-Staatsanleihen laut US-Finanzministerium am 13. November bei 5,15 % lag, zeigen die Hausbaudaten, wie weit die hohen Hypothekenzinsen schon in die Realwirtschaft durchschlagen.
FOMC-Protokoll: Wie viele Mitglieder standen hinter den zwei Gegenstimmen?
Die entscheidende Frage an das Protokoll lautet: Wie viele der zehn Mitglieder, die im Oktober für eine Pause stimmten, wollten die Zinsen bald wieder anheben? Das Protokoll erscheint drei Wochen nach jedem Zinsentscheid und beschreibt die Verteilung der Meinungen mit Begriffen wie „die meisten“, „viele“, „einige“ oder „wenige“, also mit Details, die in der Erklärung fehlen.
Laut der Erklärung der Fed beließ die Oktober-Sitzung das Zielband für den Leitzins bei 3,75 bis 4,00 %, bei 10 zu 2 Stimmen. Gouverneurin Lisa Cook und Beth Hammack, Präsidentin der Fed von Cleveland, stimmten dagegen, weil sie eine Erhöhung um 25 Bp wollten. Im September hatte der Ausschuss den Zins einstimmig (12 zu 0) um 25 Bp auf dieses Band angehoben. Die Oktober-Erklärung sprach von einer Wirtschaft, die „in einem starken Tempo“ wächst, eine zuversichtliche Einschätzung für eine Sitzung, die eine Pause einlegte.
Das Protokoll stammt aus der Zeit vor dem Verbraucherpreisindex (CPI) für Oktober. Das BLS meldete am 10. November, dass der CPI im Oktober um 0,4 % zum Vormonat stieg und die Kernrate um 0,3 %, im dritten Monat in Folge in diesem Tempo. Waller sagte am selben Tag, er unterstütze weiter eine Erhöhung um 25 Bp im Dezember. Liege die Kernrate für Oktober aber „bei rund 0,3 Prozent oder sogar darüber“, sollte ein Schritt um 50 Bp erwogen werden. Die Daten erfüllten diese Bedingung. Die Marktreaktion analysieren wir in unserem Beitrag zum Oktober-CPI und zur Zehnjahresrendite.
So legt Gist 7 die beiden Veröffentlichungen übereinander:
| Kontrollgruppe Einzelhandel | Ton des Protokolls | Erwartung für die Dezember-Erhöhung |
|---|---|---|
| bei oder über +0,4 % | breite Unterstützung für weitere Erhöhungen | Wahrscheinlichkeit für 50 Bp könnte steigen |
| bei oder über +0,4 % | Mehrheit vorsichtig | Basisszenario 25 Bp bleibt |
| unter +0,4 % | breite Unterstützung für weitere Erhöhungen | gemischt, Blick auf den Arbeitsmarktbericht am 4. Dezember |
| unter +0,4 % | Mehrheit vorsichtig | Wahrscheinlichkeit für 50 Bp könnte sinken |
Die Tabelle zeigt, wie der Markt die Daten üblicherweise liest. Sie ist keine Prognose der Fed-Entscheidung.
Was zählt außerhalb der USA? Chinas Binnennachfrage, Inflation in Großbritannien, Koreas Exporte
Außerhalb der USA sind Chinas Konjunkturdaten für Oktober am Montag und die britischen Verbraucherpreise für Oktober am Mittwoch die wichtigsten Termine. Laut Newsquawk sind Chinas offizielle Einkaufsmanagerindizes (PMI) wieder unter 50 gefallen; erwartet wird ein Bild aus robusten Exporten und schwacher Binnennachfrage. Die LPR am Freitag ist die erste, seit die chinesische Zentralbank PBoC den Zins für Reverse Repos mit eintägiger Laufzeit (1,25 %) zum wichtigsten Leitzins gemacht hat. Newsquawk zufolge wird keine Änderung erwartet, die LPR hat als Signal aber an Gewicht verloren.
Laut ONS stiegen die britischen Verbraucherpreise im September um 3,5 % zum Vorjahr, nach 3,1 % im August; die Kernrate lag bei 2,8 %, die Dienstleistungsinflation bei 3,7 %. Newsquawk berichtet, die Bank of England habe in ihrer November-Prognose für Oktober 3,73 % erwartet. Japan meldet am Montag (Ortszeit Tokio) das BIP für das dritte Quartal und am Freitag die landesweiten Verbraucherpreise für Oktober. Laut derselben Quelle preist der Geldmarkt eine Zinserhöhung der Bank of Japan im Dezember zu etwa 84 % ein.
In Südkorea geht es um das Exporttempo. Laut der Nachrichtenagentur Yonhap erreichten die Exporte vom 1. bis 10. November nach Daten des koreanischen Zolldienstes 33,5 Mrd. US-Dollar, ein Plus von 111,9 % zum Vorjahr. Halbleiter legten um 331,2 % auf 16,6 Mrd. US-Dollar zu, das sind 49,7 % der Gesamtexporte. Seit dem 1. Januar summieren sich die Exporte auf 963,7 Mrd. US-Dollar; bei diesem Tempo würde Korea um den 20. November erstmals die Marke von 1 Billion US-Dollar Jahresexporten überschreiten. Die Zollbehörde veröffentlicht die vorläufigen Zahlen für den 1. bis 20. November meist um den 21. (2025 am 21. November). In diesem Jahr fällt der 21. auf einen Samstag, der Termin sollte daher in der Mitteilung der Behörde geprüft werden. Am 26. November hält die Bank of Korea ihre letzte Zinssitzung des Jahres ab; den Hintergrund lesen Sie in unserem Ausblick auf eine Zinserhöhung der Bank of Korea.
Markteinfluss-Karte
Der Großteil des Wochenkalenders wirkt zuerst über die kurzfristigen US-Zinsen und von dort auf andere Anlageklassen. Die Richtung hängt vom Ergebnis ab.
| Anlage/Indikator | Richtung | Stärke | Wirkungskette (warum) |
|---|---|---|---|
| US-Staatsanleihe 2 Jahre | Kontrollgruppe über +0,4 % und Protokoll falkenhaft → ↑ / darunter und vorsichtig → ↓ | stark | Hier wird die Wahrscheinlichkeit für 50 Bp im Dezember zuerst neu bewertet (4,88 % am 13. November, US-Finanzministerium) |
| US-Staatsanleihe 10 Jahre | starker Konsum → ↑ / schwacher → ↓ | mittel | Solider Konsum spricht für einen längeren Zinserhöhungszyklus (5,15 % am 13. November) |
| Dollar-Index | starke US-Daten → ↑ / schwache → ↓ | mittel | US-Zinserwartungen gegen Inflationsdaten aus Großbritannien und Japan |
| Won/Dollar | stärkerer Dollar → ↑ / schwächerer → ↓ | mittel | Erwartete Dollarzuflüsse aus Chipexporten könnten die Won-Schwäche begrenzen |
| Gold | größere Erhöhung erwartet → ↓ / kleinere → ↑ | mittel | Höhere Zinsen verteuern das Halten des zinslosen Goldes |
| Nasdaq | steigende Renditen → ↓ / fallende → ↑ | mittel | Renditen verändern den Diskontsatz für Tech-Aktien; fällt mit den Nvidia-Zahlen zusammen |
Kaum direkter Einfluss: Öl (WTI), Bitcoin, S&P 500 (diese Woche wiegen die Nvidia-Zahlen schwerer als die US-Daten), KOSPI (die Nvidia-Zahlen und Koreas Exportdaten wiegen schwerer als die US-Daten). Yuan und Pfund reagieren auf Chinas Konjunkturdaten bzw. die britische Inflation, sind vom hier behandelten US-Zinspfad aber weiter entfernt.
- Kreditkosten: Steigt die zweijährige US-Rendite, geraten auch die Marktzinsen in anderen Ländern, einschließlich des Euroraums, tendenziell unter Aufwärtsdruck.
- Devisen und Einkäufe im Ausland: Starke Einzelhandelsdaten und ein falkenhaftes Protokoll stärken tendenziell den Dollar, was Käufe in Dollar für Kunden mit Euro verteuert.
Marktreaktionen können je nach anderen Faktoren unterschiedlich ausfallen, und diese Tabelle ist keine Grundlage für Anlageentscheidungen.
Was als Nächstes zählt
| Datum (MEZ) | Daten/Termin | Vorwert | Bezug zu diesem Beitrag | Wenn die Daten so ausfallen |
|---|---|---|---|---|
| Mi 25.11., 14:30 | US-PCE-Preise Oktober, BIP 3. Quartal zweite Schätzung | PCE-Preise September +3,6 % zum Vorjahr (BEA) | Die Inflationsgröße, an der sich das Fed-Ziel orientiert | Ein hoher PCE-Kern hebt tendenziell die Wahrscheinlichkeit für 50 Bp, die Zweijahresrendite und den Dollar |
| Do 26.11., vormittags Ortszeit Seoul (nachts MEZ) | Zinsentscheid der Bank of Korea | Leitzins 3,00 % (Bank of Korea) | US-Erwartungen zur Erhöhungsgröße bilden den Hintergrund | Eine Erhöhung hebt tendenziell koreanische Anleiherenditen und stützt den Won |
| Fr 4.12., 14:30 | US-Arbeitsmarktbericht November | Oktober +165.000 Stellen außerhalb der Landwirtschaft, Arbeitslosenquote 4,1 % (BLS) | Letzter Arbeitsmarktbericht vor dem FOMC | Starke Beschäftigung und Löhne heben tendenziell die Wahrscheinlichkeit für 50 Bp und die Zweijahresrendite |
| Mi 9.12., 20:00 | FOMC-Zinsentscheid und Projektionen (8./9. Dezember) | 3,75-4,00 % (Fed) | Bestätigt die Erhöhungsgröße, die die Daten dieser Woche einpreisten | 50 Bp heben tendenziell Zweijahresrendite und Dollar und belasten Wachstumswerte und Gold |
| Do 10.12., 14:30 | US-Verbraucherpreise November | Oktober +0,4 % zum Vormonat, Kern +0,3 % (BLS) | Erscheint am Tag nach dem FOMC und prägt den weiteren Pfad | Bleibt die Kernrate bei 0,3 % oder höher, steigen tendenziell die Erwartungen weiterer Erhöhungen 2027 |
Häufige Fragen
Wann erscheinen die US-Einzelhandelsumsätze für Oktober?
Das Census Bureau veröffentlicht sie am Dienstag, 17. November 2026, um 8:30 Uhr ET, das ist 14:30 Uhr MEZ.
Wann wird das FOMC-Protokoll veröffentlicht?
Das Protokoll der Sitzung vom 27. und 28. Oktober erscheint am Mittwoch, 18. November, um 14:00 Uhr ET (20:00 Uhr MEZ). Die Fed veröffentlicht die Protokolle regulärer Sitzungen drei Wochen nach dem Zinsentscheid.
Was ist die Kontrollgruppe beim US-Einzelhandel?
Das sind die Einzelhandelsumsätze ohne Autos, Benzin, Baumaterial und Gastronomie; sie fließen in den privaten Konsum des US-BIP ein. Weil schwankungsanfällige Posten wie Kraftstoff herausfallen, zeigt sie den zugrunde liegenden Konsum besser.
Warum gab es im Oktober Gegenstimmen im FOMC?
Laut der Erklärung der Fed wollten Gouverneurin Lisa Cook und Cleveland-Fed-Präsidentin Beth Hammack statt einer Pause eine Erhöhung um 25 Bp. Die Erklärung beschrieb eine Wirtschaft, die in starkem Tempo wächst, und eine weiterhin erhöhte Inflation.
Wann wird der Dezember-Entscheid der Fed bekannt gegeben?
Der Entscheid der Sitzung vom 8. und 9. Dezember kommt am Mittwoch, 9. Dezember, um 14:00 Uhr ET (20:00 Uhr MEZ). Dazu erscheinen neue Wirtschaftsprojektionen einschließlich des Punktediagramms.
Quellen
- Federal Reserve Board — November 2026 calendar (FOMC 의사록·연설·G.17 일정)
- Federal Reserve issues FOMC statement (2026-10-28) — Federal Reserve
- Advance Monthly Sales for Retail and Food Services, September 2026 — U.S. Census Bureau
- Economic Indicator Calendar 2026 — U.S. Census Bureau
- Consumer Price Index – October 2026 — U.S. Bureau of Labor Statistics
- The Employment Situation – October 2026 — U.S. Bureau of Labor Statistics
- Waller speech (2026-11-10) — Federal Reserve
- Stock market news for Nov. 13, 2026 — CNBC
- Week in Focus 16-20th November 2026 — Newsquawk
- Consumer price inflation, UK: September 2026 — Office for National Statistics
- 11월 초순 수출 112% 증가한 335억달러…일 평균 44.6억달러 — 연합뉴스(한민족센터)
- Earnings Calendar Week of November 16, 2026 — StockTitan