韓國央行升息預測:股市重挫,11月仍升至3.25%?
重點摘要
南韓3年期國債殖利率在2026年11月9日上午來到3.652%,比基準利率(3.00%)高出約0.65個百分點。NH投資證券同日發布報告指出,韓國央行的金融不穩定指數遠低於危險水準,而且從2018年美國聯準會的經驗來看,光是股市重挫不會改變政策,因此維持韓國央行升息預測:11月26日金融貨幣委員會將利率調升至3.25%。10月核心物價回升至2.8%、第三季成長1.0%,也被視為支持升息的理由。
- 韓國央行基準利率自2026年8月27日起為3.00%,下一次利率會議在11月26日。
- NH投資證券以金融不穩定指數和2018年聯準會案例為由,維持11月升息1碼(0.25個百分點)的預測(11月9日報告)。
- 核心物價回升至2.8%、第三季GDP季增1.0%、家庭貸款重新增加,被視為支持升息的理由。
- 主張審慎的理由:KOSPI單日重挫6.02%、半導體需求放緩疑慮、民間消費減少0.2%。
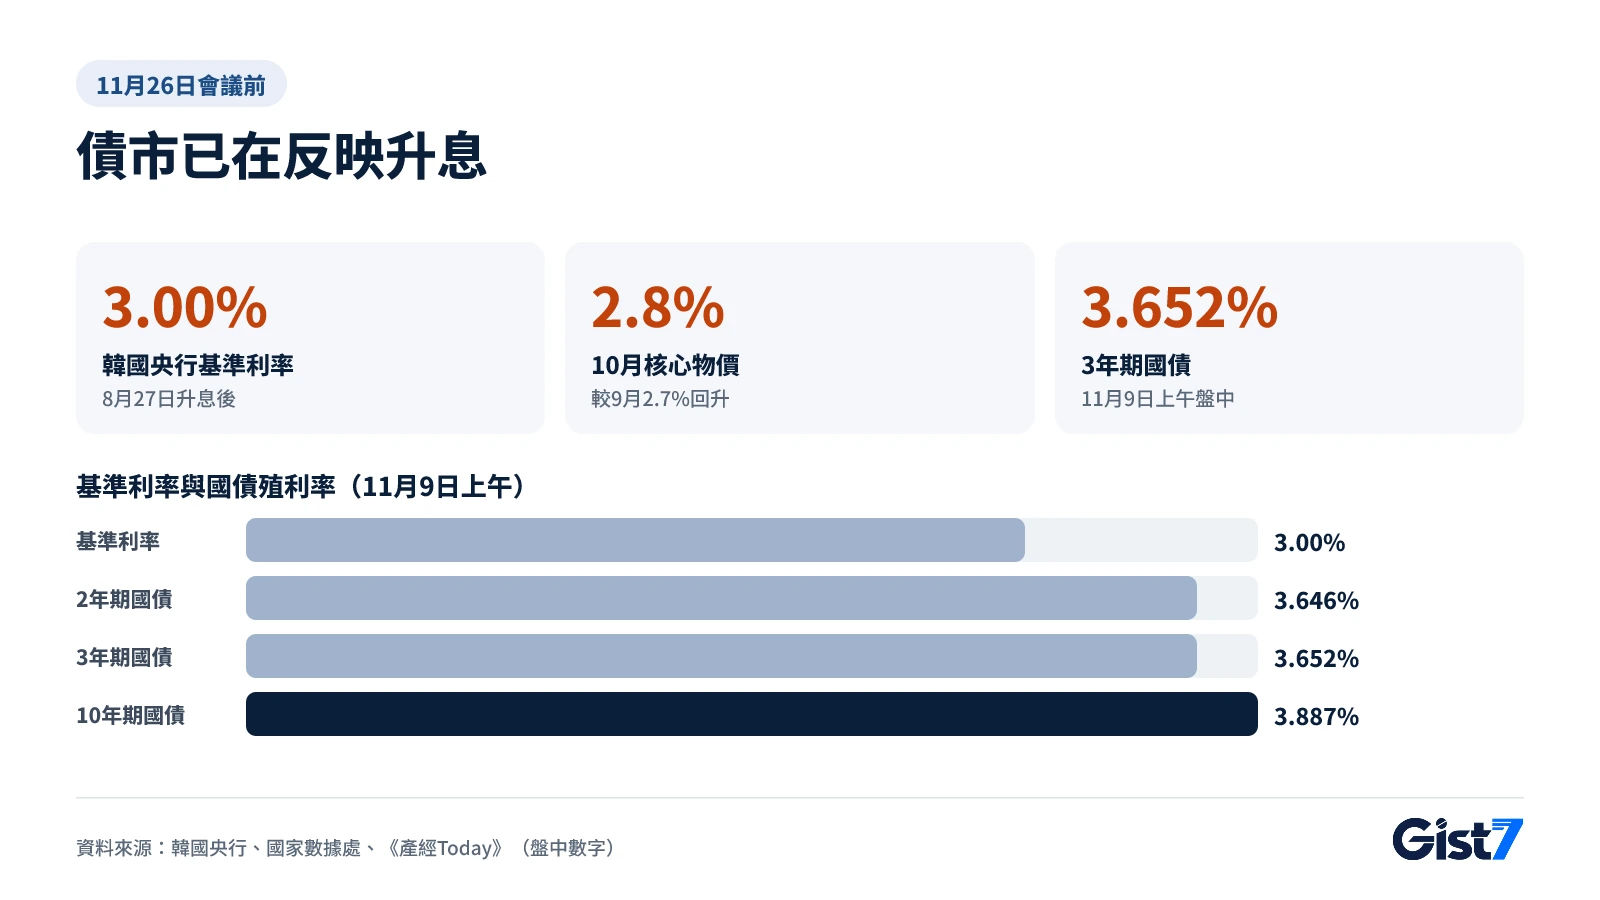
- 3年期國債殖利率9日上午為3.652%(+3.9個基點),比基準利率高約0.65個百分點。
2026年11月9日上午,首爾債券市場的南韓2年期國債殖利率單日跳升4.5個基點,來到3.646%。儘管上週南韓綜合股價指數(KOSPI)單日重挫超過6%,市場仍押注韓國央行升息,預期央行會在11月26日的金融貨幣委員會(金通委)調升基準利率。NH投資證券(KOSPI: 005940)同日發布報告,維持原先的預測:基準利率將從3.00%調升1碼(0.25個百分點)至3.25%。
韓國央行升息預測:11月會議升至3.25%?
NH投資證券的預測與9日的債市走勢,都指向11月26日升息1碼。根據韓國央行的基準利率紀錄,2026年基準利率連續兩次調升:7月16日從2.50%升至2.75%,8月27日再升至3.00%。10月22日的會議則維持3.00%不變,觀察兩次升息的效果。
這次按兵不動並不代表升息循環結束。根據《首爾新聞》報導,10月的決定由7名委員一致通過,總裁申鉉松在記者會上表示,將「確認第三季國內生產毛額(GDP)與10月物價動向等之後再判斷政策」。他也補充,在確信物價漲幅會穩定收斂到目標水準之前會持續因應,並預估今明兩年的經濟成長率將明顯高於8月的預測(3.3%、2.9%)。
總裁表示要確認的兩項數據之後都已公布,而且都被視為支持升息的理由。根據《NEWSPIM》報導,NH投資證券預期26日的會議會再升1碼。剩下的問題是,股市重挫是否大到足以打斷這個走勢。
支持升息的理由是什麼?
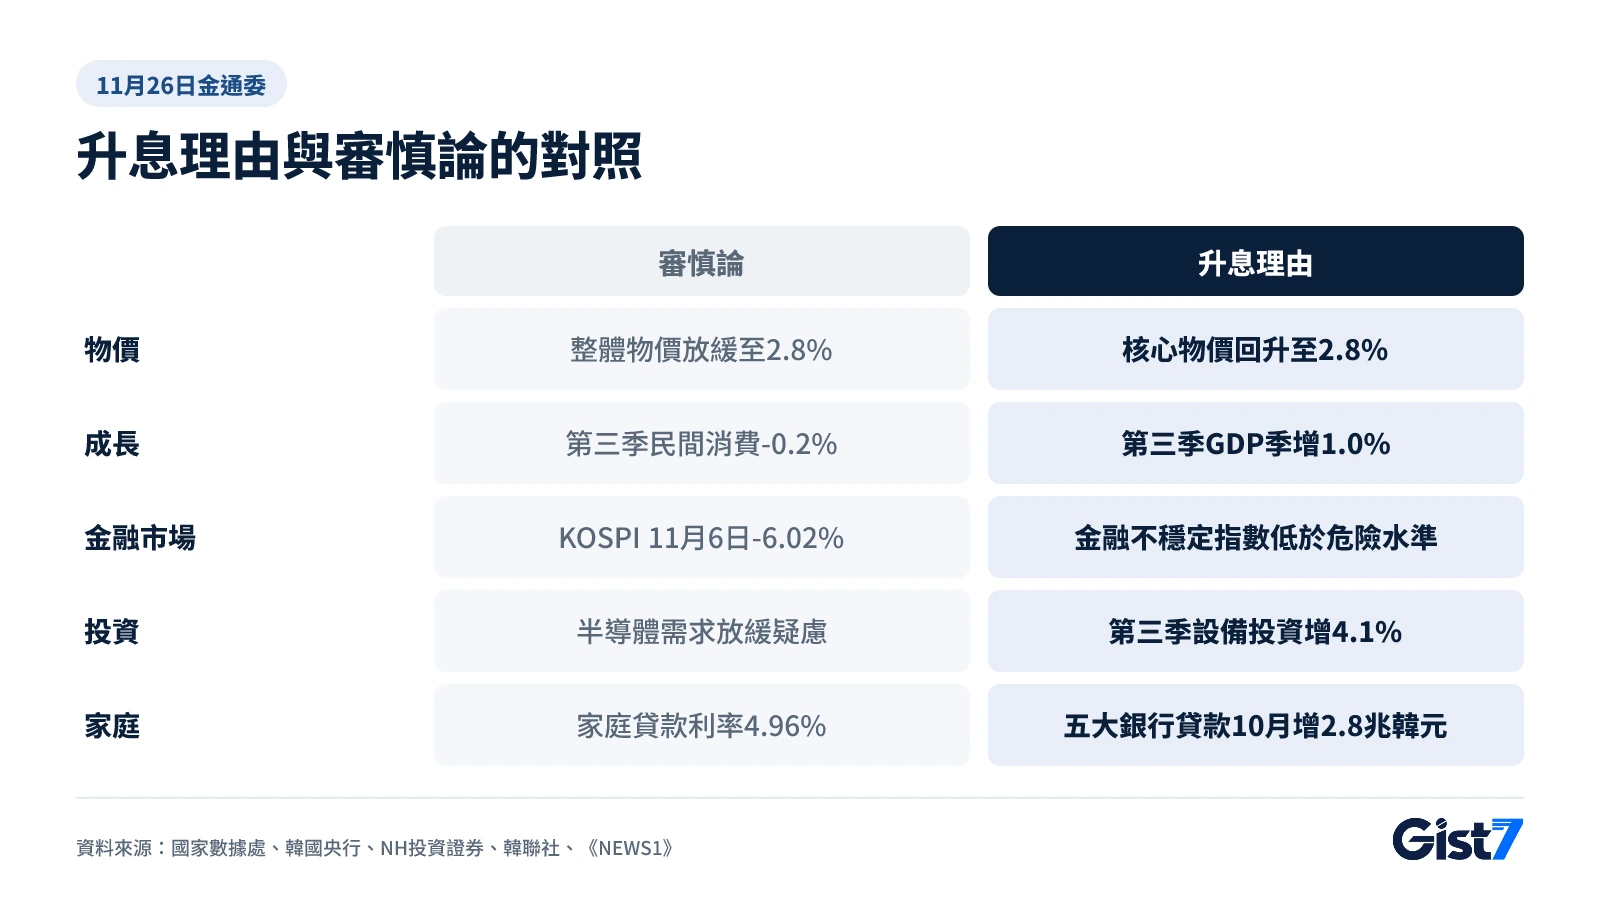
升息論的核心在於物價的基本走勢再度回升,而且經濟成長比預期強勁。南韓國家數據處11月3日公布,10月消費者物價年增2.8%,低於9月的2.9%。但排除農產品與石油類的核心物價為2.8%,高於10月2日公布的9月數字(2.7%)。核心物價排除了受天氣或油價影響而大幅波動的品項,是央行判斷物價基本趨勢時使用的指標。
| 指標 | 最新數值 | 時間・來源 | 對利率判斷的訊號 |
|---|---|---|---|
| 消費者物價年增率 | 2.8%(9月2.9%) | 2026年10月,國家數據處 | 持續高於2%目標 |
| 核心物價(排除農產品・石油類) | 2.8%(9月2.7%) | 2026年10月・9月,國家數據處 | 基本物價回升,偏向升息 |
| 實質GDP成長率 | 季增1.0%,年增3.4% | 2026年第三季初估,韓國央行 | 景氣過熱疑慮,偏向升息 |
| 民間消費 | 季減0.2% | 2026年第三季初估,韓國央行 | 內需疲弱,偏向審慎 |
| 五大銀行家庭貸款 | 10月增加2兆7,717億韓元 | 《NEWS1》報導 | 貸款再度增加,偏向升息 |
| 家庭貸款利率(新承作) | 4.96% | 2026年9月,韓國央行 | 借貸負擔已經偏高 |
成長數字更加明確。根據南韓政策簡報網刊登的財政經濟部資料(以韓國央行初估為準),第三季實質GDP季增1.0%,設備投資以半導體製造設備為主增加4.1%。財政經濟部據此評估,今年成長達到3%中段的可能性升高。成長率大幅超過潛在水準時,物價壓力往往隨之而來。再加上五大銀行家庭貸款10月單月增加2兆7,717億韓元的報導,也有人解讀,從金融穩定角度來看,停止緊縮的理由並不充分。
股市重挫下升息論仍站得住的原因與反方論點
NH投資證券研究員 Kang Seung-won 認為,光是股價下跌不會讓央行改變方向。根據《NEWSPIM》引述的報告〈股市與央行:2018年案例分析〉,2018年10月到12月美國S&P500下跌約15%,但聯準會仍在12月再度升息。聯準會轉趨審慎是在2019年1月,也就是股市重挫擴散到公司債與槓桿貸款市場、整體金融環境收緊之後。報告指出,韓國央行9月的金融不穩定指數遠低於危險水準,第二季金融脆弱性指數也接近長期平均,仍有緩衝空間。
反方論點同樣不容輕忽。
- 股市衝擊的規模:根據韓聯社韓民族中心報導,KOSPI在11月6日收在5,059.69點,單日下跌6.02%,外資在有價證券市場賣超約2兆8千億韓元。同日下午3點30分,韓元兌美元匯率為1美元兌1,356.6韓元,韓元貶值14.5韓元。
- 半導體需求放緩疑慮:同一篇報導指出,美國期中選舉後對AI資料中心監管的擔憂,延燒成對半導體需求的憂慮。背景請見民主黨大勝後那斯達克重挫5.5%的原因。南韓成長主要靠出口帶動,一旦需求轉弱,升息的理由也會減弱。
- 內需負擔:第三季民間消費減少0.2%,家庭貸款利率已接近5%。再升息一次,利息負擔可能進一步壓抑消費。
Gist 7認為,關鍵不在股價本身,而在信用市場。依NH投資證券的邏輯,當公司債與槓桿貸款市場出現動盪,或銀行放款態度突然大幅收緊時,韓國央行的盤算才會改變。如果26日前沒有出現這類訊號,升息情境維持不變的可能性看來較高。不過這只是預測,並非已確定的決定。
國債殖利率與貸款利率已經反映多少?
債市已提前反映了相當程度的升息。根據《產經Today》報導,9日上午盤中3年期國債殖利率為3.652%,比前一交易日上升3.9個基點,比基準利率(3.00%)高約0.65個百分點。3年期殖利率除了反映未來3年基準利率的預期,也包含持有較長天期債券要求的期限溢酬。因此這段差距不能全部視為升息預期,但仍可解讀為市場正在把進一步升息納入價格。
| 天期 | 11月9日上午殖利率 | 較前一交易日 |
|---|---|---|
| 2年期國債 | 3.646% | +4.5個基點 |
| 3年期國債 | 3.652% | +3.9個基點 |
| 5年期國債 | 3.752% | +3.5個基點 |
| 10年期國債 | 3.887% | +3.4個基點 |
| 30年期國債 | 3.991% | +2.0個基點 |
短天期債券漲幅較大也是一大特徵,代表推升殖利率的是即將到來的利率決策,而非長期成長預期。以上為盤中數字,可能與收盤值不同。
貸款利率也已上升。根據《CEO Score Daily》引述的韓國央行9月金融機構加權平均利率,新承作家庭貸款利率為4.96%,一個月上升0.20個百分點;房屋抵押貸款為4.88%(+0.22個百分點),一般信用貸款為6.49%(+0.16個百分點)。同月銀行儲蓄性存款利率也升至3.45%,上升0.24個百分點。南韓銀行的貸款利率比起基準利率,更先跟隨國債、銀行債等市場利率,因此若升息成真,浮動利率貸款仍有進一步上升的壓力。
市場影響地圖
| 資產・指標 | 方向 | 強度 | 關聯(原因) |
|---|---|---|---|
| 南韓3年期國債殖利率 | ↑ | 強 | 11月升息預期直接反映在短期利率(11月9日上午+3.9個基點,《產經Today》) |
| 南韓長短期利差(10年-3年) | ↓ | 中 | 短天期漲幅大於長天期,殖利率曲線趨平 |
| 美元兌韓元 | ↑↓ | 弱 | 升息縮小韓美利差,支撐韓元(匯率↓);外資賣超韓股則使韓元走弱(匯率↑) |
| KOSPI(南韓綜合股價指數) | ↓ | 弱 | 折現率上升造成壓力,但近期跌幅主要受美國AI股影響 |
| REITs・營建 | ↓ | 中 | 借貸成本與不動產融資負擔增加 |
| 銀行 | ↑↓ | 弱 | 貸款利率上升有利獲利,逾期增加則是風險 |
直接影響小: 美國2年期公債、美國10年期公債、美元指數、黃金、油價(WTI)、比特幣、S&P500、那斯達克
- 貸款:南韓的浮動利率房貸與信用貸款,可能隨CD與銀行債利率進一步上升。
- 存款:存款利率傾向跟隨市場利率上升,短天期存款的利率變化值得留意。
- 換匯:若利差縮小支撐韓元,在南韓換美元的負擔可能減輕;但股市不安若持續,也可能反向發展。
市場反應可能因其他因素而改變,此表不構成投資判斷的依據。
接下來要看的指標
| 日期(台灣時間) | 指標・行程 | 前值 | 與本文的關係 | 若結果如此 |
|---|---|---|---|---|
| 11/10(二)21:30 | 美國10月消費者物價指數(CPI) | 9月3.7%,核心2.6%(美國勞工統計局) | 美國利率路徑與韓美利差 | 高於預期則美元走強、韓元承壓,韓國央行升息理由增強 |
| 11/11(三)預定 | 南韓10月金融業家庭貸款(韓國央行・金融當局) | 參考:五大銀行10月+2兆7,717億韓元(《NEWS1》) | 判斷金融穩定的關鍵 | 增幅大則升息理由增強 |
| 11/11(三)預定 | 南韓10月就業動向(國家數據處) | 9月就業人數年增11萬3千人(國家數據處) | 判斷內需與景氣負擔 | 就業增幅縮小則審慎論增強 |
| 11/26(四) | 韓國央行金融貨幣委員會利率決策 | 3.00%(韓國央行) | 本文的結論 | 升息則貸款與存款利率進一步上升;按兵不動則短天期國債殖利率可能回落 |
11月11日兩項公布日期依據《NEWS1》的每週經濟行程報導(11月8日),可能變動。美國CPI與同一週的其他數據,整理在下週經濟指標行事曆。
常見問題
韓國央行的基準利率目前是多少?
截至2026年11月9日為3.00%。韓國央行在7月16日從2.50%升至2.75%,8月27日升至3.00%,之後在10月22日的會議維持不變。
11月的金融貨幣委員會何時召開?
11月26日(星期四)。證券業界討論升息1碼至3.25%的可能性。決策會在會議當天公布。
股市重挫,為什麼還會出現升息預測?
因為有分析認為,比起股價下跌,物價、成長與整體金融市場的緊張程度對利率判斷更重要。NH投資證券認為,韓國央行9月的金融不穩定指數遠低於危險水準。依照這項分析,在股市不安擴散到公司債等信用市場之前,升息預測可能維持不變。
基準利率上升,南韓的貸款利率會馬上上升嗎?
浮動利率貸款跟隨CD、銀行債等市場利率變動,可能有時間落差。市場利率傾向提前反映升息預期,9月新承作家庭貸款利率已達4.96%,一個月上升0.20個百分點。個人情況建議向金融機構諮詢。
存款利率也會上升嗎?
市場利率上升時,存款利率也傾向跟著上升。韓國央行9月統計顯示,銀行儲蓄性存款利率(新承作)升至3.45%,上升0.24個百分點。不過實際利率因銀行而異,若最後沒有升息,也可能回落。
參考資料
- 基準利率紀錄(韓國央行)
- 基準利率暫維持3.0%,下月「第三次升息」?(《首爾新聞》)
- 2026年10月消費者物價動向(南韓政策簡報網,國家數據處)
- 2026年9月消費者物價動向(南韓政策簡報網,國家數據處)
- 第三季經濟成長1.0%,今年成長3%中段可能性升高(南韓政策簡報網)
- 股市重挫仍預期韓國央行升息,本月升1碼(《NEWSPIM》)
- 國債殖利率全面上升,短天期急漲加重債市負擔(《產經Today》)
- 本週經濟:10月金融業家庭貸款公布,就業增幅也受關注(《NEWS1》)
- 9月房貸利率再創新高,月增0.22個百分點至4.88%(《CEO Score Daily》)
- 「藍色浪潮衝擊」韓元匯率一個月來首度觸及1,360韓元(韓聯社韓民族中心)
- 9月就業人數增加11萬3千人,增幅較8月放緩(《iNews24》)