Subida de tipos del Banco de Corea: ¿3,25 % en noviembre?
Resumen clave
El bono coreano a 3 años marcó 3,652 % la mañana del 9 de noviembre de 2026, unos 0,65 puntos sobre el tipo oficial. NH Investment & Securities prevé una subida de tipos del Banco de Corea al 3,25 % el 26 de noviembre: el estrés financiero es bajo y la Fed subió en 2018. Subyacente y PIB lo apoyan.
- El tipo oficial del Banco de Corea está en el 3,00 % desde el 27 de agosto de 2026; la próxima reunión de política monetaria es el 26 de noviembre.
- NH Investment & Securities mantuvo su previsión de una subida de 0,25 puntos en noviembre, con el índice de estrés financiero y el precedente de la Fed en 2018 como base (informe del 9 de noviembre).
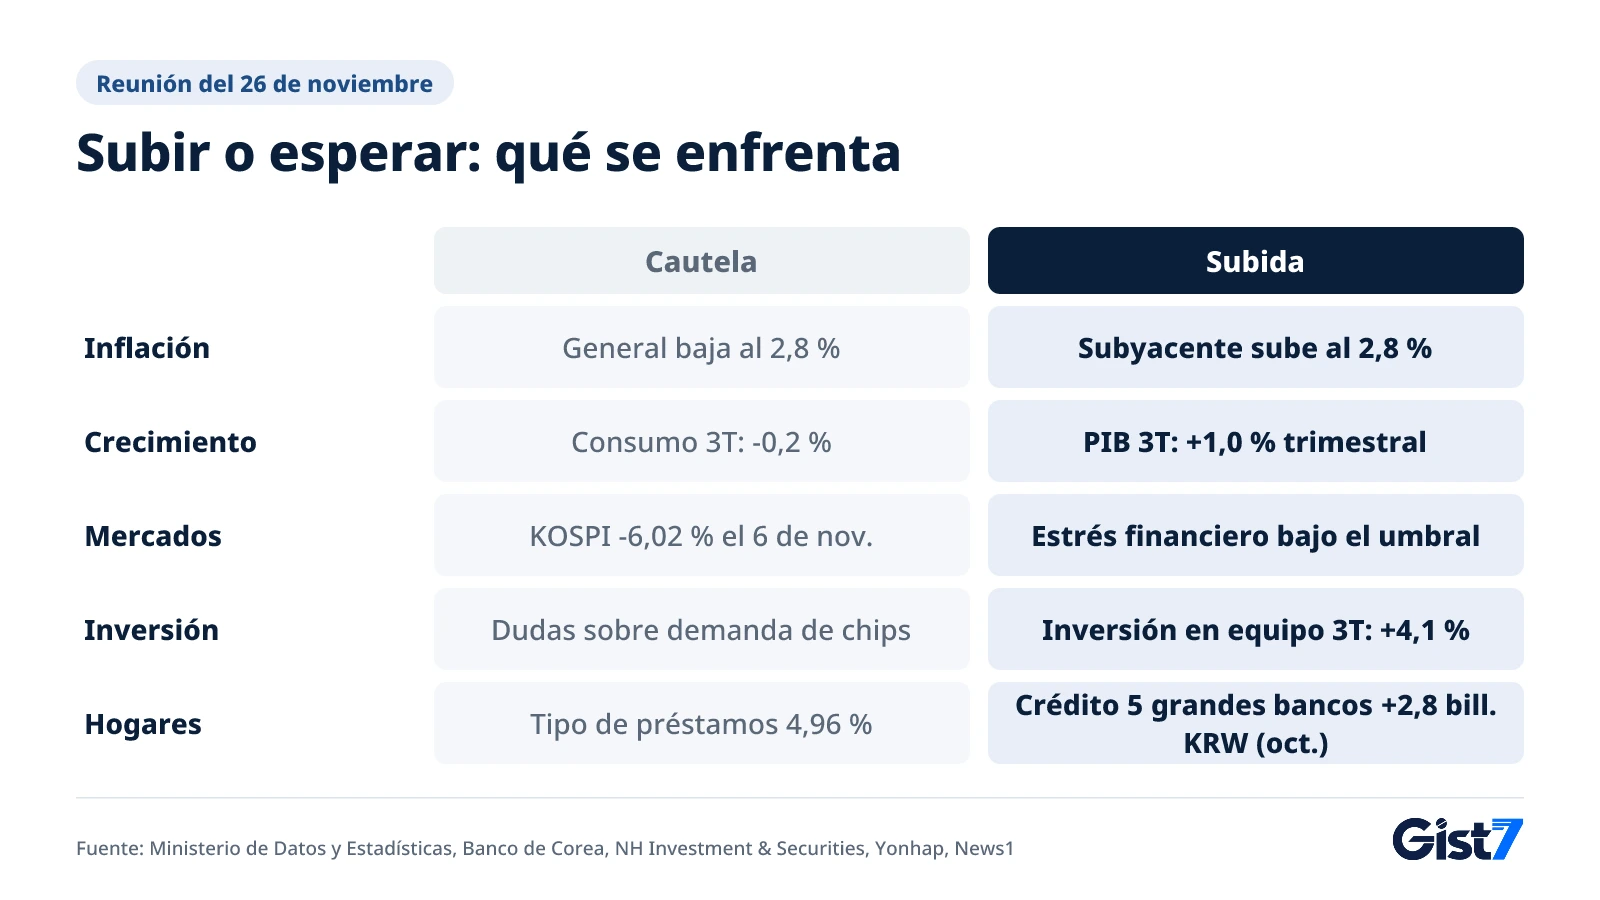
- El repunte de la inflación subyacente al 2,8 %, el crecimiento del PIB del 1,0 % trimestral en el tercer trimestre y el nuevo aumento del crédito a hogares se citan como argumentos para subir.
- Los argumentos para la cautela: la caída del 6,02 % del KOSPI en una sesión, las dudas sobre la demanda de chips y el descenso del 0,2 % del consumo privado.
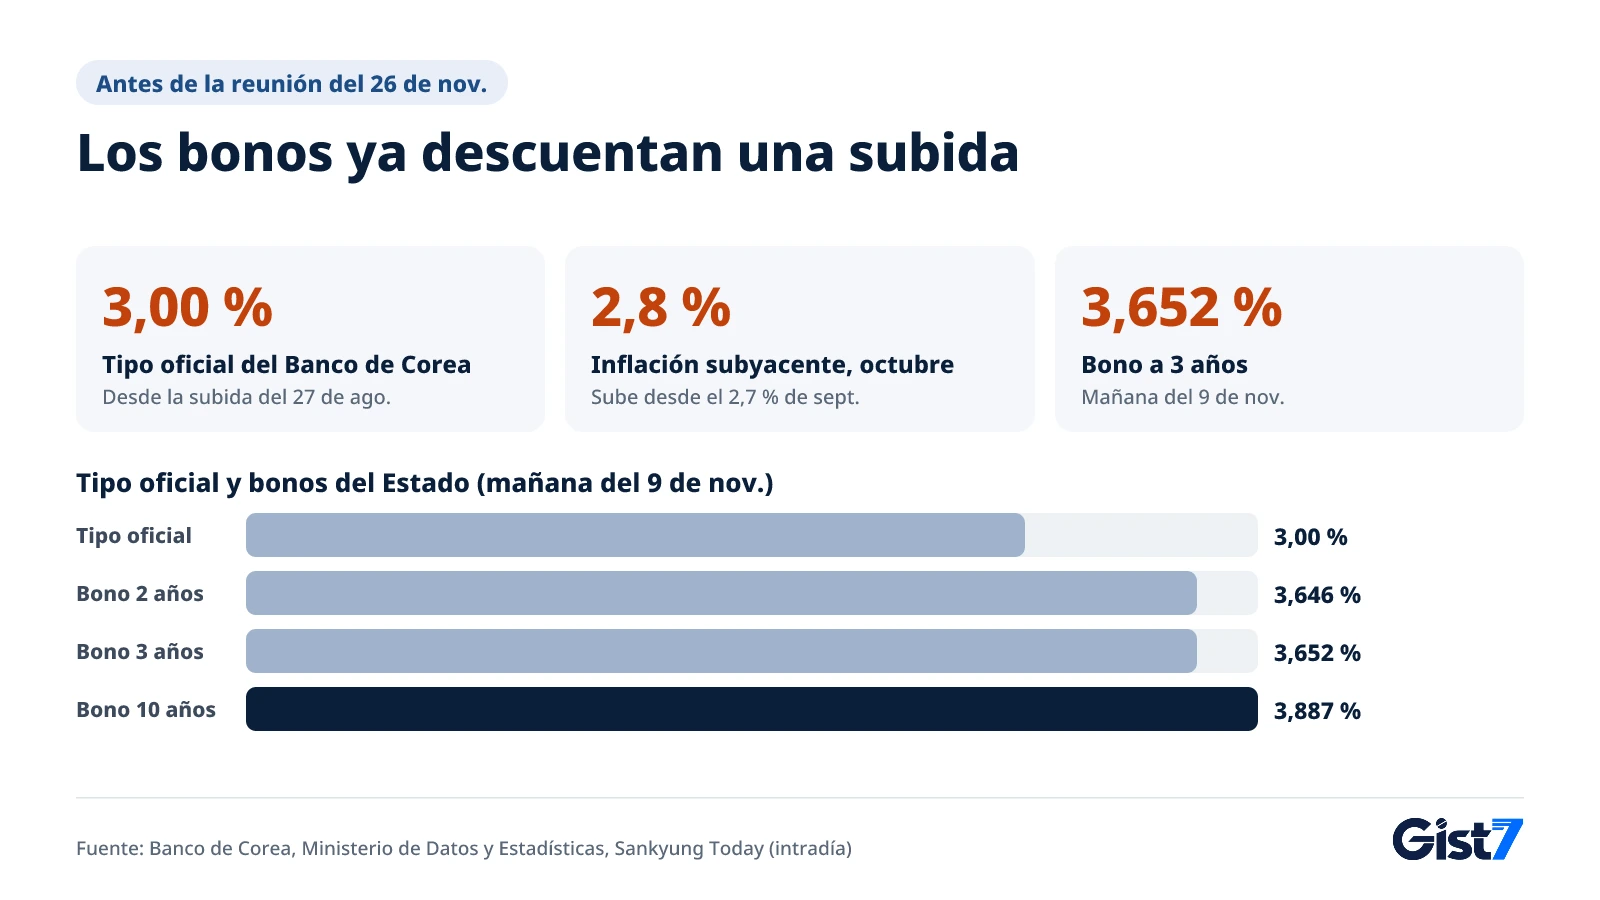
- El bono a tres años rendía el 3,652 % (+3,9 pb) la mañana del día 9, unos 0,65 puntos por encima del tipo oficial.
La mañana del 9 de noviembre de 2026, el bono surcoreano a dos años subió 4,5 puntos básicos, hasta el 3,646 %: el mercado apuesta por una subida de tipos del Banco de Corea en la reunión de su Junta de Política Monetaria del 26 de noviembre. La apuesta se mantiene aunque el KOSPI, el principal índice bursátil de Corea del Sur, perdió más de un 6 % en un solo día la semana pasada. En un informe publicado ese mismo día, NH Investment & Securities (KOSPI: 005940) mantuvo su previsión de que el banco central elevará este mes su tipo oficial en 0,25 puntos porcentuales, del 3,00 % al 3,25 %.
Subida de tipos del Banco de Corea: ¿llegará el 3,25 % en noviembre?
La previsión de NH y el movimiento de los bonos del día 9 apuntan en la misma dirección: una subida de un cuarto de punto el 26 de noviembre. Según el historial de tipos del Banco de Corea, el tipo oficial subió dos veces seguidas en 2026: del 2,50 % al 2,75 % el 16 de julio y al 3,00 % el 27 de agosto. En la reunión del 22 de octubre la junta lo mantuvo en el 3,00 % para observar el efecto de esas dos subidas.
La pausa no se interpretó como el final del ciclo. Según el diario Seoul Shinmun, la decisión de octubre fue unánime entre los siete miembros de la junta, y el gobernador Shin Hyun-song dijo en rueda de prensa que el banco decidiría su política «tras comprobar el PIB del tercer trimestre y la evolución de los precios de octubre». Añadió que seguiría actuando hasta estar seguro de que la inflación converge de forma estable hacia su objetivo, y estimó que el crecimiento de este año y del próximo superará con holgura las proyecciones de agosto (3,3 % y 2,9 %).
Los dos datos que el gobernador quería revisar ya se han publicado, y ambos se citan como argumentos a favor de subir. Según Newspim, NH Investment & Securities espera otra subida de 0,25 puntos el día 26. La pregunta pendiente es si el desplome bursátil es un golpe lo bastante fuerte como para romper esa trayectoria.
¿Qué argumentos hay para subir los tipos?
El argumento se apoya en dos ideas: la inflación de fondo vuelve a subir y el crecimiento es más fuerte de lo esperado. El Ministerio de Datos y Estadísticas de Corea del Sur informó el 3 de noviembre de que los precios al consumo subieron un 2,8 % interanual en octubre, menos que el 2,9 % de septiembre. Pero la inflación subyacente, que excluye productos agrícolas y derivados del petróleo, subió al 2,8 %, frente al 2,7 % de septiembre publicado el 2 de octubre. La inflación subyacente deja fuera los artículos que oscilan con el clima o el precio del crudo, y los bancos centrales la usan para medir la tendencia de los precios.
| Indicador | Último dato | Periodo y fuente | Señal para los tipos |
|---|---|---|---|
| Inflación general | 2,8 % (sept. 2,9 %) | Octubre de 2026, Ministerio de Datos y Estadísticas | Sigue por encima del objetivo del 2 % |
| Inflación subyacente (sin agrícolas ni petróleo) | 2,8 % (sept. 2,7 %) | Octubre y septiembre de 2026, Ministerio de Datos y Estadísticas | Repunte de los precios de fondo, a favor de subir |
| Crecimiento del PIB real | 1,0 % trimestral, 3,4 % interanual | Estimación avanzada del 3T 2026, Banco de Corea | Riesgo de sobrecalentamiento, a favor de subir |
| Consumo privado | -0,2 % trimestral | Estimación avanzada del 3T 2026, Banco de Corea | Demanda interna débil, a favor de la cautela |
| Crédito a hogares de los cinco grandes bancos | +2,7717 billones de wones en octubre | Información de News1 | El crédito vuelve a crecer, a favor de subir |
| Tipo de los préstamos a hogares (nuevas operaciones) | 4,96 % | Septiembre de 2026, Banco de Corea | El coste de endeudarse ya es alto |
Las cifras de crecimiento son aún más claras. Según un documento del Ministerio de Finanzas y Economía publicado en el portal oficial Korea.kr, basado en la estimación avanzada del Banco de Corea, el PIB real creció un 1,0 % trimestral en el tercer trimestre y la inversión en bienes de equipo aumentó un 4,1 %, impulsada por la maquinaria para fabricar semiconductores. El ministerio afirmó que ese dato eleva la probabilidad de un crecimiento en la zona media del 3 % este año. Cuando el crecimiento supera con claridad su nivel potencial, suelen llegar presiones sobre los precios. A esto se suma la información de que el crédito a hogares de los cinco grandes bancos aumentó en 2,7717 billones de wones solo en octubre, por lo que hay quien sostiene que la estabilidad financiera tampoco da motivos para frenar el endurecimiento.
Por qué la tesis de la subida resiste a la caída de la bolsa, y los argumentos en contra
El analista de NH Investment & Securities Kang Seung-won sostiene que las caídas bursátiles por sí solas no hacen cambiar de rumbo a los bancos centrales. En el informe «La bolsa y los bancos centrales: el caso de 2018», citado por Newspim, recuerda que el S&P 500 cayó alrededor de un 15 % entre octubre y diciembre de 2018 y, aun así, la Reserva Federal volvió a subir los tipos en diciembre. La Fed solo adoptó una postura prudente en enero de 2019, cuando el desplome se extendió a los mercados de bonos corporativos y préstamos apalancados y endureció las condiciones financieras en general. El informe señala que el índice de estrés financiero del Banco de Corea de septiembre estaba muy por debajo de la zona de peligro y que su índice de vulnerabilidad financiera del segundo trimestre rondaba su media de largo plazo, lo que deja margen para absorber golpes.
Los argumentos en contra también pesan.
- El tamaño del golpe bursátil: Según el Centro Coreano de la agencia Yonhap, el KOSPI cerró el 6 de noviembre en 5.059,69 puntos, con una caída del 6,02 % en el día, y los inversores extranjeros vendieron en neto unos 2,8 billones de wones en acciones del mercado principal. Ese día, a las 15:30 hora de Seúl, el won se depreció 14,5 wones, hasta 1.356,6 por dólar.
- Dudas sobre la demanda de chips: La misma información indica que la preocupación por la regulación de los centros de datos de IA tras las elecciones de mitad de mandato en EE. UU. se trasladó a la demanda de semiconductores. Explicamos el contexto en Por qué el Nasdaq cayó un 5,5 % tras la victoria demócrata. Las exportaciones han impulsado el crecimiento coreano, así que una caída de la demanda debilitaría el argumento para subir.
- Presión sobre la demanda interna: El consumo privado cayó un 0,2 % en el tercer trimestre y el tipo de los préstamos a hogares ya roza el 5 %. Otra subida podría frenar aún más el gasto por el mayor coste de los intereses.
En opinión de Gist 7, lo decisivo no es la bolsa sino el mercado de crédito. Si el razonamiento de NH es correcto, los cálculos del Banco de Corea cambiarán cuando los mercados de bonos corporativos y préstamos apalancados se tambaleen o los bancos endurezcan bruscamente sus condiciones de crédito. Si no aparecen esas señales antes del día 26, parece probable que el escenario de subida se mantenga. Es una previsión, no una decisión tomada.
¿Cuánto descuentan ya los bonos y los tipos de los préstamos?
El mercado de bonos ya ha descontado buena parte de la subida. Según Sankyung Today, el bono del Estado a tres años rendía el 3,652 % en la sesión matinal del día 9, 3,9 puntos básicos más que en la sesión anterior y unos 0,65 puntos porcentuales por encima del tipo oficial del 3,00 %. La rentabilidad a tres años recoge las expectativas sobre el tipo oficial de los próximos tres años y, además, una prima por plazo por mantener deuda a más largo plazo. Por eso no toda esa diferencia son expectativas de subida, pero sí indica que el mercado está incorporando más endurecimiento a los precios.
| Plazo | Rentabilidad, mañana del 9 de noviembre | Variación frente a la sesión anterior |
|---|---|---|
| Bono a 2 años | 3,646 % | +4,5 pb |
| Bono a 3 años | 3,652 % | +3,9 pb |
| Bono a 5 años | 3,752 % | +3,5 pb |
| Bono a 10 años | 3,887 % | +3,4 pb |
| Bono a 30 años | 3,991 % | +2,0 pb |
Los plazos cortos fueron los que más subieron, señal de que lo que empuja las rentabilidades es la próxima decisión de tipos y no las expectativas de crecimiento a largo plazo. Son datos intradía y pueden diferir de los de cierre.
Los tipos de los préstamos también se han movido. Según CEO Score Daily, que cita los tipos medios ponderados de las entidades financieras de septiembre publicados por el Banco de Corea, el tipo medio de los nuevos préstamos a hogares fue del 4,96 %, 0,20 puntos porcentuales más que un mes antes. Las hipotecas se situaron en el 4,88 % (+0,22 puntos) y los préstamos personales sin garantía en el 6,49 % (+0,16 puntos). El tipo de los nuevos depósitos de ahorro bancarios subió 0,24 puntos, hasta el 3,45 %, en el mismo mes. En Corea, los tipos de los préstamos bancarios siguen antes a los tipos de mercado, como los de los bonos del Estado y los bonos bancarios, que al propio tipo oficial; si la subida se confirma, seguirá habiendo presión al alza, sobre todo en los préstamos a tipo variable.
Mapa de impacto en los mercados
| Activo / indicador | Dirección | Intensidad | Vínculo (por qué) |
|---|---|---|---|
| Bono del Estado coreano a 3 años | ↑ | Fuerte | Las expectativas de subida en noviembre pasan directamente a los tipos cortos (+3,9 pb la mañana del 9 de noviembre, Sankyung Today) |
| Pendiente de la curva coreana (10 años menos 3 años) | ↓ | Media | Aplanamiento: los plazos cortos suben más que los largos |
| USD/KRW (wones por dólar) | ↑↓ | Débil | Un menor diferencial de tipos con EE. UU. tras una subida sostiene al won (cambio ↓); las ventas netas extranjeras de acciones coreanas lo debilitan (cambio ↑) |
| KOSPI (índice de referencia de Corea) | ↓ | Débil | Una tasa de descuento más alta pesa sobre las acciones, aunque la caída reciente se debe más a las tecnológicas de IA de EE. UU. |
| REIT y construcción | ↓ | Media | Mayor coste de la deuda y más presión sobre la financiación inmobiliaria |
| Bancos | ↑↓ | Débil | Los tipos de crédito más altos mejoran márgenes; el aumento de la morosidad es un riesgo |
Poco impacto directo: bono del Tesoro de EE. UU. a 2 años, bono del Tesoro a 10 años, índice dólar, oro, petróleo (WTI), bitcoin, S&P 500, Nasdaq
- Préstamos: en Corea, las hipotecas y los créditos personales a tipo variable pueden encarecerse más al seguir a los tipos de los CD y los bonos bancarios.
- Depósitos: los tipos de los depósitos tienden a subir con los de mercado, así que conviene seguir la evolución de los depósitos a corto plazo.
- Cambio de divisas: para quien compra dólares con wones, un won sostenido por un menor diferencial de tipos aliviaría el coste, aunque si continúa la inquietud bursátil el won podría moverse en sentido contrario.
Las reacciones del mercado pueden variar por otros factores, y esta tabla no es una base para decisiones de inversión.
Qué vigilar después
| Fecha (hora de Corea / CET) | Indicador / evento | Dato anterior | Relación con este artículo | Si sale así... |
|---|---|---|---|---|
| 10 nov. (mar.) 22:30 KST / 14:30 CET | IPC de EE. UU. de octubre | Sept. 3,7 %, subyacente 2,6 % (Oficina de Estadísticas Laborales) | Trayectoria de tipos en EE. UU. y diferencial con Corea | Si es más alto de lo esperado: dólar más fuerte, presión sobre el won y más argumentos para que suba el Banco de Corea |
| 11 nov. (miér.), previsto | Crédito a hogares de octubre en Corea (Banco de Corea y autoridades financieras) | Referencia: cinco grandes bancos +2,7717 billones de wones en octubre (News1) | Clave para valorar la estabilidad financiera | Un aumento grande refuerza los argumentos para subir |
| 11 nov. (miér.), previsto | Encuesta de empleo de octubre en Corea (Ministerio de Datos y Estadísticas) | Empleo de septiembre +113.000 interanual (Ministerio de Datos y Estadísticas) | Termómetro de la demanda interna y la presión económica | Si el empleo crece menos, gana peso la cautela |
| 26 nov. (jue.) | Decisión de política monetaria del Banco de Corea | 3,00 % (Banco de Corea) | La conclusión de este artículo | Si sube: préstamos y depósitos más caros. Si mantiene: los bonos cortos podrían corregir |
Las dos fechas del 11 de noviembre proceden del calendario económico semanal de News1 (8 de noviembre) y pueden cambiar. El IPC de EE. UU. y el resto de publicaciones de esa semana están en nuestro calendario de indicadores de la próxima semana.
Preguntas frecuentes
¿En cuánto está ahora el tipo oficial del Banco de Corea?
A 9 de noviembre de 2026, en el 3,00 %. El Banco de Corea lo subió del 2,50 % al 2,75 % el 16 de julio y al 3,00 % el 27 de agosto, y lo mantuvo en la reunión del 22 de octubre.
¿Cuándo es la reunión de noviembre?
El jueves 26 de noviembre. Los analistas de las sociedades de valores barajan una subida de 0,25 puntos hasta el 3,25 %. La decisión se anuncia el mismo día de la reunión.
¿Por qué se espera una subida después del desplome de la bolsa?
Porque, según algunos análisis, la inflación, el crecimiento y la tensión general de los mercados financieros pesan más en las decisiones de tipos que el precio de las acciones. NH Investment & Securities considera que el índice de estrés financiero del Banco de Corea de septiembre estaba muy por debajo del nivel de peligro. Según ese análisis, la previsión de subida podría mantenerse mientras la inquietud bursátil no se extienda a los mercados de crédito, como el de bonos corporativos.
Si sube el tipo oficial, ¿suben enseguida los tipos de los préstamos en Corea?
Los préstamos a tipo variable siguen a tipos de mercado como los de los CD y los bonos bancarios, así que pueden subir con cierto retraso. Los tipos de mercado suelen adelantarse a las expectativas de subida: el tipo medio de los nuevos préstamos a hogares ya era del 4,96 % en septiembre, 0,20 puntos más que un mes antes. Para cada caso concreto conviene consultar con la entidad financiera.
¿Subirán también los tipos de los depósitos?
Los tipos de los depósitos tienden a subir con los de mercado. Según los datos de septiembre del Banco de Corea, el tipo de los nuevos depósitos de ahorro bancarios subió 0,24 puntos, hasta el 3,45 %. Los tipos reales varían según el banco y podrían retroceder si no se aprueba la subida.
Fuentes
- Historial del tipo oficial (Banco de Corea)
- Tipo oficial en pausa en el 3,0 %: ¿tercera subida el mes que viene? (Seoul Shinmun)
- Precios al consumo de octubre de 2026 (Korea.kr, Ministerio de Datos y Estadísticas)
- Precios al consumo de septiembre de 2026 (Korea.kr, Ministerio de Datos y Estadísticas)
- El PIB crece un 1,0 % en el tercer trimestre; más probable un crecimiento en la zona media del 3 % este año (Korea.kr)
- Se mantiene la previsión de subida del Banco de Corea pese al desplome bursátil (Newspim)
- Suben las rentabilidades de los bonos del Estado; repunte de los plazos cortos (Sankyung Today)
- La semana económica: crédito a hogares y empleo de octubre (News1)
- Las hipotecas marcan otro máximo en septiembre: 4,88 % (CEO Score Daily)
- «Choque de la ola azul»: el won toca los 1.360 por dólar (Centro Coreano de Yonhap)
- El empleo de septiembre sube en 113.000 personas (iNews24)