韓国10月雇用動向、就業者増でも若者の雇用率30カ月連続低下
要点まとめ
韓国の2026年10月雇用動向では就業者が前年比13万9000人増えた一方、15~29歳の就業者は19万6000人減り、若年層の雇用率は42.9%と30カ月連続で低下しました(国家データ処)。失業率は10月として最低の2.0%で、韓国銀行の11月利上げの論拠は崩れにくいものの、内需の負担は増しています。
- 2026年10月の就業者は2917万9000人、前年同月比13万9000人増(4カ月連続で10万人台)
- 若年層(15~29歳)の就業者は19万6000人減で48カ月連続減少、雇用率は42.9%で30カ月連続低下
- 65歳以上の就業者増(25万5000人)が全体の増加幅を上回り、高齢層と介護・福祉分野が雇用を支える
- 要因は宿泊・飲食業13万7000人減、経験者・通年採用の拡大、AIの影響を受けやすい業種での初級業務の減少(国家データ処・韓国銀行)
- 失業率2.0%は10月として最低で11月26日の利上げ論拠は維持、ただ民間消費の弱さと重なり内需には逆風
韓国の国家データ処が2026年11月11日に発表した10月雇用動向によると、就業者数は2917万9000人で、前年同月比13万9000人増えました。7月から4カ月連続で10万人台の増加です。一方、15~29歳の若年層の就業者は19万6000人減り、若年層の雇用率は42.9%と1.7ポイント低下して30カ月連続で下がりました。失業率は2.0%で、10月としては1999年の統計開始以来の最低です。数字の上では雇用は堅調ですが、働き手の顔ぶれが変わりつつあります。
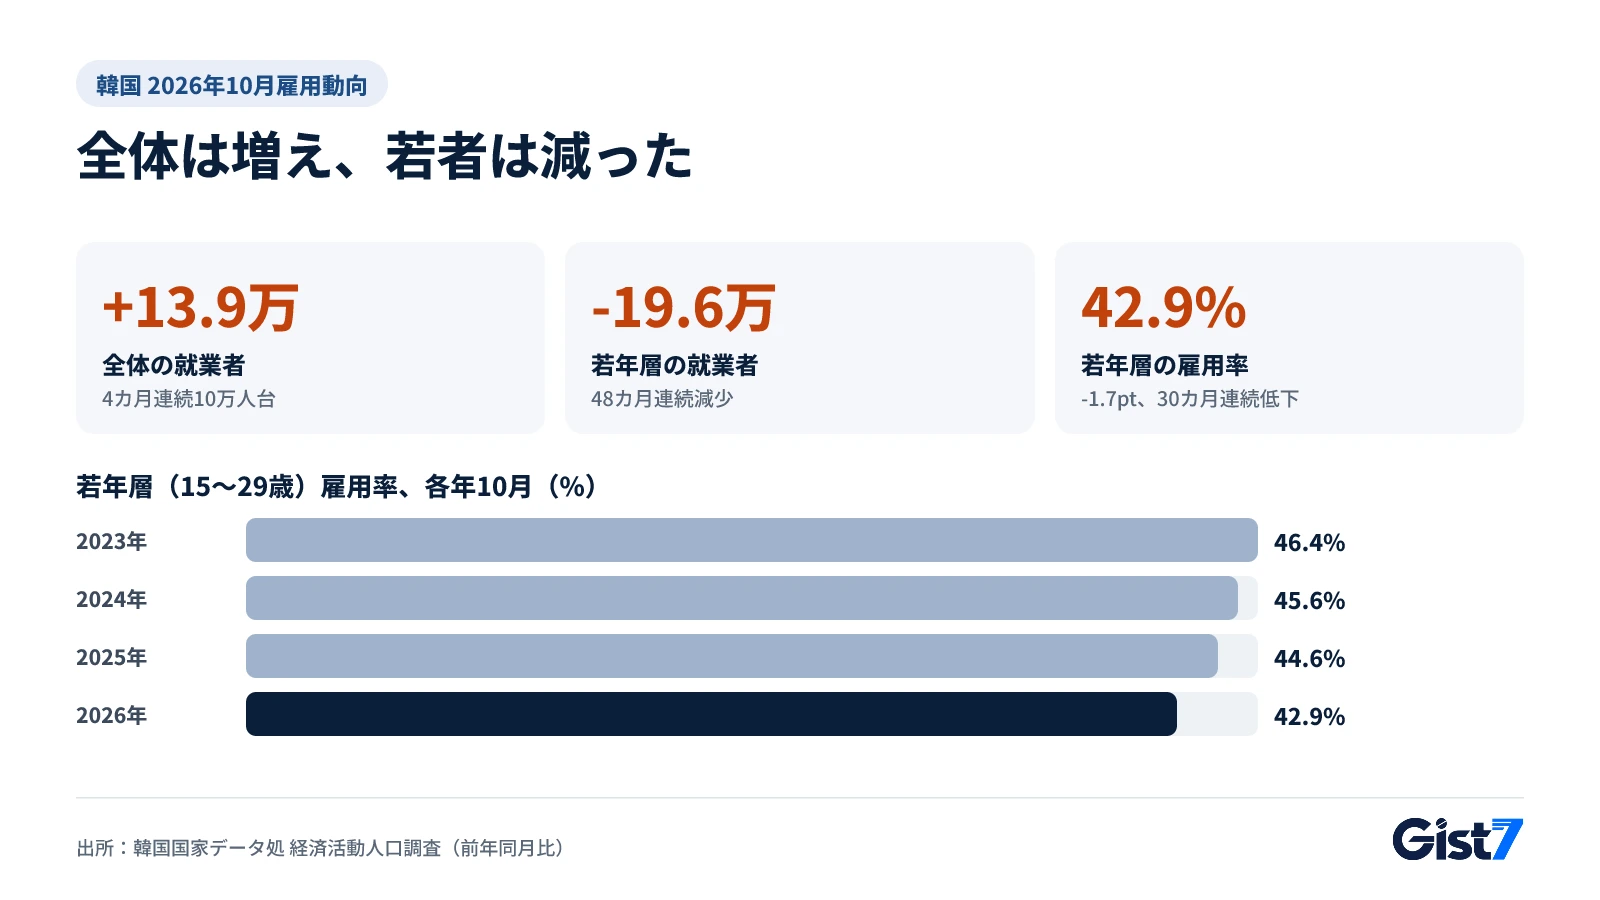
韓国10月雇用動向、若者だけが後退した数字
全体の就業者増を支えたのは60歳以上と30代で、20代は20万3000人減と年齢層別で最大の減少でした。韓国紙・ファイナンシャルニュースが伝えた国家データ処の資料によると、65歳以上の就業者だけで25万5000人増え、全体の増加幅を上回りました。単純計算では、65歳以上を除く就業者はむしろ減ったことになります。
| 指標 | 2026年10月 | 前年同月比 | 備考 |
|---|---|---|---|
| 就業者数 | 2917万9000人 | +13万9000人 | 4カ月連続で10万人台の増加 |
| 失業率 | 2.0% | -0.2ポイント | 10月として1999年以来の最低 |
| 15~64歳の雇用率 | 70.4% | +0.3ポイント | 10月として過去最高 |
| 若年層(15~29歳)就業者 | 332万5000人 | -19万6000人 | 48カ月連続の減少 |
| 若年層の雇用率 | 42.9% | -1.7ポイント | 30カ月連続の低下、10月として2020年以来の低水準 |
| 若年層の労働参加率 | 45.2% | -1.9ポイント | 働いているか仕事を探している若者の割合 |
| 若年層の失業率 | 5.2% | -0.1ポイント | 求職をやめた若者は失業者に数えられない |
出所:国家データ処「2026年10月雇用動向」、ファイナンシャルニュース
雇用率は、人口に占める就業者の割合です。若年人口が減ると就業者数も連動して減りうるため、若者の雇用を見るには就業者数より雇用率のほうが正確です。10月の若年人口は14万1000人減りましたが、就業者はそれを上回る19万6000人減りました。人口減少だけでは説明できない部分が残ります。
若年層の失業率がむしろ下がったのも同じ理由です。失業率は仕事を探している人のうち職に就けなかった人の割合なので、求職をあきらめたり学校や塾に戻ったりした人は計算から外れます。10月の若年層の非労働力人口は7万2000人増え、全年齢の非労働力人口の増加でも「在学・受講」が13万1000人と最も大きくなりました。
若者の就業者はなぜ減ったのか
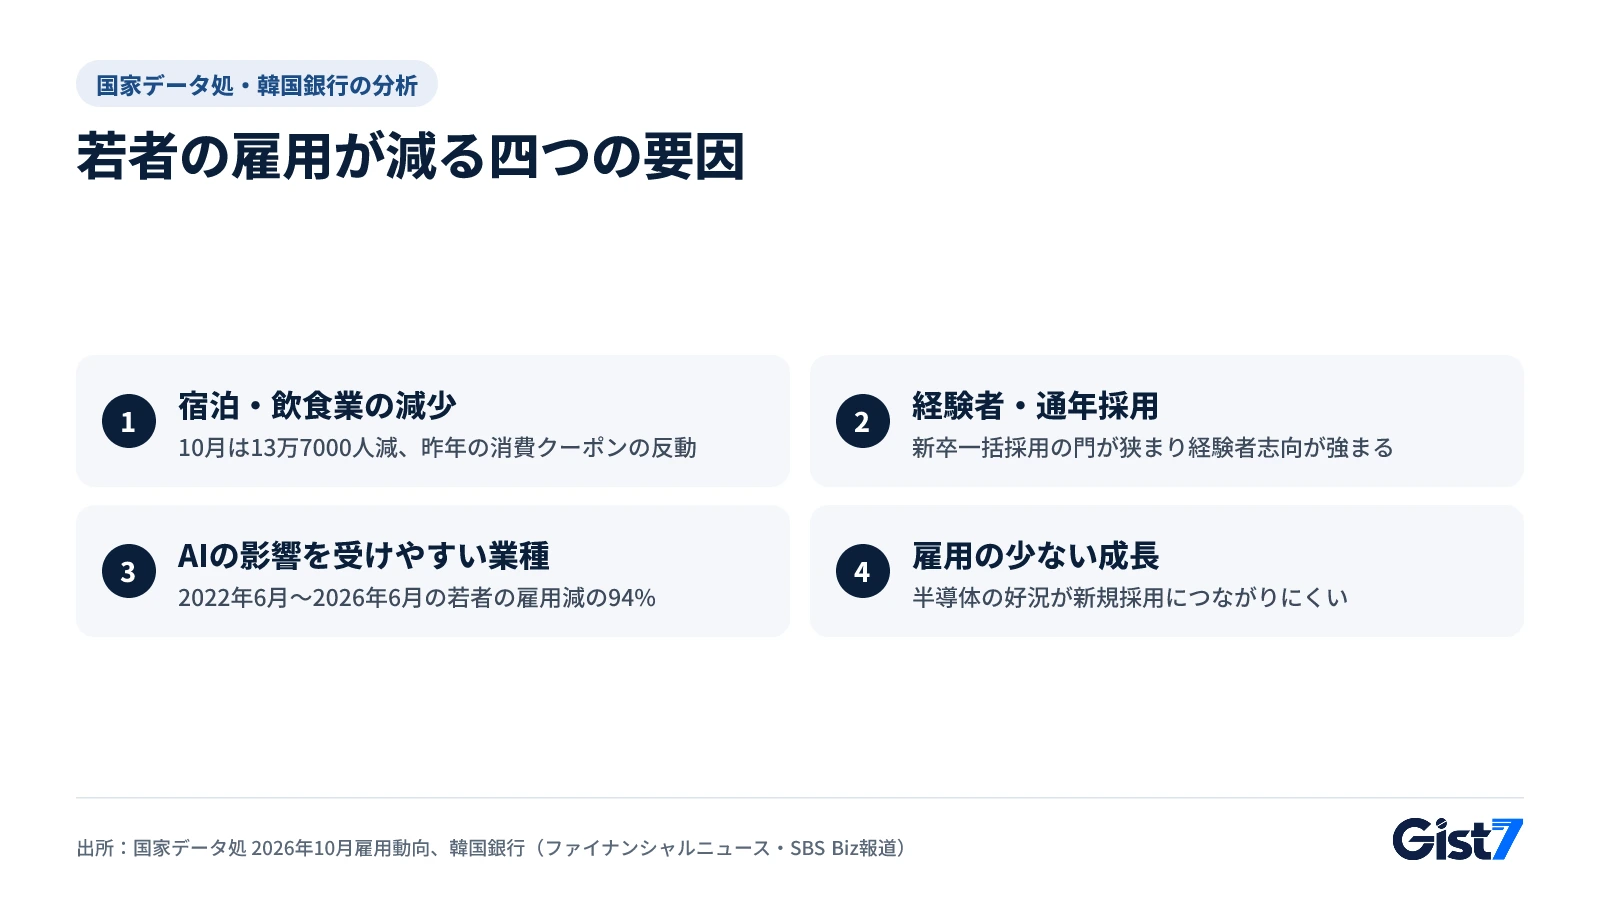
政府と韓国銀行が挙げる要因は四つです。若者が多く働く宿泊・飲食業の雇用が減り、企業は新卒より経験者を採る方向に採用を変えました。AIの影響を受けやすい業種では初級業務が減り、半導体が主導する成長は雇用をあまり生みません。
ファイナンシャルニュースによると、国家データ処のビン・ヒョンジュン社会統計局長は、若者の多い宿泊・飲食業の減少に、企業の経験者志向と通年採用の広がりが重なったと説明しました。宿泊・飲食業の就業者は13万7000人減り、2021年2月以来の大幅な減少です。データ処は、昨年下半期に支給された消費クーポンの効果が今年はなくなった反動を主因に挙げ、財政経済部の関係者は酒類消費の減少や自営業の淘汰も雇用に波及していると述べました。若年層では情報通信業と保健福祉業の就業者も減りました。
韓国銀行はこの流れを一時的とは見ていません。ファイナンシャルニュースが報じた10月26日の報告書「若年雇用の低迷と政策課題」で、韓銀はIT・AI中心の産業再編、サービス業の成長鈍化、硬直的な労働市場が重なり、若年雇用の悪化が構造的に定着しつつあると分析しました。半導体の好況は過去最高水準なのに雇用誘発効果が低く、新規採用につながりにくいとも指摘しています。
AIの影響の大きさはまだ議論が続いています。SBS Bizが伝えた韓銀の8月18日のイシューノートによると、2022年6月から2026年6月までに若者の雇用は28万5000件減り、そのうち26万8000件(94%)がAIの影響を受けやすい業種で生じました。ただし韓銀は、これをAIだけの効果とは見ておらず、経験者中心の採用などすでに進んでいた変化をAIが加速させた結果に近いとしています。
増えた雇用はどこにあったのか
全体の雇用を押し上げた職場は、若者が入りやすい分野ではありませんでした。産業別では保健業・社会福祉サービス業が24万9000人増えて増加をけん引し、製造業は7000人減りました。製造業は9月に27カ月ぶりに増加へ転じましたが、1カ月で再び減少しています。建設業は4万2000人減り、30カ月連続の減少です。
従業上の地位別では、常用労働者が28万7000人増え、臨時労働者(10万7000人)と日雇い労働者(5万3000人)は減りました。表面上は雇用の質が改善したように見えます。しかし韓銀の報告書は、就業者に占める臨時・日雇いの比率が急速に高まり、大企業や公共部門など安定した「一次労働市場」の新規採用が減るなかで、若者が希望の水準を下げた職にとどまる現象が強まっていると分析しました。全体の平均と若者の実感は別物だということです。
Gist 7が気になるのは、低下の速さより続いている期間の長さです。若年就業者の減少は48カ月、雇用率の低下は30カ月続いています。韓銀が警告する「履歴効果」、つまり働く機会を逃す期間が長いほど、後に景気が良くなっても雇用の回復が遅れる現象が現実になるリスクが高まっています。
雇用動向は韓銀の11月利上げ判断に何を示すか
今回の雇用動向は、韓国銀行の11月利上げの論拠を揺るがす材料にはなりにくいとみられます。韓銀の金融通貨委員会は11月26日に会合を開きます。政策金利は8月27日に年3.00%へ引き上げられた後、10月は据え置かれ、市場では今月の追加利上げ観測が出ています(韓銀の利上げ見通しと国債利回り)。失業率と雇用率は労働市場の熱を測る代表的な指標で、10月として最低の失業率と最高の15~64歳雇用率は、景気が冷えた根拠としては使いにくい数字です。
成長の数字も同じ方向を指しています。政策ブリーフィングに掲載された韓銀の速報値によると、7~9月期の実質国内総生産(GDP)は前期比1.0%、前年同期比3.4%増えました。一方、民間消費は前期比0.2%減りました。政府は一時的な要因として10~12月期の反発を見込みますが、宿泊・飲食業の雇用減や臨時・日雇いの減少は、内需サービスの弱さを示すサインと重なります。
金融政策で若者の雇用を解決するのも難しいところです。韓銀自身が原因を産業構造と採用慣行に求めているためです。金利を下げても、企業が経験者の代わりに新卒を採る理由は生まれません。逆に金利がさらに上がれば利払い負担が増え、すでに弱い民間消費と自営業の雇用に負担が加わりかねません。米国の物価が上振れし、FRBの12月利上げの可能性が高まったことも、韓銀が利上げを先送りする余地を狭めています。
Gist 7の判断はこうです。雇用の総量は11月の利上げを止める根拠にはなりません。ただ、内需と若年雇用が弱い以上、利上げしてもその後の追加利上げのペースは鈍る可能性があります。11月26日に韓銀が内需と雇用にどれだけ言及するかが、その手がかりになります。
市場影響マップ
| 資産・指標 | 方向 | 強さ | つながり(なぜ) |
|---|---|---|---|
| 韓国国債3年物利回り | ↑圧力 | 弱 | 最低水準の失業率と就業者増が11月利上げの論拠を維持 |
| 内需・消費関連株(小売・外食) | ↓ | 弱 | 宿泊・飲食業の就業者13万7000人減、7~9月期の民間消費-0.2% |
| 建設 | ↓ | 弱 | 建設業就業者の30カ月連続減少で確認された業況の低迷 |
直接の影響が小さいもの: 米2年債、米10年債、ドル指数、ウォン・ドル相場、金、原油(WTI)、ビットコイン、S&P500、ナスダック、KOSPI
- 韓国のローン:今回の指標が11月利上げ観測を変えなければ、変動金利型ローンの金利は高止まりする可能性があります。
- 就職活動:定期採用より通年・経験者採用の比重が高まり、初めての就職までの準備期間が長引く可能性があります。
- 自営業:外食・宿泊業では雇用と売上の不振が同時に続いています。
市場の反応は他の要因によって変わる可能性があり、この表は投資判断の根拠ではありません。
次に注目する指標
| 日付(韓国時間) | 指標・日程 | 前回値 | この記事との関係 | こう出たら |
|---|---|---|---|---|
| 11/26(木) | 韓国銀行・金融通貨委員会の政策金利決定 | 年3.00%(韓国銀行) | 堅調な雇用総量が利上げの論拠を支える | 利上げと同時に内需・雇用への懸念を強調すれば、その後の利上げペース調整のサイン |
| 11/30(月) | 10月産業活動動向(国家データ処) | 参考:7~9月期の民間消費は前期比-0.2%(韓国銀行速報) | 小売販売とサービス業生産で内需を確認 | 小売販売が弱ければ宿泊・飲食業の雇用回復も遅れる可能性 |
| 12/2(水) | 11月消費者物価(国家データ処) | 10月2.8%、農産物・石油類を除くコア物価2.8%(国家データ処) | 雇用より物価が金利の行方を左右 | コア物価がさらに上がれば追加利上げ論が強まる |
| 12/16(水) | 11月雇用動向(国家データ処) | 就業者+13万9000人、若年層雇用率42.9%(10月) | 若年雇用率の低下が31カ月目に入るか | 若年層の減少幅が拡大すれば内需不安論が強まり、縮小すれば底入れ論が浮上 |
日程は国家データ処の2026年統計公表日程と韓国銀行の金融政策決定会合日程に基づくもので、変更される場合があります。韓国時間は日本時間と同じです。
よくある質問
2026年10月の韓国の就業者はどれだけ増えましたか?
国家データ処によると、2026年10月の就業者は2917万9000人で、前年同月比13万9000人(0.5%)増えました。7月から4カ月連続の10万人台の増加で、失業率は2.0%と10月として1999年以来の最低でした。
若年層の雇用率が下がったのに、失業率はなぜ下がったのですか?
失業率は仕事を探している人のうち職に就けなかった人の割合なので、求職をやめたり学業に戻ったりした若者は計算から外れるためです。10月の若年層の労働参加率は45.2%と1.9ポイント低下し、若年層の非労働力人口は7万2000人増えました。
若者の就業者減少は人口が減ったからですか?
一部しか説明できません。10月の若年人口は14万1000人減りましたが、就業者は19万6000人減って人口減少を上回り、そのため人口に占める就業者の割合である雇用率が1.7ポイント下がりました。
韓国の若者の雇用減少はAIのせいですか?
韓国銀行はAIを要因の一つと見ています。8月のイシューノートでは、2022年6月から2026年6月までに減った若者の雇用28万5000件の94%がAIの影響を受けやすい業種でしたが、韓銀は経験者中心の採用などすでにあった変化をAIが加速させた面が大きいと説明しています。
雇用動向は韓国銀行の11月の金利判断に影響しますか?
全体の雇用は堅調で、11月26日の会合で利上げを見送る材料にはなりにくいとみられます。ただ、若年雇用の低迷と7~9月期の民間消費減少(-0.2%)が重なっており、韓銀が内需の負担をどう語るかがその後の金利の道筋を占う手がかりになります。