美元兌韓元一週跌19.9韓元,美元強勢下韓元為何升值?
重點摘要
2026年11月9日至13日這週,美元兌韓元匯率從1,356.6韓元降至1,336.7韓元,下跌19.9韓元,韓元走強。聯準會12月升息預期推升美元指數至19個月高點(103.41),但出口商拋售美元、外資轉為買超韓股,讓韓國國內美元供給增加,帶動韓元升值。13日因油價反彈與外資賣超,匯率回升6.0韓元,市場預估11月16日至20日美元兌韓元區間為1,320至1,350韓元(首爾經濟新聞)。
- 美元兌韓元日間收盤價由1,356.6韓元(6日)降至1,336.7韓元(13日),下跌19.9韓元(1.47%)
- 美元指數13日達103.41,創19個月新高,12月升息1碼機率約90%(CME FedWatch)
- 韓元升值原因:出口商拋售美元、外資轉為買超、週初油價重挫
- 9月經常帳順差614.6億美元,創單月歷史新高(韓國銀行)
- 13日油價反彈、外資賣超,匯率回升6.0韓元;市場預估11月16日至20日為1,320至1,350韓元
2026年11月13日,首爾外匯市場美元兌韓元匯率日間交易收盤(韓國時間下午3點30分,台灣時間下午2點30分)報1,336.7韓元。較前一日上升6.0韓元,為5個交易日來首度反彈,但以整週來看,較前週五(6日)的1,356.6韓元下跌19.9韓元(1.47%)。數字越小代表韓元越強。同一週,美元指數在13日升至103.41,創19個月新高(FXStreet)。也就是說,在全球美元走強的一週,韓元反而升值。
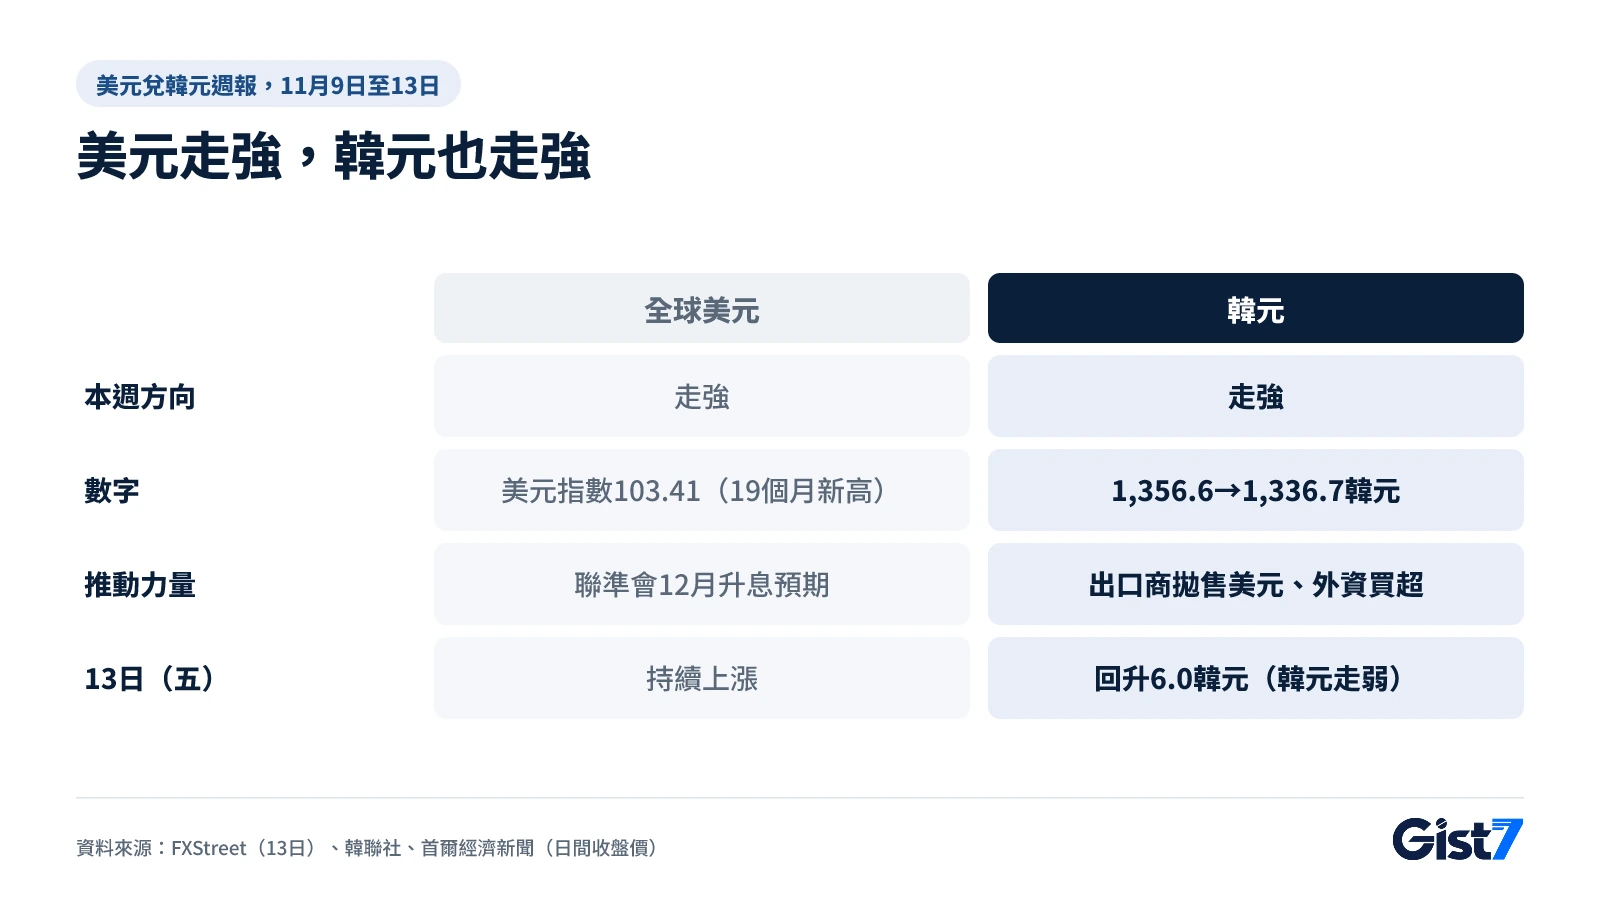
美元兌韓元一週走勢:連跌四天後,週五反彈6韓元
本週美元兌韓元從週一到週四連續四天下跌,降到1,330韓元附近,週五單日回升6韓元。跌幅集中在週初兩天,9日與10日合計下跌19.1韓元,週三、週四則分別只再跌3.9韓元與2.9韓元。
| 日期 | 日間收盤價 | 較前日 | 當天影響韓元的因素 |
|---|---|---|---|
| 11/6(五) | 1,356.6韓元 | - | 前週收盤 |
| 11/9(一) | 1,347.1韓元 | -9.5韓元 | 以1,363.0韓元開出後,出口商拋售美元、美國科技股反彈 |
| 11/10(二) | 1,337.5韓元 | -9.6韓元 | 外資8個交易日來首度買超、國際油價重挫 |
| 11/11(三) | 1,333.6韓元 | -3.9韓元 | 外資買超6,550億韓元、出口商拋售美元 |
| 11/12(四) | 1,330.7韓元 | -2.9韓元 | 出口商拋售美元、外資持續買超 |
| 11/13(五) | 1,336.7韓元 | +6.0韓元 | 油價反彈、外資賣超、進口商付款需求 |
資料來源:韓聯社(9日、10日、11日)、首爾經濟新聞(13日)。6日收盤價由9日、12日收盤價由13日報導的漲跌幅回推。
據韓聯社報導,9日匯率以1,363.0韓元開出,午後一度降至1,346.7韓元。當天外資在韓國股市主板賣超6,889億韓元,連續7個交易日賣超,但韓元仍然走強。原因是賣超規模已從5日的3.4兆韓元、6日的2.8兆韓元大幅縮小,加上出口商大量拋售美元。
美元為何創19個月新高
美元指數創19個月新高的背景,是市場一整週越來越相信聯準會將在12月升息。聯準會目前的政策利率區間為3.75%至4.00%(聯準會,10月28日)。10日(美國時間)公布的美國10月消費者物價指數(CPI)月增0.4%,高於預期的0.3%;13日(美國時間)公布的10月生產者物價指數(PPI)年增6.5%。
FXStreet指出,13日(格林威治時間20點23分)美元指數報103.41,單日上漲0.23%,盤中最高達103.42,改寫19個月新高。美元指數是衡量美元對歐元、日圓等6種主要貨幣價值的指數。CME FedWatch顯示,12月升息1碼(0.25個百分點)的機率約90%,升息2碼約10%,美國10年期公債殖利率為5.15%。與9日首爾匯市收盤前後美元指數102.085(韓聯社)相比,一週上漲超過1點。
日圓則完全承受美元走強的壓力。美元兌日圓從9日的158.270日圓升至11日的158.855日圓(韓聯社),同期韓元兌日圓的套算匯率從每100日圓851.24韓元降至839.48韓元。套算匯率是用美元兌韓元與美元兌日圓間接計算出的韓元兌日圓匯率。從韓元與日圓走勢相反來看,本週韓元升值似乎主要來自韓國國內的供需。
韓元升值原因?韓國國內釋出的三股美元
本週韓元升值的原因不在美元走弱,而在於流入韓國外匯市場的美元,可分成三股來看。
第一是出口商拋售美元,韓國市場稱為「NEGO賣盤」,指出口企業為把賺到的美元換成韓元而在市場賣出的部分。韓國銀行11月5日公布的9月國際收支(初值)顯示,9月經常帳順差614.6億美元,創單月歷史新高(Money Today),商品出口年增92.4%至1,307.2億美元。韓聯社引述關稅廳統計,11月1日至10日出口也年增111.9%。首爾經濟新聞指出,即使在匯率上升的13日,半導體等出口企業仍持續拋售美元,限制了漲幅。
第二是外資買賣韓股的方向轉變。外資到9日為止連續7個交易日賣超,10日轉為買超,11日買超6,550億韓元(韓聯社)。外資要買韓股,必須把美元換成韓元,因此帶來韓元需求。不過12日韓元走強,KOSPI(韓國綜合股價指數)卻下跌,兩個市場也有各走各的時候。
第三是國際油價。週初美國與伊朗談判預期使國際油價重挫,市場預期仰賴進口原油的韓國,支付美元的負擔將減輕,有利韓元。同樣的因素在週五則反向作用。
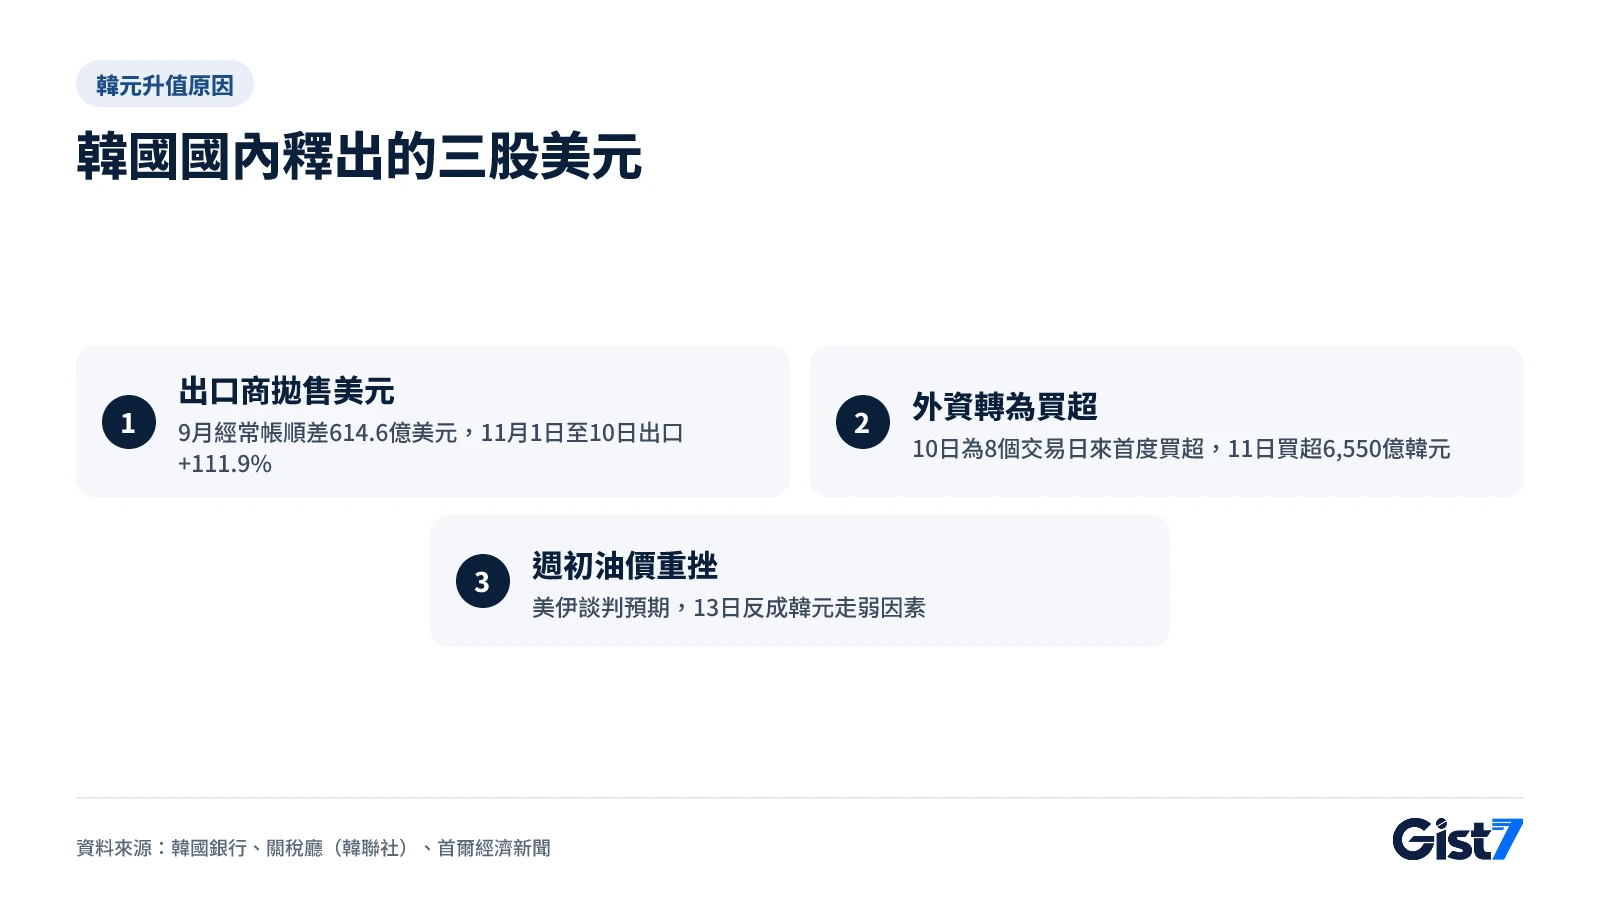
週五反彈6韓元,顯示韓元升值的極限
13日的反彈顯示,一旦支撐韓元的因素在一天內反轉,韓元終究會跟著強勢美元走。據首爾經濟新聞報導,美國與伊朗談判前景不明,12日(美國時間)布蘭特原油上漲3.30%至每桶95.82美元,WTI上漲2.55%至88.74美元。油價上漲加深美國升息預期,美元指數在亞洲時段盤中升至103.241。
韓國國內供需也轉為對韓元不利。外資賣超股票,替外國投資人保管資金的保管(custody)銀行買進美元,又碰上進口商的付款需求。即便如此,盤中高點也只到1,337.3韓元。首爾經濟新聞的解釋是,出口商拋售美元與大規模經常帳順差壓住了上檔。同一天KOSPI盤中一度升至5,504,最後在5,290附近收盤的盤中反轉,也和外資賣超下的週五韓元走弱屬於同一股走勢。
Gist 7認為,本週呈現了「美元強勢下韓元仍能撐住的條件」。條件有兩個:出口貨款持續流入市場,以及外資持續買進韓股。像13日那樣少了其中一個,韓元就會立刻倒向美元走強的一方。首爾經濟新聞引述市場人士,預估11月16日至20日美元兌韓元區間為1,320至1,350韓元,並認為在1,320至1,330韓元附近,逢低買進美元與對主管機關干預的戒心將支撐下檔。在區間內偏向哪一邊,取決於外資動向與美國利率預期。韓國銀行11月的利率決策,也會透過韓美利差影響韓元。
對海外投資人而言: 韓元升值放大了海外投資人持有韓股的報酬。KOSPI從6日的5,059.69點(SBS Biz)升至13日的5,290.53點(Newsis),上漲4.56%;同期韓元對美元升值約1.5%,換算成美元的漲幅約為6.1%(Gist 7計算:指數收盤值÷美元兌韓元匯率)。反過來,在韓元走弱的一週,同樣的股價漲幅換算成美元就會縮小。這也是海外掛牌的韓國ETF表現看起來與KOSPI不同的原因之一。
市場影響地圖
此表依11月9日至13日一週走勢整理。
| 資產・指標 | 方向 | 強度 | 連結(為什麼) |
|---|---|---|---|
| 美元兌韓元 | ↓(韓元升值),13日↑ | 中 | 出口商拋售美元、外資轉為買超 → 由1,356.6韓元降至1,336.7韓元,週五因油價反彈、外資賣超回升6.0韓元 |
| 美元指數 | ↑ | 強 | 聯準會12月升息預期 → 13日103.41,19個月新高(FXStreet) |
| 美國10年期公債殖利率 | ↑ | 中 | CPI、PPI加深升息預期 → 13日5.15%(FXStreet) |
| 韓元兌日圓 | ↓(韓元升值) | 中 | 日圓對美元走弱、韓元走強 → 每100日圓由851.24韓元(9日)降至839.48韓元(11日) |
| KOSPI | ↑後↓ | 中 | 外資轉為買超 → 由9日5,018.85升至11日5,375.36(韓聯社),13日盤中反轉、在5,290附近收盤,與週五韓元走弱同步 |
| 油價(WTI) | ↓後↑ | 中 | 週初重挫有利韓元,12日(美國時間)上漲2.55%至88.74美元 → 成為13日韓元走弱因素(首爾經濟新聞) |
| 韓國出口股 | → | 弱 | 韓元升值通常會減少美元營收換算成韓元的金額,但本週美元兌韓元變動約1.5%,股價受外資買盤的影響更大 |
直接影響小: 美國2年期公債殖利率、黃金、比特幣、S&P 500、那斯達克(本週都受聯準會升息預期影響,但與韓元走勢的直接關聯較弱)
- 換匯・海外付款:兌換1,000美元所需韓元,從6日收盤約135.7萬韓元降至13日約133.7萬韓元,少了約2萬韓元。銀行牌告匯率含手續費,會有差異。
- 進口物價・油價:韓元升值可減輕進口原油負擔,但若像13日那樣油價再漲,效果就會縮小。
- 海外股票・美元存款:即使美元計價價格不變,換算成韓元的評價金額也會隨匯率變動。
市場反應可能因其他變數而不同,此表不構成投資判斷的依據。
接下來要看的指標
| 日期(台灣時間) | 指標・日程 | 前值 | 與本文的關係 | 若結果如此 |
|---|---|---|---|---|
| 11/25(三)21:30 | 美國10月PCE物價(美國經濟分析局) | 9月年增3.6%(美國經濟分析局) | 聯準會重視的物價指標、12月升息幅度 | 偏高通常美元↑、韓元承受貶值壓力 |
| 11/26(四) | 韓國銀行利率決策 | 年利率3.00%(韓國銀行,8月27日升息) | 韓美利差與韓元方向 | 升息為韓元升值因素,按兵不動則外部變數影響通常變大 |
| 12/4(五)21:30 | 美國11月就業報告(美國勞工統計局) | 10月非農就業增加16.5萬人、失業率4.1%(韓聯社) | 12月升息幅度與之後的利率路徑 | 就業強勁通常加深續升息預期、美元走強 |
| 12/10(四)03:00 | FOMC利率決策與經濟預測(12月8日至9日會議) | 3.75%至4.00%(聯準會,10月28日) | 本週美元走強的起點 | 升息2碼則美元↑、韓元承壓,升息1碼可能被視為已反映 |
日程依據美國經濟分析局與勞工統計局的發布時間表、韓國銀行貨幣政策會議日程,以及聯準會FOMC日程。美國物價與利率走勢另整理於美國10月CPI與10年期殖利率逼近5%一文。
常見問題
美元創19個月新高,美元兌韓元為何反而下跌?
因為推升韓元的不是美元走弱,而是流入韓國國內的美元。出口商持續拋售賺到的美元,外資從10日起重新買進韓股,帶來韓元需求。9月經常帳順差614.6億美元、創單月歷史新高,也是背景之一。
11月13日美元兌韓元為何上升6韓元?
美國與伊朗談判前景不明使油價上漲,美元指數盤中升至103.241,再加上外資賣超股票、保管銀行買進美元與進口商付款需求。出口商拋售美元,使盤中高點只到1,337.3韓元。
11月16日至20日美元兌韓元走勢預估如何?
首爾經濟新聞引述市場人士預估的區間為1,320至1,350韓元,並認為在1,320至1,330韓元附近,逢低買進美元與對主管機關干預的戒心將支撐下檔。外資動向與美國利率預期是決定偏向哪一邊的變數。
韓元升值對韓國出口企業不利嗎?
韓元走強時,同樣的美元營收換算成韓元會變少,通常對獲利形成壓力。本週美元兌韓元變動約1.5%,對獲利的影響可能有限,但若升值持續,壓力通常會加大。
美元指數和美元兌韓元總是同方向嗎?
大致同方向,但也會像本週這樣背離。美元指數衡量美元對歐元、日圓等6種主要貨幣的價值,並不包含韓元;韓元則深受出口貨款、外資買賣股票等國內供需影響。
參考資料
- 美元兌韓元5個交易日來首度反彈,收在1,336.7韓元 — 首爾經濟新聞(2026-11-13)
- 美元走強下仍降至1,340韓元區間,4個交易日來首度下跌 — 韓聯社(韓民族中心轉載,2026-11-09)
- 美伊談判預期帶動風險偏好,下跌9.6韓元至1,337.5韓元 — 韓聯社(韓民族中心轉載,2026-11-10)
- 即使擔憂美國大幅升息,匯率仍下跌3.9韓元至1,333.6韓元 — 韓聯社(韓民族中心轉載,2026-11-11)
- Gold faces weekly rout as high US yields fuel Fed rate hike bets — FXStreet(2026-11-13)
- 2026年9月國際收支(初值) — 韓國銀行(KDI經濟教育・資訊中心轉載,2026-11-05)
- 9月經常帳順差614億美元創新高,半導體出口激增260% — Money Today(2026-11-05)
- KOSPI重挫6%,收在5,059.69點 — SBS Biz(2026-11-06)
- KOSPI因外資賣超反轉下跌,收在5,290.53點 — Newsis(2026-11-13)