グーグル決算ショックの理由、アルファベットは売上25%増でも株価急落
要点まとめ
グーグル決算ショックとは、アルファベットが2026年10月28日(現地時間)に発表した7〜9月期決算が市場予想を下回り、時間外で株価が約10%下落したことを指します。売上高は25%増の1,275億8,000万ドルでしたが、投資の評価損、検索の鈍化、フリーキャッシュフローの赤字が重なりました(2026年10月29日時点)。
- 決算ショックは、前年比ではなく市場の期待に届いたかどうかで決まる
- アルファベットの7〜9月期売上は25%増だったが、売上高・営業利益・検索売上・EPSがいずれも予想を下回った
- 純利益を最も押し下げたのはスペースXなど保有株の評価損(報道により約82億〜90億ドル)
- クラウド売上は103%増で予想を上回ったが、設備投資の増加でフリーキャッシュフローは2四半期連続の赤字(-90億7,000万ドル)
- 市場は来年の設備投資を「相当な水準で増やす」とするCFOの予告も重く見た
アルファベット(グーグルの親会社)は2026年10月28日(現地時間)に7〜9月期決算を発表しました。売上高は1,275億8,000万ドルで前年同期比25%増でしたが、1株当たり利益(EPS)は市場予想の3.02ドルに届かず、時間外取引で株価は約10%下落しました。韓国メディアが報じたこの「グーグル決算ショック」を、数字から順に整理します。
決算ショックとは?決算サプライズとの違い
決算ショックとは、企業の四半期決算が市場予想(コンセンサス)を大きく下回ることです。反対に大きく上回る場合は決算サプライズと呼ばれます。判断の軸は前年より良くなったかではなく、市場が期待した数字に届いたかどうかです。増収でも期待に届かなければショックと受け止められ、株価は期待が崩れた幅に応じて動きやすくなります。
どれだけ下回れば「ショック」なのか、明確な基準はありません。通常は売上高よりも、1株当たり利益(EPS、純利益を発行済み株式数で割った値)や営業利益を先に見ます。会社が示す業績見通し(ガイダンス)が弱いと、衝撃はさらに大きくなります。
グーグル決算ショック:7〜9月期は予想をどれだけ下回ったか
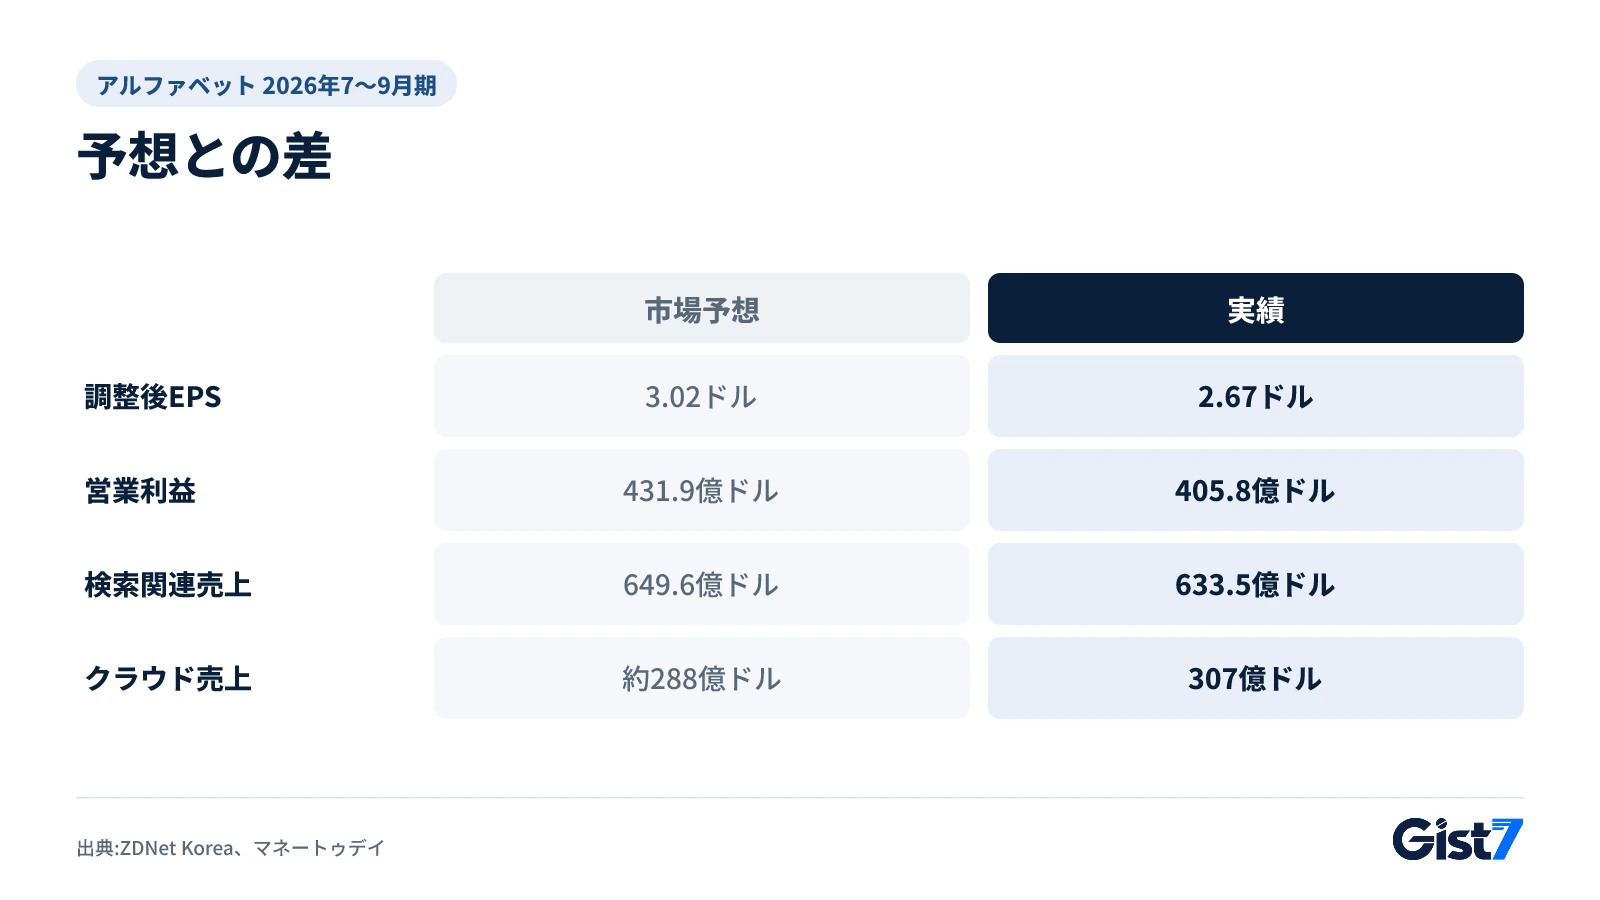
ZDNet Korea とマネートゥデイ(韓国の経済メディア)が伝えた数字を整理します。市場予想は集計会社によって多少異なります。
| 項目 | 実績 | 市場予想 | 差 |
|---|---|---|---|
| 売上高 | 1,275億8,000万ドル | 1,282億2,000万ドル | 約-0.5% |
| 営業利益 | 405億8,000万ドル | 431億9,000万ドル | 約-6.0% |
| 検索関連売上 | 633億5,000万ドル | 649億6,000万ドル | 約-2.5% |
| 調整後EPS | 2.67ドル | 3.02ドル | 約-11.6% |
| クラウド売上 | 307億ドル | 約287億〜288億ドル | 約+7% |
EPSは報道によって異なります。純利益261億7,000万ドルを基にしたEPSは2.12ドル、調整後では2.67ドルと伝えられました。どちらでも3.02ドルには届きません。純利益は前年同期の349億8,000万ドルから約25%減りました。マネートゥデイによると、売上高と調整後利益がそろって予想を下回ったのは約4年ぶりです。
最大の要因は、本業の外で生じた保有株の評価損
本業は崩れていません。営業利益は406億ドルで30%増、営業利益率は31.8%でした(ブロックメディア)。純利益を押し下げたのは、営業外の項目です。
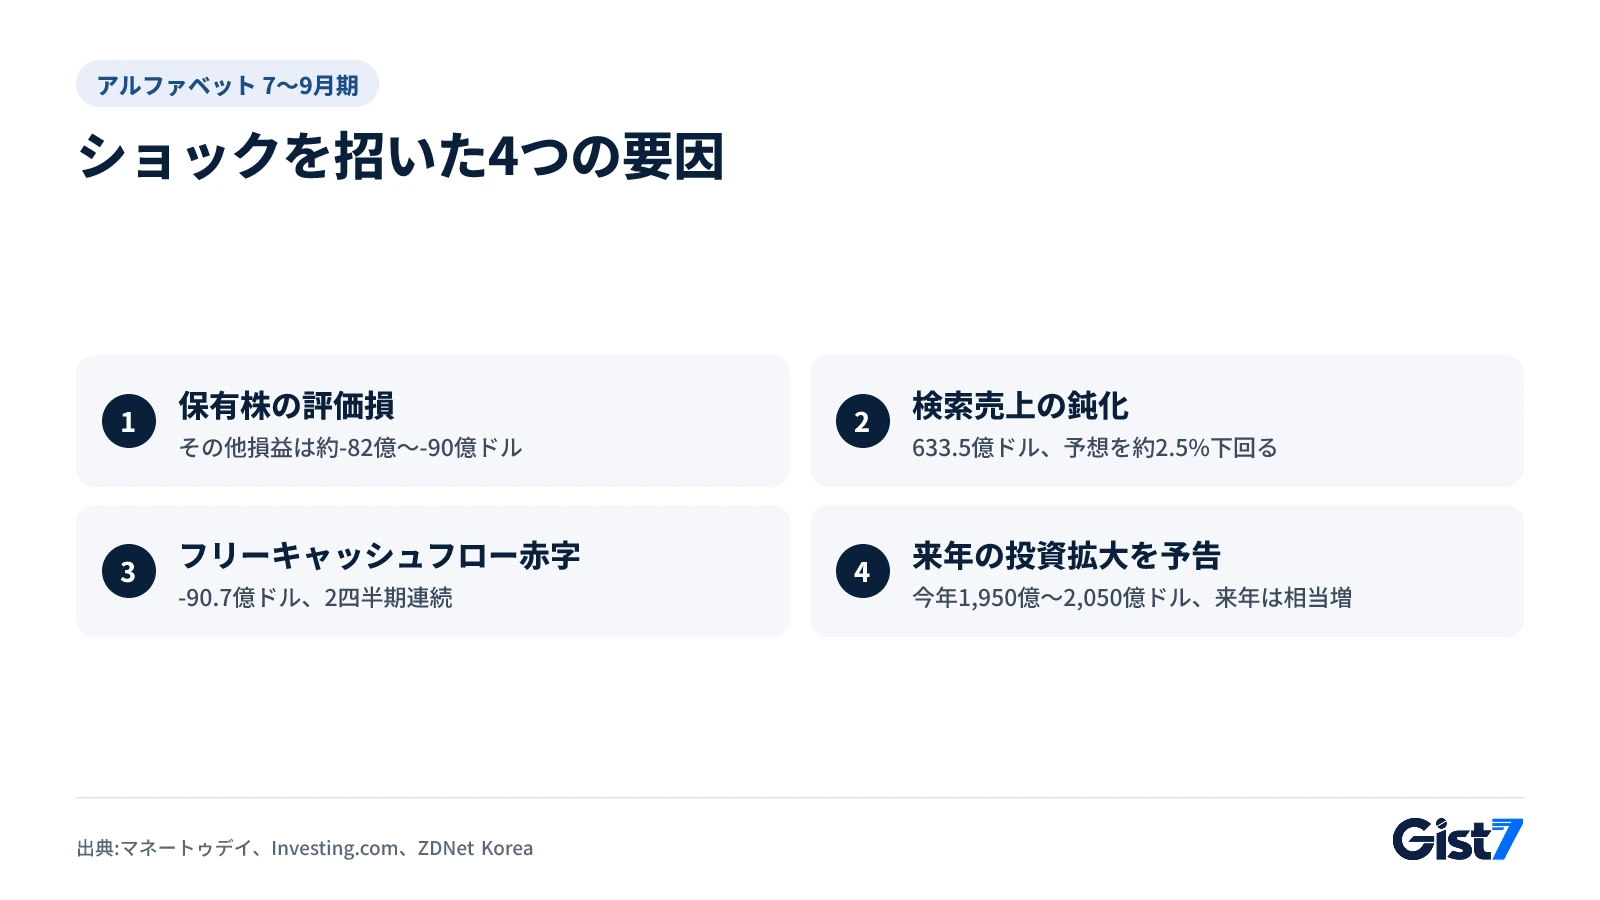
Investing.comは、その他損益がマイナス82億ドルで、主因はスペースXの持ち分の未実現評価損だったと伝えています。マネートゥデイはスペースXやアンソロピックなど保有株の評価損を87億ドル、ブロックメディアは債券・株式関連の純損失を約90億ドルと集計しました。集計範囲が違うため数字は少しずつ異なりますが、方向は同じです。
比較対象が高かったことも響きました。マネートゥデイによると、4〜6月期には同じ持ち分で990億ドルの評価益が出ています。評価損益は帳簿上の数字で、現金が出ていくわけではありません。ただ、四半期ごとの純利益の振れ幅を大きくします。
検索売上が期待に届かなかった理由は?
検索関連の売上高は633億5,000万ドルで12%増でしたが、予想を約2.5%下回りました。マネートゥデイによると、スンダー・ピチャイCEOは為替変動を最大の要因に挙げ、AIモード経由の検索が増えたことも影響したと説明しました。AIモードの検索は、通常の検索より広告収益が低いとされています。
同じ場でピチャイ氏は、AI投資により検索クエリの伸び率が直近5年で最高になったと述べました(ZDNet Korea)。YouTube広告売上は112億ドルで9%増でした(Investing.com)。利用は増えているのに、1回あたりの収益性が変わりつつある、ということです。
クラウドは2倍に伸びたのに、なぜ現金が減るのか
グーグルクラウドの売上高は307億ドルで103%増、営業利益は111億ドル(営業利益率36.2%)、受注残高は5,610億ドルでした(Investing.com)。今回、予想を上回った部門は実質的にクラウドだけです。
問題は、その成長を支える投資の規模です。7〜9月期の設備投資は513億6,000万ドルで、前の四半期の449億ドルから増えました。ただ、市場予想の約551億ドルよりは少なめでした。2026年通期のガイダンスは1,950億〜2,050億ドルで据え置かれています。焦点は来年です。マネートゥデイによると、アナト・アシュケナジーCFOは来年の設備投資が「相当な水準で増える」と述べ、具体的な金額は10〜12月期決算で示すとしました。
この結果、7〜9月期のフリーキャッシュフロー(営業キャッシュフローから設備投資を引いた値)はマイナス90億7,000万ドルで、2四半期連続の赤字でした。長期債務は1,251億ドルと、1年前より479%増えています(マネートゥデイ、Tech42)。Tech42は、市場では「AI投資が売上につながる速さより、現金を削る速さのほうが上回っている」との見方が出たと伝えました。
Gist7の視点:ショックの正体は数字より「期待のひび割れ」
一過性の評価損だけを見れば、今回のショックは本業と関係が薄いように見えます。ただ、株価が10%近く下げた理由を評価損だけで説明するのは難しいでしょう。市場が見たのは3つが同時に出たことだ、とGist7は読みます。検索売上が期待を下回り、フリーキャッシュフローは赤字で、来年の投資拡大が予告されました。クラウドの好調も、この3つを覆い隠せませんでした。
為替の説明にも疑問が残ります。Investing.comによると、7〜9月期の売上高の伸びは報告ベースでも為替一定ベースでも25%で同じでした。10〜12月期は為替の逆風がやや強まる見通しです。為替が検索不振の全てなら、この数字とは噛み合いにくく、検索部門の収益性の変化をさらに見る必要があります。
今後の注目点
- 10〜12月期決算で示される、来年の設備投資の具体的な規模
- AIモードの拡大が、クエリ当たりの広告収益に与える影響
- 5,610億ドルのクラウド受注残が売上に変わる速さ
- スペースXやアンソロピックなど保有株の評価損益の振れ幅。アンソロピックのIPO申請についてはアンソロピックのIPO申請、最大2兆ドルの評価額と投資前の注意点で整理しています
本記事は投資の勧誘ではありません。個別銘柄の判断は、最新の開示情報とご自身の状況に基づいて行ってください。
よくある質問
決算ショックとはどういう意味ですか?
企業の四半期決算が市場予想(コンセンサス)を大きく下回ることです。前年より増えたかどうかではなく、市場の期待に届いたかが基準で、反対は決算サプライズです。
売上が25%増えたのに、なぜグーグルは決算ショックと言われるのですか?
売上の伸びとは別に、EPS(予想3.02ドルに対し調整後2.67ドル)、営業利益、検索売上がいずれも予想を下回ったためです。フリーキャッシュフローの赤字と来年の投資拡大の予告も失望材料でした。
グーグルの7〜9月期の純利益が減った理由は?
スペースXなど保有株の評価損が計上された影響が大きいです。報道により約82億〜90億ドルと集計に差があり、4〜6月期には同じ持ち分で大きな評価益が出ていたため、振れ幅が大きくなりました。
決算発表後、グーグルの株価はどれくらい下がりましたか?
現地時間10月28日の時間外取引で約10%下落しました。通常取引の終値は報道により322〜325ドルと差があり、29日の通常取引での反応は別途確認が必要です。
グーグルクラウドの業績はどうでしたか?
売上高は307億ドルで103%増、営業利益は111億ドルで、いずれも予想を上回りました。今回、市場の期待を超えたほぼ唯一の部門です。
決算ショックが出ると、株価は必ず下がりますか?
必ずしもそうではありません。株価は決算そのものだけでなく、ガイダンスや市場の事前の織り込み具合によって動くため、ショックでも上がったり、サプライズでも下がったりすることがあります。