自社株売却の理由とは?企業のメリット・デメリットと投資家の見方
要点まとめ
自社株売却は、企業が資金調達、買収代金、従業員報酬、株式の持ち合いに使うために行います。韓国では2026年の商法改正で自社株は原則消却となり、売却には株主総会の承認が必要です。投資家は目的・相手・価格・規模を見て判断します(2026年10月時点)。
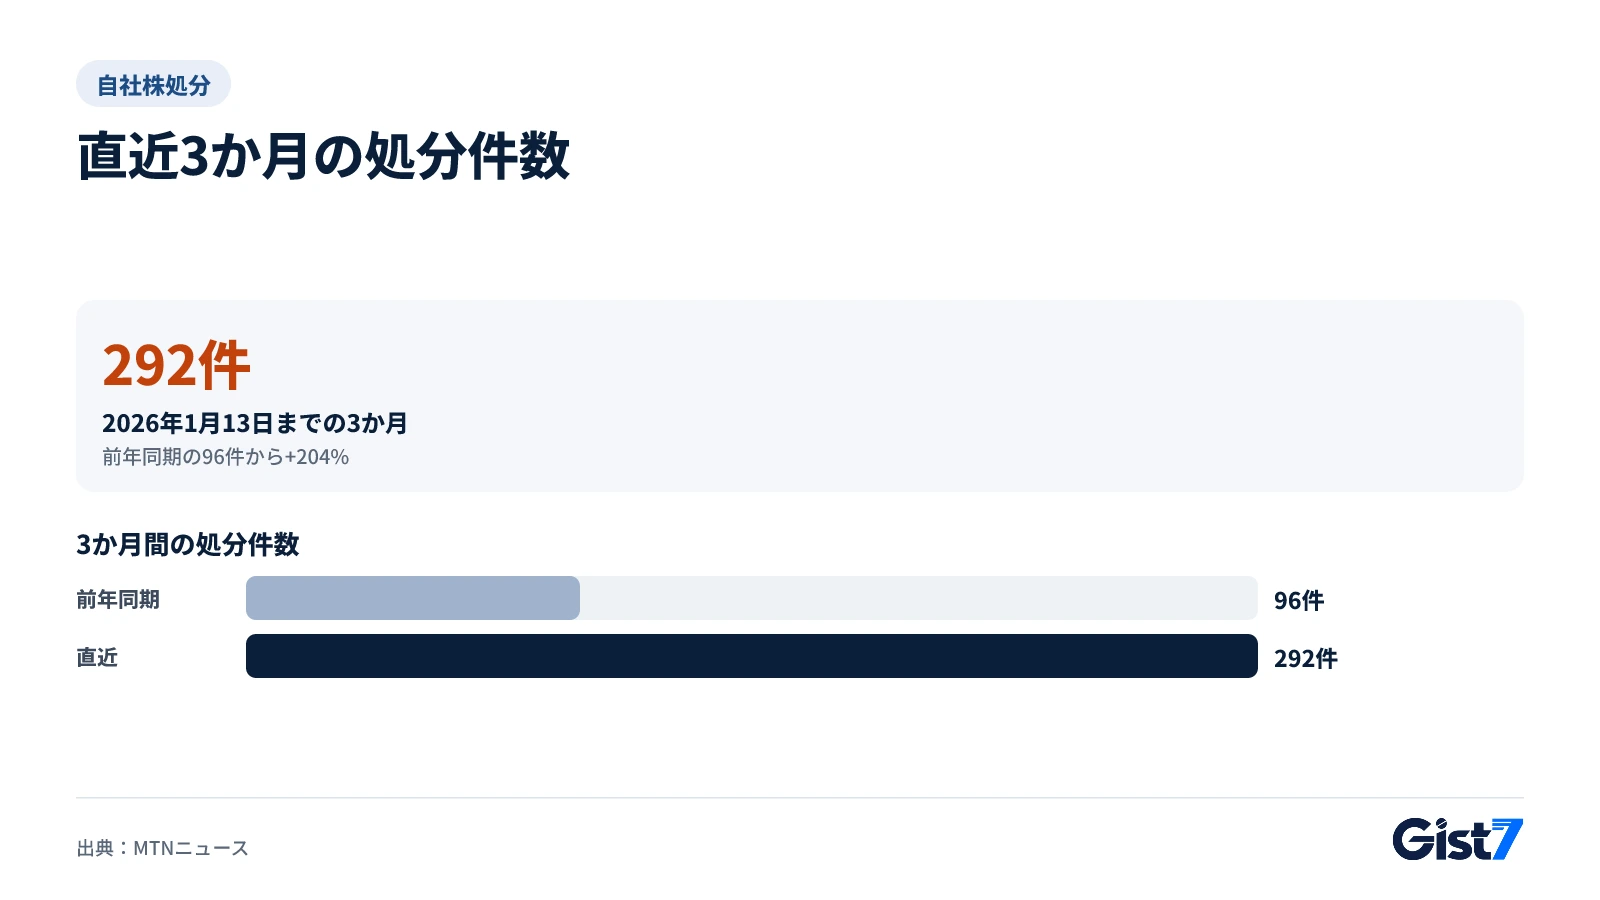
- 韓国の上場企業による自社株処分は、2026年1月13日までの3か月で292件となり、前年同期の96件の約3倍でした。
- 売却の理由は、資金確保、買収代金、従業員報酬、株式の持ち合いの4つが中心です。
- 改正商法では、新規取得分は1年以内、既存分は最長1.5年以内の消却が原則で、例外には株主総会の承認が要ります。
- 売却は資金を得られる一方で、流通株式が増え、消却の機会を失います。
- 開示を見るときは、目的・相手・価格・規模・承認の有無を確認します。
韓国の上場企業が自社株を処分した件数は、2026年1月13日までの3か月間で292件となり、前年同期の96件の約3倍に増えました。MTNの報道によると、自社株の消却を義務づける商法改正を前に、企業が処分を急いだ結果です。自社株売却はなぜ行われるのか、会社と株主に何が残るのかを整理します(2026年10月時点)。
企業はなぜ自社株を売るのか
自社株売却(韓国の開示では「処分」)とは、会社がすでに買って保有している自社の株式を、市場や特定の相手に売ることです。報じられた事例は大きく4つに分かれます。
1つ目は資金の確保です。製薬関連のJSTは90万株(約27.5億ウォン)を資産運用会社に売り、運営とリストラの資金に充てました。ケアジェンは保有株の一部を売り、黄斑変性やドライアイの治療薬の臨床試験費用をまかなう計画でした。2つ目は買収代金で、大熊(デウン)は約56万株(約121億ウォン)をYoo2 Bioの売り手への支払いに使いました。3つ目は従業員報酬で、ハンミ薬品などが成果報酬や譲渡制限付き株式(RSU)として自社株を渡しました。4つ目は株式の持ち合いで、日東ホールディングスや国際薬品などの製薬会社が、戦略的提携の名目で株を交換しました。
時期の事情も重なっています。消却義務が適用される前に処分しようとする動きが多く、同じ報道は「消却を避けるための一時しのぎ」という批判も伝えています。株が消却されず別の保有者に移るだけなら、発行済み株式の総数は減らないからです。
2026年の商法改正で何が変わったのか
2026年2月に国会本会議を通過した第3次商法改正は、自社株の原則を「保有」から「消却」に変えました。法律事務所Shin & Kimのニュースレターによると、新たに取得した自社株は1年以内に消却しなければなりません。すでに持っている自社株には、施行後6か月の猶予に1年の消却期間が加わり、最長1.5年で整理する必要があります。
消却せずに保有または売却するには、取締役会が保有・処分計画を作り、株主総会の承認を受けます。承認は毎年の定時総会で更新します。従業員報酬など法定の4つの事由は計画と承認だけで足りますが、新技術の導入や財務構造の改善といった経営上の目的は、先に定款へ根拠を置く必要があります。Dr.CRによると、自社株を担保にすること、交換社債に使うこと、合併や分割で自社株に新株を割り当てることも禁じられました。取締役会だけで処分を決める運用は難しくなったということです。正確な施行日は、公布された法律で確認が必要です。
自社株売却は企業にとって得か損か
企業にとっては資金と柔軟性が利点で、流通株式の増加と株主還元の後退が欠点です。どちらが大きいかは、売る目的と価格で決まります。
| 区分 | 利点 | 欠点 |
|---|---|---|
| 資金 | 借入や増資なしで現金を確保(運営・研究・リストラ) | 株価が低いときに売ると目標額に届かない |
| 買収・提携 | 現金の代わりに株式で代金を支払える、持ち合いで関係を築ける | 相手が受け取った株が、のちに市場へ出る可能性 |
| 従業員報酬 | 現金を使わずに報いられる | 受け取った従業員が売ると株価の重しになる |
| 株主 | 資金が成果につながれば企業価値に寄与 | 流通株式が増えて1株あたりの価値が薄まり、消却の機会も失う |
消却は発行済み株式の総数を減らして1株あたりの価値を高めますが、売却は市場に出回る株式を増やします。Dr.CRは、自社株を非常用の資金のように売って現金化する手法が封じられるため、企業は手元資金を厚くする必要があり、M&Aでも株式交換ではなく現金買収や新株発行を選ぶことになると分析しています。
ケアジェンの事例:計画した金額と実際の金額
ケアジェンは自社株484万4,216株(発行済み株式の9.02%)のうち38万3,577株(0.71%)を売り、約500億ウォンを調達する計画でした。計画の基準価格は13万352ウォンでした。ディールサイトによると、2026年9月3日の終値4万3,750ウォンで計算すると調達額は約168億ウォンに縮み、330億ウォン以上足りません。500億ウォンに届かせるには約114万株を売る必要があり、売り圧力への懸念が強まります。同社は追加で売る予定はないと説明しています。株価が下がれば自社株を売って得られる資金も同じ割合で減る、という点がよく表れた事例です。
投資家は自社株売却をどう見ればよいのか
開示1本だけで、好材料か悪材料かを決めることはできません。学術研究でも、目的によって反応が分かれました。ソル・ウォンシクとキム・スジョン(2005年)の研究では、運営資金の確保や財務構造の改善を目的にした直接処分は株主の富を有意に増やし、役員・従業員のインセンティブを目的にした処分は否定的な影響がありました。ただし20年前のデータであり、消却が原則となった今の市場にそのまま当てはめることはできません。
そこで、開示を見るときは次の5点を順に確認するのが現実的です。
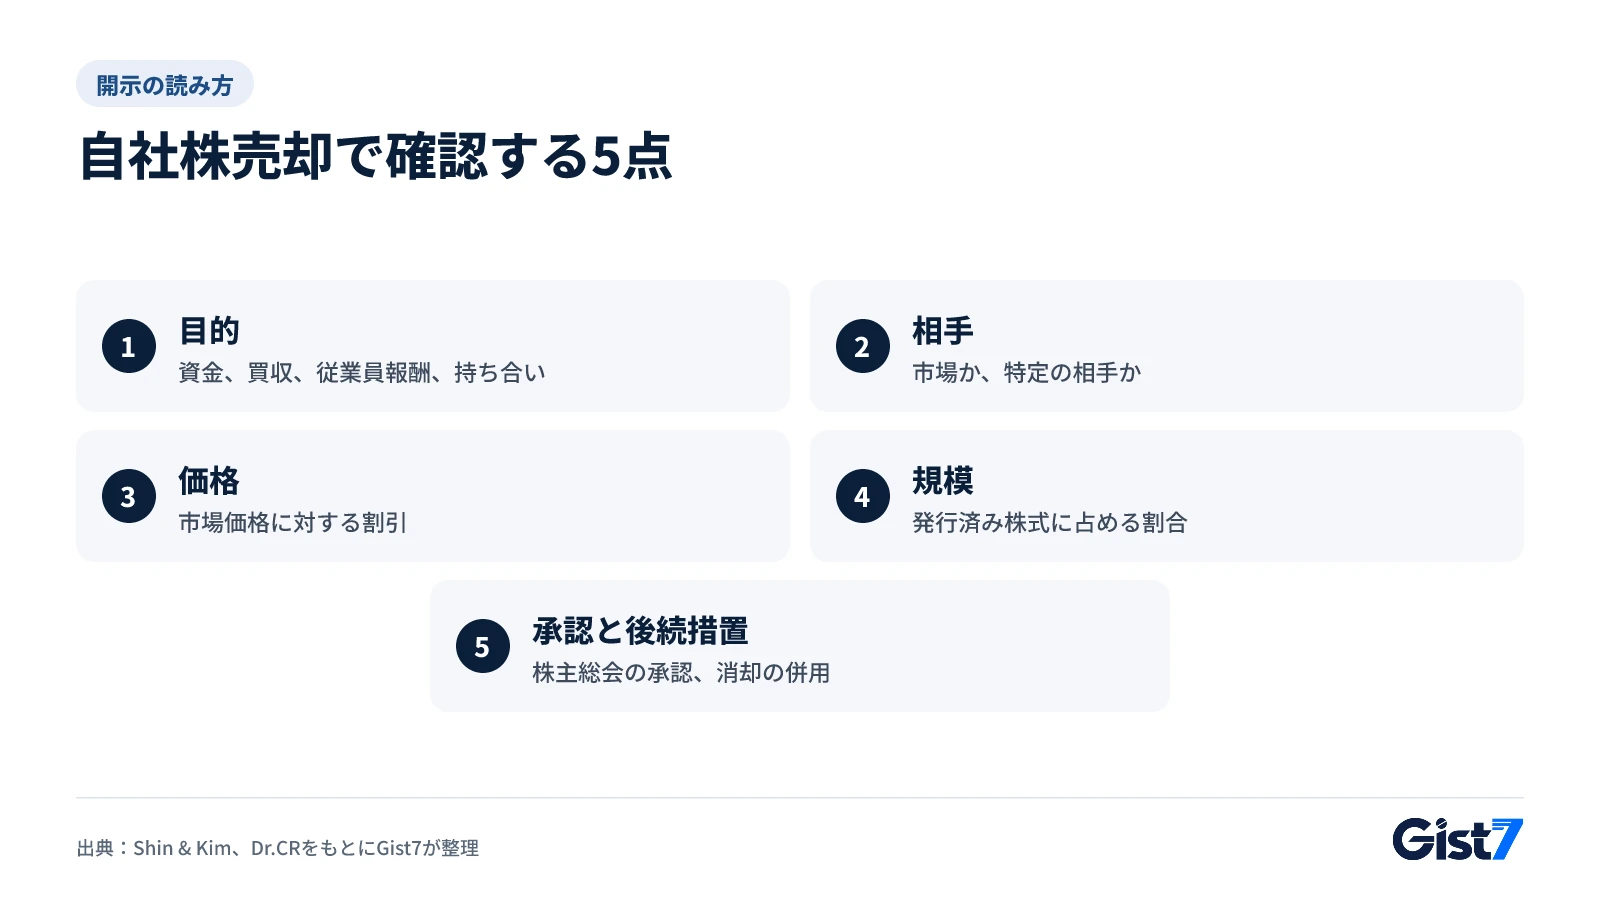
とくに先に見るのは、相手と価格です。市場に売るのか、提携先や従業員に渡すのかで、売り圧力がどこに向かうかが変わります。この記事は情報の整理であり、投資を勧めるものではありません。開示の原文を確認したうえで、ご自身で判断してください。
今後の注目点
猶予期間が終わるまで、処分の開示や、定時総会での保有・処分計画の議案は増えると見られます(Gist7の見通し)。例外となった処分を、株主が総会の議決で実際にけん制できるのか、そして売却代金が説明どおりの目的に使われるのかを追う価値があります。
よくある質問
自社株売却は好材料ですか、悪材料ですか?
一概には言えません。運営資金の確保や財務構造の改善を目的にした処分は好意的に受け止められたという研究があり、従業員へのインセンティブ目的は否定的でした。目的・相手・価格で変わります。
自社株の消却と売却は何が違いますか?
消却は株式を消滅させて総数を減らし、1株あたりの価値を高めます。売却は株を市場や相手に渡すので、株式数は変わらず、会社に現金が入ります。
商法改正のあとも自社株は売れますか?
売れますが、取締役会が作った保有・処分計画について株主総会の承認が必要で、毎年更新します。経営上の目的によっては、先に定款へ根拠を置く必要もあります。
すでに持っている自社株はいつまでに消却しますか?
施行後6か月の猶予のあと1年以内で、最長1.5年です。外国人の持ち株制限がある一部の業種は、消却の代わりに3年以内の処分も認められます。
オーバーハングとは何ですか?
将来市場に出て株価の重しになりうる潜在的な売り株のことです。自社株を従業員や提携先に渡すと、受け取った側があとで売る可能性があるため、懸念が生まれます。