Venta de acciones propias: por qué se hace y qué revisar
Resumen clave
La venta de acciones propias sirve para obtener liquidez, pagar adquisiciones, retribuir a la plantilla o canjear títulos. Tras la reforma surcoreana de la Ley de Comercio de 2026, amortizar es la regla y vender exige aprobación de la junta. Claves: finalidad, comprador, precio y tamaño.
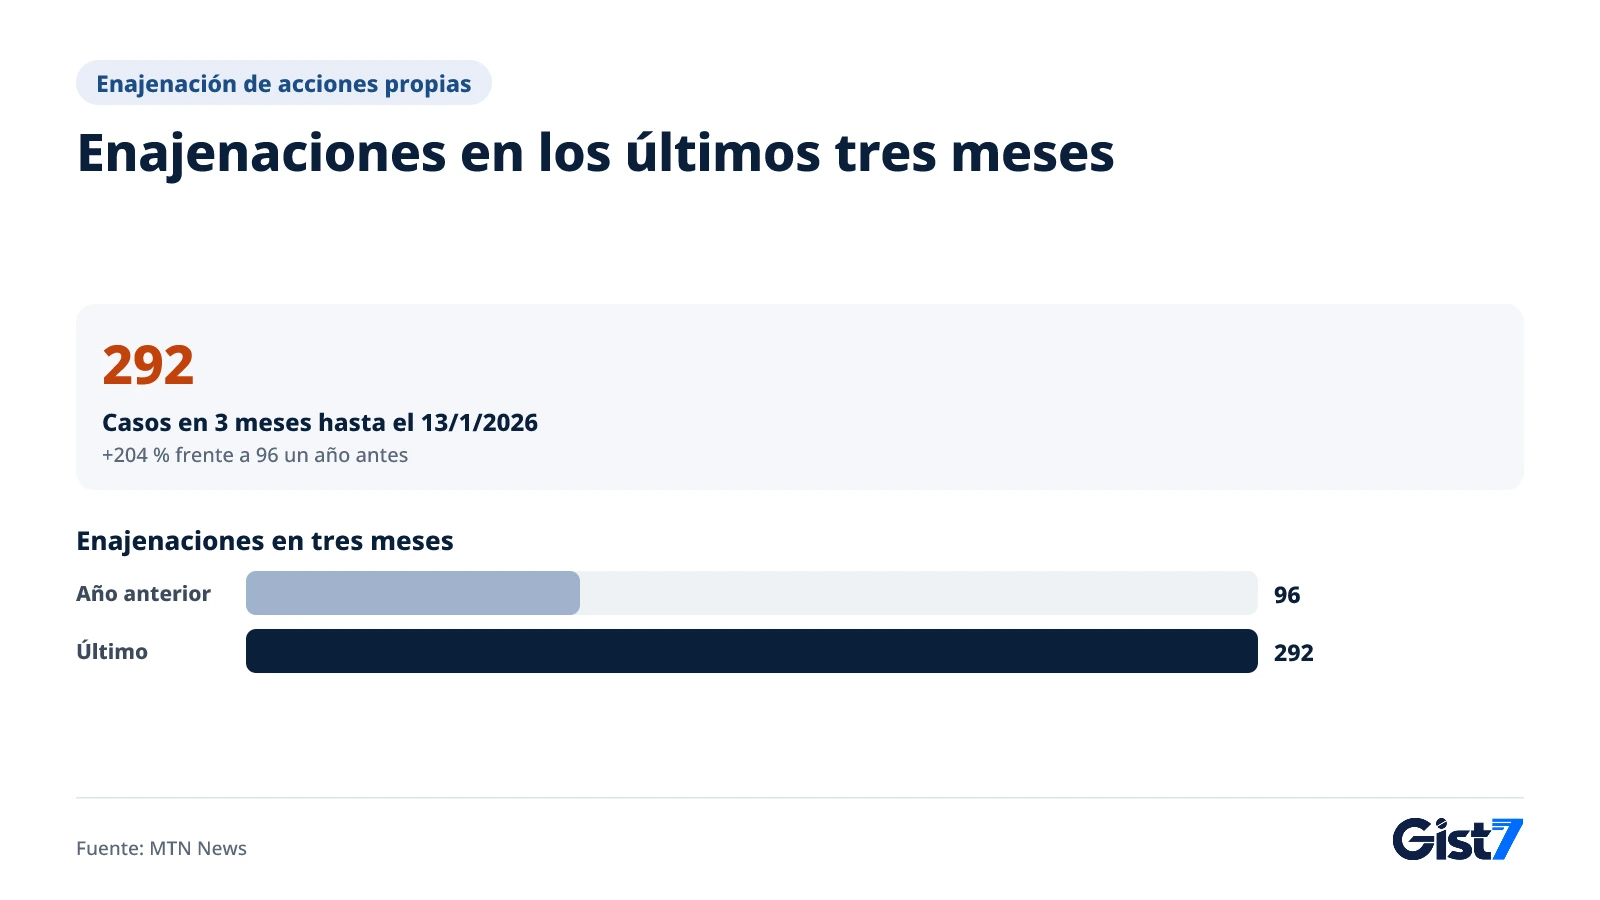
- Las cotizadas surcoreanas realizaron 292 enajenaciones de acciones propias en los tres meses hasta el 13 de enero de 2026, frente a 96 un año antes.
- Las empresas venden por cuatro motivos principales: liquidez, pago de adquisiciones, retribución de empleados y canjes de acciones.
- La reforma de la Ley de Comercio obliga a amortizar las nuevas acciones propias en un año y las existentes en 1,5 años, salvo que la junta apruebe un plan.
- La venta aporta liquidez, pero añade acciones al mercado y renuncia a la posibilidad de amortizarlas.
- Al leer un hecho relevante, revise finalidad, comprador, precio, tamaño y estado de la aprobación.
La venta de acciones propias se ha disparado en Corea del Sur: según MTN, las empresas cotizadas realizaron 292 enajenaciones de autocartera en los tres meses hasta el 13 de enero de 2026, casi el triple que los 96 casos de un año antes. La oleada llegó antes de una reforma de la Ley de Comercio que convierte la amortización de acciones propias en la regla general. Este artículo explica por qué las empresas recurren a la venta de acciones propias, qué ganan y qué pierden, y cómo pueden los inversores leer los hechos relevantes (datos a octubre de 2026).
¿Por qué venden las empresas acciones propias?
Las acciones propias, o autocartera, son títulos de la propia compañía que esta ha recomprado y todavía conserva. Su venta, que en los registros coreanos figura como "enajenación", devuelve esos títulos al mercado o los pone en manos de un comprador concreto. Los casos publicados se reparten en cuatro grupos.
La necesidad de liquidez va en primer lugar. JST vendió 900.000 acciones, unos 2.750 millones de wones, a una gestora de activos para financiar sus operaciones y su reestructuración. CareGen planeaba vender parte de su autocartera para pagar ensayos clínicos de sus fármacos contra la degeneración macular y el ojo seco. El segundo uso es el pago de adquisiciones: Daewoong entregó unas 560.000 acciones, alrededor de 12.100 millones de wones, a los vendedores de Yoo2 Bio. El tercero es la retribución de la plantilla. Hanmi Pharmaceutical y otras compañías concedieron acciones como bonificación o como acciones restringidas (RSU). El cuarto son los canjes de acciones, con los que farmacéuticas como Ildong Holdings y Kukje Pharma intercambiaron títulos bajo la etiqueta de alianzas estratégicas.
El calendario también influyó. Muchas empresas actuaron antes de que entrara en vigor la obligación de amortizar, y el reportaje de MTN recogía críticas que calificaban la práctica de parche para esquivar la amortización. Si las acciones simplemente pasan a otro titular, el número total de acciones no baja.
Qué cambia para la venta de acciones propias con la reforma de 2026
La tercera reforma de la Ley de Comercio, aprobada por la Asamblea Nacional en febrero de 2026, invirtió la regla para las acciones propias: de conservarlas a amortizarlas. Según un boletín del bufete Shin & Kim, las acciones adquiridas a partir de ahora deben amortizarse en el plazo de un año. Las que una empresa ya tiene en cartera disponen de un periodo de gracia de seis meses tras la entrada en vigor más un año adicional, hasta 1,5 años en total.
Para conservarlas o venderlas, el consejo de administración debe elaborar un plan de tenencia y enajenación y obtener la aprobación de la junta de accionistas, que se renueva en cada junta anual. Cuatro finalidades previstas en la ley, entre ellas la retribución de empleados, solo requieren el plan y la aprobación. Objetivos empresariales más amplios, como incorporar nuevas tecnologías o mejorar la estructura de capital, deben figurar antes en los estatutos sociales. Dr.CR añade que quedan prohibidos pignorar acciones propias como garantía, usarlas para bonos canjeables y asignar nuevas acciones frente a ellas en fusiones o escisiones. El consejo ya no puede decidir una enajenación por sí solo. La fecha exacta de entrada en vigor debe comprobarse en la ley promulgada.
¿Es buena o mala para la empresa?
Aporta liquidez y flexibilidad, pero añade acciones al mercado y renuncia a la posibilidad de amortizarlas. Qué efecto pesa más depende de la finalidad y del precio.
| Ámbito | Ventaja | Inconveniente |
|---|---|---|
| Financiación | Liquidez sin endeudarse ni emitir acciones nuevas (operaciones, investigación, reestructuración) | Una venta con la cotización baja puede quedarse corta frente al objetivo |
| Operaciones y alianzas | Pagar adquisiciones en acciones en lugar de efectivo; los canjes crean lazos de confianza | Las acciones que recibe la contraparte pueden acabar en el mercado más adelante |
| Retribución de empleados | Recompensa a la plantilla sin desembolso de efectivo | Si los beneficiarios venden, pueden presionar la cotización |
| Accionistas | El valor puede subir si el dinero da resultados | Más acciones en circulación diluyen el valor por acción y se renuncia a una amortización |
La amortización reduce el número total de acciones y eleva el valor por acción, mientras que la venta pone más títulos en circulación. Dr.CR señala que se acaba la vieja costumbre de tratar la autocartera como reserva de liquidez, lo que empuja a las empresas a mantener más efectivo y a pagar con dinero o con acciones nuevas en lugar de canjes en las fusiones y adquisiciones.
Caso práctico: lo que CareGen esperaba obtener y la cifra real
CareGen tenía 4.844.216 acciones propias, el 9,02 % de su capital emitido, y planeaba vender 383.577 de ellas (0,71 %) para obtener unos 50.000 millones de wones. El plan partía de un precio de referencia de 130.352 wones. Según Dealsite, al cierre del 3 de septiembre de 2026, de 43.750 wones, los ingresos se reducen a unos 16.800 millones de wones, más de 33.000 millones por debajo del objetivo. Alcanzar los 50.000 millones exigiría vender aproximadamente 1,14 millones de acciones, lo que aumentaría el exceso de oferta potencial (overhang). La empresa afirmó que no tiene previsto vender más. El caso muestra que, cuando cae la cotización, cae también la liquidez que aporta la venta de acciones propias.
¿Cómo debe interpretar el inversor una venta de acciones propias?
Un solo hecho relevante no basta para saber si la venta es una buena o una mala noticia. La evidencia académica también varía según la finalidad. En un estudio de 2005 de Sul y Kim, las enajenaciones directas para obtener fondos operativos o mejorar la estructura financiera aumentaron de forma significativa la riqueza de los accionistas, mientras que las destinadas a incentivos para directivos y empleados tuvieron un efecto negativo. Los datos tienen dos décadas, así que no pueden aplicarse tal cual a un mercado en el que la amortización es la regla general.
Un método práctico consiste en revisar cinco puntos por orden.
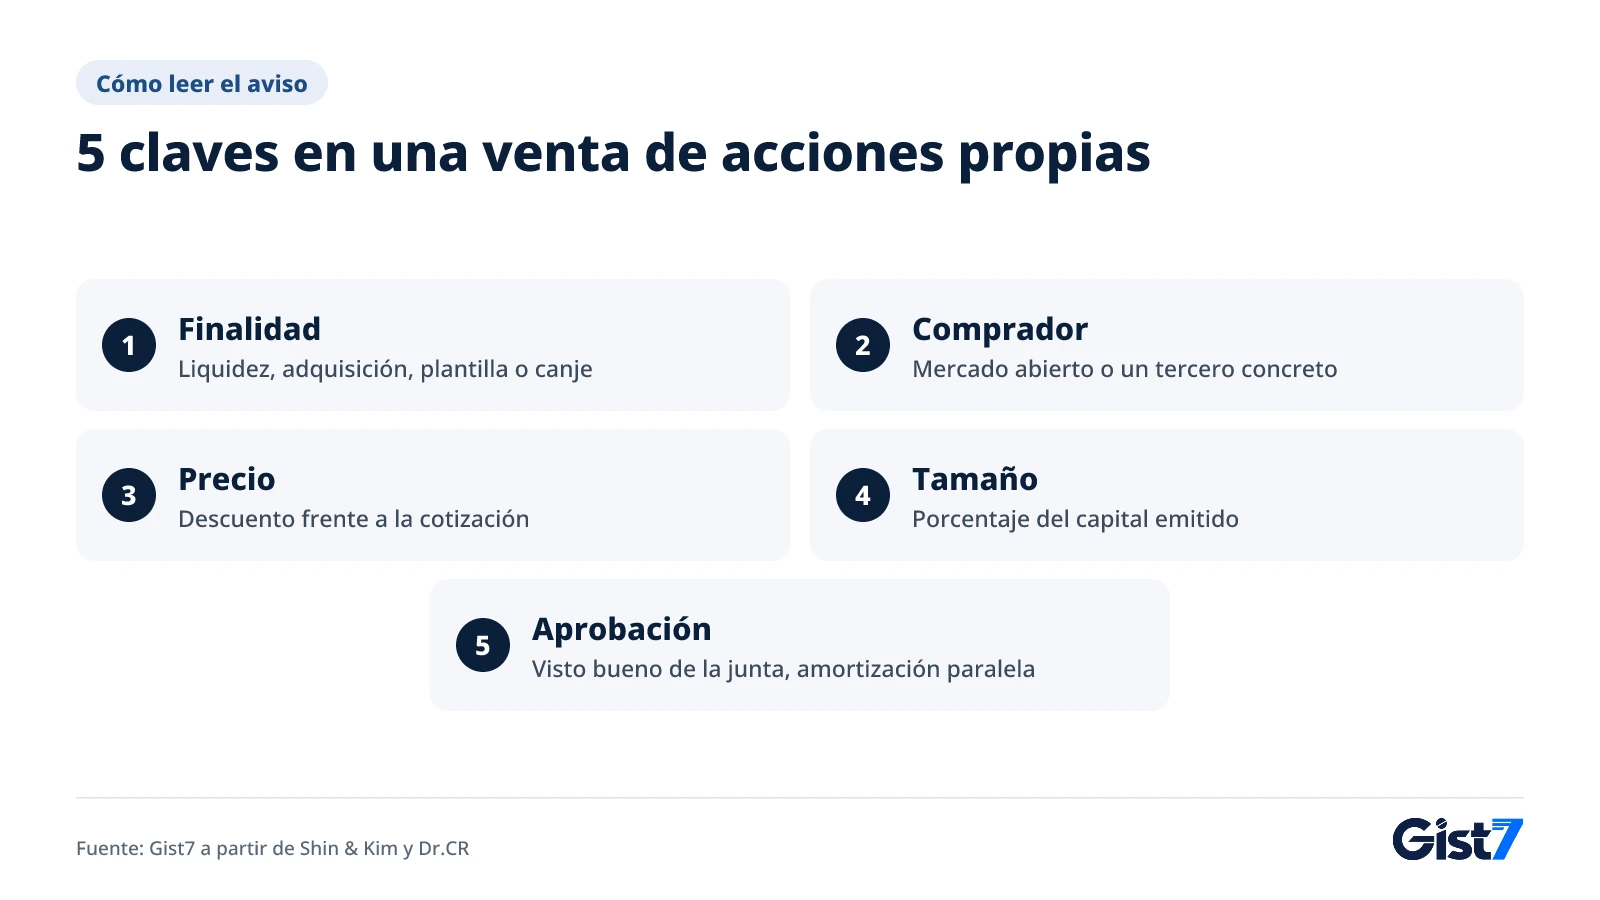
Conviene mirar primero el comprador y el precio. Que las acciones vayan al mercado abierto, a una empresa socia o a los empleados cambia el lugar donde termina la presión vendedora. Este texto es un resumen informativo, no una recomendación de inversión. Lea el documento original y decida por su cuenta.
Qué vigilar a partir de ahora
Es probable que aumenten los avisos de enajenación y los puntos del orden del día de las juntas sobre planes de tenencia y enajenación antes de que termine el periodo de gracia (previsión de Gist7). Merece la pena seguir dos cuestiones: si los accionistas usan de verdad su voto para controlar unas enajenaciones que ahora son la excepción, y si el dinero obtenido se destina a la finalidad que declaró la empresa.
Preguntas frecuentes
¿La venta de acciones propias es una buena o una mala noticia?
No hay una respuesta única. La investigación halló que las enajenaciones para obtener fondos operativos o sanear la estructura financiera se recibieron de forma positiva, mientras que las destinadas a incentivos para empleados fueron negativas. Deciden la finalidad, el comprador y el precio.
¿Qué diferencia hay entre amortizar y vender acciones propias?
La amortización elimina las acciones, lo que reduce el número total y eleva el valor por acción. La venta las traspasa al mercado o a un comprador, de modo que el número de acciones no cambia y la empresa recibe efectivo.
¿Pueden las empresas surcoreanas seguir vendiendo acciones propias tras la reforma?
Sí, pero el consejo necesita un plan de tenencia y enajenación aprobado por la junta de accionistas y renovado cada año. Algunas finalidades empresariales deben figurar además antes en los estatutos sociales.
¿En qué plazo deben amortizarse las acciones propias que ya se tienen?
Tras un periodo de gracia de seis meses desde la entrada en vigor, las empresas disponen de un año más, es decir, 1,5 años como máximo. Algunos sectores con límites a la propiedad extranjera pueden enajenarlas en un plazo de tres años.
¿Qué es el overhang?
Es el volumen de acciones que podría llegar al mercado más adelante y presionar la cotización. Las acciones propias entregadas a empleados o socios lo generan porque los receptores pueden venderlas.
Fuentes
- Críticas a las 'enajenaciones para esquivar' la amortización de acciones propias — MTN News
- Enajenación de acciones propias de CareGen — Dealsite
- El pleno aprueba la tercera reforma de la Ley de Comercio — boletín de Shin & Kim
- Qué cambia con la amortización obligatoria de acciones propias — Dr.CR
- The Announcement Effects of Stock Repurchase and Stock Dispositions on Shareholder Wealth — Sul y Kim, Korean Journal of Financial Management