出售庫藏股的原因:企業利弊與投資人該看什麼
重點摘要
出售庫藏股,是企業為了籌措資金、支付併購對價、獎勵員工或與夥伴換股所採取的做法。韓國2026年修正商法後,庫藏股原則上須註銷,出售需經股東會核准,投資人應從目的、對象、價格與規模來判斷(截至2026年10月)。
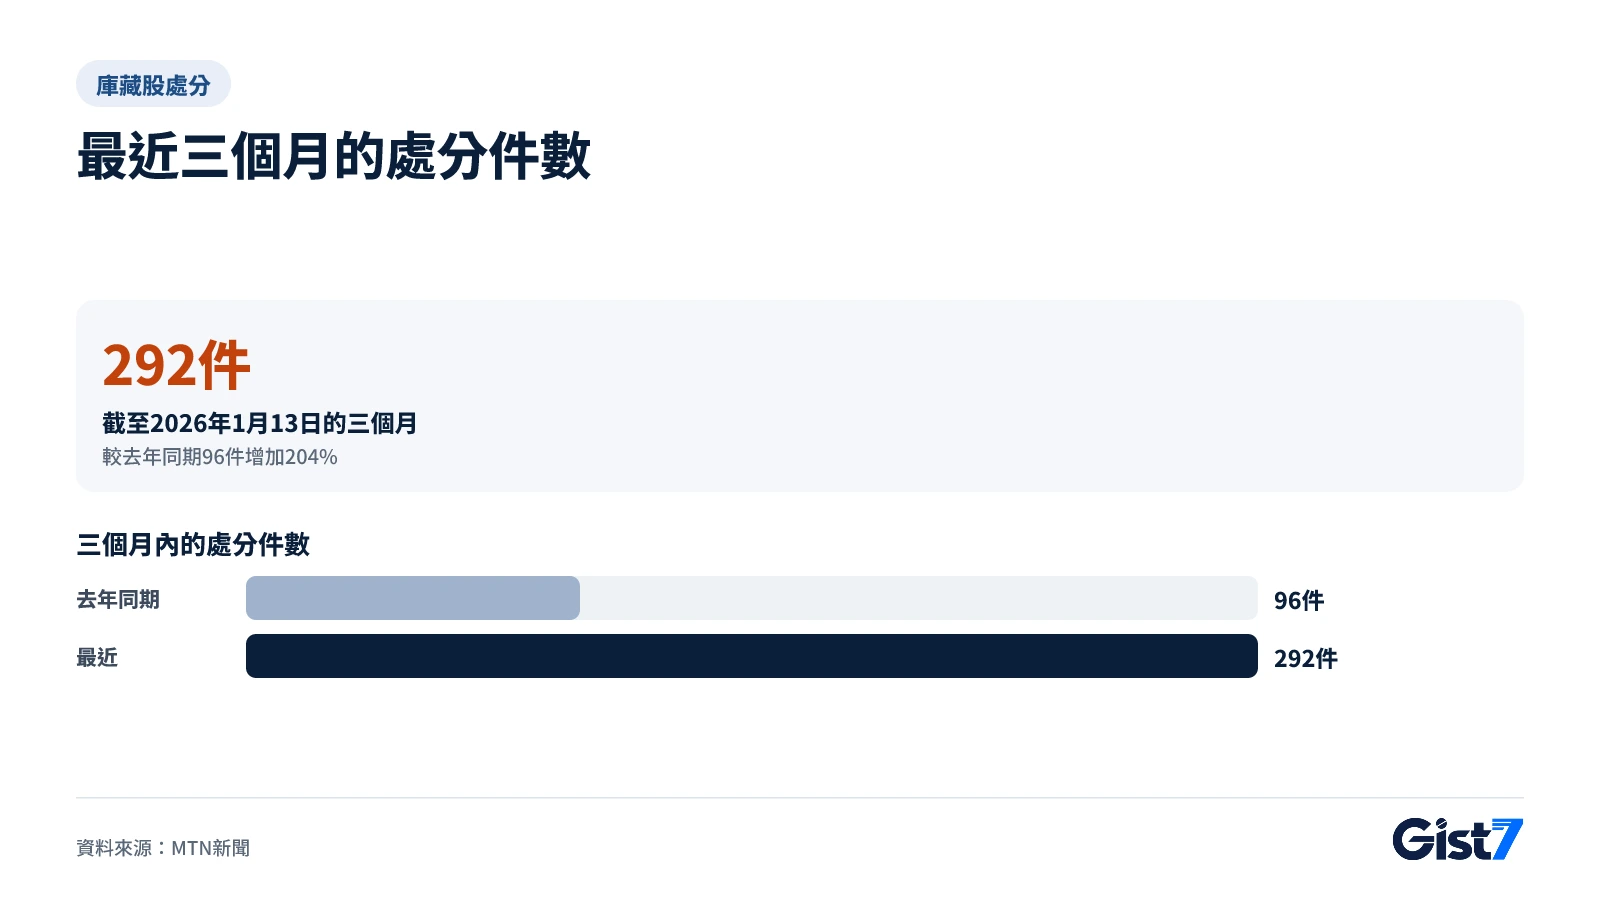
- 韓國上市公司在截至2026年1月13日的三個月內處分庫藏股292件,約為去年同期96件的3倍。
- 企業出售庫藏股的原因,主要有籌資、支付併購對價、員工報酬與換股四種。
- 修正後的商法規定,新取得的庫藏股須在1年內註銷,既有庫藏股最長1.5年內註銷,例外須經股東會核准。
- 出售能帶來資金,但會增加流通股數,也放棄了註銷的機會。
- 看公告時,要確認目的、對象、價格、規模與核准狀況。
韓國上市公司在截至2026年1月13日的三個月內處分庫藏股292件,約為去年同期96件的3倍。根據MTN報導,這是企業在強制註銷庫藏股的商法修正案生效前趕著處分的結果。本文整理企業為什麼出售庫藏股、公司與股東各得到什麼,以及投資人該如何解讀(截至2026年10月)。
企業為什麼要出售庫藏股?
庫藏股是公司已經買回並持有的自家股票。出售庫藏股(韓國公告稱為「處分」),就是把這些股票賣回市場,或賣給特定對象。目前報導的案例大致分成四類。
第一類是籌措資金。JST把90萬股(約27.5億韓元)賣給資產管理公司,用於營運與重整。Caregen計畫出售部分持股,支應黃斑部病變與乾眼症新藥的臨床試驗費用。第二類是支付併購對價,大熊製藥把約56萬股(約121億韓元)交給Yoo2 Bio的賣方。第三類是員工報酬,韓美藥品等公司以績效獎金或限制型股票(RSU)的方式發放庫藏股。第四類是換股,日東控股與國際藥品等製藥公司,以策略聯盟之名互換股票。
時間點也有關係。許多公司趕在註銷義務適用之前處分,同一則報導引述批評者的話,稱這是「為了躲避註銷的權宜之計」。因為股票只是換到另一個持有人手上,總股數並不會減少。
2026年修正商法改變了什麼?
2026年2月通過國會本會議的第三次商法修正,把庫藏股的預設做法從「持有」改為「註銷」。根據金張律師事務所(Shin & Kim)的電子報,新取得的庫藏股須在1年內註銷;公司已持有的庫藏股,在施行後有6個月寬限期,再加上1年的註銷期間,最長1.5年內要處理完畢。
若要不註銷而繼續持有或出售,董事會必須擬定持有與處分計畫,並取得股東會核准,且每年在定期股東會更新。員工報酬等4項法定事由,只要有計畫與核准即可;引進新技術、改善財務結構等經營目的,則必須先把依據寫入公司章程。根據Dr.CR的整理,以庫藏股設定質權、用於發行可交換公司債,以及在合併或分割時對庫藏股配發新股,也都被禁止。董事會單獨決定處分的做法,已經行不通。確切施行日期,仍須以公布的法律為準。
出售庫藏股對企業是利還是弊?
對企業而言,好處是現金與彈性,壞處是流通股數增加,以及回饋股東的力道減弱。孰輕孰重,取決於出售的目的與價格。
| 項目 | 好處 | 壞處 |
|---|---|---|
| 資金 | 不必借款或增資就能取得現金(營運、研發、重整) | 股價低時出售,可能達不到目標金額 |
| 併購與聯盟 | 可用股票代替現金付款,換股有助建立關係 | 對方取得的股票日後可能流入市場 |
| 員工報酬 | 不必動用現金即可獎勵員工 | 員工拿到後若賣出,會壓抑股價 |
| 股東 | 資金若帶來成果,有助提升公司價值 | 流通股數增加,每股價值被稀釋,也錯失註銷的機會 |
註銷會減少總股數、拉高每股價值,出售則會讓市場上流通的股票變多。Dr.CR分析,把庫藏股當成備用資金隨時變現的做法被封住後,企業需要持有更多現金,併購時也得改用現金收購或發行新股,而不是換股。
案例:Caregen計畫的金額與實際金額
Caregen持有庫藏股484萬4,216股(占發行股份9.02%),原計畫出售其中38萬3,577股(0.71%),籌措約500億韓元,計畫採用的基準價為13萬352韓元。根據Dealsite報導,以2026年9月3日收盤價4萬3,750韓元計算,可取得的金額縮水為約168億韓元,缺口超過330億韓元。若要湊足500億韓元,得賣出約114萬股,市場的賣壓疑慮也會隨之升高。公司表示沒有再追加出售的計畫。這個案例顯示,股價一跌,賣庫藏股拿到的錢也跟著縮水。
投資人該怎麼看出售庫藏股?
光憑一則公告,無法斷定是利多還是利空。學術研究也因目的而出現不同反應。薛元植與金秀貞(2005年)的研究發現,為籌措營運資金或改善財務結構而直接處分,顯著增加了股東財富;為董監事與員工激勵而處分,則有負面影響。不過這是20年前的資料,不能直接套用在以註銷為原則的現在。
比較實際的做法,是依序確認下列五點。
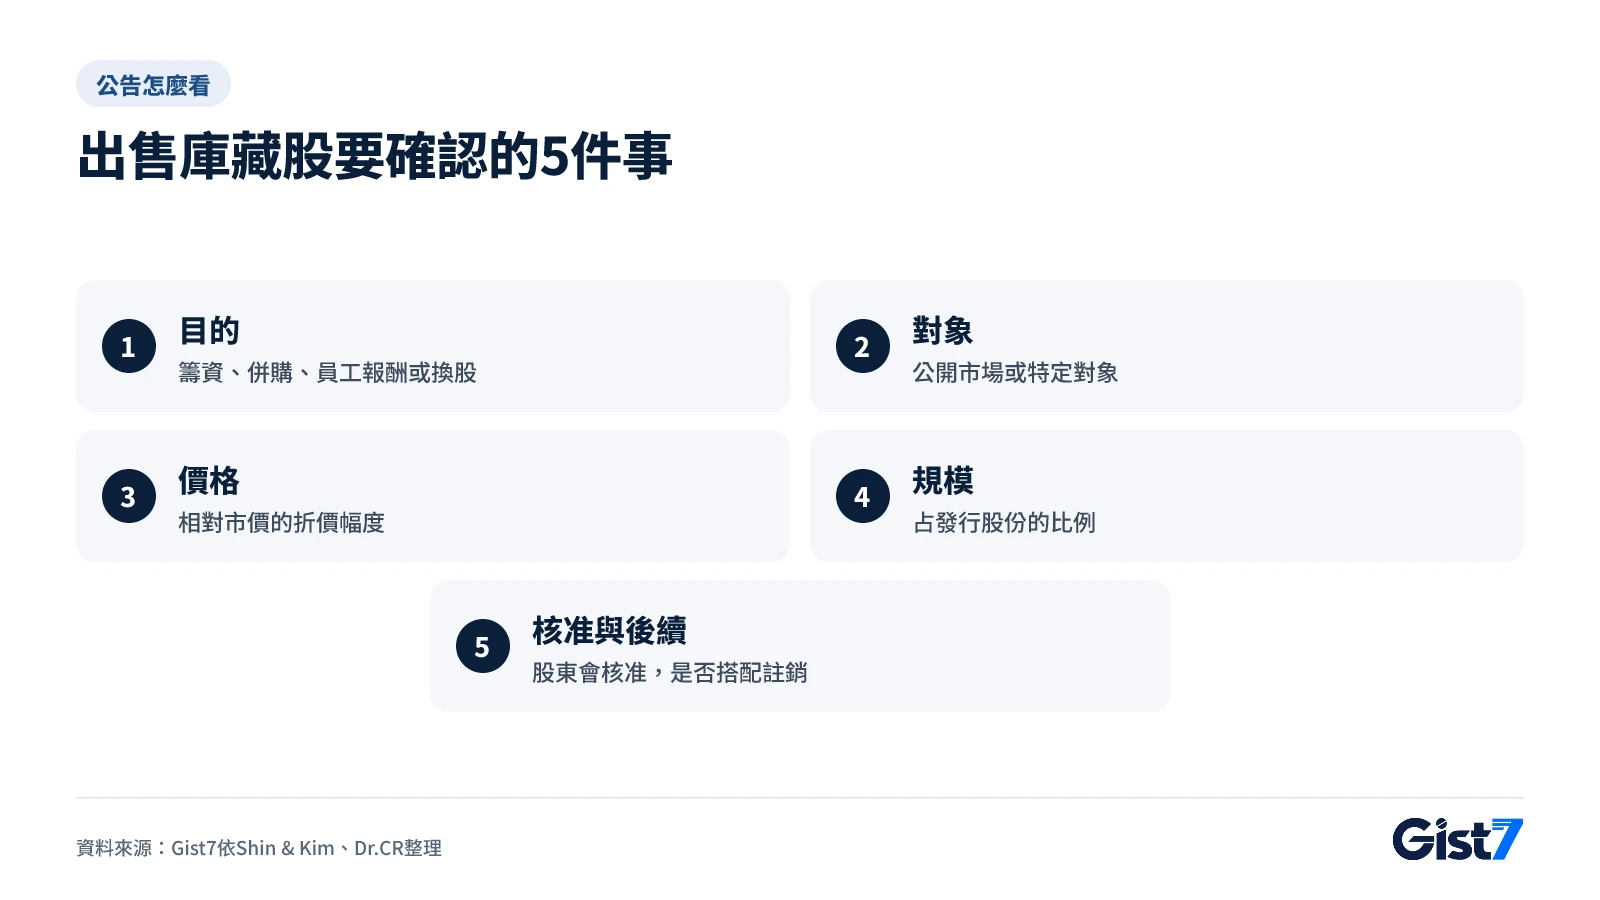
尤其要先看對象與價格。賣給公開市場,還是賣給合作夥伴或員工,賣壓最後流向哪裡並不相同。本文僅為資訊整理,並非投資建議,請先閱讀公告原文,再自行判斷。
接下來要追蹤什麼
在寬限期結束前,處分公告,以及定期股東會中的持有與處分計畫議案,預期會增加(Gist7的看法)。值得追蹤的有兩點:已成為例外的處分,股東是否真的能用股東會表決加以制衡;以及出售所得是否用在公司所說明的目的。
常見問題
出售庫藏股是利多還是利空?
很難一概而論。有研究指出,為籌措營運資金或改善財務結構而處分,市場反應偏正面;為員工激勵而處分則偏負面。要看目的、對象與價格。
庫藏股註銷與出售有什麼不同?
註銷是讓股票消滅,減少總股數並提高每股價值;出售是把股票交給市場或特定對象,股數不變,公司則取得現金。
韓國修法後還能出售庫藏股嗎?
可以,但董事會擬定的持有與處分計畫必須經股東會核准,且每年更新。依經營目的不同,還須先把依據寫入章程。
既有的庫藏股最晚何時要註銷?
施行後有6個月寬限期,之後1年內註銷,最長1.5年。部分有外資持股上限的產業,可改在3年內處分,不必註銷。
什麼是潛在賣壓(overhang)?
指日後可能流入市場、壓抑股價的潛在賣出股票。把庫藏股交給員工或合作夥伴時,對方日後可能賣出,因此會有這層疑慮。