앤트로픽 상장 신청, 최대 2조 달러 몸값과 투자 전 주의할 점
핵심 요약
앤트로픽 상장 절차는 2026년 10월 26일(현지) 미국 SEC에 증권신고서(S-1)가 공개되며 본격화됐다. 나스닥 상장(티커 ANT)에 최대 1,000억 달러 조달, 기업가치 최대 2조 달러가 거론돼 역대 최대 IPO가 될 수 있다는 점이 화제다. 상반기 매출은 162억 8,600만 달러로 14배 넘게 늘었지만 순손실도 807억 4,800만 달러에 달하고, 공모가와 일정은 아직 정해지지 않았다(2026년 10월 27일 기준).
- 앤트로픽이 2026년 10월 26일(현지) 미국 SEC에 S-1을 공개했고, 나스닥 상장 티커는 ANT다.
- 기업가치 최대 2조 달러, 조달 목표 1,000억 달러는 WSJ 등 보도이며 신고서에는 공모가와 주식 수가 비어 있다.
- 상반기 매출 162억 8,600만 달러, 순손실 807억 4,800만 달러. 순손실의 약 724억 달러는 전환증권 평가 변동에 따른 비현금성 비용이다.
- 장기 컴퓨팅 약정, 성장 둔화 가능성, 주요 고객·파트너 의존, 창업자·신탁 중심 지배구조가 투자 전 점검 대상이다.
앤트로픽 상장은 왜 이렇게 큰 이슈일까
앤트로픽 상장이 주목받는 첫째 이유는 규모다. 경향신문 등 국내 언론이 인용한 월스트리트저널(WSJ) 보도에 따르면 기업가치는 최대 2조 달러(약 2,700조 원), 목표 조달액은 1,000억 달러(약 133조 원)다. 목표대로면 2026년 6월 상장한 스페이스X(기업가치 1조 7,700억 달러, 조달 750억 달러)를 넘는 역대 최대 IPO가 된다. 다만 이 수치는 소식통 보도이고, 한국경제가 전한 로이터 보도처럼 일부 투자자가 1조 5,000억 달러 안팎으로 평가한다는 이야기도 나온다.
둘째는 타이밍이다. 챗GPT를 만든 오픈AI보다 먼저 공개 시장에 나오는 셈이어서, AI 투자 과열 논란 속에서 투자자들이 AI 기업에 실제로 얼마를 매길지 가늠하는 시험대로 읽힌다. 중국 테크주가 AI 투자 부담으로 흔들리는 상황은 중국 테크주 하락 이유에서도 다룬 바 있다.
신고서가 보여준 실적: 매출은 14배, 순손실은 807억 달러
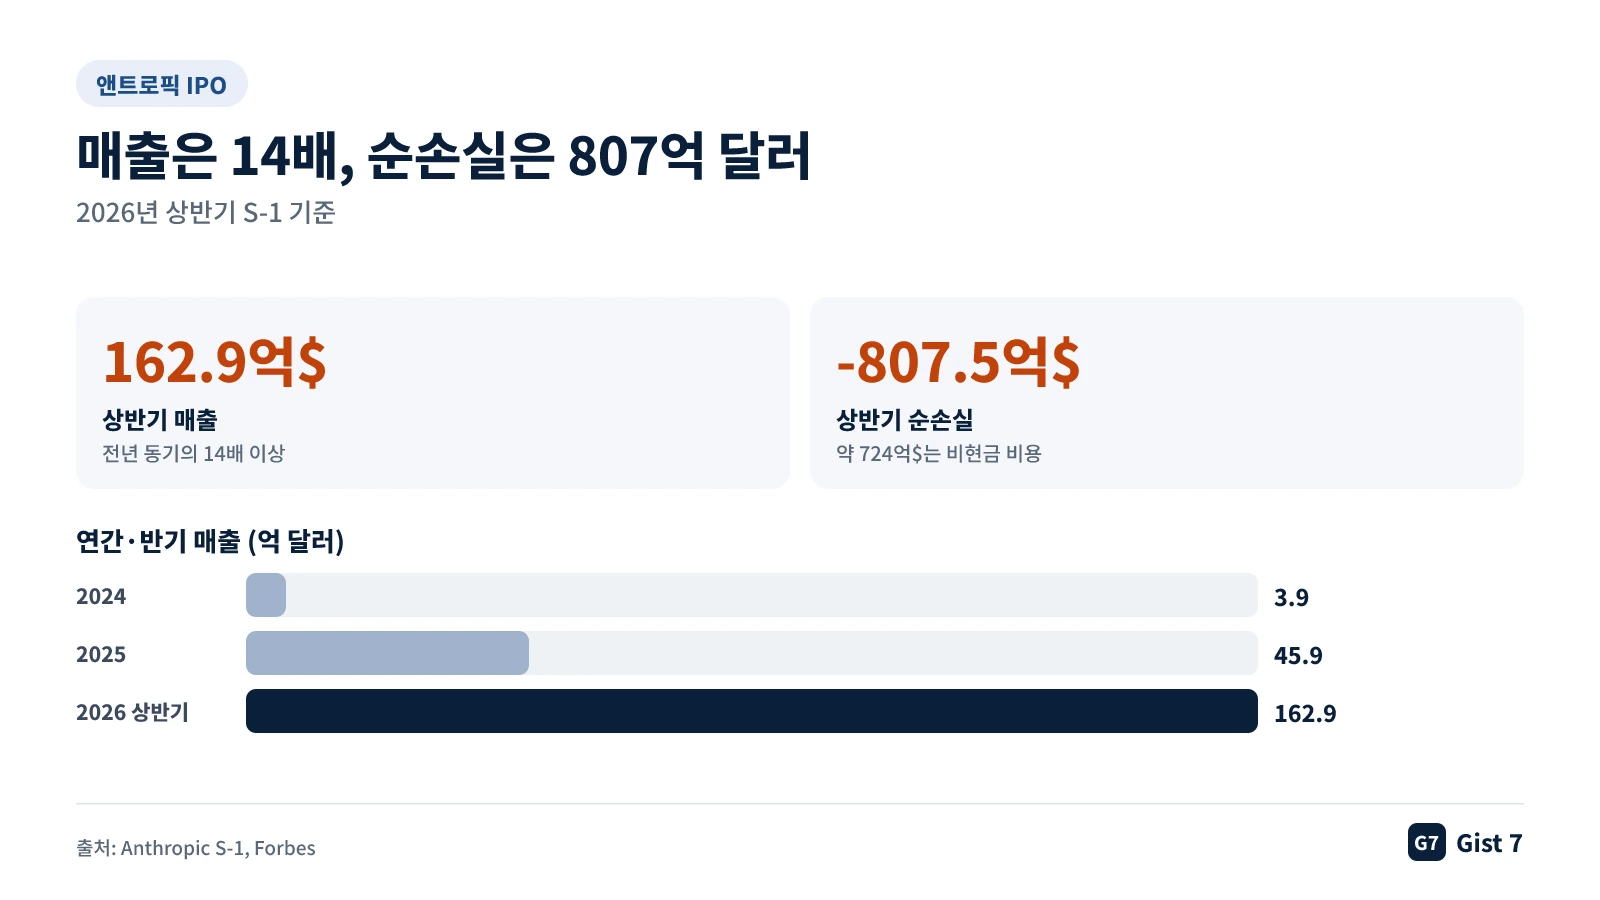
SEC에 제출된 S-1에 따르면 2026년 상반기(1~6월) 매출은 162억 8,600만 달러로, 전년 동기(약 11억 6,000만 달러)의 14배를 웃돈다. 연간 매출은 2024년 3억 8,600만 달러, 2025년 약 45억 9,000만 달러였으니 올해 상반기 하나로 지난해 전체의 3배 이상을 번 셈이다.
| 항목 (2026년 상반기) | 금액 |
|---|---|
| 매출 | 162억 8,600만 달러 |
| 영업손실 | 6억 9,300만 달러 |
| 순손실 | 807억 4,800만 달러 |
| 전환증권 등 공정가치 변동(비현금) | 약 724억 달러 |
| 현금·단기투자 (6월 30일 기준) | 약 1,317억 달러 |
순손실 807억 달러는 얼마나 심각한 걸까
손실 숫자만 보면 놀랍지만 구성을 봐야 한다. 신고서에 따르면 순손실 중 약 724억 달러는 전환사채와 파생상품, SAFE(미래 지분 약정)의 공정가치 변동에서 나온 장부상 비용이다. 회사 가치가 오르면 이런 증권의 평가 부담이 커져 손실로 잡힌다. 현금이 그만큼 나간 것은 아니라는 뜻이다.
영업 성적은 오히려 개선 중이다. 상반기 영업손실은 6억 9,300만 달러로 전년 동기 대비 68% 줄었고, 2분기에는 9억 7,400만 달러 영업이익으로 처음 분기 흑자를 냈다는 보도가 있다(Forbes, 한국경제). 반대로 손실 규모가 크게 나온다는 사실 자체가 상장 후 실적 해석을 어렵게 만든다는 지적도 나온다.
투자 전에 알아둘 주의할 점 5가지
주의할 점은 크게 다섯 가지다. 어느 것도 확정된 악재가 아니라 점검 항목이다.
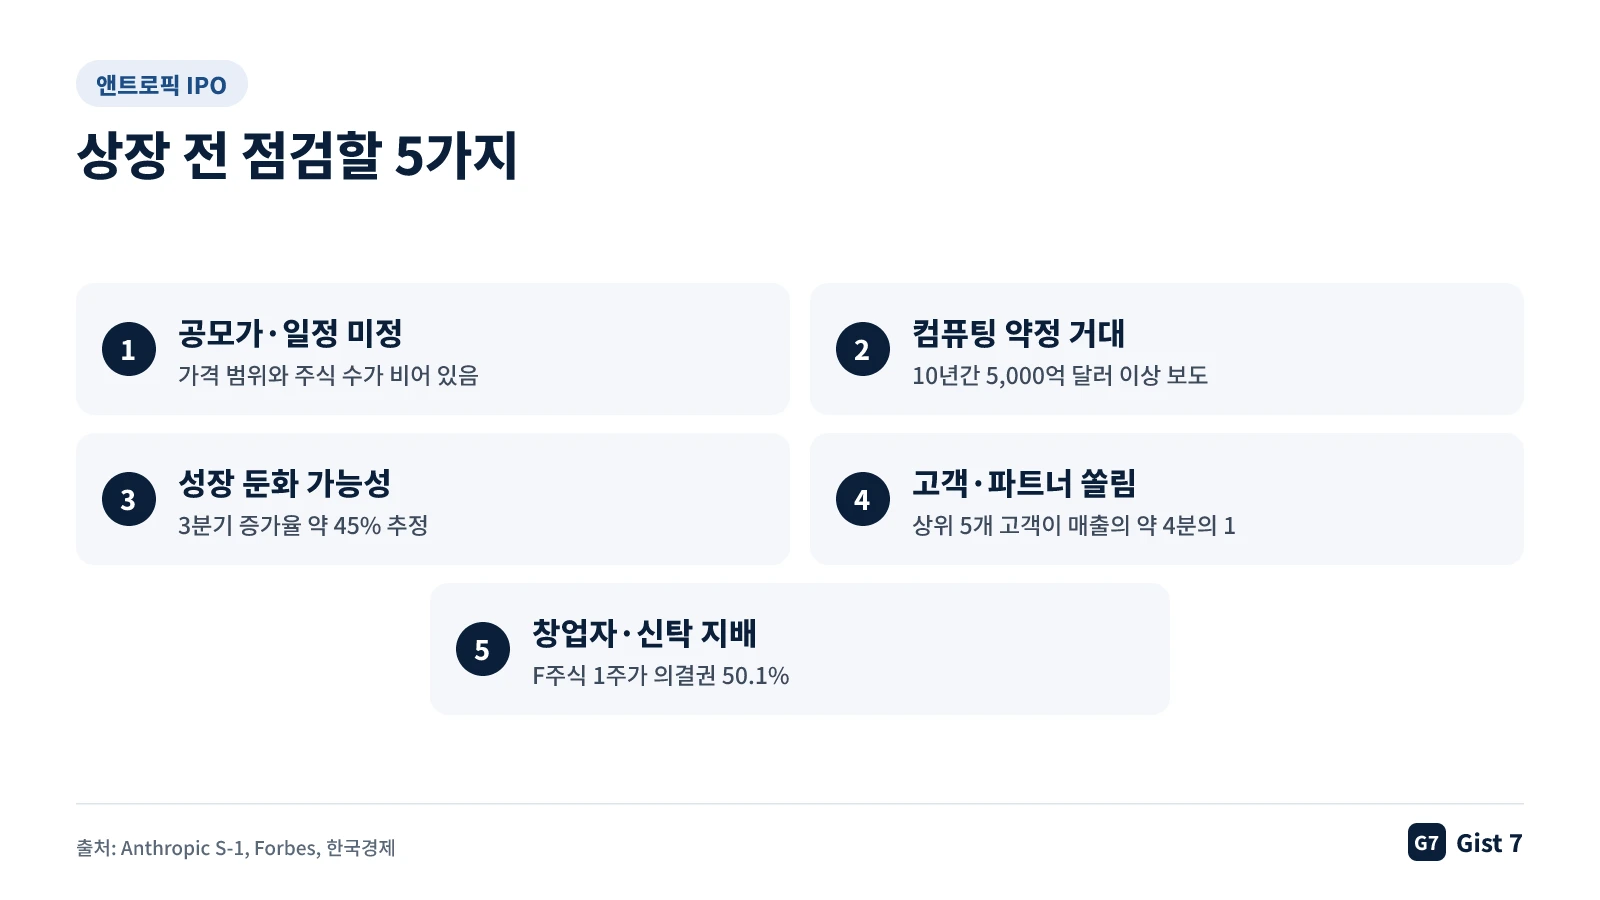
- 공모가와 일정이 미정이다. 신고서에는 가격 범위와 공모 주식 수가 비어 있고, 11월 상장 예정이라는 보도만 있다. 기업가치 눈높이가 2조에서 1조 5,000억 달러로 내려갔다는 보도도 있다.
- 컴퓨팅 약정이 거대하다. Forbes는 향후 약 10년간 5,000억 달러 넘는 지출 약정을 전했고, 다른 보도는 6,000억 달러 이상으로 집계한다. 보도마다 다르니 신고서 확정치를 확인해야 한다. 매출 성장이 꺾이면 고정비 부담이 커진다.
- 성장 속도가 둔화할 수 있다. Forbes에 따르면 3분기 매출 증가율은 2분기(140% 넘음)보다 낮은 약 45% 수준으로 추정된다.
- 고객·파트너 쏠림이 있다. 상위 5개 고객이 매출의 약 4분의 1을 차지하고, 아마존·구글·마이크로소프트는 투자자이자 공급사이자 경쟁자다. 투자금이 클라우드 비용으로 돌아오는 순환 구조라는 비판도 있다.
- 지배구조 때문에 일반 주주의 목소리가 제한된다. 창업자 법인이 보유한 F주식 1주가 일반 안건 의결권의 50.1%를 갖고, 장기이익신탁(LTBT)이 이사 과반을 선출한다. 신고서는 스스로를 나스닥 규정상 '지배회사'로 규정한다.
이 밖에 AI 오용 위험과 정부와의 법적 갈등이 위험 요인으로 적시됐다는 보도도 있다. 어느 경우든 매수 여부는 신고서 전문과 향후 정정 신고서를 직접 확인한 뒤 본인 판단과 전문가 상담으로 정해야 한다.
상장은 언제, 어떻게 진행되나
신고서 표지에 따르면 클래스 A 보통주가 나스닥 글로벌 셀렉트 마켓에서 'ANT'라는 티커로 거래될 예정이다. 상장 신청 단계라 아직 거래되는 것은 아니다. 골드만삭스와 모건스탠리가 공동 주관을 맡고, JP모건·씨티·바클레이즈·웰스파고 등 20여 곳이 인수단에 이름을 올렸다. 가격과 정확한 상장일은 정정 신고서(S-1/A)에서 채워질 전망이다.
Gist7의 정리: 이번 상장이 가리키는 것
이번 상장은 한 회사의 이벤트를 넘어 'AI에 얼마까지 값을 매길 수 있는가'를 묻는 첫 대형 공개 시험이다. 매출 곡선은 가파르지만 약정 규모도 그만큼 크다. 지켜볼 것은 세 가지다. 정정 신고서에 나올 공모가 범위, 상장 직후 분기 실적에서 성장률이 유지되는지, 그리고 오픈AI 등 다른 AI 기업의 상장 일정이다. 개인 투자자라면 청약·매매 방법이 확정된 뒤 증권사 안내를 확인하는 순서가 안전하다.
자주 묻는 질문
앤트로픽은 언제 상장하나요?
11월 나스닥 상장이 목표로 보도됐지만 정확한 날짜는 공개되지 않았습니다. 2026년 10월 27일 기준 공모가와 주식 수도 신고서에 비어 있어, 정정 신고서 이후에 확정됩니다.
앤트로픽 티커와 상장 거래소는 어디인가요?
나스닥 글로벌 셀렉트 마켓에 'ANT'라는 티커로 클래스 A 보통주가 상장될 예정입니다. 아직 거래가 시작된 것은 아닙니다.
매출이 14배 늘었는데 왜 순손실이 807억 달러인가요?
순손실의 약 724억 달러는 전환사채·파생상품 등의 공정가치 변동에서 나온 비현금성 장부 비용입니다. 영업손실은 6억 9,300만 달러로 훨씬 작습니다.
기업가치 2조 달러는 확정된 수치인가요?
아닙니다. WSJ가 소식통을 인용해 전한 수치이고, 로이터는 일부 투자자가 약 1조 5,000억 달러로 본다고 전했습니다. 신고서에는 가격 범위가 없습니다.
한국 투자자도 앤트로픽 주식을 살 수 있나요?
상장 후 해외주식 거래를 지원하는 증권사를 통해 거래할 수 있을 가능성이 높지만, 청약 방식과 일정은 확정되지 않았습니다. 증권사 공지를 확인하세요.